簿記の基礎
簿記3級の簿記上の取引と取引の8要素|仕訳と判断のポイント【2026年度試験対応】
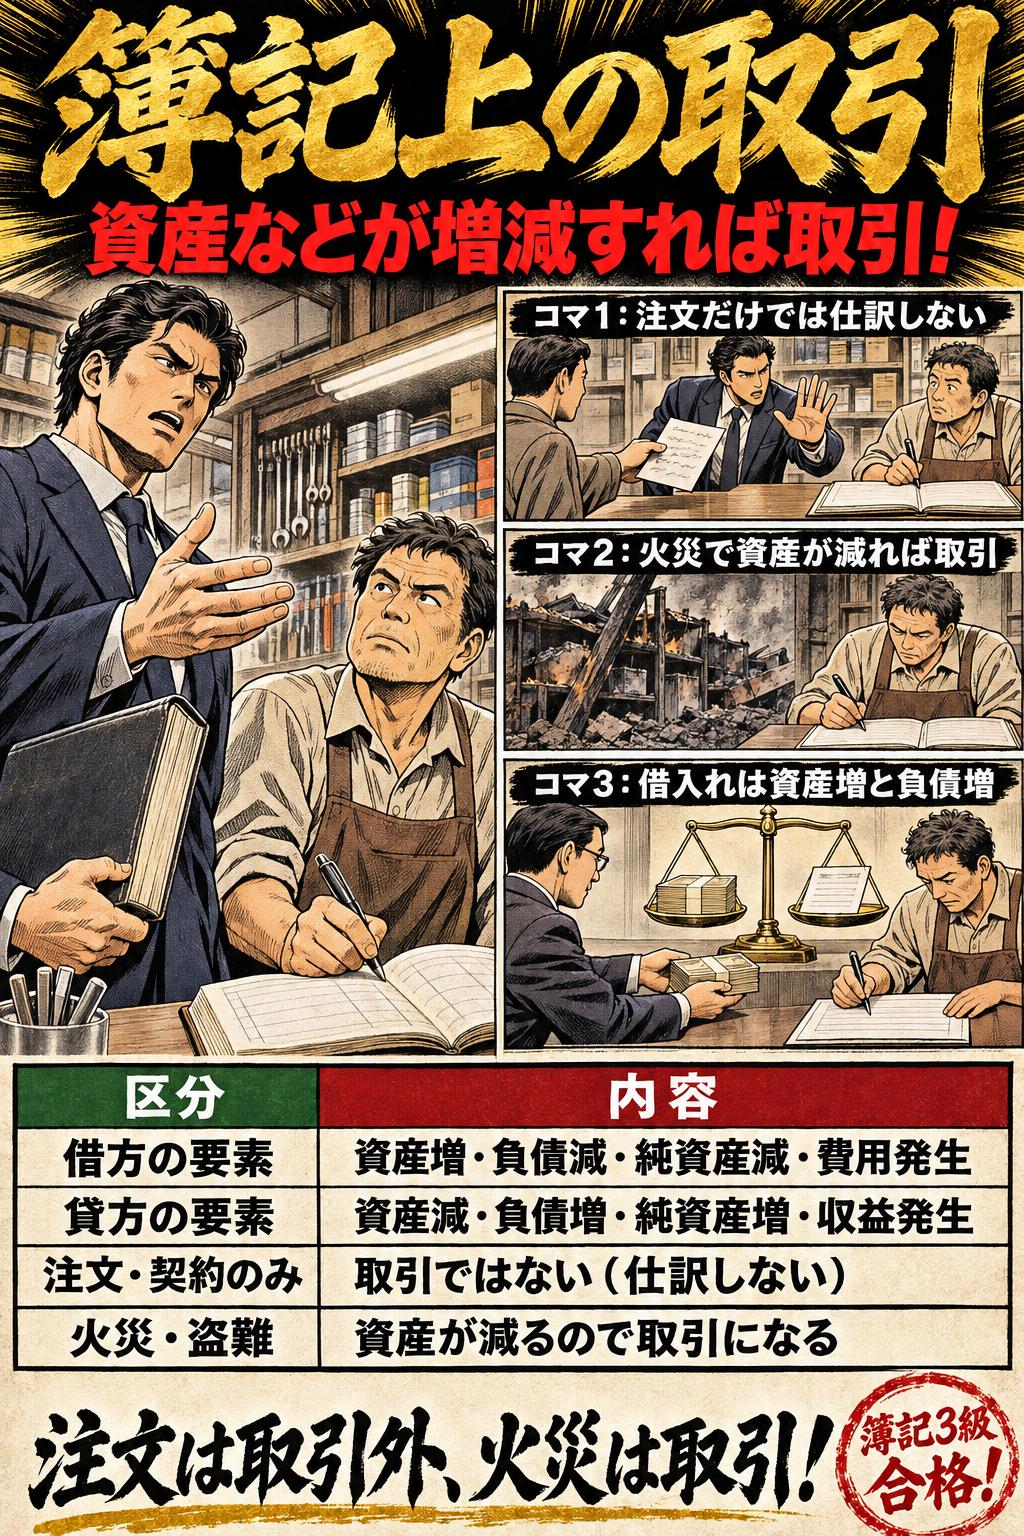
簿記上の取引は、資産・負債・純資産・収益・費用のどれかが増減する出来事です。注文や契約だけでは取引にならず、火災や盗難は取引になる点と、取引を借方と貸方の8要素の組み合わせに分けることを押さえると解けます。
要点 8件・基本問題 8問・解説の確認問題 8問読む → 覚える → 解くまでこのページで完結
2026年度試験対応。出題区分表の確認日:2026-11-10。
まず押さえるポイント
簿記上の取引は、資産・負債・純資産・収益・費用のどれかが増減する出来事です。注文や契約だけでは取引にならず、火災や盗難は取引になる点と、取引を借方と貸方の8要素の組み合わせに分けることを押さえると解けます。
出題区分表の確認日:2026-11-10 / 解説更新日:2026-11-10
注文・契約だけの場合
商品の注文を受けた・契約を結んだだけでは資産や負債が増減しないので、簿記上の取引にならない。
注文を受けただけでは、資産・負債・純資産・収益・費用のどれも増減しないので簿記上の取引ではない。商品を引き渡したときや、手付金を受け取ったときに初めて仕訳をする。
火災・盗難
火災や盗難で資産が減ったときは、一般には取引と呼ばないが簿記上の取引に当たる。
簿記上の取引は、資産・負債・純資産・収益・費用を増減させる出来事であり、相手との売買がなくても該当する。火災や盗難で資産が減れば仕訳をする。
借方の要素
借方の要素は、資産の増加・負債の減少・純資産の減少・費用の発生の4つである。
負債の増加は貸方の要素である。借方の要素は資産の増加・負債の減少・純資産の減少・費用の発生、貸方の要素は資産の減少・負債の増加・純資産の増加・収益の発生である。
借入れの結合
現金を借り入れる取引は、資産の増加(借方)と負債の増加(貸方)の結合である。
現金という資産が増え(借方)、後で返す義務である借入金という負債が増える(貸方)。仕訳は(借)現金(貸)借入金となる。
返済と利息の結合
借入金を利息とともに返済する取引は、負債の減少と費用の発生(借方)と、資産の減少(貸方)の結合である。
元本の返済で借入金(負債)が減り、利息は支払利息(費用)の発生となる。支払った現金(資産)の減少が貸方になる。
備品の購入
備品を現金で購入する取引は、資産の増加と資産の減少の結合である。
備品は長く使う資産なので、購入は資産の増加(借方)になる。現金(資産)の減少が貸方で、資産同士の入れ替えになる。
株式の発行
株式を発行して払込みを受ける取引は、資産の増加と純資産の増加の結合である。
払込みを受けた株主の出資は資本金であり、純資産の増加(貸方)になる。返済する義務はないので負債ではない。
複数の要素の結合
1つの取引で借方または貸方の要素が2つ以上になることがあり、借方の金額の合計と貸方の金額の合計は等しい。
借方は仕入(費用の発生)、貸方は現金(資産の減少)と買掛金(負債の増加)になる。要素の数が左右で違っても、金額の合計は必ず一致する。
要点の一覧
| 確認すること | ルール |
|---|---|
| 注文・契約だけの場合 | 商品の注文を受けた・契約を結んだだけでは資産や負債が増減しないので、簿記上の取引にならない。 |
| 火災・盗難 | 火災や盗難で資産が減ったときは、一般には取引と呼ばないが簿記上の取引に当たる。 |
| 借方の要素 | 借方の要素は、資産の増加・負債の減少・純資産の減少・費用の発生の4つである。 |
| 借入れの結合 | 現金を借り入れる取引は、資産の増加(借方)と負債の増加(貸方)の結合である。 |
| 返済と利息の結合 | 借入金を利息とともに返済する取引は、負債の減少と費用の発生(借方)と、資産の減少(貸方)の結合である。 |
| 備品の購入 | 備品を現金で購入する取引は、資産の増加と資産の減少の結合である。 |
| 株式の発行 | 株式を発行して払込みを受ける取引は、資産の増加と純資産の増加の結合である。 |
| 複数の要素の結合 | 1つの取引で借方または貸方の要素が2つ以上になることがあり、借方の金額の合計と貸方の金額の合計は等しい。 |
オリジナル確認問題で判断する
○か×かを選び、理由を確認してください。実際の過去問を転載したものではありません。
問1 得意先から商品の注文を受けたが、商品の引渡しも代金の受取りもまだ行っていないことは、簿記上の取引に当たる。
根拠:資料1
問2 倉庫の商品が火災で焼失したことは、一般には取引と呼ばないが、資産が減るので簿記上の取引に当たる。
根拠:資料1
問3 負債の増加は、取引の8要素のうち借方の要素である。
根拠:資料1
問4 取引銀行から現金を借り入れた取引は、資産の増加と負債の増加の結合である。
根拠:資料1
問5 借入金を利息とともに現金で返済した取引は、借方が負債の減少と費用の発生、貸方が資産の減少の結合である。
根拠:資料1
問6 事務所で使う備品を現金で購入した取引は、費用の発生と資産の減少の結合である。
根拠:資料1
問7 株式を発行して現金の払込みを受けた取引は、資産の増加と負債の増加の結合である。
根拠:資料1
問8 商品を仕入れ、代金の一部を現金で支払い残額を掛けとした取引は、借方の要素1つと貸方の要素2つが結びつき、借方と貸方の金額の合計は等しい。
根拠:資料1
この解説の一次資料
- 商工会議所簿記検定試験出題区分表(2022年度適用・2026年度も適用)確認日:2026-11-10
簿記上の取引は、資産・負債・純資産・収益・費用のどれかが増減する出来事です。注文や契約だけでは取引にならず、火災や盗難は取引になる点と、取引を借方と貸方の8要素の組み合わせに分けることを押さえると解けます。
簿記上の取引と取引の8要素|注文・契約だけの場合
商品の注文を受けた・契約を結んだだけでは資産や負債が増減しないので、簿記上の取引にならない。 注文を受けただけでは、資産・負債・純資産・収益・費用のどれも増減しないので簿記上の取引ではない。商品を引き渡したときや、手付金を受け取ったときに初めて仕訳をする。
覚え方商品の注文を受けた・契約を結んだだけでは資産や負債が増減しないので、簿記上の取引にならない。
01簿記上の取引と取引の8要素の重要暗記項目
簿記上の取引と取引の8要素|注文・契約だけの場合
商品の注文を受けた・契約を結んだだけでは資産や負債が増減しないので、簿記上の取引にならない。 注文を受けただけでは、資産・負債・純資産・収益・費用のどれも増減しないので簿記上の取引ではない。商品を引き渡したときや、手付金を受け取ったときに初めて仕訳をする。
覚え方商品の注文を受けた・契約を結んだだけでは資産や負債が増減しないので、簿記上の取引にならない。
ひっかけ注意注文を受けただけでは、資産・負債・純資産・収益・費用のどれも増減しないので簿記上の取引ではない。商品を引き渡したときや、手付金を受け取ったときに初めて仕訳をする。
簿記上の取引と取引の8要素|火災・盗難
火災や盗難で資産が減ったときは、一般には取引と呼ばないが簿記上の取引に当たる。 簿記上の取引は、資産・負債・純資産・収益・費用を増減させる出来事であり、相手との売買がなくても該当する。火災や盗難で資産が減れば仕訳をする。
覚え方火災や盗難で資産が減ったときは、一般には取引と呼ばないが簿記上の取引に当たる。
簿記上の取引と取引の8要素|借方の要素
借方の要素は、資産の増加・負債の減少・純資産の減少・費用の発生の4つである。 負債の増加は貸方の要素である。借方の要素は資産の増加・負債の減少・純資産の減少・費用の発生、貸方の要素は資産の減少・負債の増加・純資産の増加・収益の発生である。
覚え方借方の要素は、資産の増加・負債の減少・純資産の減少・費用の発生の4つである。
ひっかけ注意負債の増加は貸方の要素である。借方の要素は資産の増加・負債の減少・純資産の減少・費用の発生、貸方の要素は資産の減少・負債の増加・純資産の増加・収益の発生である。
簿記上の取引と取引の8要素|借入れの結合
現金を借り入れる取引は、資産の増加(借方)と負債の増加(貸方)の結合である。 現金という資産が増え(借方)、後で返す義務である借入金という負債が増える(貸方)。仕訳は(借)現金(貸)借入金となる。
覚え方現金を借り入れる取引は、資産の増加(借方)と負債の増加(貸方)の結合である。
簿記上の取引と取引の8要素|返済と利息の結合
借入金を利息とともに返済する取引は、負債の減少と費用の発生(借方)と、資産の減少(貸方)の結合である。 元本の返済で借入金(負債)が減り、利息は支払利息(費用)の発生となる。支払った現金(資産)の減少が貸方になる。
覚え方借入金を利息とともに返済する取引は、負債の減少と費用の発生(借方)と、資産の減少(貸方)の結合である。
簿記上の取引と取引の8要素|備品の購入
備品を現金で購入する取引は、資産の増加と資産の減少の結合である。 備品は長く使う資産なので、購入は資産の増加(借方)になる。現金(資産)の減少が貸方で、資産同士の入れ替えになる。
覚え方備品を現金で購入する取引は、資産の増加と資産の減少の結合である。
ひっかけ注意備品は長く使う資産なので、購入は資産の増加(借方)になる。現金(資産)の減少が貸方で、資産同士の入れ替えになる。
簿記上の取引と取引の8要素|株式の発行
株式を発行して払込みを受ける取引は、資産の増加と純資産の増加の結合である。 払込みを受けた株主の出資は資本金であり、純資産の増加(貸方)になる。返済する義務はないので負債ではない。
覚え方株式を発行して払込みを受ける取引は、資産の増加と純資産の増加の結合である。
ひっかけ注意払込みを受けた株主の出資は資本金であり、純資産の増加(貸方)になる。返済する義務はないので負債ではない。
簿記上の取引と取引の8要素|複数の要素の結合
1つの取引で借方または貸方の要素が2つ以上になることがあり、借方の金額の合計と貸方の金額の合計は等しい。 借方は仕入(費用の発生)、貸方は現金(資産の減少)と買掛金(負債の増加)になる。要素の数が左右で違っても、金額の合計は必ず一致する。
覚え方1つの取引で借方または貸方の要素が2つ以上になることがあり、借方の金額の合計と貸方の金額の合計は等しい。
覚える数字と、狙われる引っかけ
- ひっかけ注文を受けただけでは、資産・負債・純資産・収益・費用のどれも増減しないので簿記上の取引ではない。商品を引き渡したときや、手付金を受け取ったときに初めて仕訳をする。
- ひっかけ負債の増加は貸方の要素である。借方の要素は資産の増加・負債の減少・純資産の減少・費用の発生、貸方の要素は資産の減少・負債の増加・純資産の増加・収益の発生である。
- ひっかけ備品は長く使う資産なので、購入は資産の増加(借方)になる。現金(資産)の減少が貸方で、資産同士の入れ替えになる。
- ひっかけ払込みを受けた株主の出資は資本金であり、純資産の増加(貸方)になる。返済する義務はないので負債ではない。
02試験で正誤を分けるチェック順
- 1商品の注文を受けた・契約を結んだだけでは資産や負債が増減しないので、簿記上の取引にならない。
問題文の限定語を先に拾い、上の暗記項目と照合してから結論を出します。
- 2火災や盗難で資産が減ったときは、一般には取引と呼ばないが簿記上の取引に当たる。
問題文の限定語を先に拾い、上の暗記項目と照合してから結論を出します。
- 3借方の要素は、資産の増加・負債の減少・純資産の減少・費用の発生の4つである。
問題文の限定語を先に拾い、上の暗記項目と照合してから結論を出します。
- 4現金を借り入れる取引は、資産の増加(借方)と負債の増加(貸方)の結合である。
問題文の限定語を先に拾い、上の暗記項目と照合してから結論を出します。
- 5借入金を利息とともに返済する取引は、負債の減少と費用の発生(借方)と、資産の減少(貸方)の結合である。
問題文の限定語を先に拾い、上の暗記項目と照合してから結論を出します。
- 6備品を現金で購入する取引は、資産の増加と資産の減少の結合である。
問題文の限定語を先に拾い、上の暗記項目と照合してから結論を出します。
- 7株式を発行して払込みを受ける取引は、資産の増加と純資産の増加の結合である。
問題文の限定語を先に拾い、上の暗記項目と照合してから結論を出します。
- 81つの取引で借方または貸方の要素が2つ以上になることがあり、借方の金額の合計と貸方の金額の合計は等しい。
問題文の限定語を先に拾い、上の暗記項目と照合してから結論を出します。
03この論点の根拠
- 内容の基準日
- 2026-11-10
- 復習方法
- 要点を確認した後、○×一問一答で条件の違いを見分ける
法改正により扱いが変わる場合があります。試験日程や申込みに関する情報は、 必ず公式案内も確認してください。
問題演習
簿記上の取引と取引の8要素の○×一問一答
1/8問解答 0・正解 0
簿記の基礎
簿記上の取引と取引の8要素|注文・契約だけの場合
得意先から商品の注文を受けたが、商品の引渡しも代金の受取りもまだ行っていないことは、簿記上の取引に当たる。
簿記上の取引と取引の8要素の○×一問一答8問|問題と解説
この論点で収録している8問を、正誤と解説つきで通して読めます。 上の演習で迷った問題を見直すときに使ってください。
問1
簿記上の取引と取引の8要素|注文・契約だけの場合得意先から商品の注文を受けたが、商品の引渡しも代金の受取りもまだ行っていないことは、簿記上の取引に当たる。
答え:×(誤り)
解説
誤り。注文を受けただけでは、資産・負債・純資産・収益・費用のどれも増減しないので簿記上の取引ではない。商品を引き渡したときや、手付金を受け取ったときに初めて仕訳をする。 要点:商品の注文を受けた・契約を結んだだけでは資産や負債が増減しないので、簿記上の取引にならない。
問2
簿記上の取引と取引の8要素|火災・盗難倉庫の商品が火災で焼失したことは、一般には取引と呼ばないが、資産が減るので簿記上の取引に当たる。
答え:○(正しい)
解説
正しい。簿記上の取引は、資産・負債・純資産・収益・費用を増減させる出来事であり、相手との売買がなくても該当する。火災や盗難で資産が減れば仕訳をする。 要点:火災や盗難で資産が減ったときは、一般には取引と呼ばないが簿記上の取引に当たる。
問3
簿記上の取引と取引の8要素|借方の要素負債の増加は、取引の8要素のうち借方の要素である。
答え:×(誤り)
解説
誤り。負債の増加は貸方の要素である。借方の要素は資産の増加・負債の減少・純資産の減少・費用の発生、貸方の要素は資産の減少・負債の増加・純資産の増加・収益の発生である。 要点:借方の要素は、資産の増加・負債の減少・純資産の減少・費用の発生の4つである。
問4
簿記上の取引と取引の8要素|借入れの結合取引銀行から現金を借り入れた取引は、資産の増加と負債の増加の結合である。
答え:○(正しい)
解説
正しい。現金という資産が増え(借方)、後で返す義務である借入金という負債が増える(貸方)。仕訳は(借)現金(貸)借入金となる。 要点:現金を借り入れる取引は、資産の増加(借方)と負債の増加(貸方)の結合である。
問5
簿記上の取引と取引の8要素|返済と利息の結合借入金を利息とともに現金で返済した取引は、借方が負債の減少と費用の発生、貸方が資産の減少の結合である。
答え:○(正しい)
解説
正しい。元本の返済で借入金(負債)が減り、利息は支払利息(費用)の発生となる。支払った現金(資産)の減少が貸方になる。 要点:借入金を利息とともに返済する取引は、負債の減少と費用の発生(借方)と、資産の減少(貸方)の結合である。
問6
簿記上の取引と取引の8要素|備品の購入事務所で使う備品を現金で購入した取引は、費用の発生と資産の減少の結合である。
答え:×(誤り)
解説
誤り。備品は長く使う資産なので、購入は資産の増加(借方)になる。現金(資産)の減少が貸方で、資産同士の入れ替えになる。 要点:備品を現金で購入する取引は、資産の増加と資産の減少の結合である。
問7
簿記上の取引と取引の8要素|株式の発行株式を発行して現金の払込みを受けた取引は、資産の増加と負債の増加の結合である。
答え:×(誤り)
解説
誤り。払込みを受けた株主の出資は資本金であり、純資産の増加(貸方)になる。返済する義務はないので負債ではない。 要点:株式を発行して払込みを受ける取引は、資産の増加と純資産の増加の結合である。
問8
簿記上の取引と取引の8要素|複数の要素の結合商品を仕入れ、代金の一部を現金で支払い残額を掛けとした取引は、借方の要素1つと貸方の要素2つが結びつき、借方と貸方の金額の合計は等しい。
答え:○(正しい)
解説
正しい。借方は仕入(費用の発生)、貸方は現金(資産の減少)と買掛金(負債の増加)になる。要素の数が左右で違っても、金額の合計は必ず一致する。 要点:1つの取引で借方または貸方の要素が2つ以上になることがあり、借方の金額の合計と貸方の金額の合計は等しい。
簿記上の取引と取引の8要素の問題を続けて解く
この論点に対応する8問を絞り込んで出題します。