2027年2月(第175回)試験対応2026年度出題区分表準拠情報の正確さへの取り組み

分野別・章別に引ける

468項目の暗記表を、
分野から引く。

覚えるべき項目を分野別・章別の表に整理しました。各項目に「覚え方」 「ひっかけ注意」がつき、その場で○×問題に飛べます。ページ内検索 (Ctrl+F / ページ内を検索)でも引けます。

分野別の暗記表

スワイプで覚える

重要論点を一枚で思い出し、リンク先の要点と○×問題で判断条件まで確認できます。 イメージ暗記カードなら「覚えた/まだ」に仕分けながら反復できます。
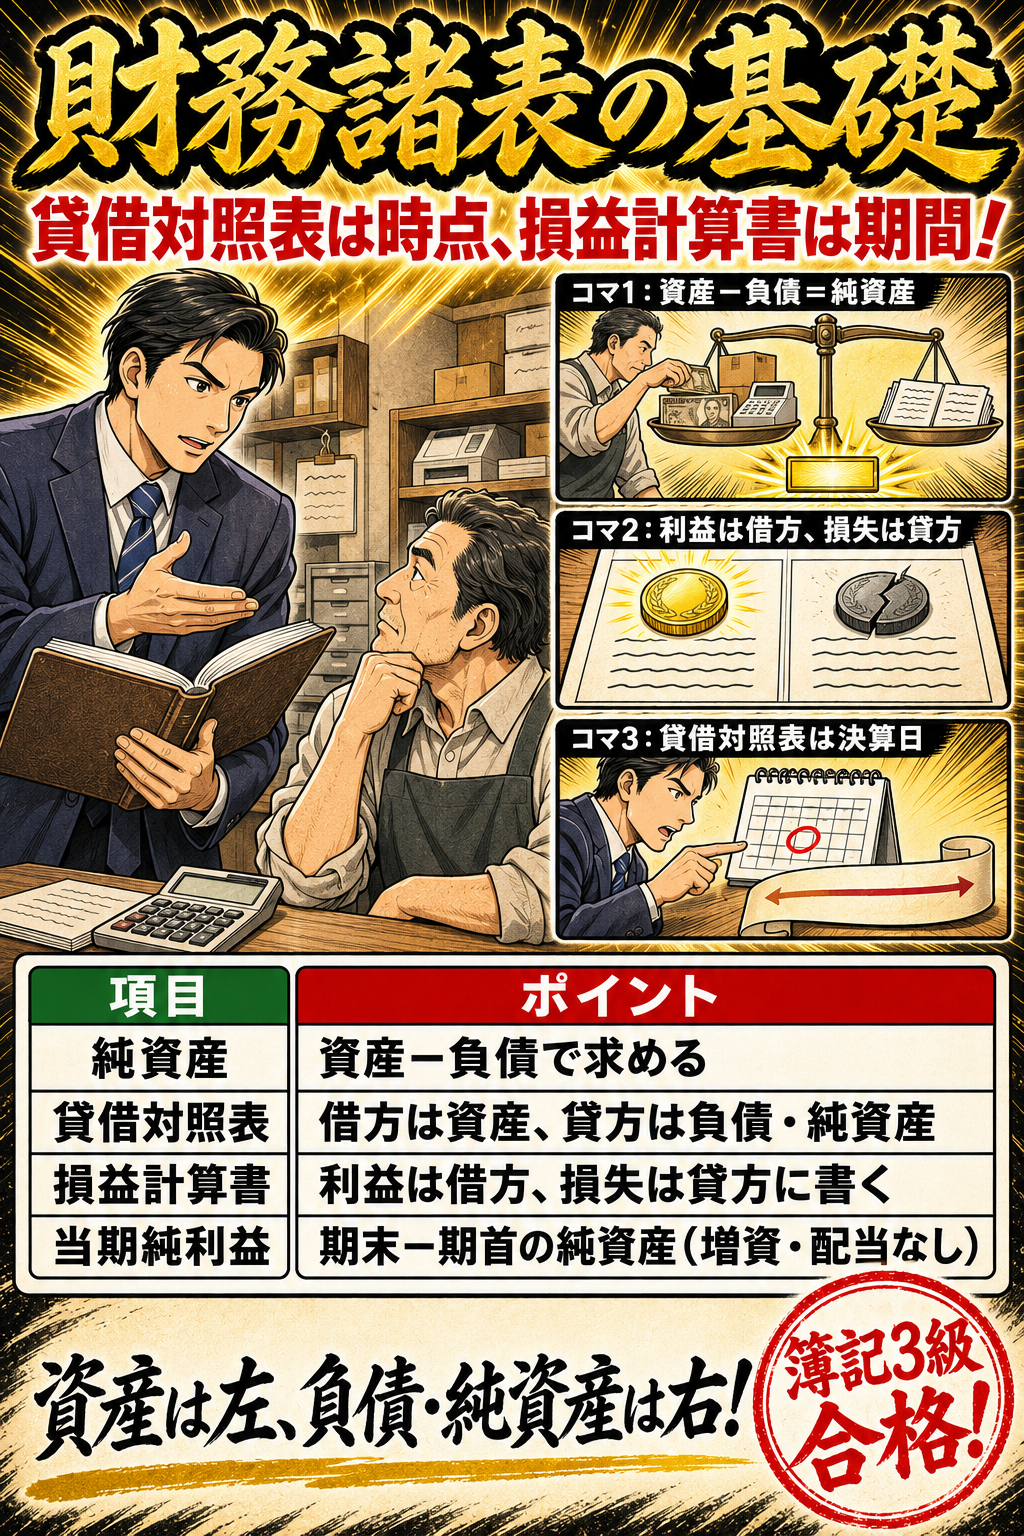
資産・負債・純資産・収益・費用と財務諸表の暗記図解。財務諸表の基礎。貸借対照表は時点、損益計算書は期間!。純資産:資産−負債で求める。貸借対照表:借方は資産、貸方は負債・純資産。損益計算書:利益は借方、損失は貸方に書く。当期純利益:期末−期首の純資産(増資・配当なし)。資産は左、負債・純資産は右!
図で覚える資産・負債・純資産・収益・費用と財務諸表

資産・負債・純資産は貸借対照表に、収益・費用は損益計算書に載ります。貸借対照表は決算日の財政状態、損益計算書は1会計期間の経営成績を表すことと、当期純利益がどちらの側に入るかを押さえると解けます。

要点と○×問題へ →
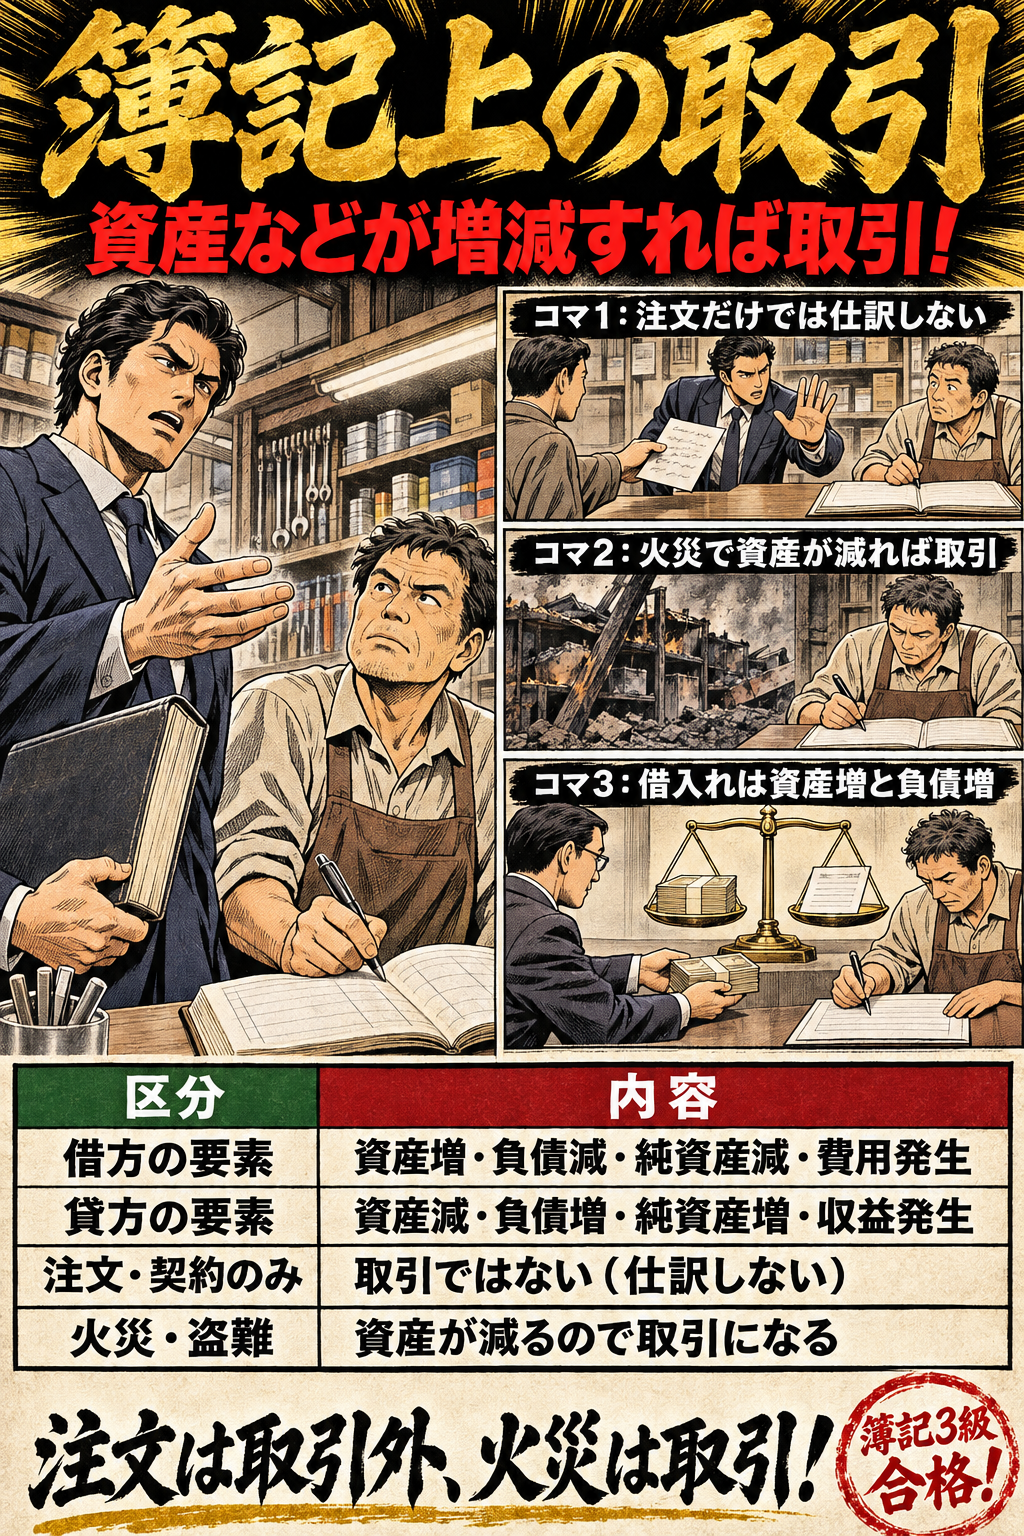
簿記上の取引と取引の8要素の暗記図解。簿記上の取引。資産などが増減すれば取引!。借方の要素:資産増・負債減・純資産減・費用発生。貸方の要素:資産減・負債増・純資産増・収益発生。注文・契約のみ:取引ではない(仕訳しない)。火災・盗難:資産が減るので取引になる。注文は取引外、火災は取引!
図で覚える簿記上の取引と取引の8要素

簿記上の取引は、資産・負債・純資産・収益・費用のどれかが増減する出来事です。注文や契約だけでは取引にならず、火災や盗難は取引になる点と、取引を借方と貸方の8要素の組み合わせに分けることを押さえると解けます。

要点と○×問題へ →
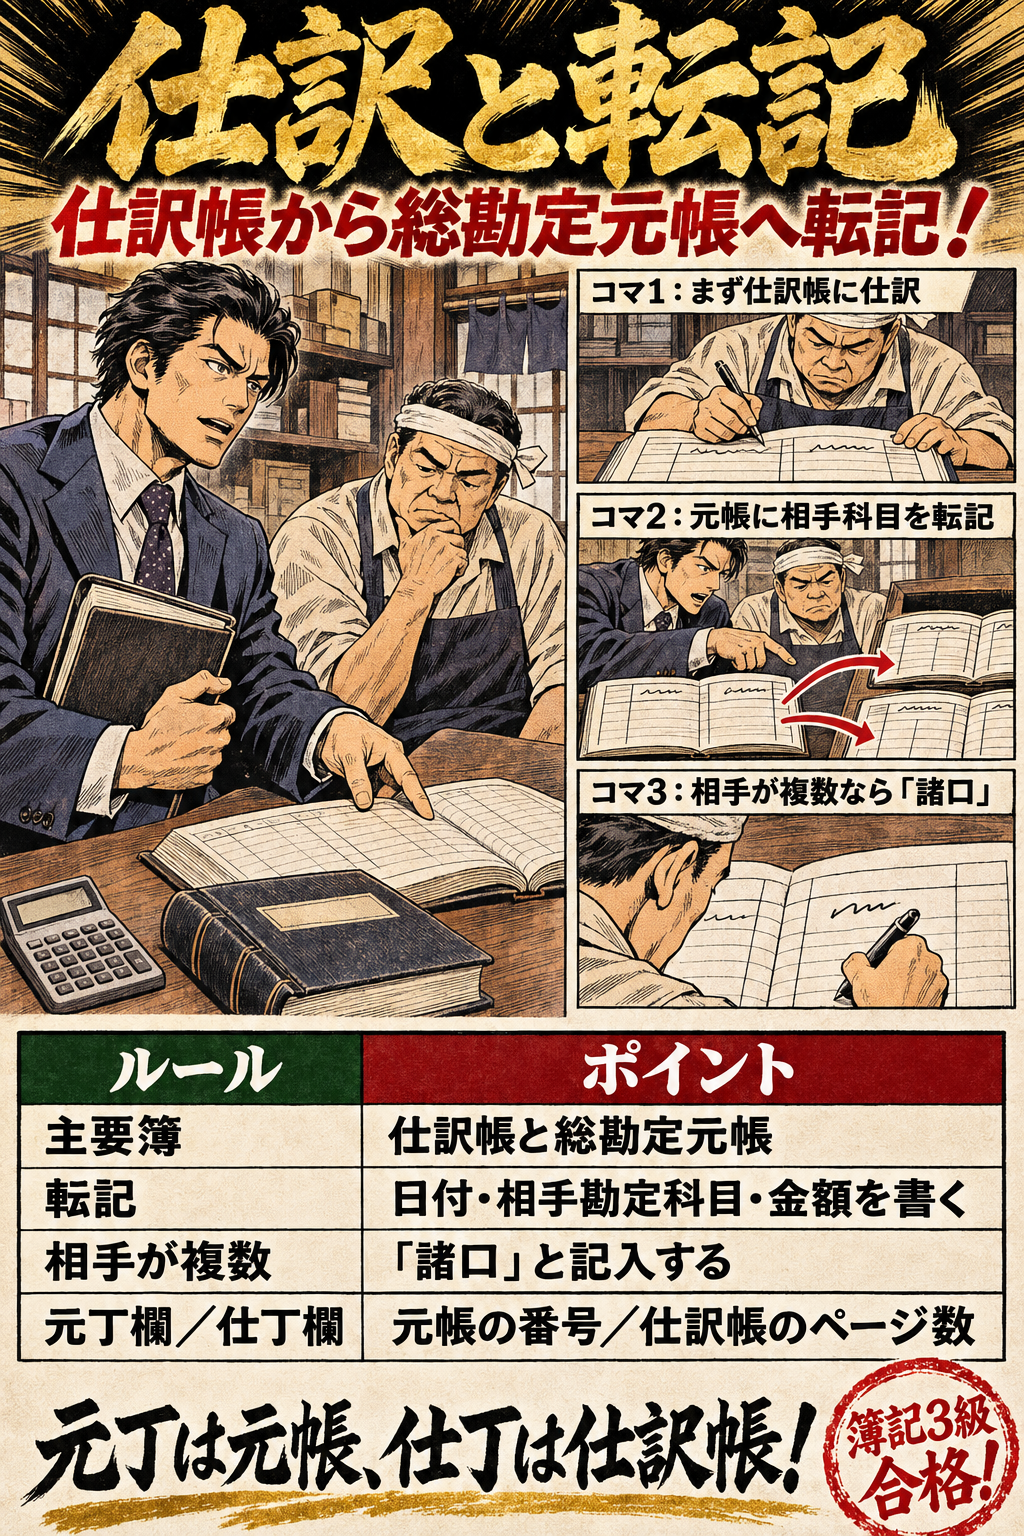
仕訳のルールと総勘定元帳への転記の暗記図解。仕訳と転記。仕訳帳から総勘定元帳へ転記!。主要簿:仕訳帳と総勘定元帳。転記:日付・相手勘定科目・金額を書く。相手が複数:「諸口」と記入する。元丁欄/仕丁欄:元帳の番号/仕訳帳のページ数。元丁は元帳、仕丁は仕訳帳!
図で覚える仕訳のルールと総勘定元帳への転記

仕訳は、取引を勘定科目と金額で借方と貸方に分けて書くことです。5要素ごとに増えたらどちら側に書くかを覚え、仕訳帳から総勘定元帳へ転記するときの相手科目と諸口の書き方を押さえると解けます。

要点と○×問題へ →
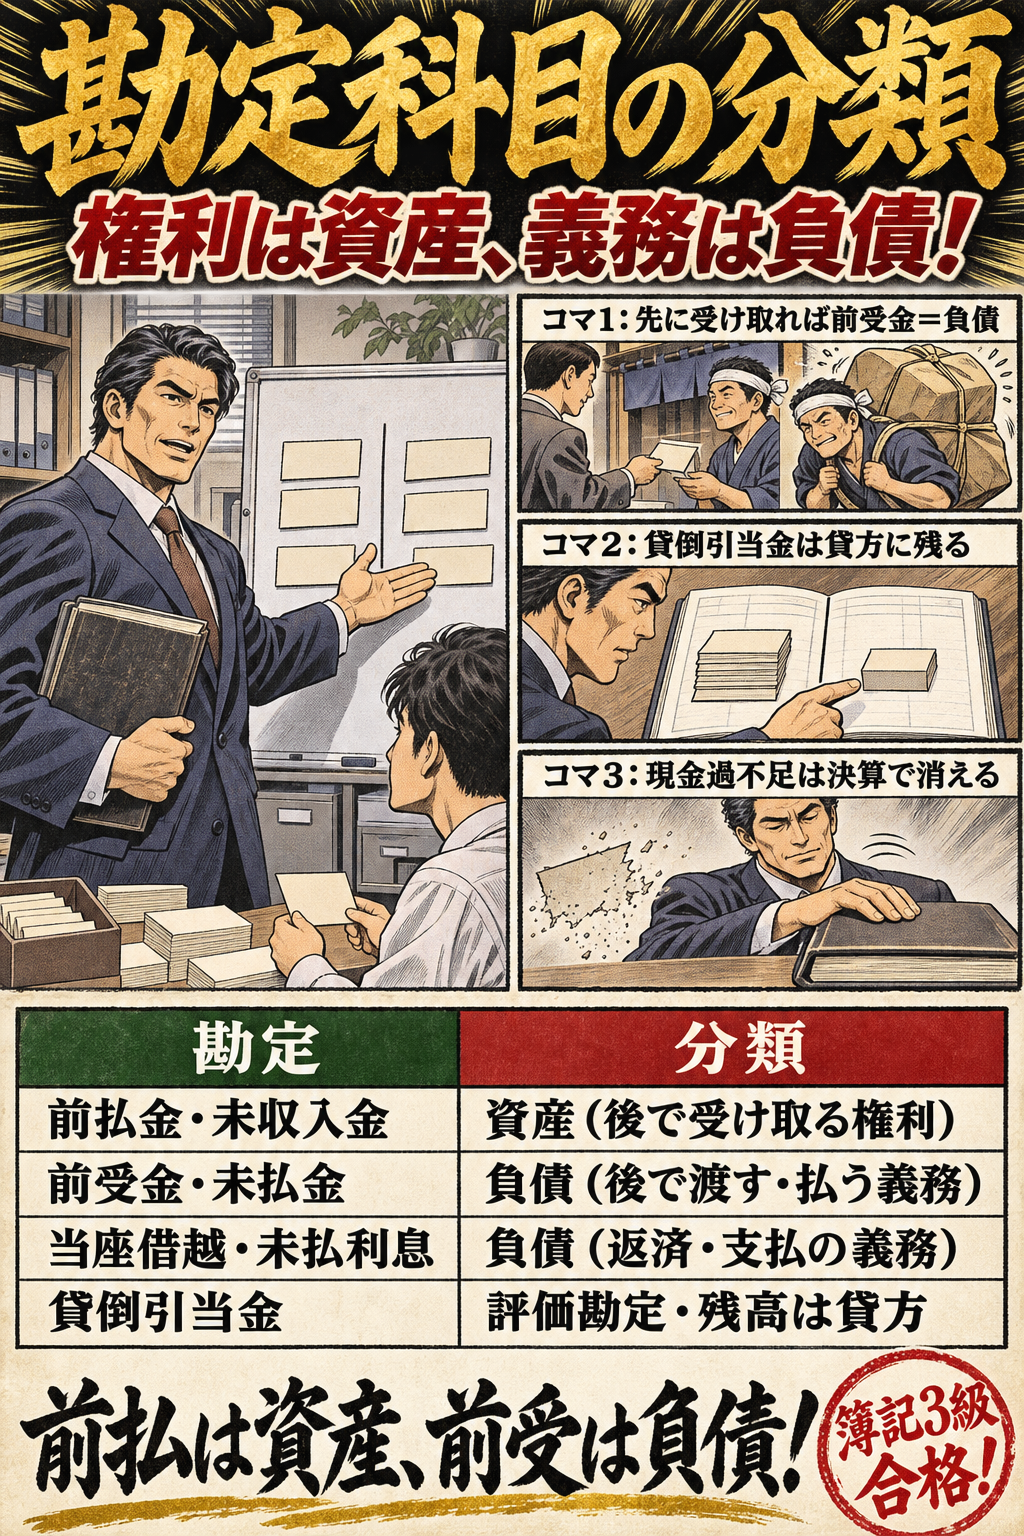
3級で使う勘定科目の分類の暗記図解。勘定科目の分類。権利は資産、義務は負債!。前払金・未収入金:資産(後で受け取る権利)。前受金・未払金:負債(後で渡す・払う義務)。当座借越・未払利息:負債(返済・支払の義務)。貸倒引当金:評価勘定・残高は貸方。前払は資産、前受は負債!
図で覚える3級で使う勘定科目の分類

3級の勘定科目は資産・負債・純資産・収益・費用に分かれます。前払金と前受金、未収入金と未払金のように対になる科目がどちらに属するかと、貸倒引当金のように資産から差し引く科目、決算までに残高がなくなる科目を押さえると解けます。

要点と○×問題へ →
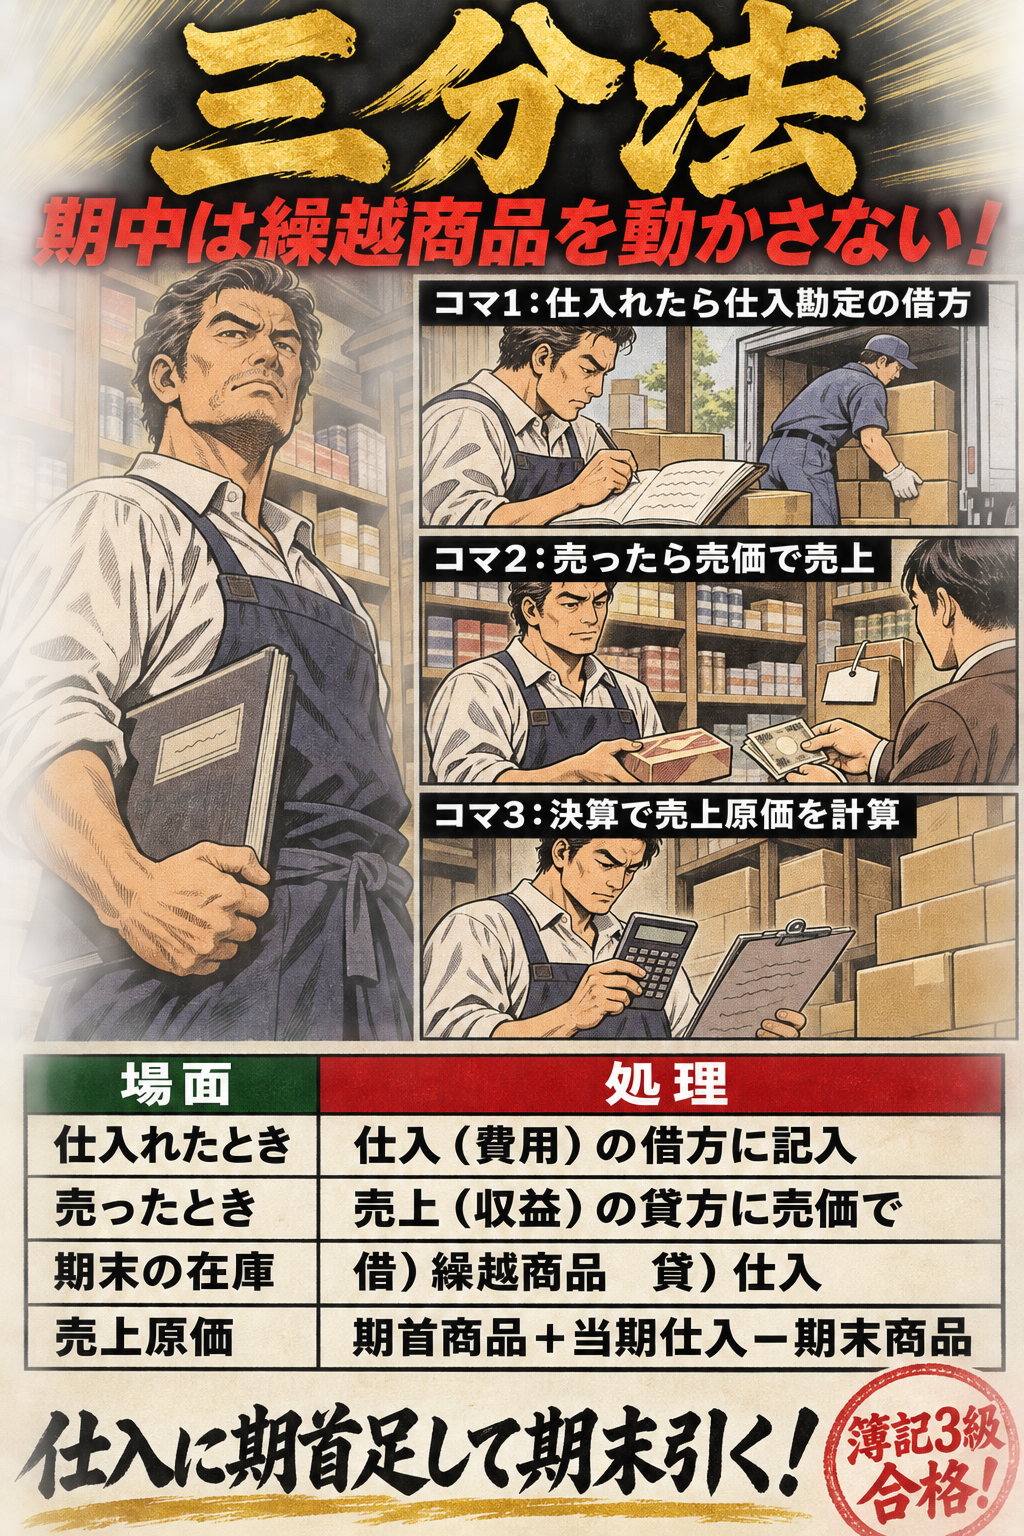
三分法(仕入・売上・繰越商品)の暗記図解。三分法。期中は繰越商品を動かさない!。仕入れたとき:仕入(費用)の借方に記入。売ったとき:売上(収益)の貸方に売価で。期末の在庫:借)繰越商品 貸)仕入。売上原価:期首商品+当期仕入−期末商品。仕入に期首足して期末引く!
図で覚える三分法(仕入・売上・繰越商品)

三分法では、商品を買ったら仕入(費用)、売ったら売上(収益)に記入し、残った商品は決算で繰越商品(資産)に振り替えます。売上は売価で記入することと、販売目的かどうかで商品と備品を分けることを押さえると解けます。

要点と○×問題へ →
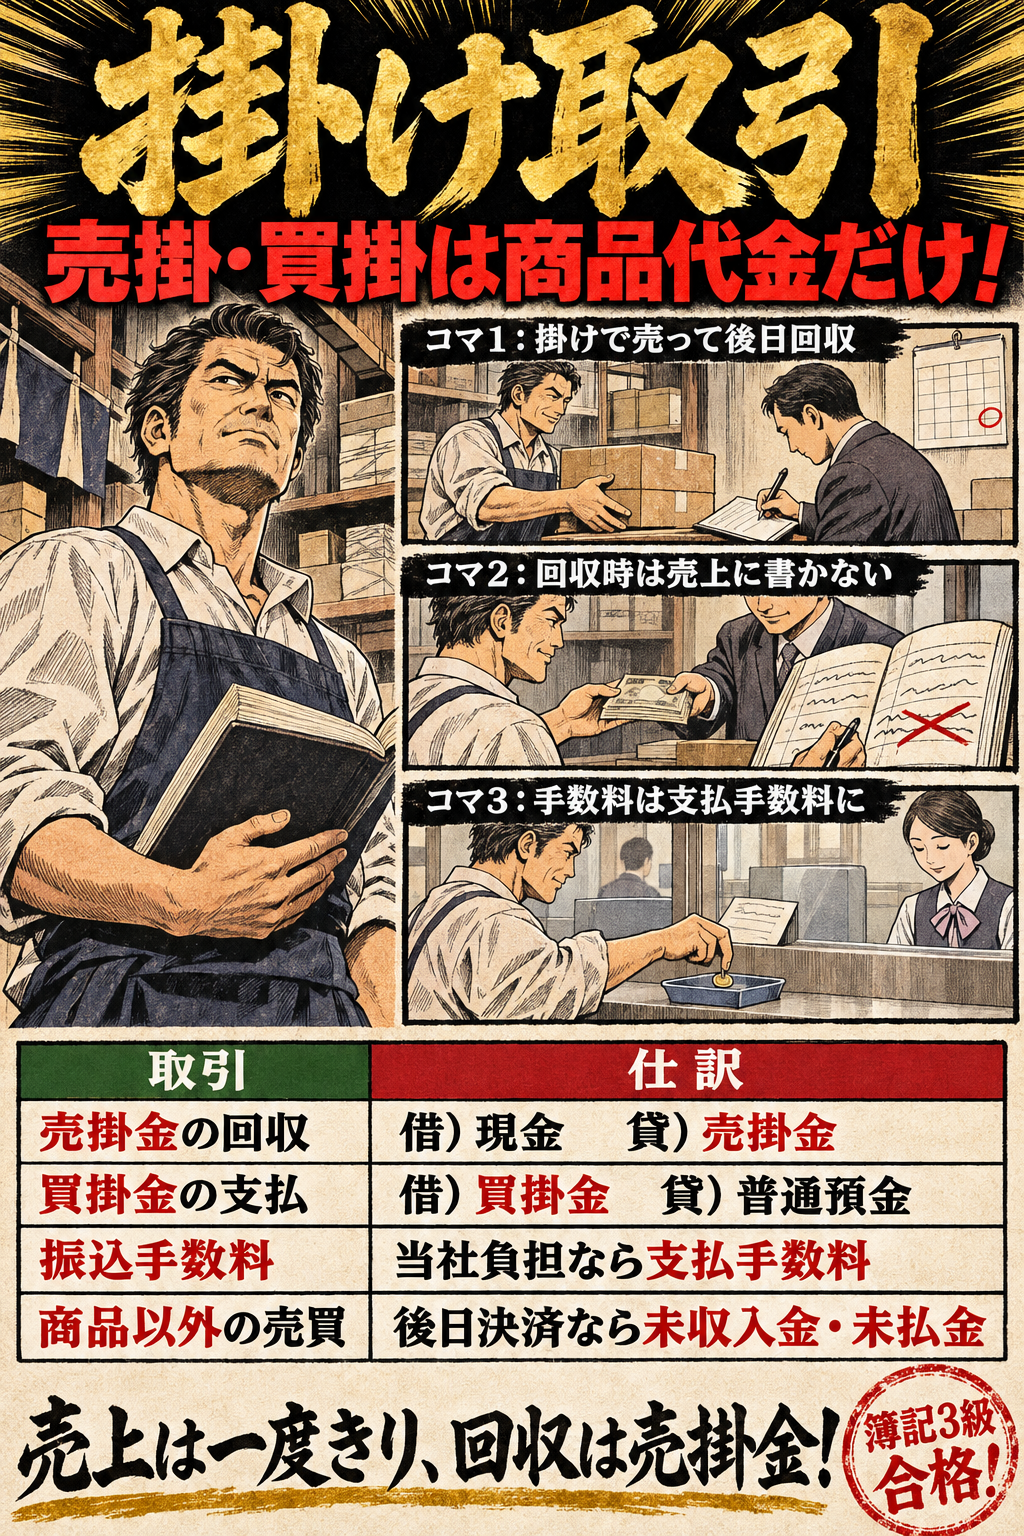
掛け取引(売掛金・買掛金)の暗記図解。掛け取引。売掛・買掛は商品代金だけ!。売掛金の回収:借)現金 貸)売掛金。買掛金の支払:借)買掛金 貸)普通預金。振込手数料:当社負担なら支払手数料。商品以外の売買:後日決済なら未収入金・未払金。売上は一度きり、回収は売掛金!
図で覚える掛け取引(売掛金・買掛金)

商品の代金を後で受け取る権利は売掛金、後で支払う義務は買掛金です。回収・支払では売上・仕入ではなく売掛金・買掛金を減らすこと、商品以外の後払いは未収入金・未払金を使うこと、振込手数料の扱いを押さえると解けます。

要点と○×問題へ →
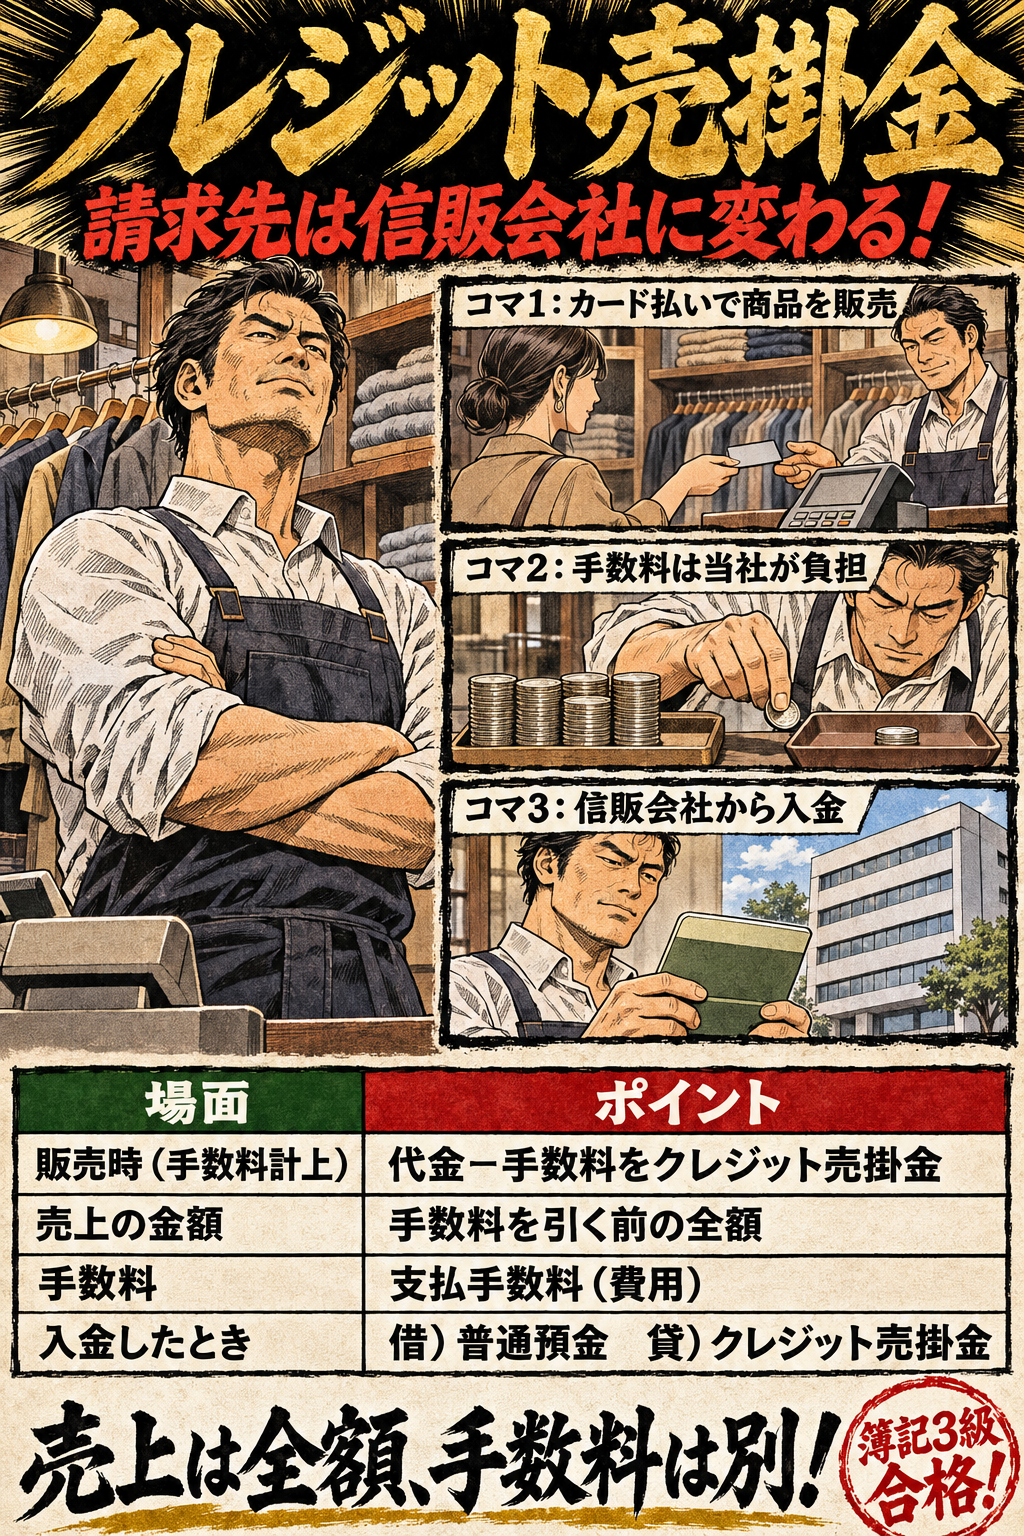
クレジット売掛金の暗記図解。クレジット売掛金。請求先は信販会社に変わる!。販売時(手数料計上):代金−手数料をクレジット売掛金。売上の金額:手数料を引く前の全額。手数料:支払手数料(費用)。入金したとき:借)普通預金 貸)クレジット売掛金。売上は全額、手数料は別!
図で覚えるクレジット売掛金

クレジットカード払いで商品を売ると、代金は信販会社に請求するのでクレジット売掛金を使います。売上は手数料を引く前の全額で記入し、信販会社への手数料は支払手数料とすることと、手数料の計算を押さえると解けます。

要点と○×問題へ →
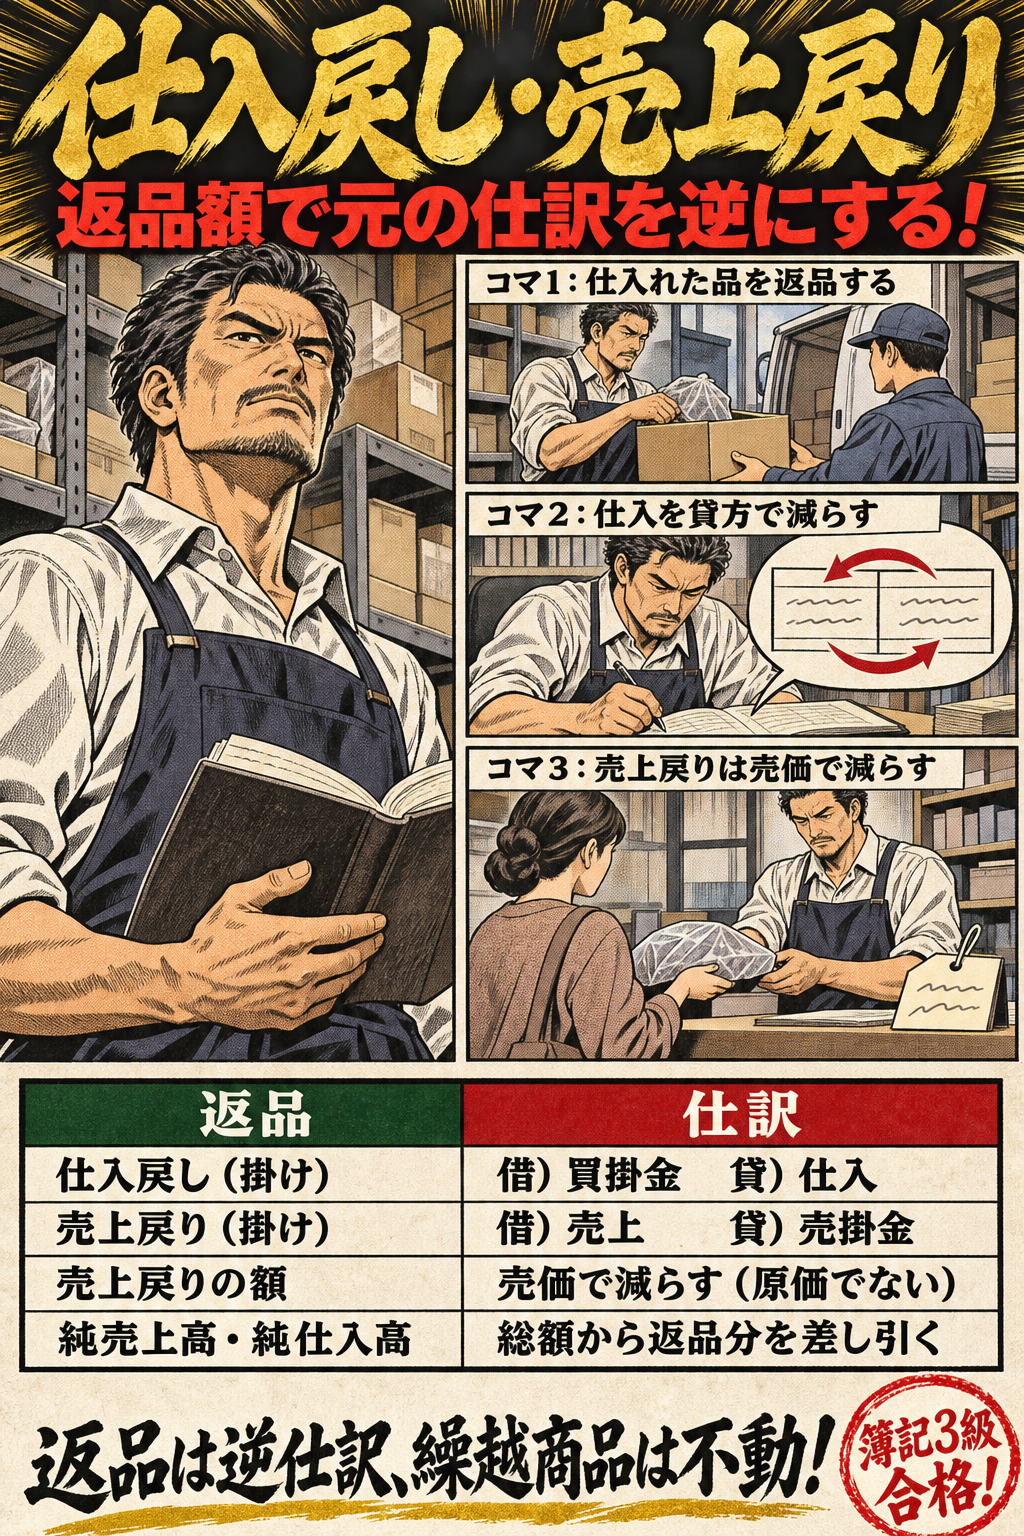
返品(仕入戻し・売上戻り)の暗記図解。仕入戻し・売上戻り。返品額で元の仕訳を逆にする!。仕入戻し(掛け):借)買掛金 貸)仕入。売上戻り(掛け):借)売上 貸)売掛金。売上戻りの額:売価で減らす(原価でない)。純売上高・純仕入高:総額から返品分を差し引く。返品は逆仕訳、繰越商品は不動!
図で覚える返品(仕入戻し・売上戻り)

仕入れた商品を返すのが仕入戻し、売った商品が返されるのが売上戻りです。どちらも元の仕訳の借方と貸方を逆にして返品額で記入し、繰越商品は使わないこと、売上戻りは売価で減らすことを押さえると解けます。

要点と○×問題へ →
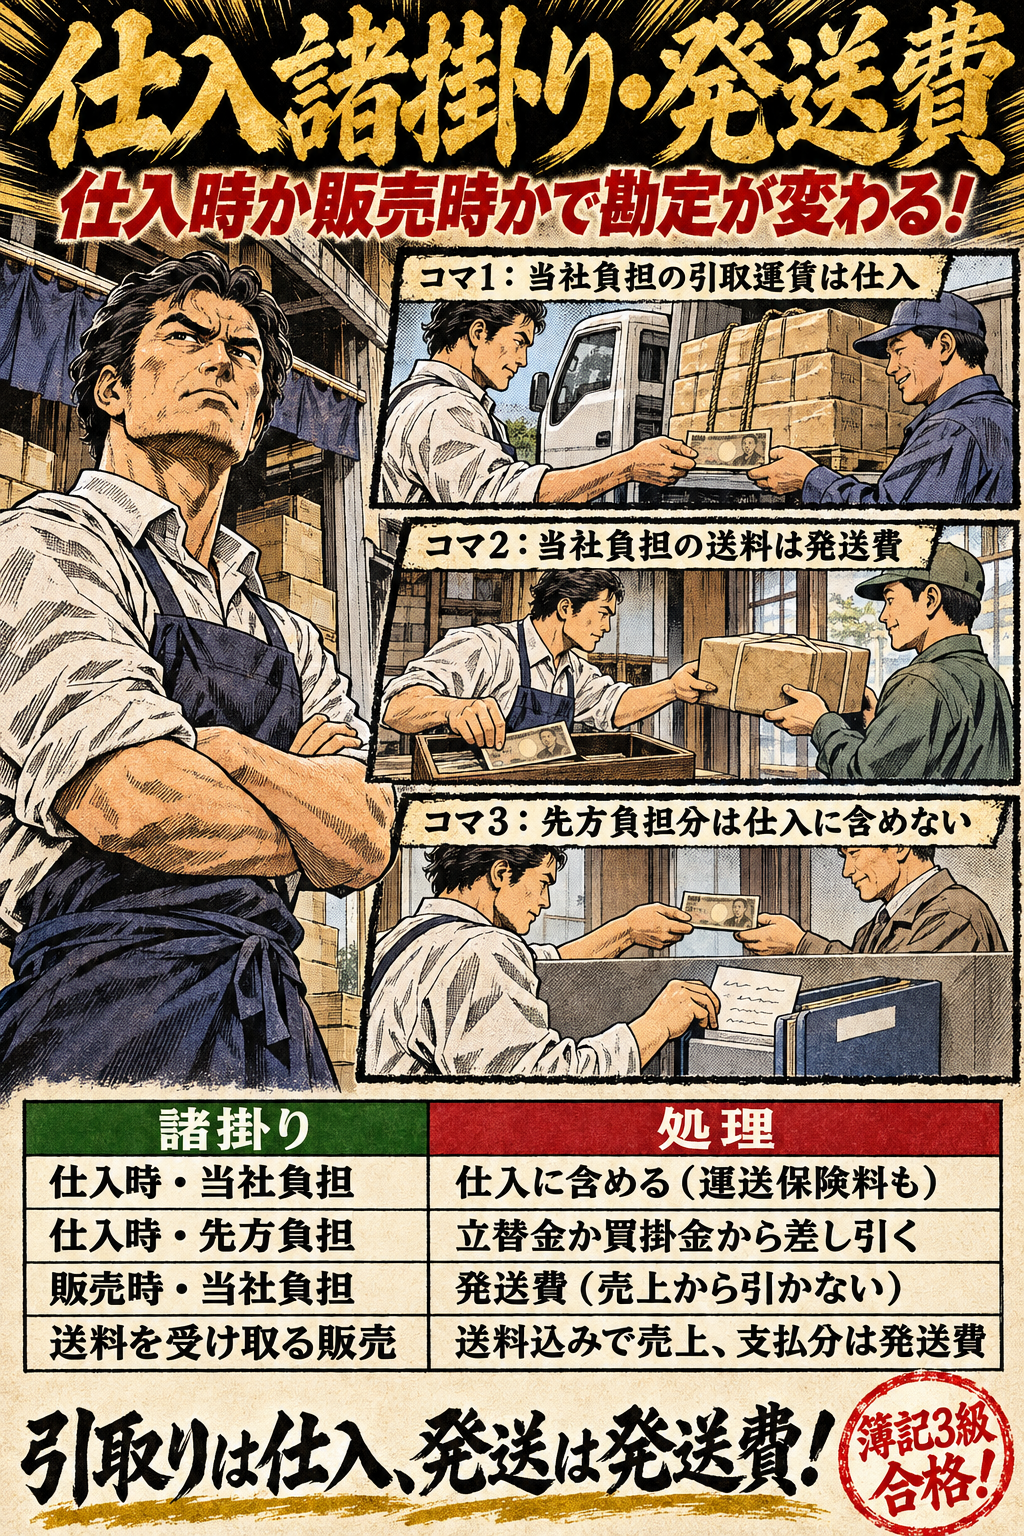
仕入諸掛り・売上諸掛り(発送費)の暗記図解。仕入諸掛り・発送費。仕入時か販売時かで勘定が変わる!。仕入時・当社負担:仕入に含める(運送保険料も)。仕入時・先方負担:立替金か買掛金から差し引く。販売時・当社負担:発送費(売上から引かない)。送料を受け取る販売:送料込みで売上、支払分は発送費。引取りは仕入、発送は発送費!
図で覚える仕入諸掛り・売上諸掛り(発送費)

商品を仕入れるときの引取運賃などの諸掛りは仕入に含め、売るときに当社が払う送料は発送費とします。送料を顧客から受け取る販売では送料も売上に含めることと、仕入先が負担する諸掛りを立て替えたときの扱いを押さえると解けます。

要点と○×問題へ →
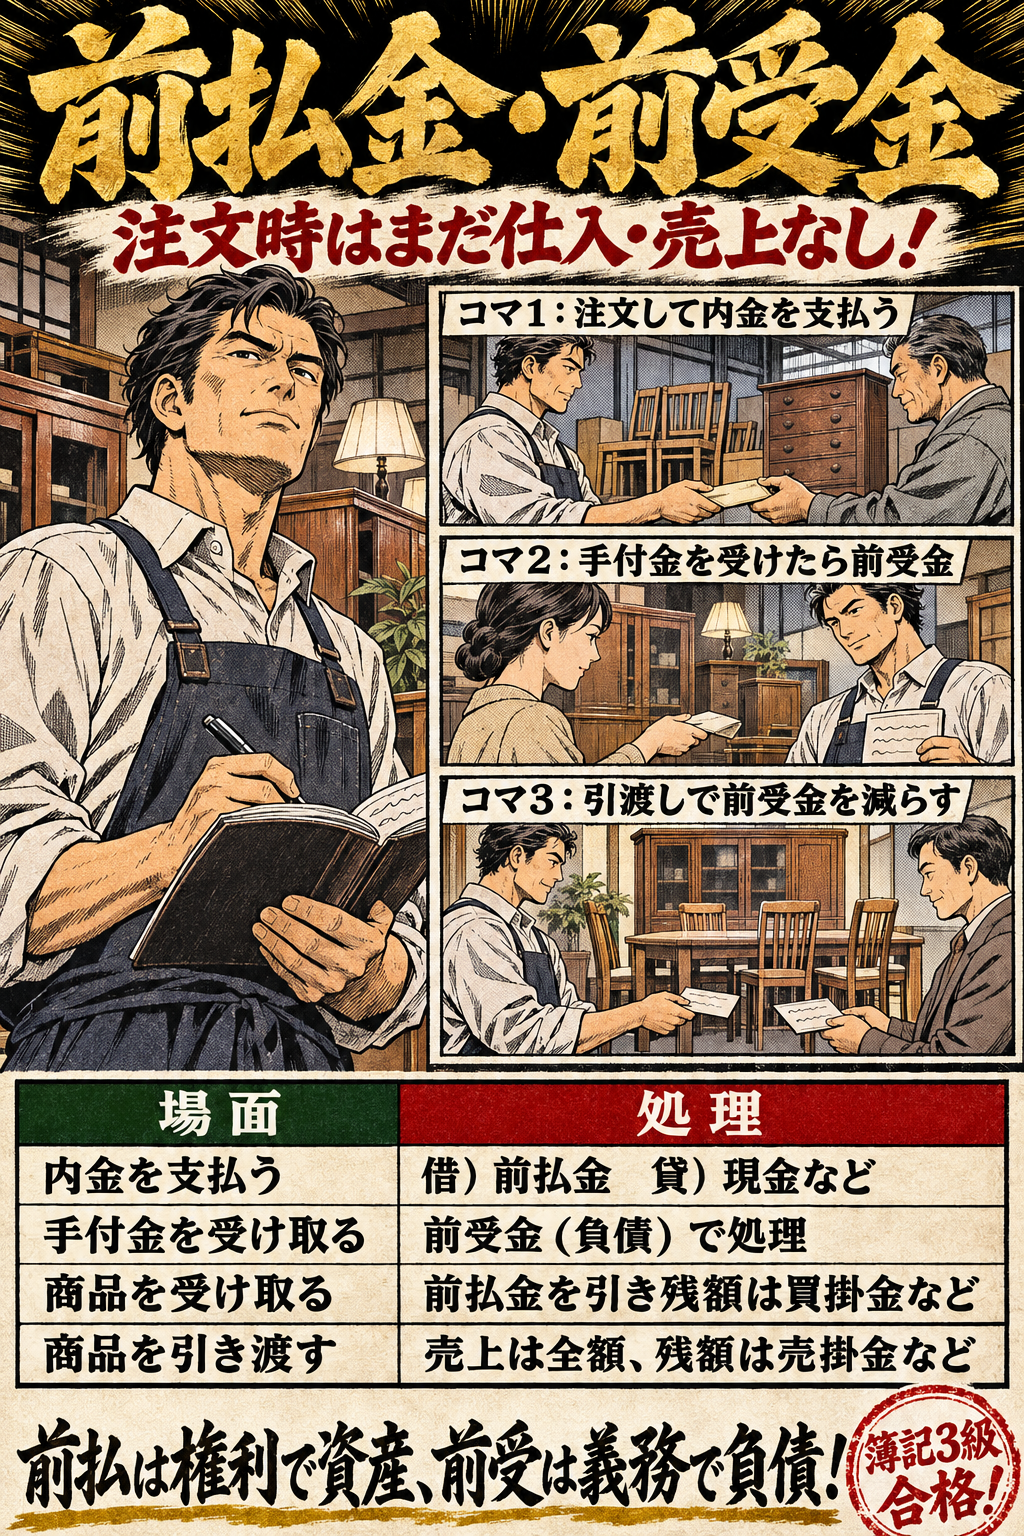
前払金・前受金(内金・手付金)の暗記図解。前払金・前受金。注文時はまだ仕入・売上なし!。内金を支払う:借)前払金 貸)現金など。手付金を受け取る:前受金(負債)で処理。商品を受け取る:前払金を引き残額は買掛金など。商品を引き渡す:売上は全額、残額は売掛金など。前払は権利で資産、前受は義務で負債!
図で覚える前払金・前受金(内金・手付金)

商品の注文時に代金の一部を先に払えば前払金(資産)、先に受け取れば前受金(負債)です。注文の時点では仕入・売上を記入しないこと、商品の受渡し時に前払金・前受金を差し引くこと、仮払金・仮受金との違いを押さえると解けます。

要点と○×問題へ →
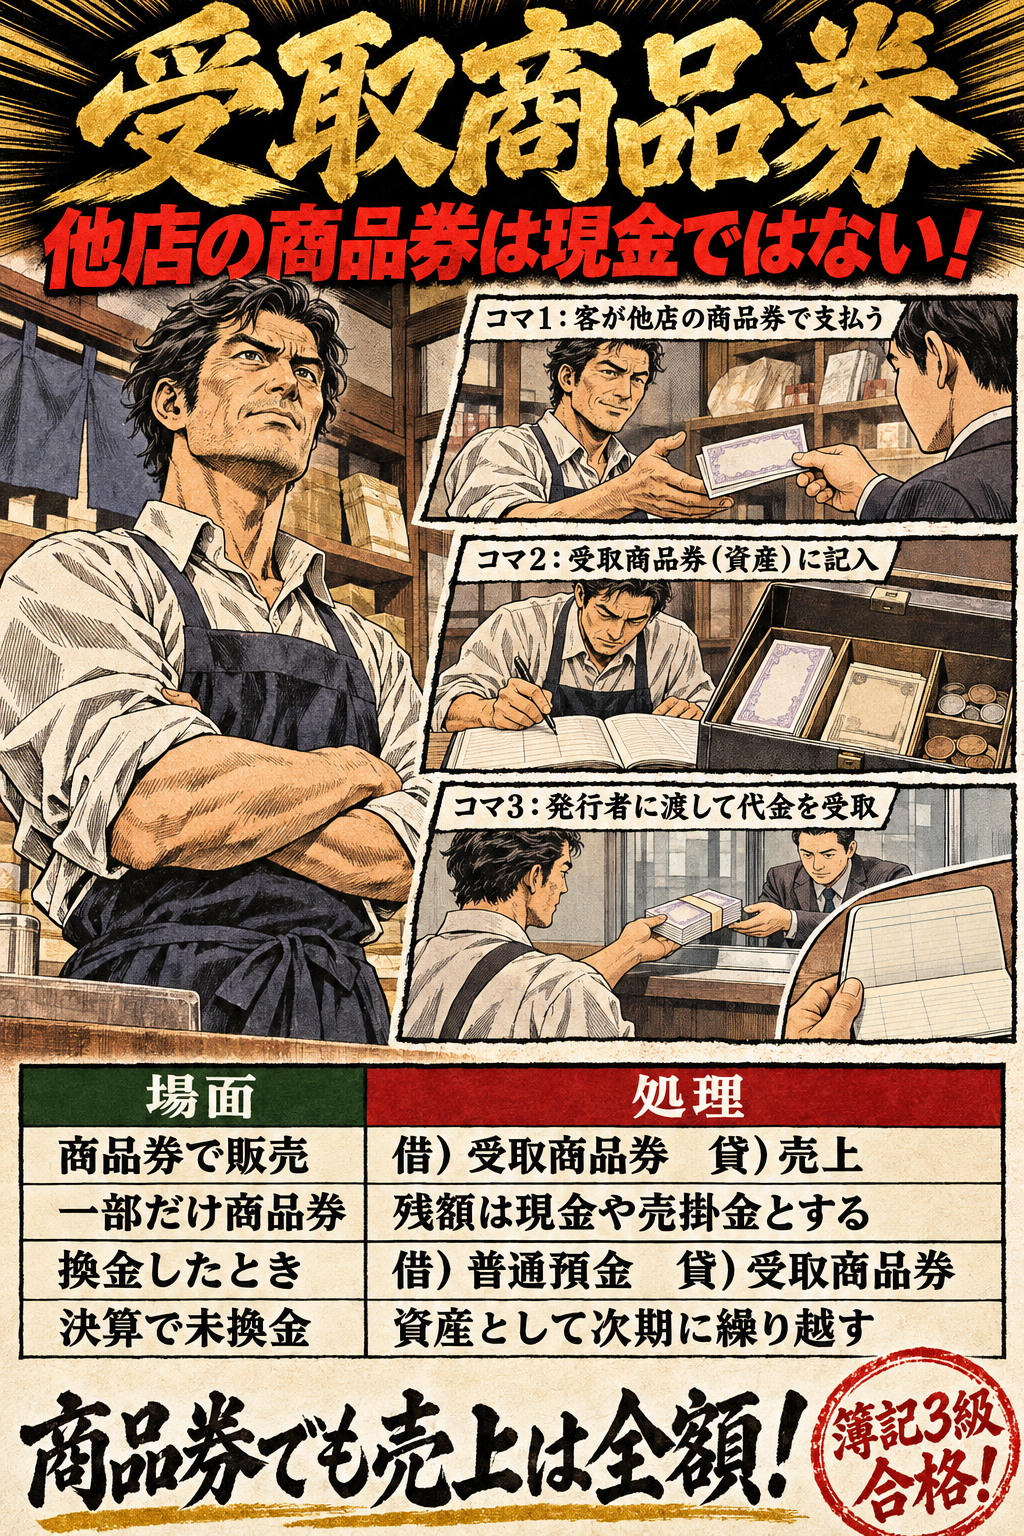
受取商品券の暗記図解。受取商品券。他店の商品券は現金ではない!。商品券で販売:借)受取商品券 貸)売上。一部だけ商品券:残額は現金や売掛金とする。換金したとき:借)普通預金 貸)受取商品券。決算で未換金:資産として次期に繰り越す。商品券でも売上は全額!
図で覚える受取商品券

自治体や商店街などが発行した商品券を代金として受け取ったら、受取商品券(資産)とします。現金や売掛金と区別すること、売上は代金の全額で記入すること、発行者に引き渡して換金したら受取商品券を減らすことを押さえると解けます。

要点と○×問題へ →
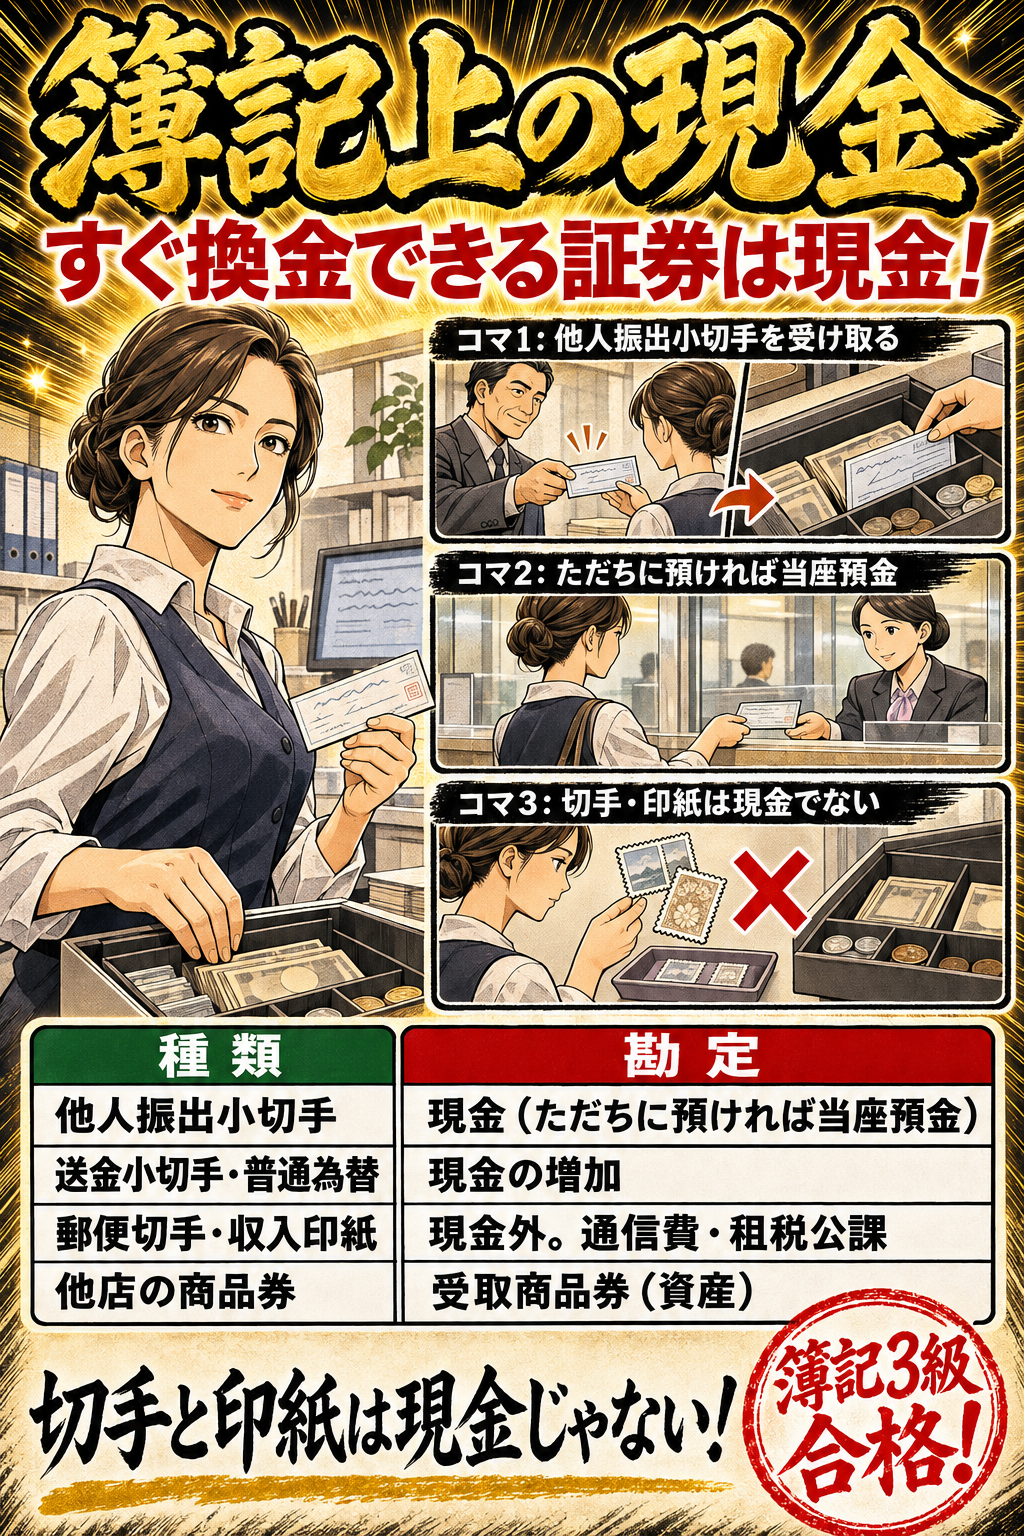
簿記上の現金(通貨代用証券)の暗記図解。簿記上の現金。すぐ換金できる証券は現金!。他人振出小切手:現金(ただちに預ければ当座預金)。送金小切手・普通為替:現金の増加。郵便切手・収入印紙:現金外。通信費・租税公課。他店の商品券:受取商品券(資産)。切手と印紙は現金じゃない!
図で覚える簿記上の現金(通貨代用証券)

受け取ったものを現金とするか、当座預金・受取商品券など別の勘定にするかを区別すると解けます。他人振出小切手・送金小切手・普通為替証書は現金です。受け取った小切手をただちに当座預金へ預けたときは当座預金になります。

要点と○×問題へ →
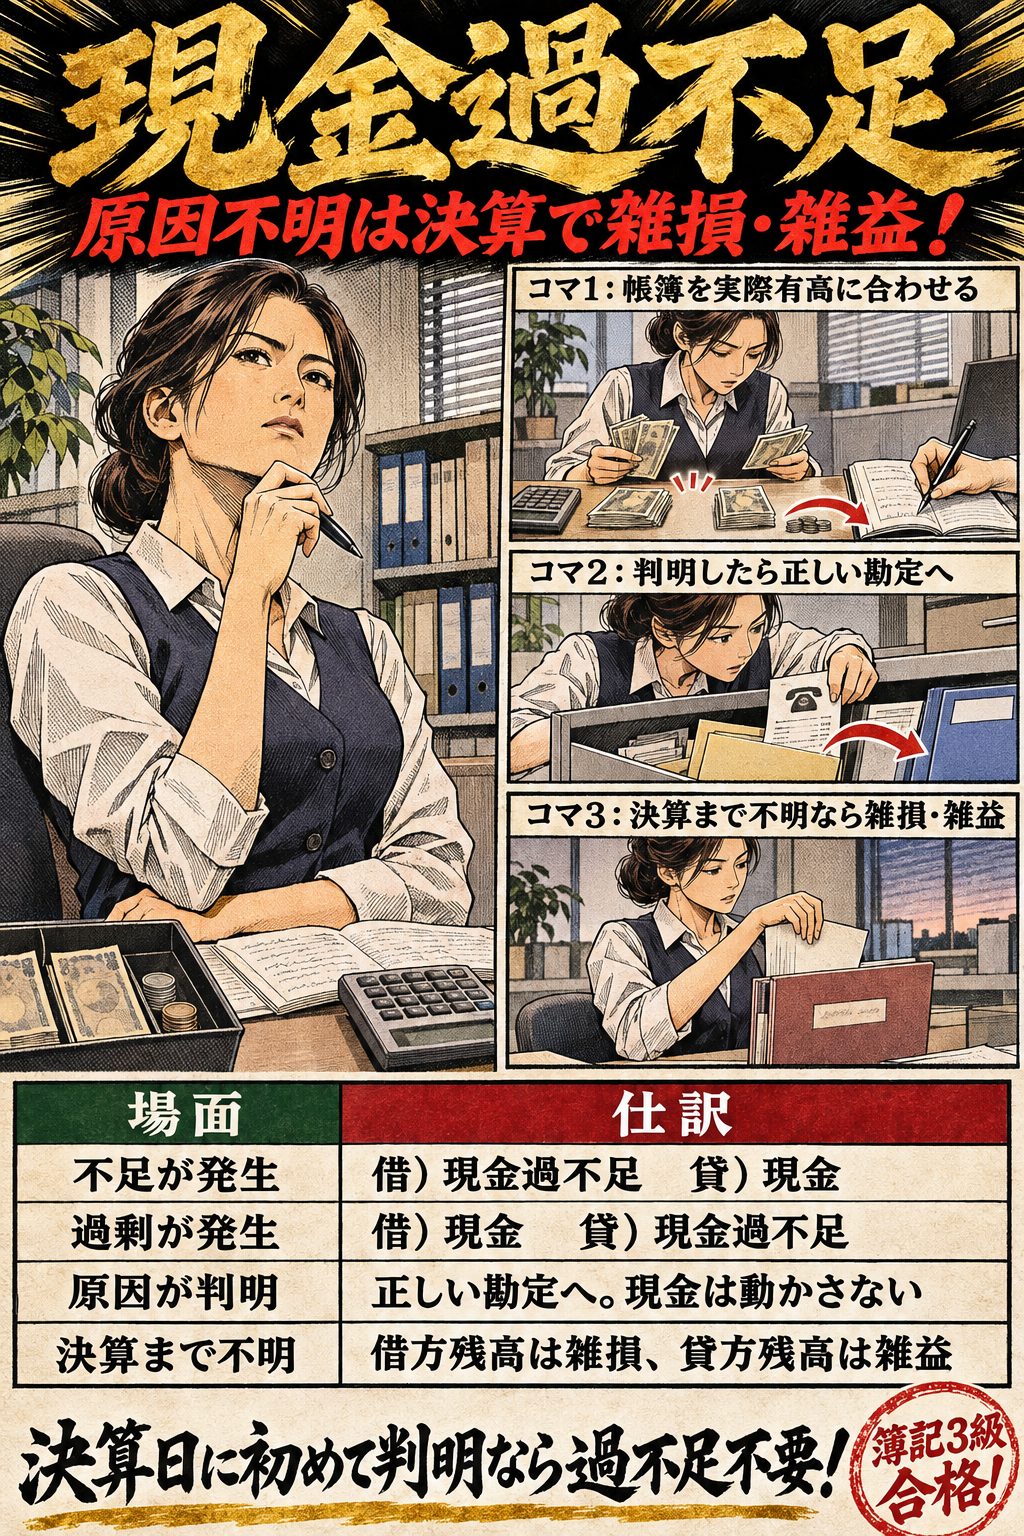
現金過不足の暗記図解。現金過不足。原因不明は決算で雑損・雑益!。不足が発生:借)現金過不足 貸)現金。過剰が発生:借)現金 貸)現金過不足。原因が判明:正しい勘定へ。現金は動かさない。決算まで不明:借方残高は雑損、貸方残高は雑益。決算日に初めて判明なら過不足不要!
図で覚える現金過不足

帳簿残高と実際有高のどちらが多いかで、現金過不足を借方・貸方のどちらに書くかが決まります。原因が分かれば正しい勘定へ振り替え、決算まで不明なら借方残高は雑損、貸方残高は雑益にします。決算日に初めて分かった差額は直接雑損・雑益です。

要点と○×問題へ →
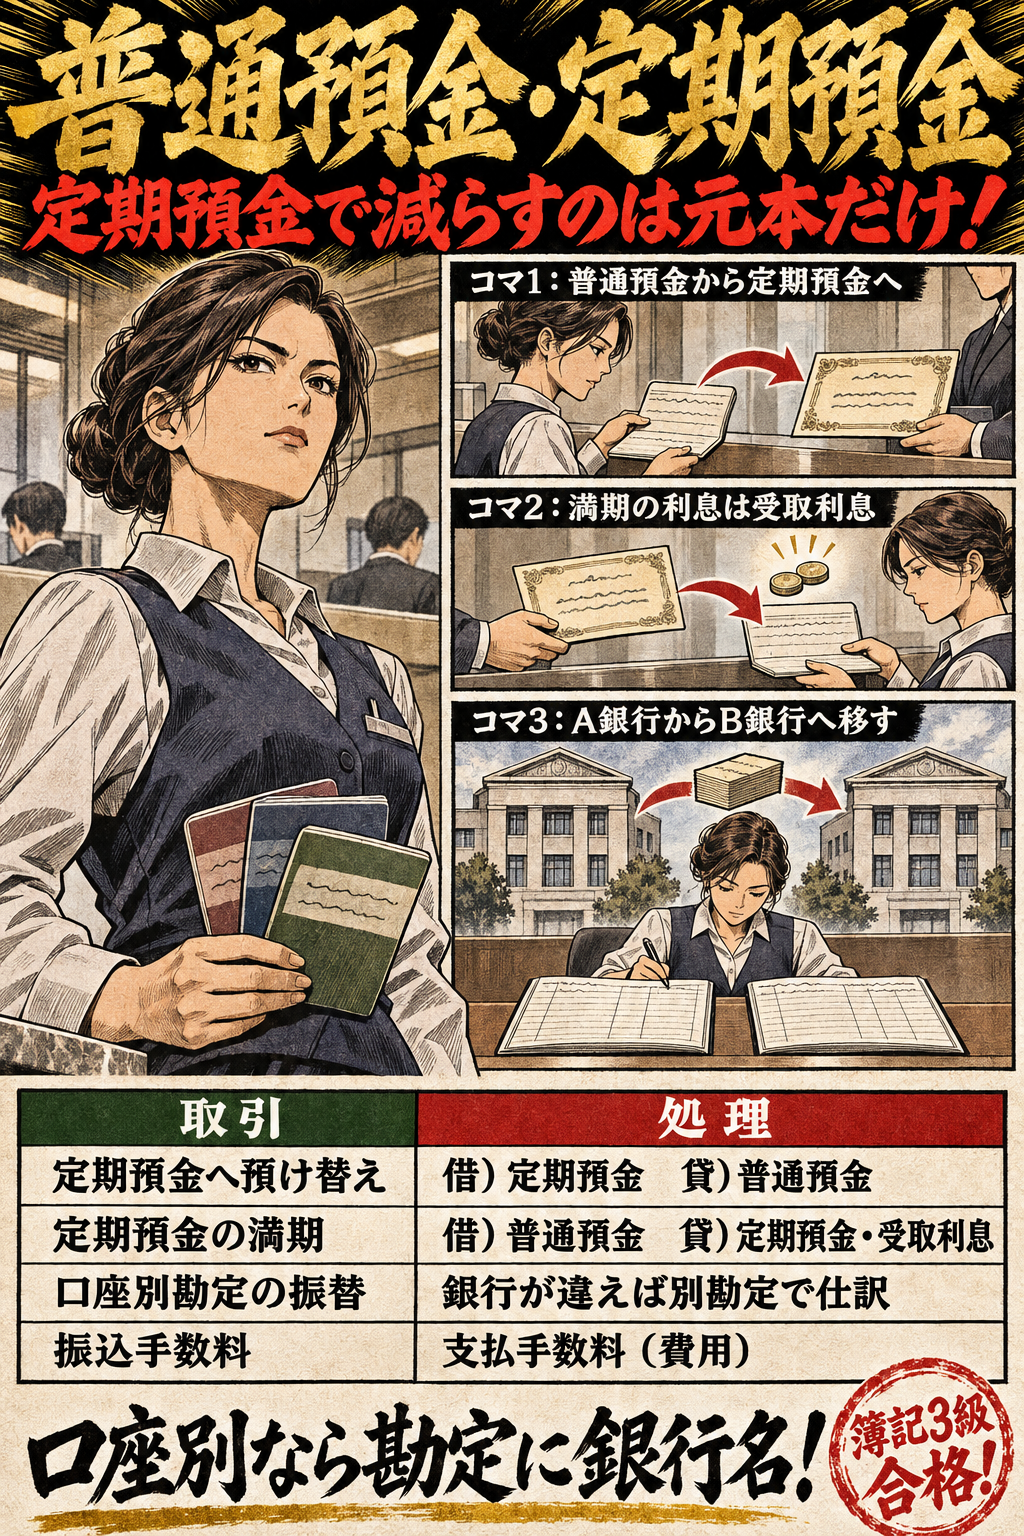
普通預金・定期預金と口座別の管理の暗記図解。普通預金・定期預金。定期預金で減らすのは元本だけ!。定期預金へ預け替え:借)定期預金 貸)普通預金。定期預金の満期:借)普通預金 貸)定期預金・受取利息。口座別勘定の振替:銀行が違えば別勘定で仕訳。振込手数料:支払手数料(費用)。口座別なら勘定に銀行名!
図で覚える普通預金・定期預金と口座別の管理

預金どうしの預け替えでは、減る口座を貸方、増える口座を借方に書きます。定期預金の満期では元本と利息(受取利息)を分けます。口座ごとに勘定を設けているときは、同じ種類の預金でも銀行が違えば別の勘定として振替の仕訳をします。

要点と○×問題へ →
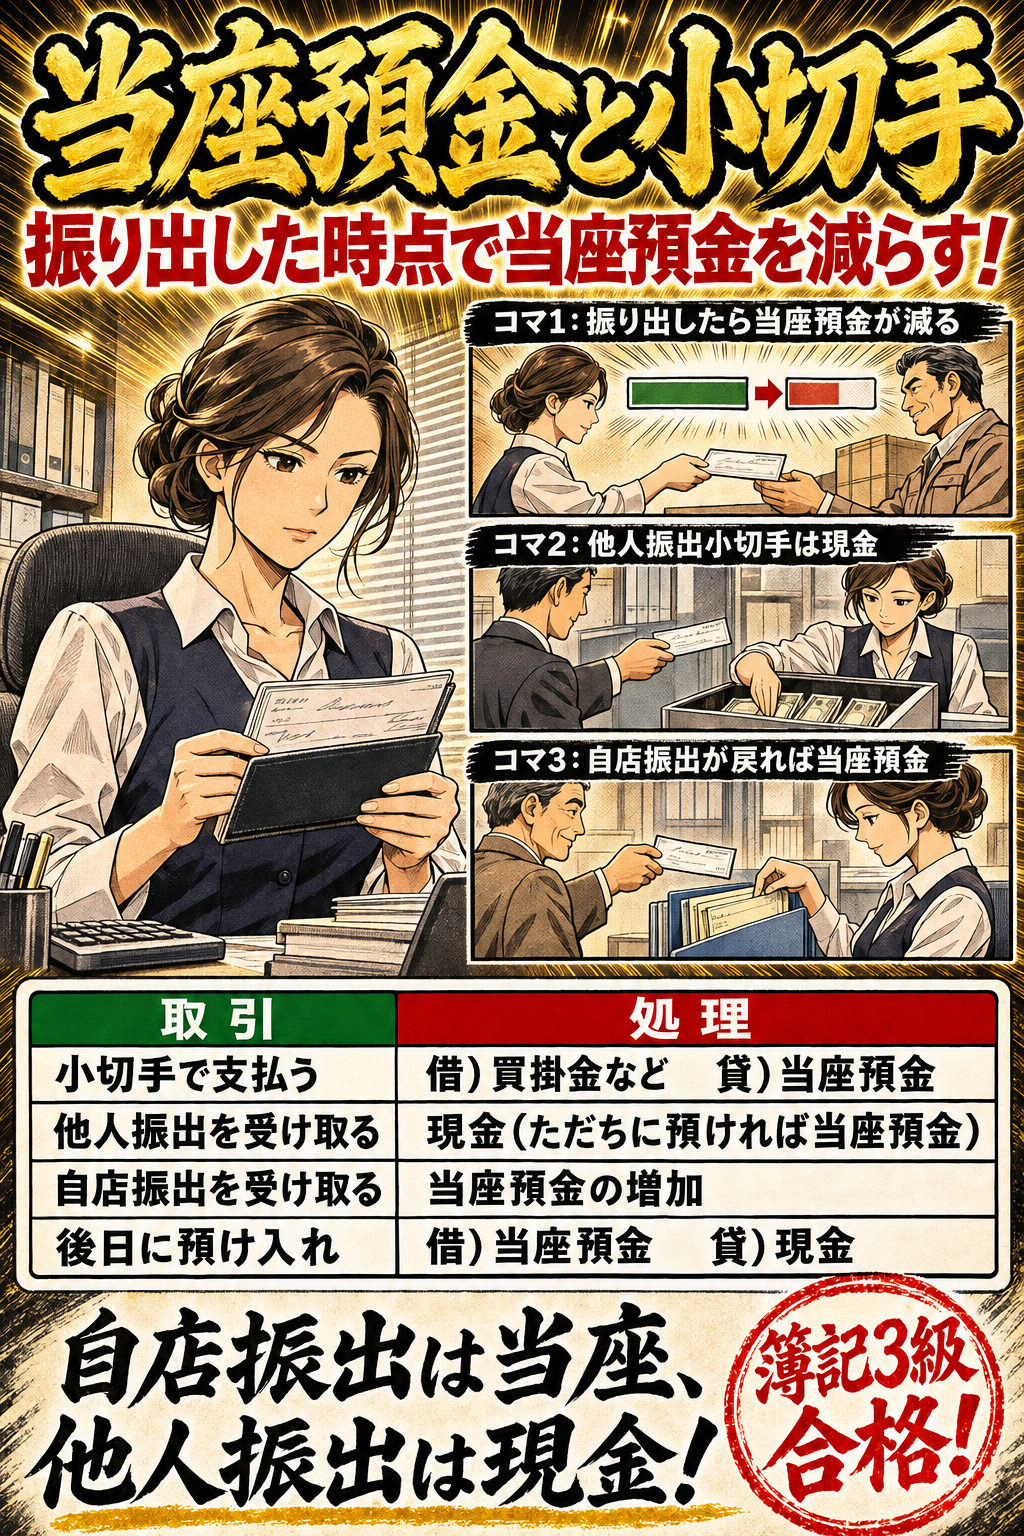
当座預金と小切手の暗記図解。当座預金と小切手。振り出した時点で当座預金を減らす!。小切手で支払う:借)買掛金など 貸)当座預金。他人振出を受け取る:現金(ただちに預ければ当座預金)。自店振出を受け取る:当座預金の増加。後日に預け入れ:借)当座預金 貸)現金。自店振出は当座、他人振出は現金!
図で覚える当座預金と小切手

小切手は振り出した時点で当座預金を減らします。受け取った小切手は、他人振出なら現金、自店が以前に振り出したものなら当座預金の増加です。誰が振り出した小切手か、どちらの立場の仕訳かを問題文から読み取ると解けます。

要点と○×問題へ →
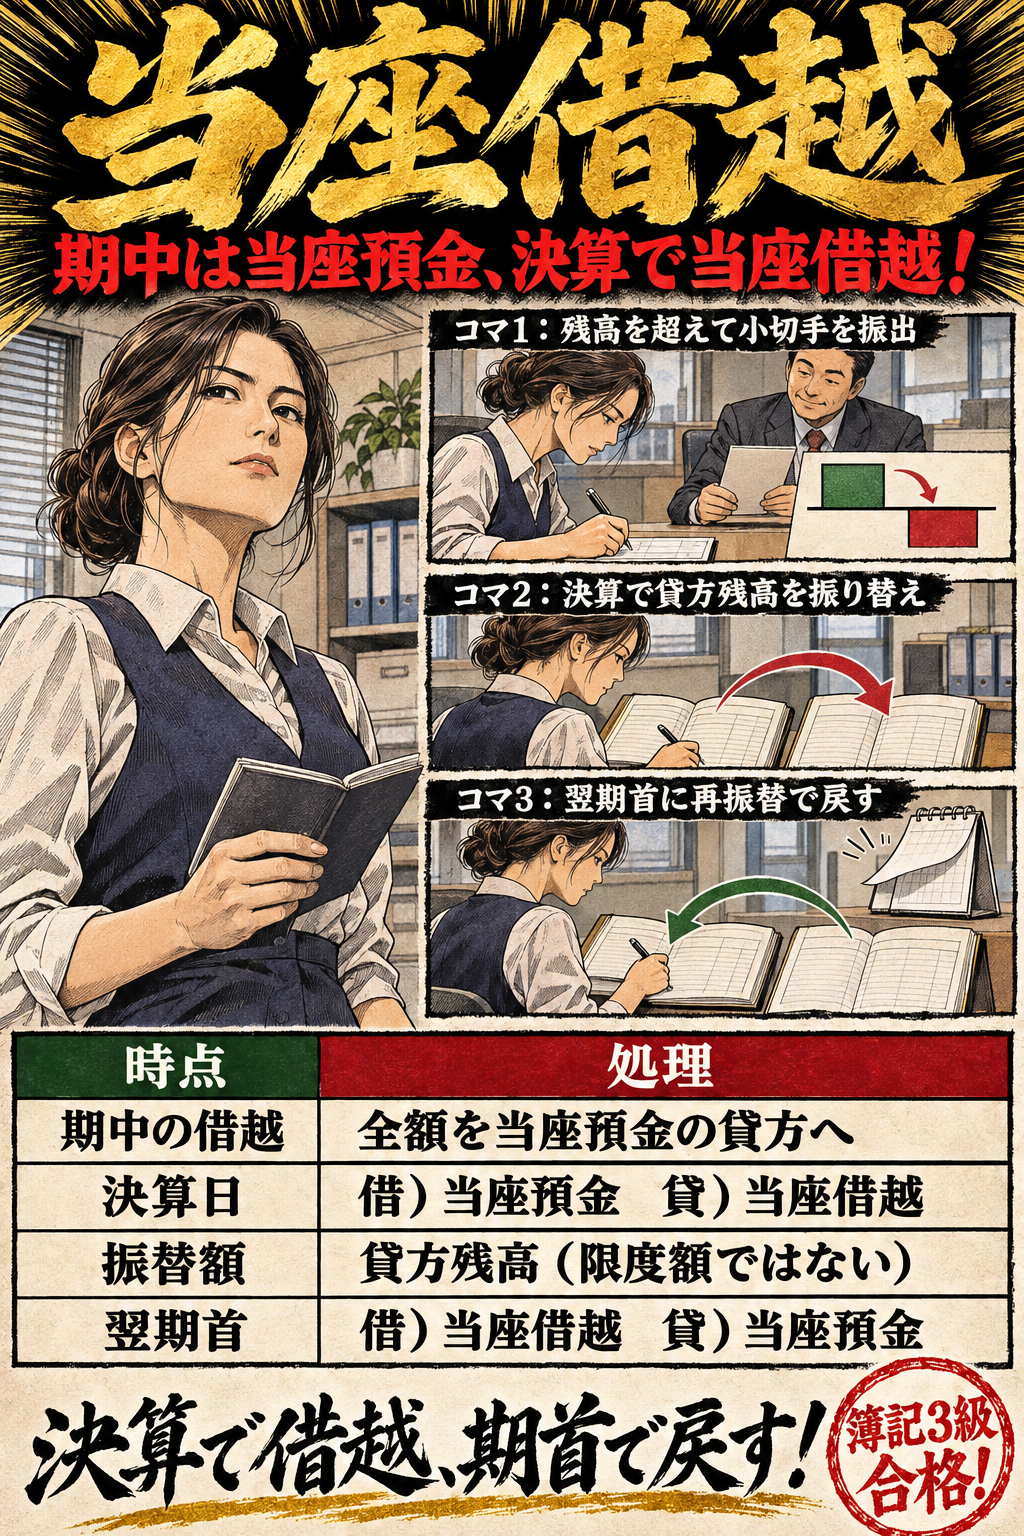
当座借越の暗記図解。当座借越。期中は当座預金、決算で当座借越!。期中の借越:全額を当座預金の貸方へ。決算日:借)当座預金 貸)当座借越。振替額:貸方残高(限度額ではない)。翌期首:借)当座借越 貸)当座預金。決算で借越、期首で戻す!
図で覚える当座借越

当座借越契約があれば、残高を超えて小切手を振り出せます。3級では期中は当座預金勘定だけで処理し、決算日に残った貸方残高を当座借越(または借入金)に振り替え、翌期首に再振替します。振替の向きと金額、振り替える時期を区別すると解けます。

要点と○×問題へ →
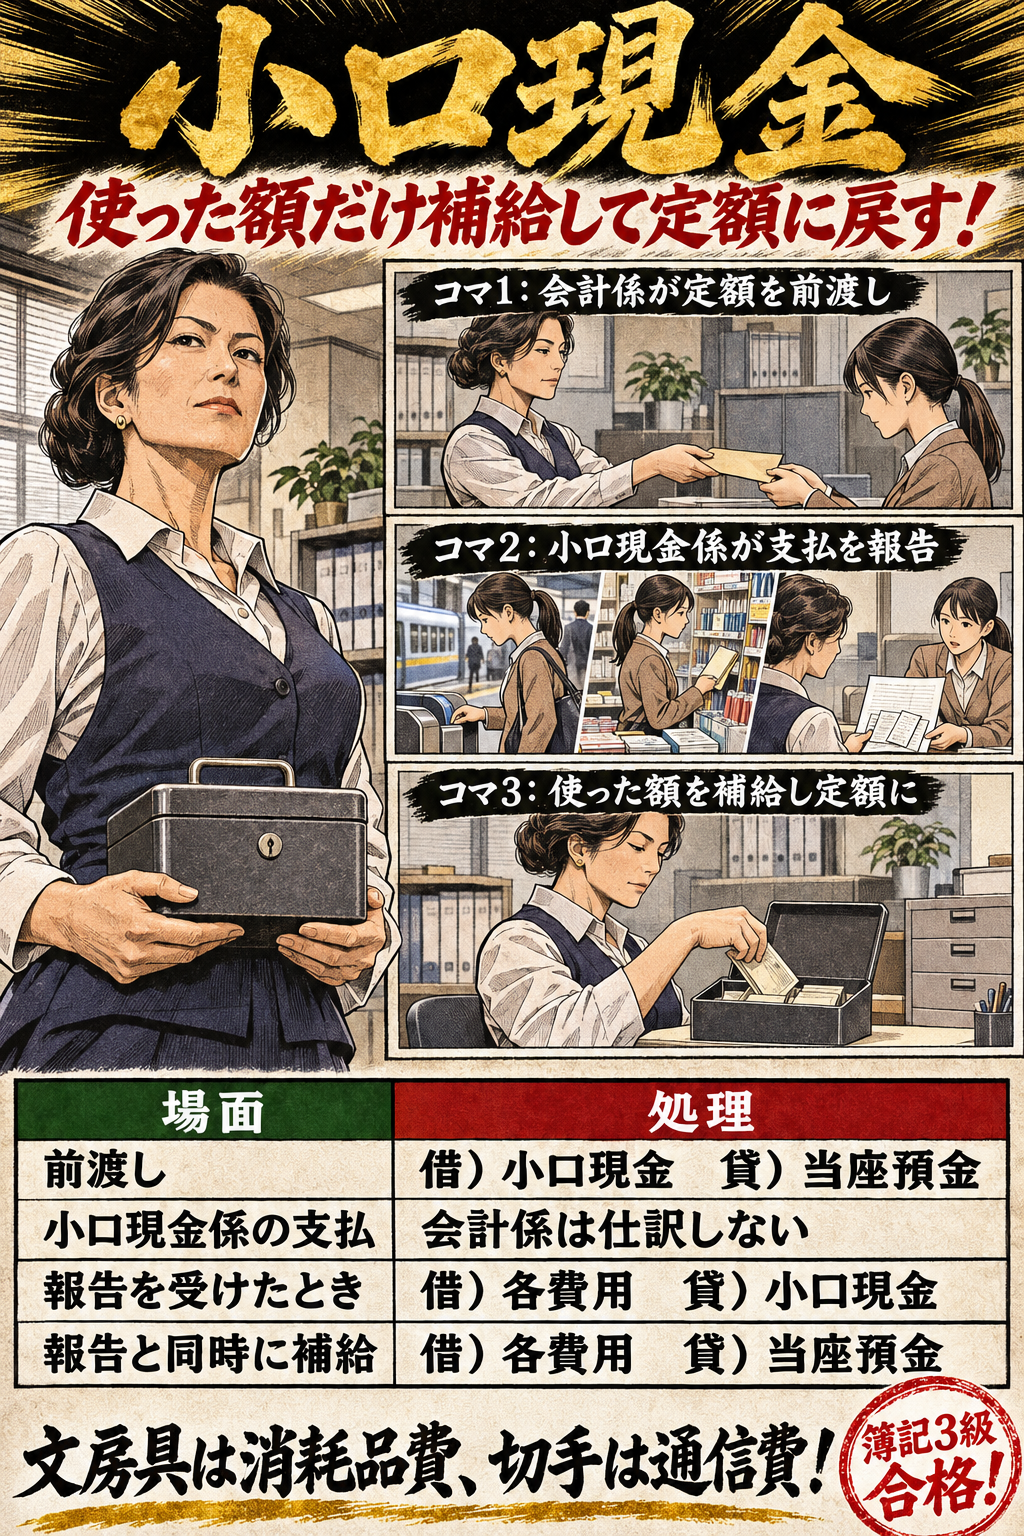
小口現金(定額資金前渡法)の暗記図解。小口現金。使った額だけ補給して定額に戻す!。前渡し:借)小口現金 貸)当座預金。小口現金係の支払:会計係は仕訳しない。報告を受けたとき:借)各費用 貸)小口現金。報告と同時に補給:借)各費用 貸)当座預金。文房具は消耗品費、切手は通信費!
図で覚える小口現金(定額資金前渡法)

定額資金前渡法では、会計係は小口現金係から支払報告を受けた日に費用を計上し、使った額と同じ額を補給して定額に戻します。報告と同時に補給するか、翌日以降に補給するかで、仕訳を1本にまとめるか2本に分けるかが変わります。

要点と○×問題へ →
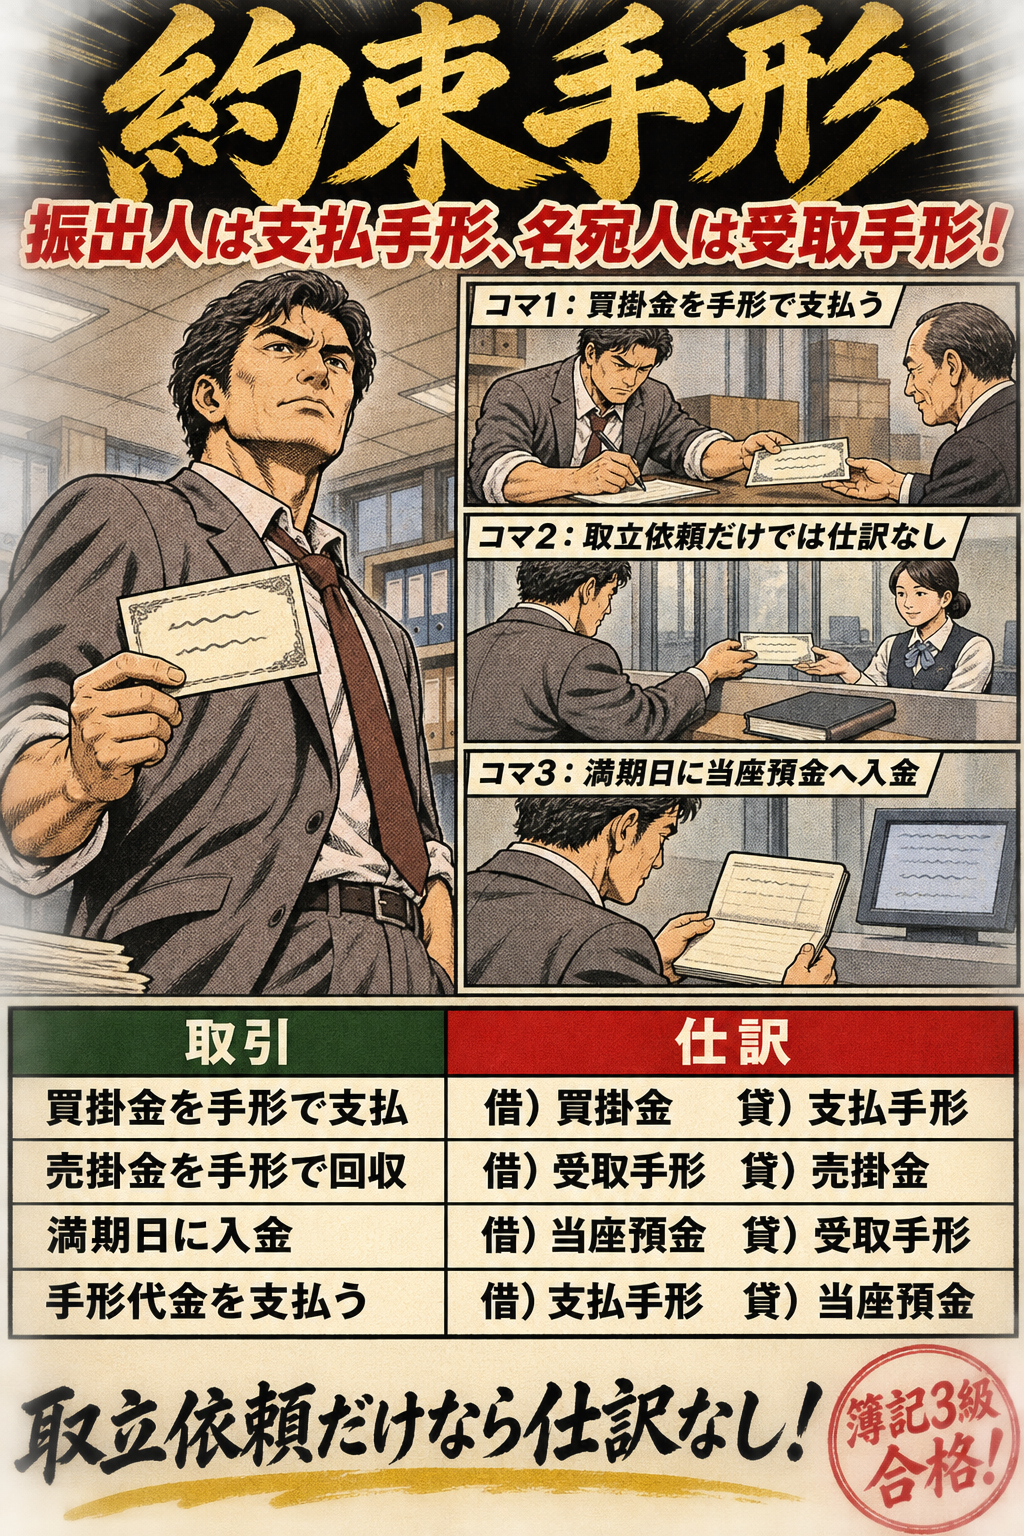
約束手形(受取手形・支払手形)の暗記図解。約束手形。振出人は支払手形、名宛人は受取手形!。買掛金を手形で支払:借)買掛金 貸)支払手形。売掛金を手形で回収:借)受取手形 貸)売掛金。満期日に入金:借)当座預金 貸)受取手形。手形代金を支払う:借)支払手形 貸)当座預金。取立依頼だけなら仕訳なし!
図で覚える約束手形(受取手形・支払手形)

約束手形は、振り出した側が支払手形(負債)、受け取った側が受取手形(資産)で処理します。代金を払うのは振出人であること、商品代金の手形か金銭の貸し借りの手形か、期日の決済で当座預金が動く向きを区別すると解けます。

要点と○×問題へ →
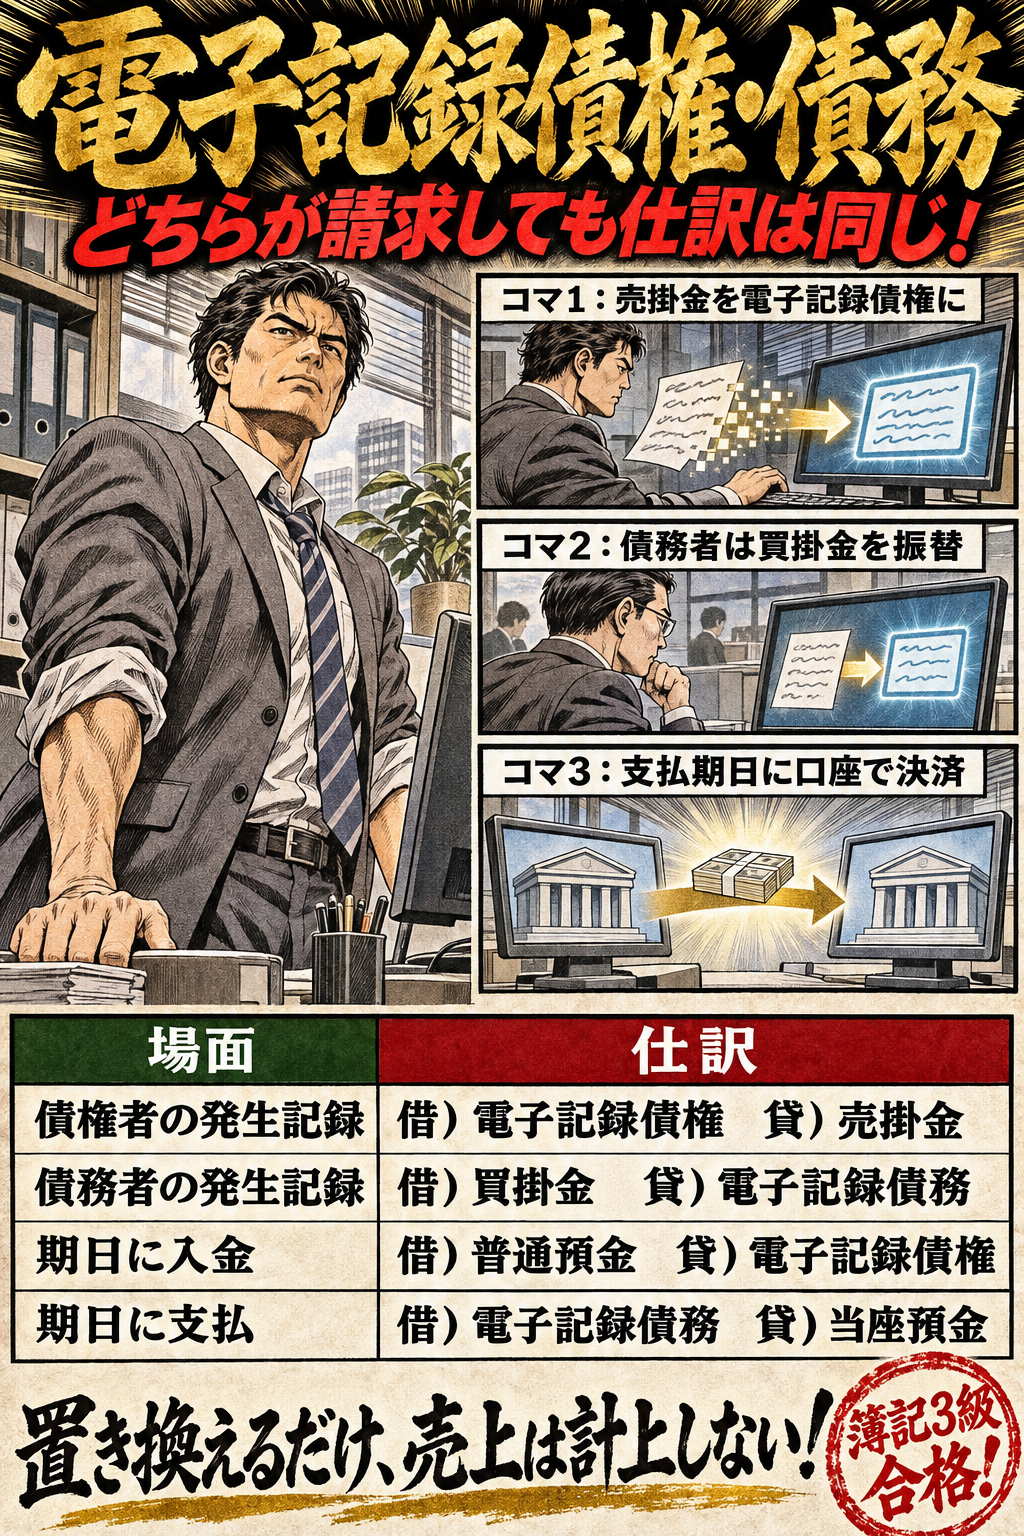
電子記録債権・電子記録債務の暗記図解。電子記録債権・債務。どちらが請求しても仕訳は同じ!。債権者の発生記録:借)電子記録債権 貸)売掛金。債務者の発生記録:借)買掛金 貸)電子記録債務。期日に入金:借)普通預金 貸)電子記録債権。期日に支払:借)電子記録債務 貸)当座預金。置き換えるだけ、売上は計上しない!
図で覚える電子記録債権・電子記録債務

電子記録債権・電子記録債務は、売掛金・買掛金について電子債権記録機関に発生記録をしたときの勘定です。発生記録で売掛金・買掛金から振り替わること、支払期日に口座で決済されること、受取手形・支払手形と混ぜないことを押さえると解けます。

要点と○×問題へ →
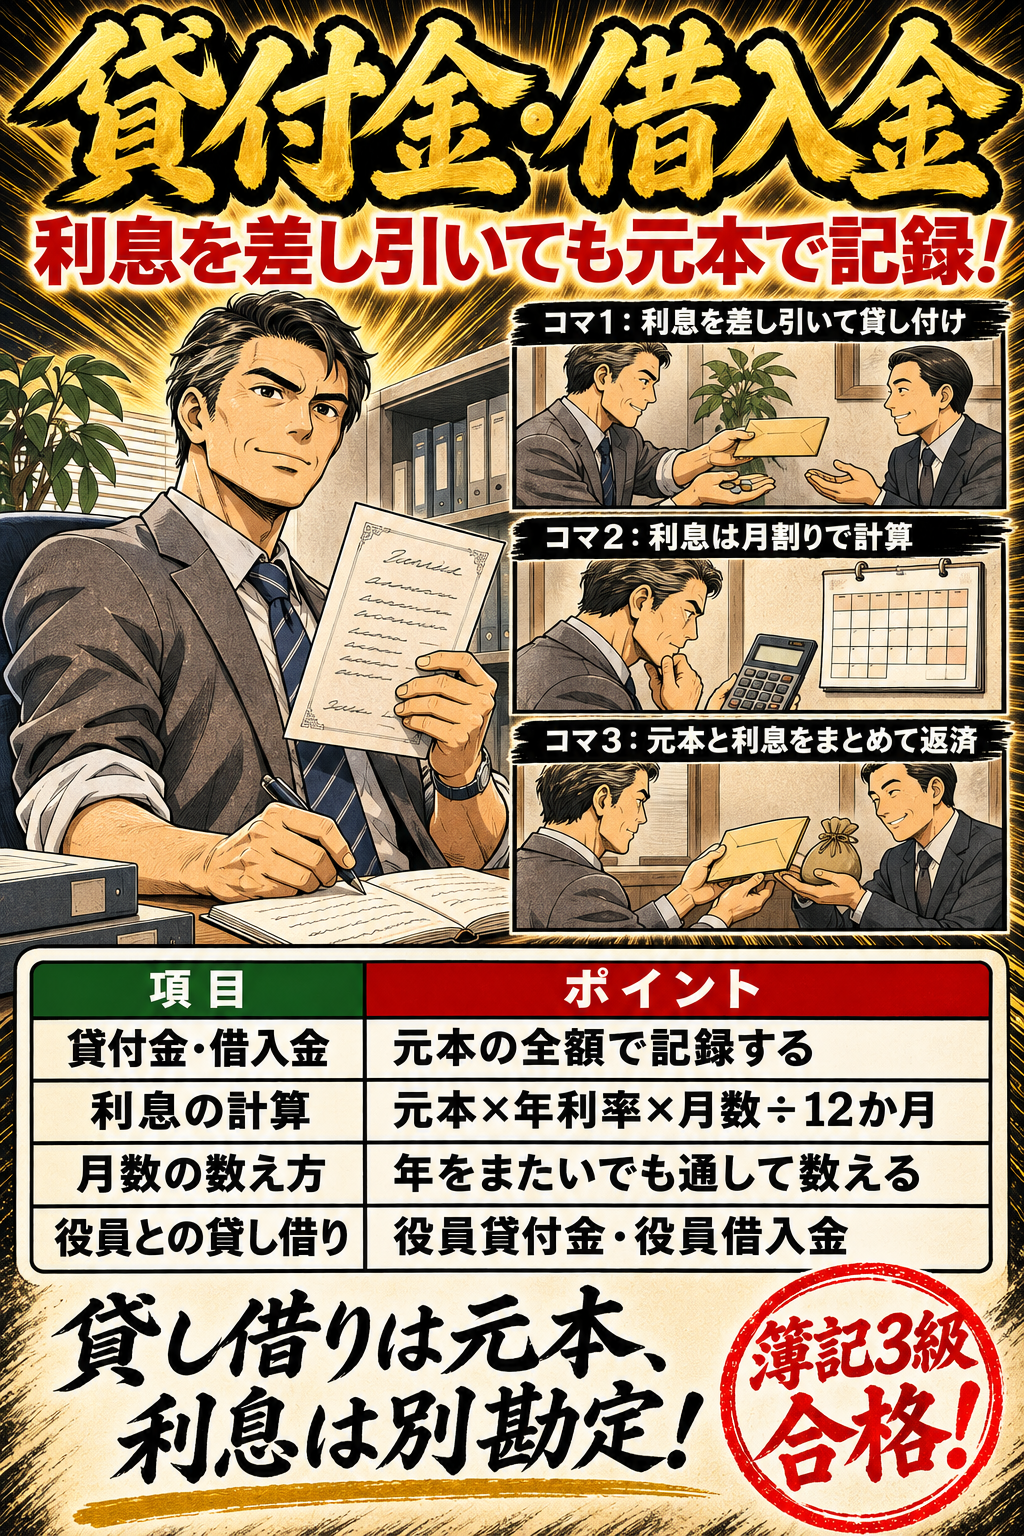
貸付金・借入金と利息の暗記図解。貸付金・借入金。利息を差し引いても元本で記録!。貸付金・借入金:元本の全額で記録する。利息の計算:元本×年利率×月数÷12か月。月数の数え方:年をまたいでも通して数える。役員との貸し借り:役員貸付金・役員借入金。貸し借りは元本、利息は別勘定!
図で覚える貸付金・借入金と利息

貸付金・借入金は借用証書による金銭の貸し借りです。利息は元本×年利率×月数÷12か月で月割り計算します。利息を貸付時に差し引くか返済時に受け取るか、相手が役員・従業員か(役員貸付金・従業員貸付金)を区別すると解けます。

要点と○×問題へ →
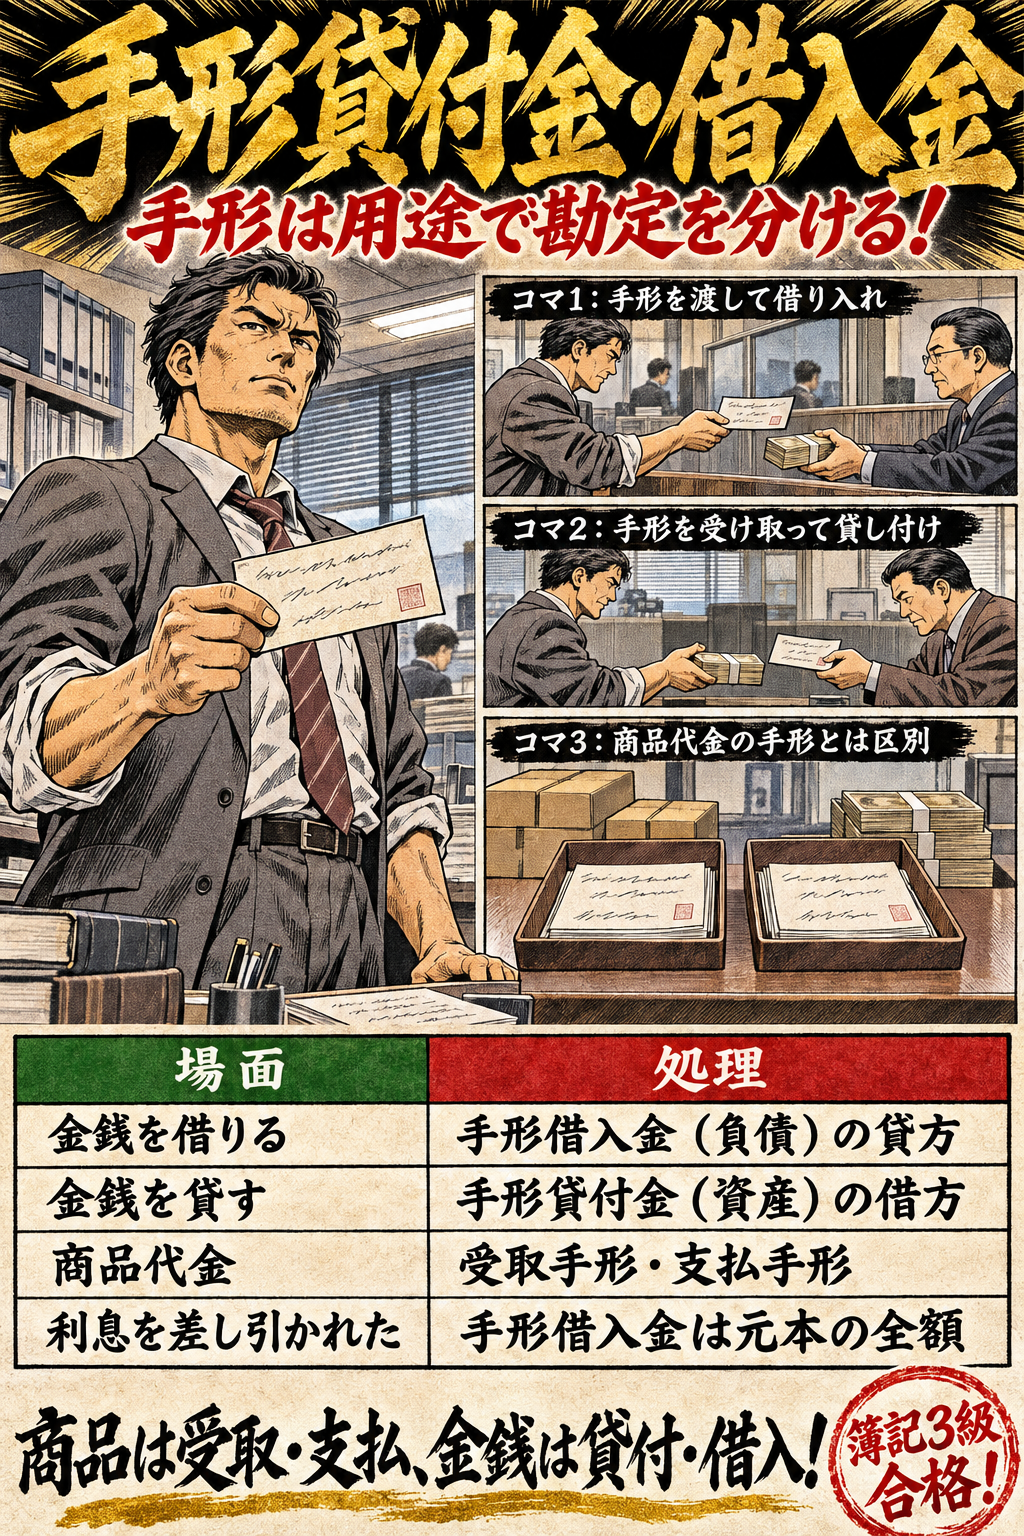
手形貸付金・手形借入金の暗記図解。手形貸付金・借入金。手形は用途で勘定を分ける!。金銭を借りる:手形借入金(負債)の貸方。金銭を貸す:手形貸付金(資産)の借方。商品代金:受取手形・支払手形。利息を差し引かれた:手形借入金は元本の全額。商品は受取・支払、金銭は貸付・借入!
図で覚える手形貸付金・手形借入金

手形貸付金・手形借入金は、借用証書の代わりに約束手形を使った金銭の貸し借りです。商品代金の受取手形・支払手形と区別すること、利息の差引きや月割り、返済時の処理は貸付金・借入金と同じであることを押さえると解けます。

要点と○×問題へ →
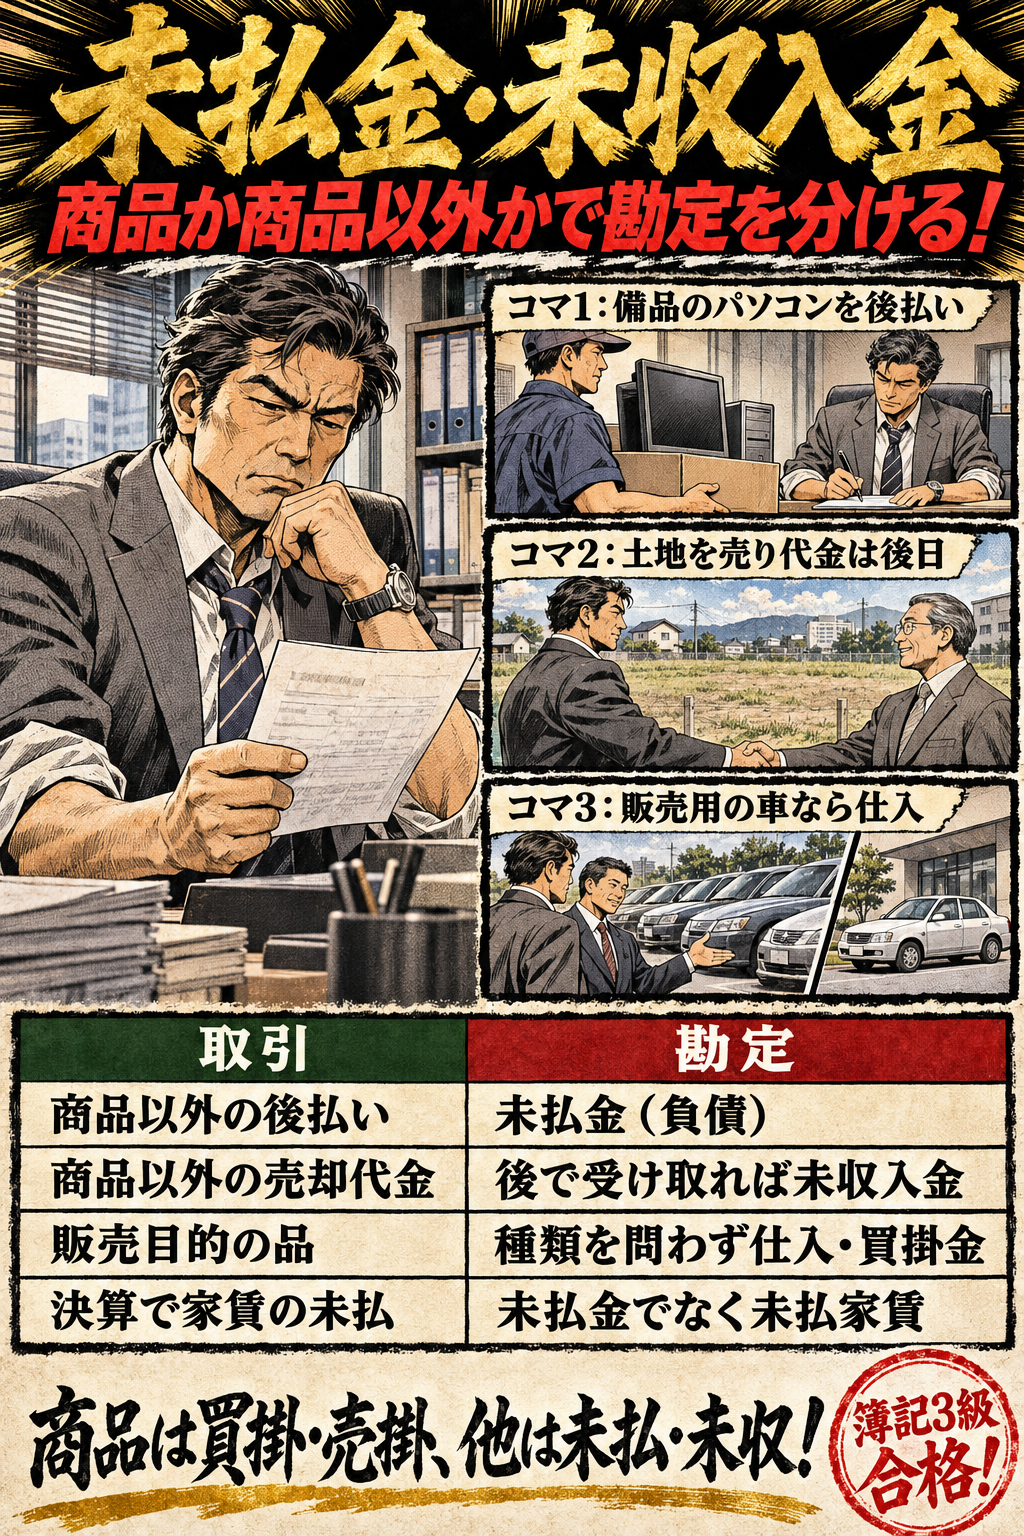
未払金・未収入金(商品以外の売買)の暗記図解。未払金・未収入金。商品か商品以外かで勘定を分ける!。商品以外の後払い:未払金(負債)。商品以外の売却代金:後で受け取れば未収入金。販売目的の品:種類を問わず仕入・買掛金。決算で家賃の未払:未払金でなく未払家賃。商品は買掛・売掛、他は未払・未収!
図で覚える未払金・未収入金(商品以外の売買)

未払金・未収入金は、商品以外のもの(備品・土地・消耗品など)の代金を後で払う・受け取るときの勘定です。その会社にとって商品かどうかで買掛金・売掛金と分けるので、業種と買ったものの用途を確かめると解けます。

要点と○×問題へ →
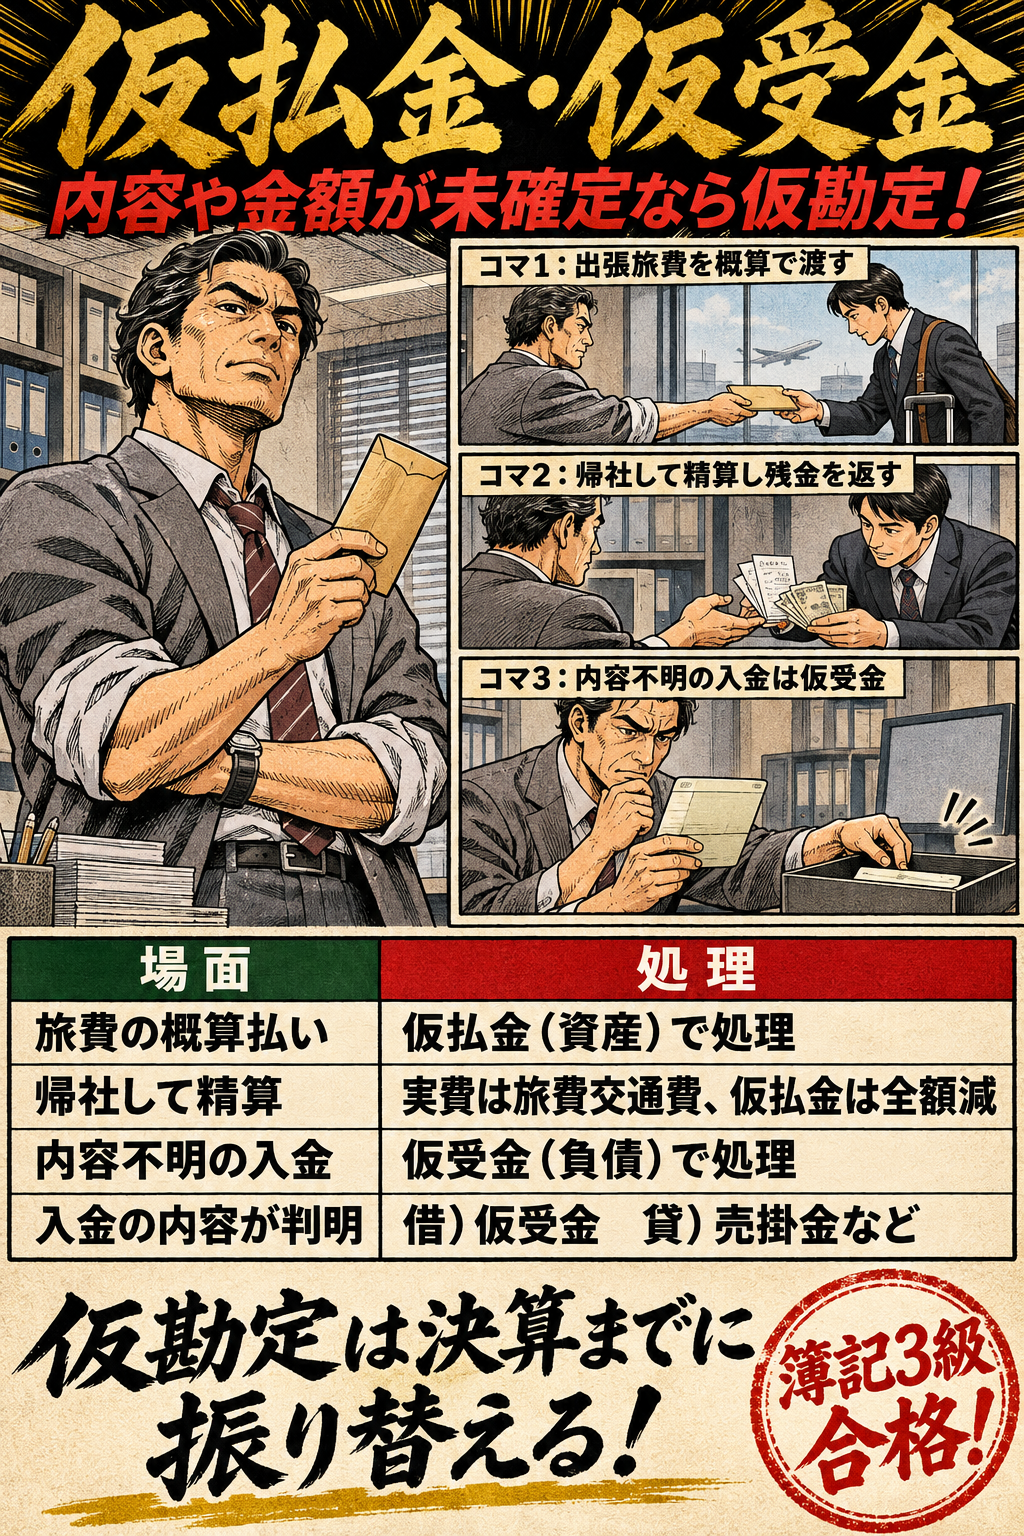
仮払金・仮受金の暗記図解。仮払金・仮受金。内容や金額が未確定なら仮勘定!。旅費の概算払い:仮払金(資産)で処理。帰社して精算:実費は旅費交通費、仮払金は全額減。内容不明の入金:仮受金(負債)で処理。入金の内容が判明:借)仮受金 貸)売掛金など。仮勘定は決算までに振り替える!
図で覚える仮払金・仮受金

仮払金は内容や金額が確定していない支払い、仮受金は内容が分からない入金を、一時的に記録する勘定です。旅費の精算で差額を現金で受け払いする向きと、仮受金の内容が分かったときの振替先(売掛金・前受金など)を判断すると解けます。

要点と○×問題へ →
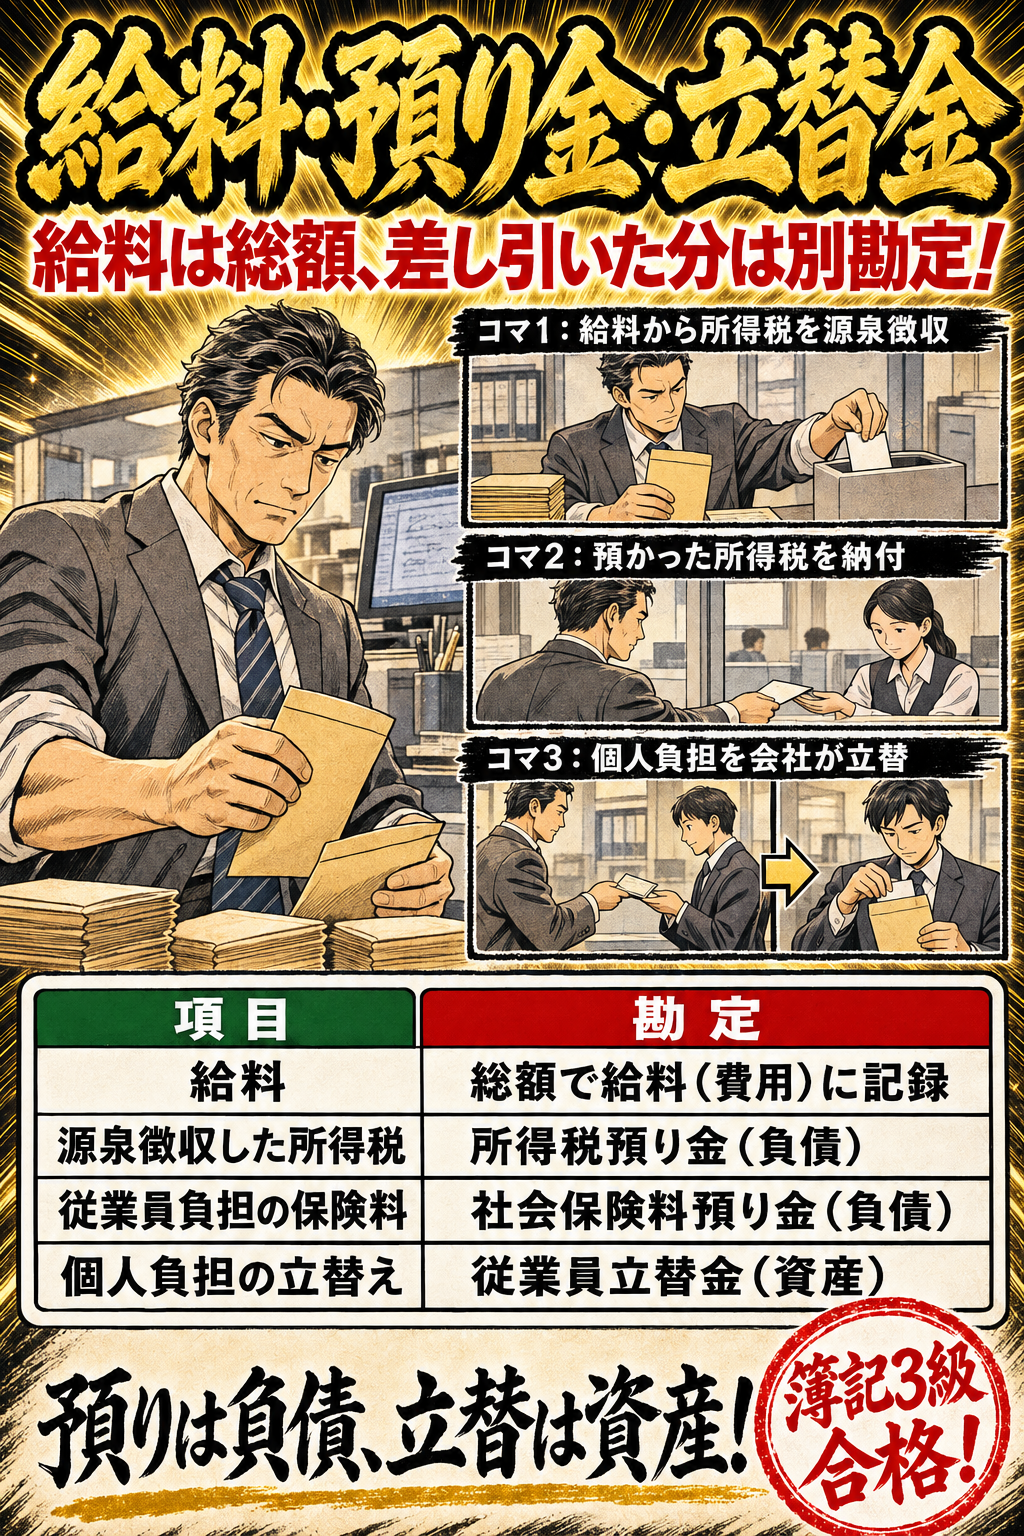
立替金・預り金と給料の支払の暗記図解。給料・預り金・立替金。給料は総額、差し引いた分は別勘定!。給料:総額で給料(費用)に記録。源泉徴収した所得税:所得税預り金(負債)。従業員負担の保険料:社会保険料預り金(負債)。個人負担の立替え:従業員立替金(資産)。預りは負債、立替は資産!
図で覚える立替金・預り金と給料の支払

給料の支払いでは、給料(費用)を総額で記録し、源泉徴収した所得税・住民税・社会保険料の従業員負担分を預り金(負債)、従業員に立て替えた分を立替金(資産)の減少として差し引きます。預かったのか立て替えたのかで貸借が決まります。

要点と○×問題へ →
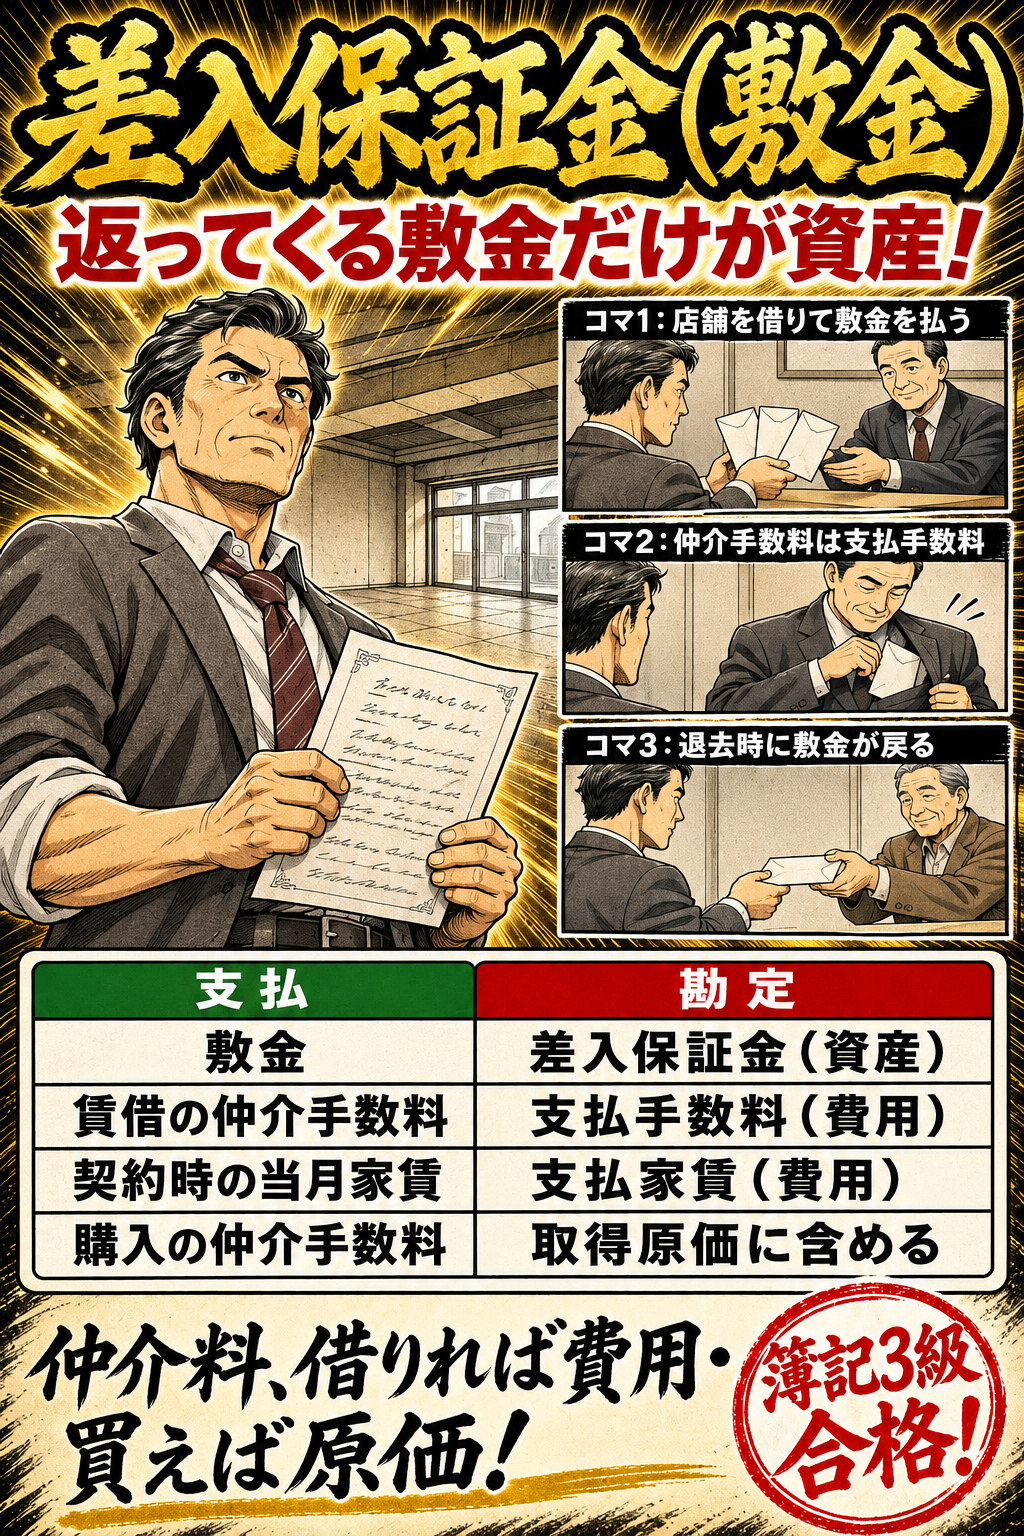
差入保証金(敷金)と支払手数料の暗記図解。差入保証金(敷金)。返ってくる敷金だけが資産!。敷金:差入保証金(資産)。賃借の仲介手数料:支払手数料(費用)。契約時の当月家賃:支払家賃(費用)。購入の仲介手数料:取得原価に含める。仲介料、借りれば費用・買えば原価!
図で覚える差入保証金(敷金)と支払手数料

店舗や事務所を借りるときに払うお金は、退去時に返ってくる敷金が差入保証金(資産)、不動産会社への仲介手数料が支払手数料(費用)、家賃が支払家賃(費用)です。返ってくるお金か、土地を買ったときの手数料かで勘定が変わります。

要点と○×問題へ →
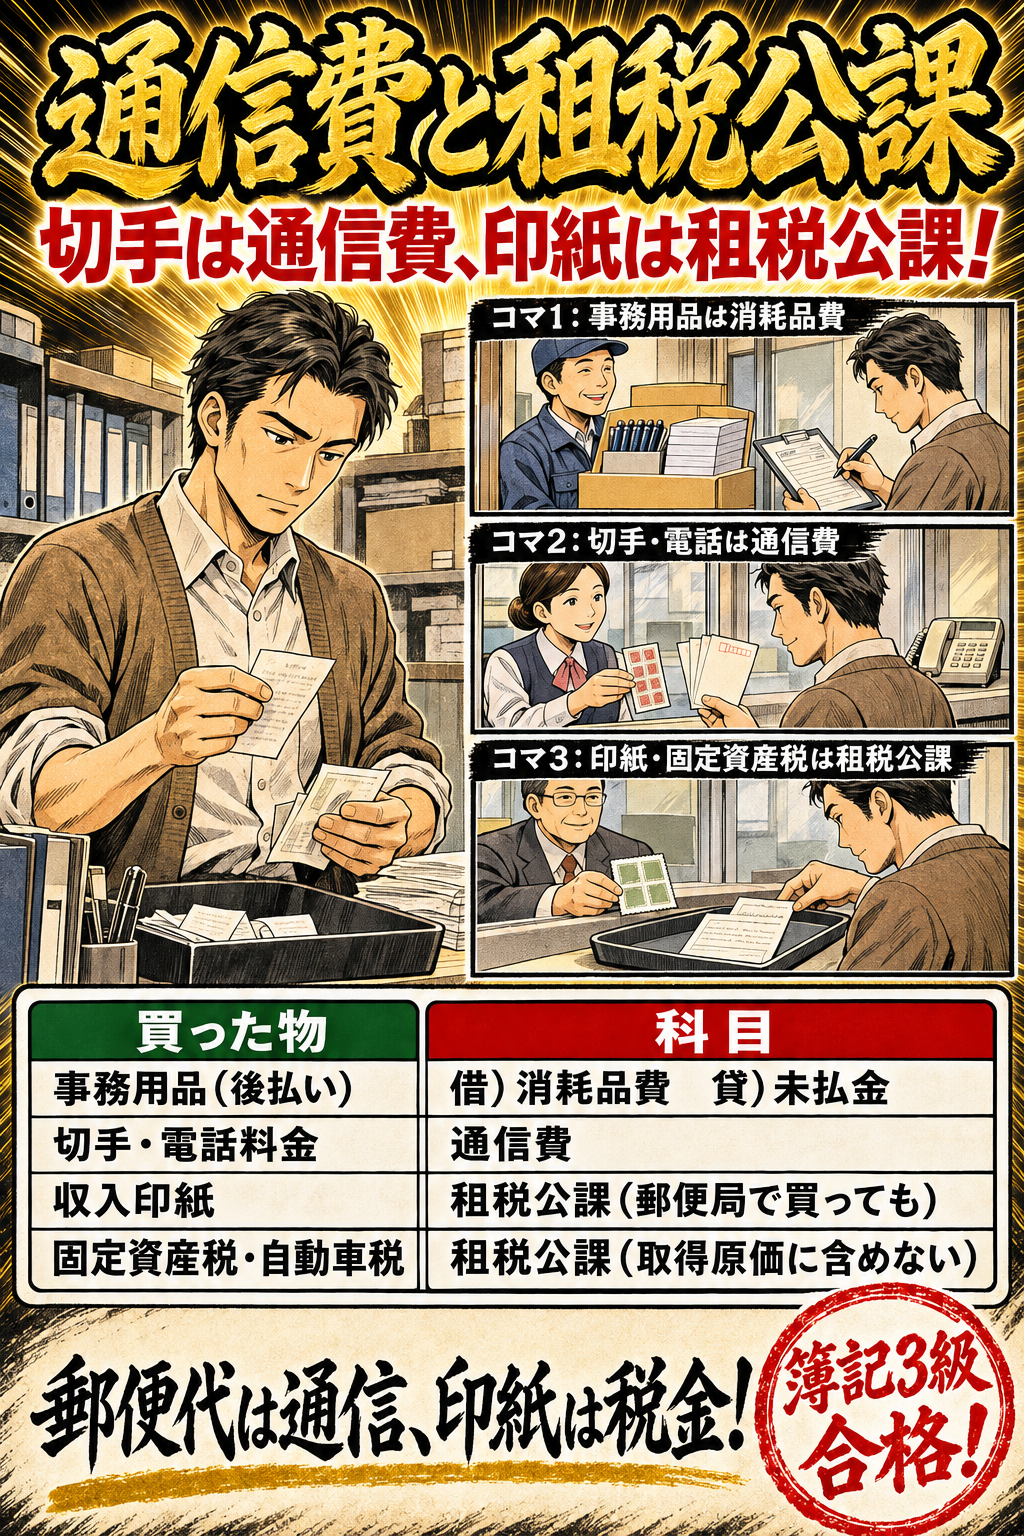
消耗品費・通信費・租税公課の暗記図解。通信費と租税公課。切手は通信費、印紙は租税公課!。事務用品(後払い):借)消耗品費 貸)未払金。切手・電話料金:通信費。収入印紙:租税公課(郵便局で買っても)。固定資産税・自動車税:租税公課(取得原価に含めない)。郵便代は通信、印紙は税金!
図で覚える消耗品費・通信費・租税公課

事務用品は消耗品費、郵便切手・はがきは通信費、収入印紙と固定資産税は租税公課で処理します。何を買ったかで費用の科目を選び分け、商品以外の後払いを未払金とする点と、購入時には資産にしない点で差がつきます。

要点と○×問題へ →
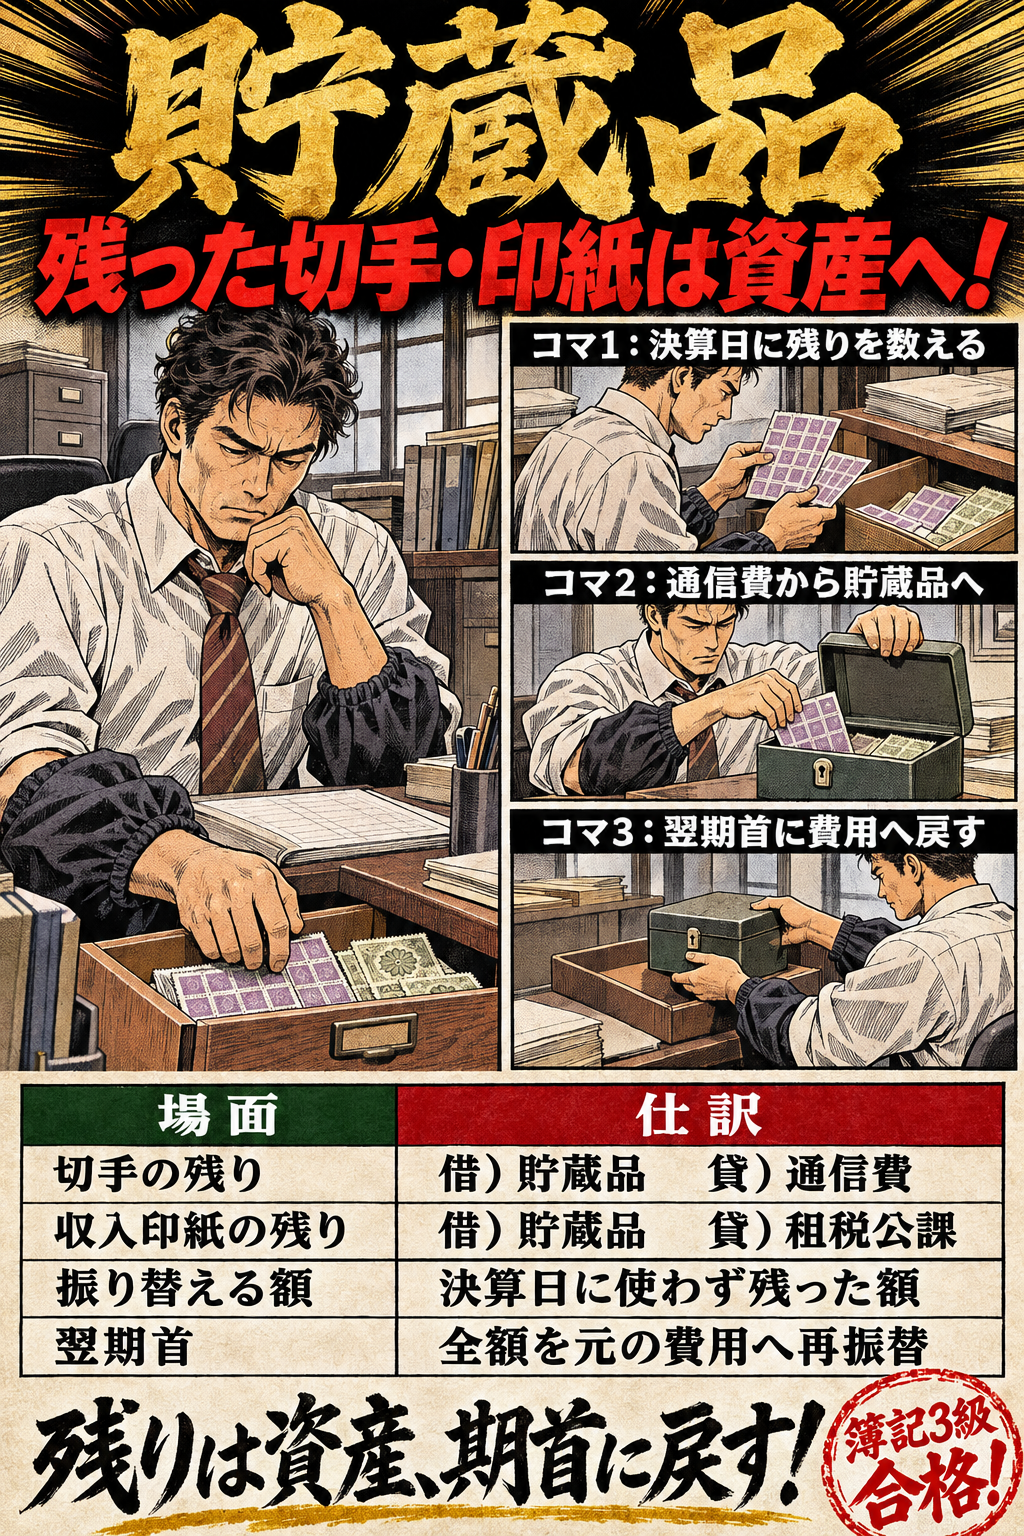
貯蔵品(決算日に残った切手・収入印紙)の暗記図解。貯蔵品。残った切手・印紙は資産へ!。切手の残り:借)貯蔵品 貸)通信費。収入印紙の残り:借)貯蔵品 貸)租税公課。振り替える額:決算日に使わず残った額。翌期首:全額を元の費用へ再振替。残りは資産、期首に戻す!
図で覚える貯蔵品(決算日に残った切手・収入印紙)

購入時に通信費・租税公課で処理した切手・はがき・収入印紙のうち、決算日に未使用で残った分は貯蔵品(資産)に振り替え、翌期首に元の費用へ戻します。振り替える額と、貸方に書く元の科目で差がつきます。

要点と○×問題へ →
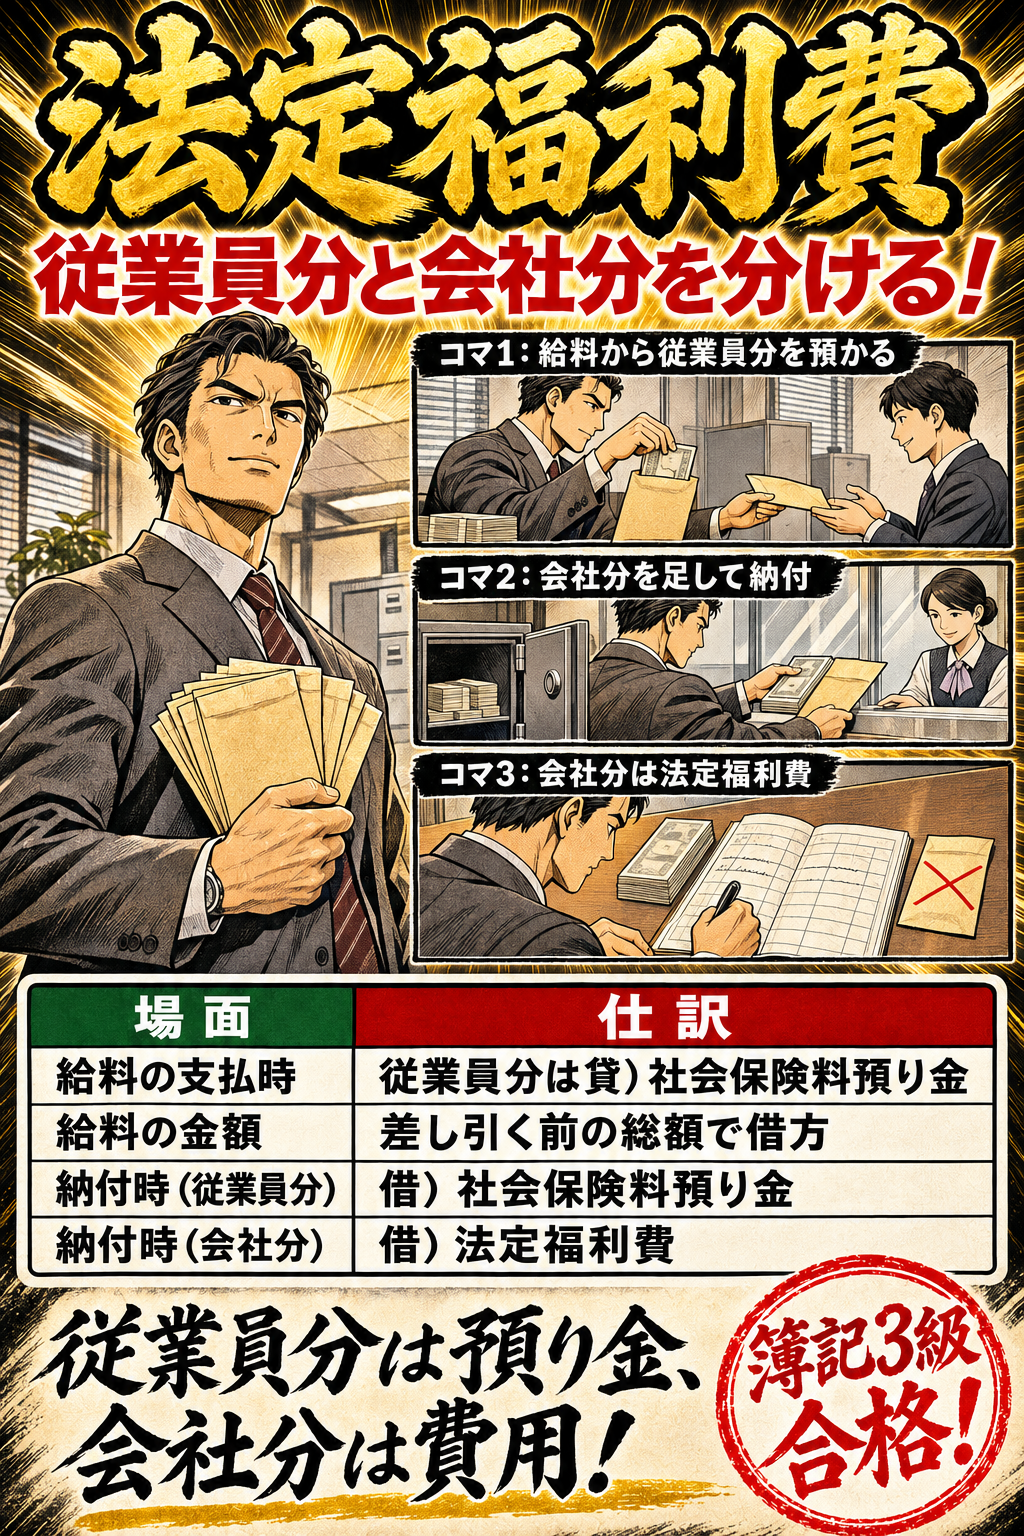
法定福利費(社会保険料の会社負担)の暗記図解。法定福利費。従業員分と会社分を分ける!。給料の支払時:従業員分は貸)社会保険料預り金。給料の金額:差し引く前の総額で借方。納付時(従業員分):借)社会保険料預り金。納付時(会社分):借)法定福利費。従業員分は預り金、会社分は費用!
図で覚える法定福利費(社会保険料の会社負担)

健康保険料・厚生年金保険料などの社会保険料は、従業員と会社が負担します。給料から差し引いた従業員負担分は社会保険料預り金(負債)、会社負担分は法定福利費(費用)とし、納付時に両方をまとめて支払う形を区別します。

要点と○×問題へ →
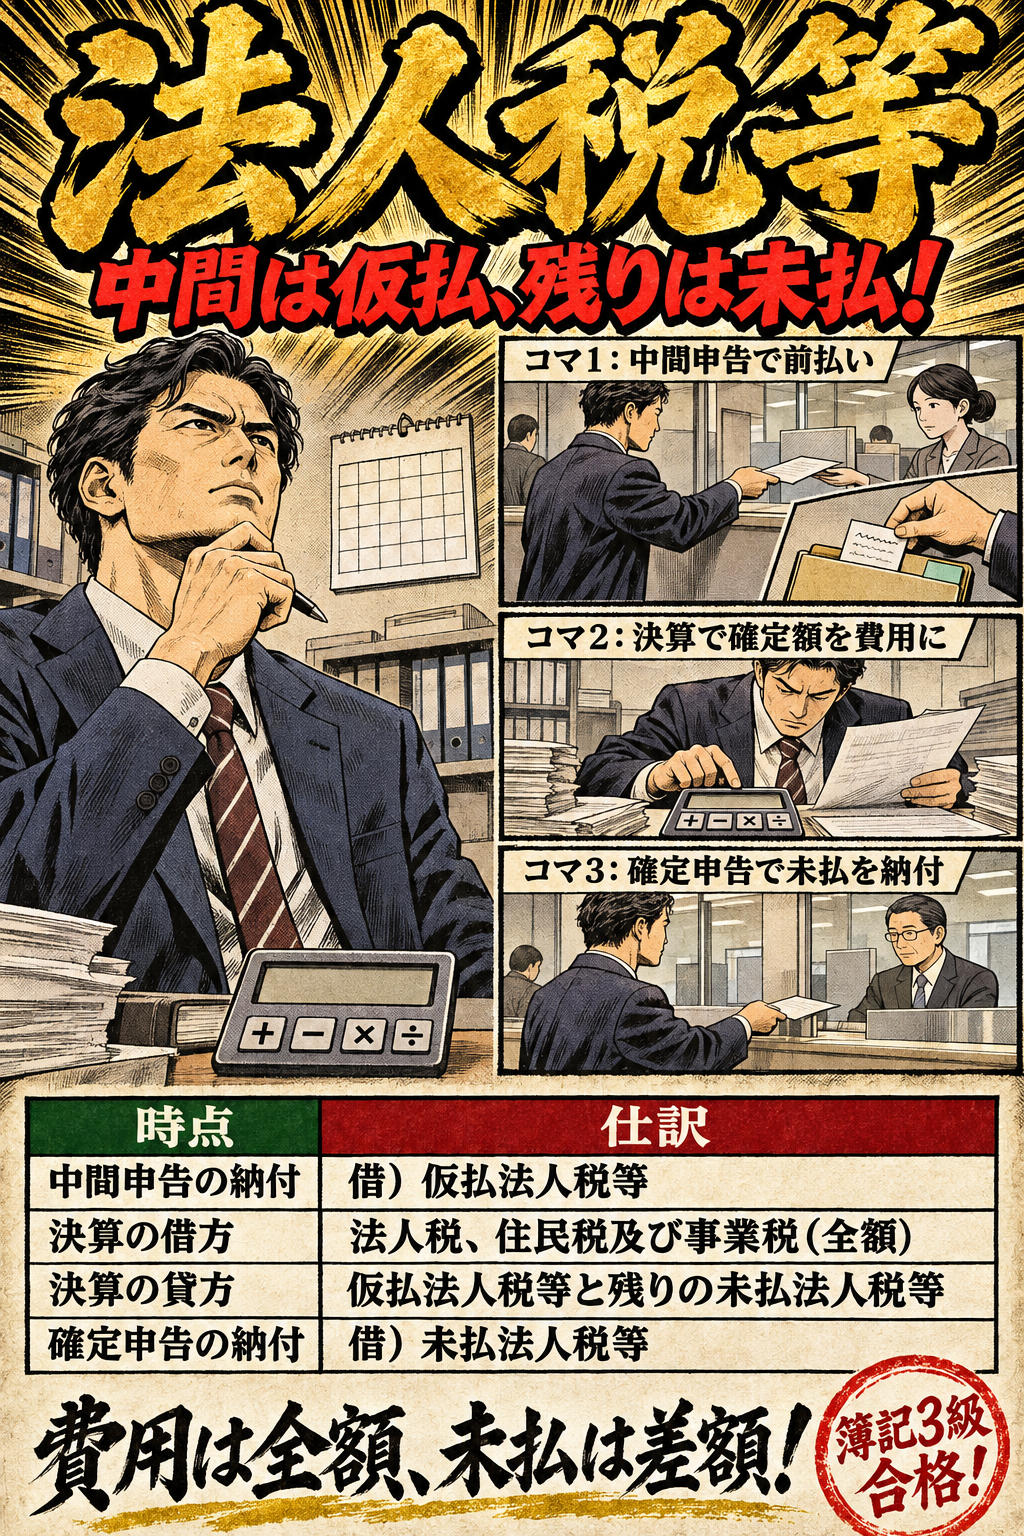
法人税、住民税及び事業税の暗記図解。法人税等。中間は仮払、残りは未払!。中間申告の納付:借)仮払法人税等。決算の借方:法人税、住民税及び事業税(全額)。決算の貸方:仮払法人税等と残りの未払法人税等。確定申告の納付:借)未払法人税等。費用は全額、未払は差額!
図で覚える法人税、住民税及び事業税

法人税・住民税・事業税は、中間申告で納付した額を仮払法人税等、決算で確定した全額を法人税、住民税及び事業税とし、差額を未払法人税等にします。3つの場面で借方・貸方に来る科目の取り違えで差がつきます。

要点と○×問題へ →
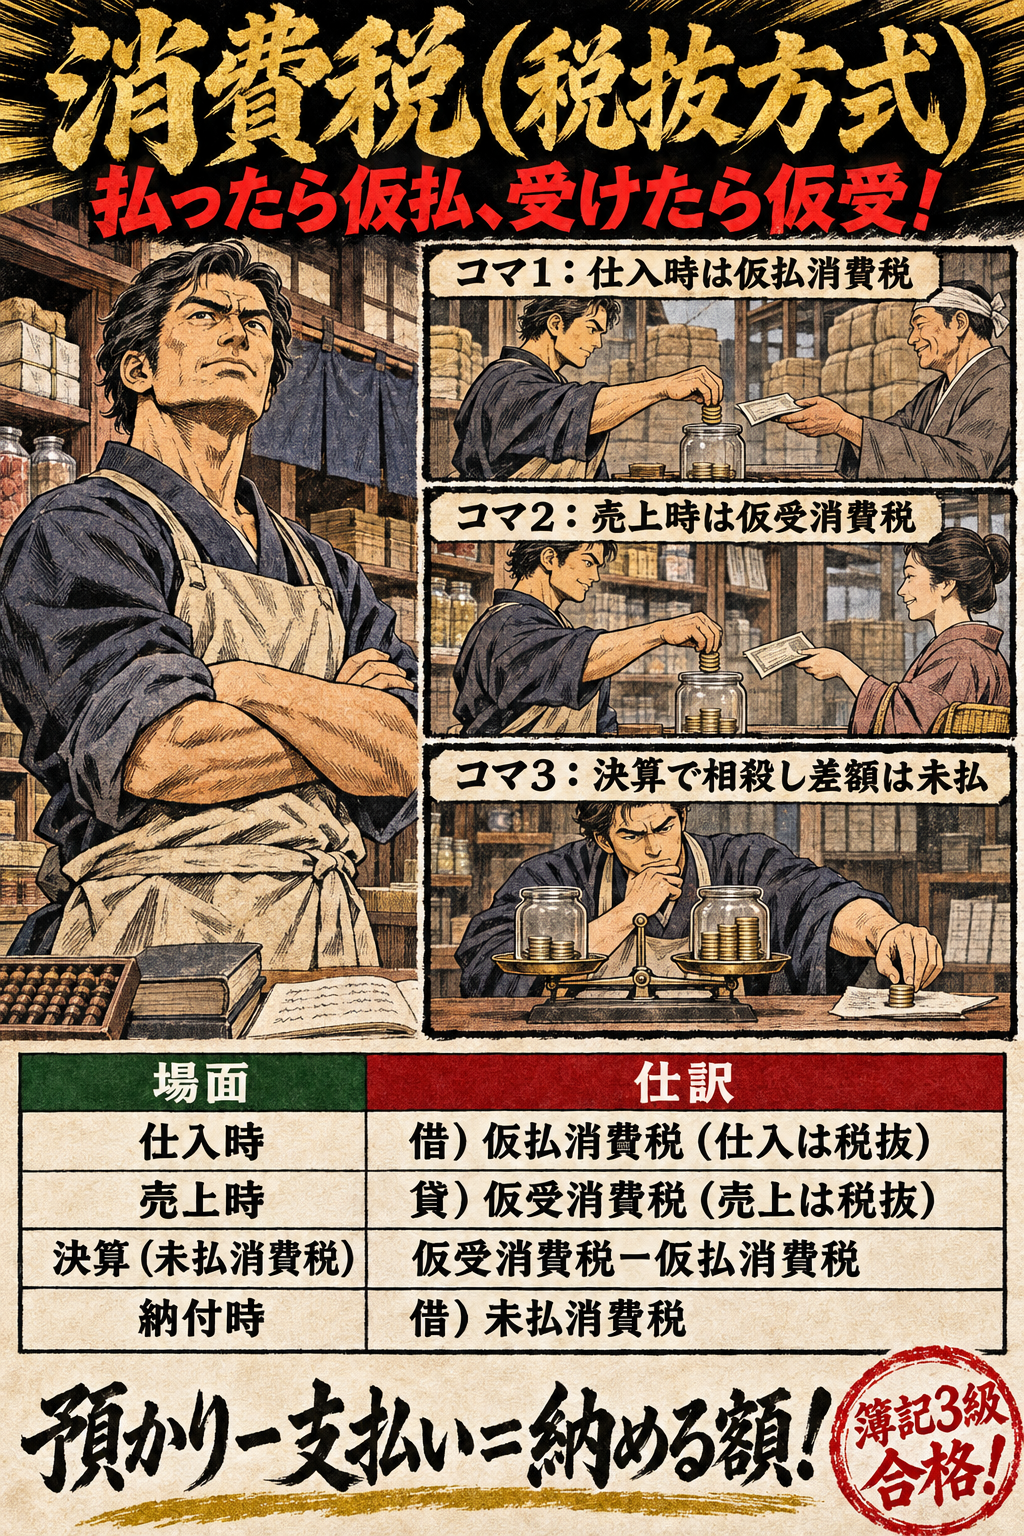
消費税(税抜方式)の暗記図解。消費税(税抜方式)。払ったら仮払、受けたら仮受!。仕入時:借)仮払消費税(仕入は税抜)。売上時:貸)仮受消費税(売上は税抜)。決算(未払消費税):仮受消費税−仮払消費税。納付時:借)未払消費税。預かり−支払い=納める額!
図で覚える消費税(税抜方式)

税抜方式では、支払った消費税を仮払消費税(資産)、受け取った消費税を仮受消費税(負債)とし、決算で相殺した差額を未払消費税にします。商品以外の購入にも仮払消費税が付く点と、損益に入れない点で差がつきます。

要点と○×問題へ →
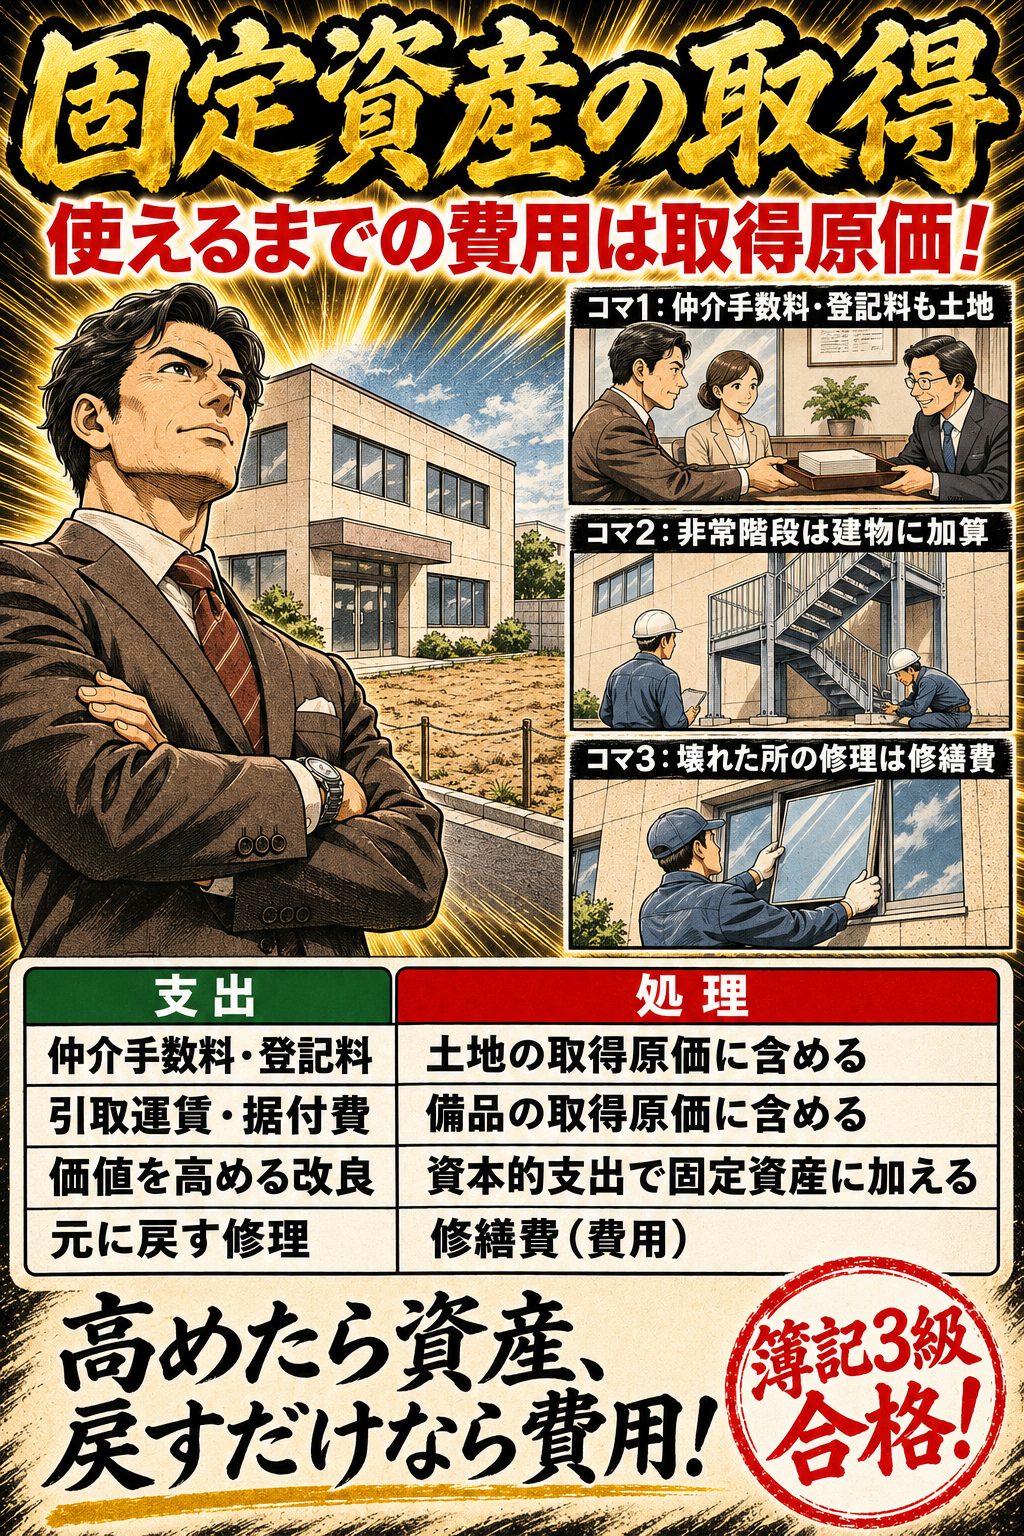
有形固定資産の取得(付随費用・資本的支出と修繕費)の暗記図解。固定資産の取得。使えるまでの費用は取得原価!。仲介手数料・登記料:土地の取得原価に含める。引取運賃・据付費:備品の取得原価に含める。価値を高める改良:資本的支出で固定資産に加える。元に戻す修理:修繕費(費用)。高めたら資産、戻すだけなら費用!
図で覚える有形固定資産の取得(付随費用・資本的支出と修繕費)

有形固定資産の取得原価は、購入代価に仲介手数料・登記料・引取運賃・据付費などの付随費用を加えた額です。取得後の支出は、価値を高めたり耐用年数を延ばしたりする資本的支出なら資産に、元に戻す修理なら修繕費にします。

要点と○×問題へ →
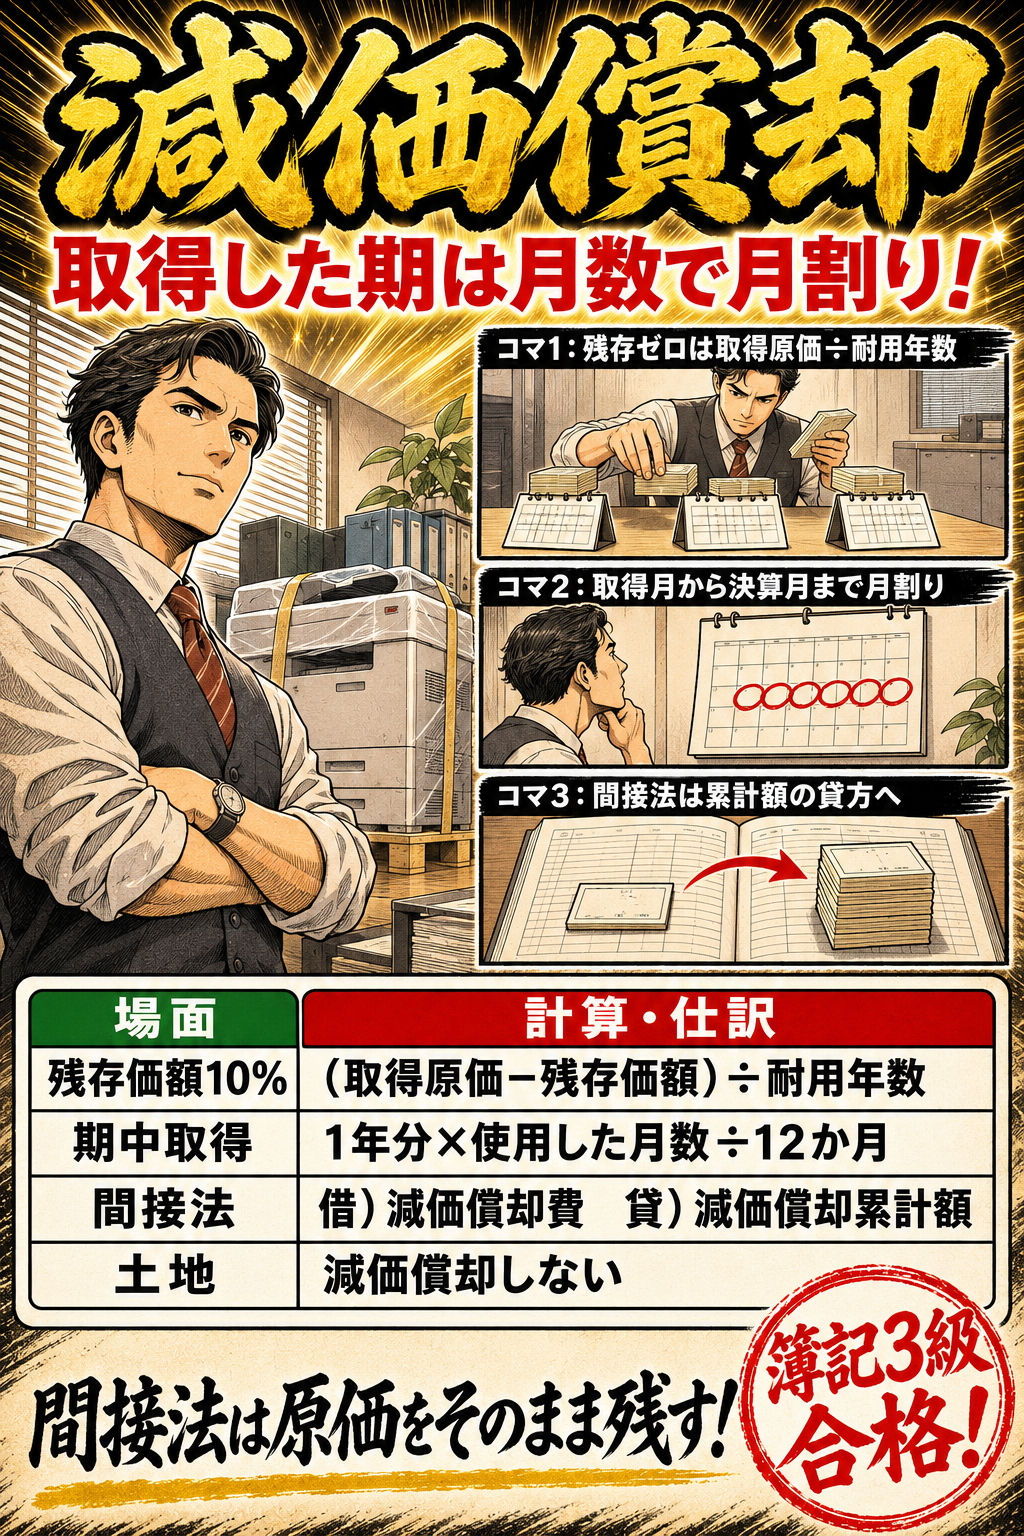
減価償却(定額法・間接法・月割り)の暗記図解。減価償却。取得した期は月数で月割り!。残存価額10%:(取得原価−残存価額)÷耐用年数。期中取得:1年分×使用した月数÷12か月。間接法:借)減価償却費 貸)減価償却累計額。土地:減価償却しない。間接法は原価をそのまま残す!
図で覚える減価償却(定額法・間接法・月割り)

定額法の減価償却費は(取得原価−残存価額)÷耐用年数で1年分を求め、期中に取得した資産は使った月数で月割りします。3級は間接法で、資産を直接減らさずに減価償却累計額の貸方に記入します。

要点と○×問題へ →
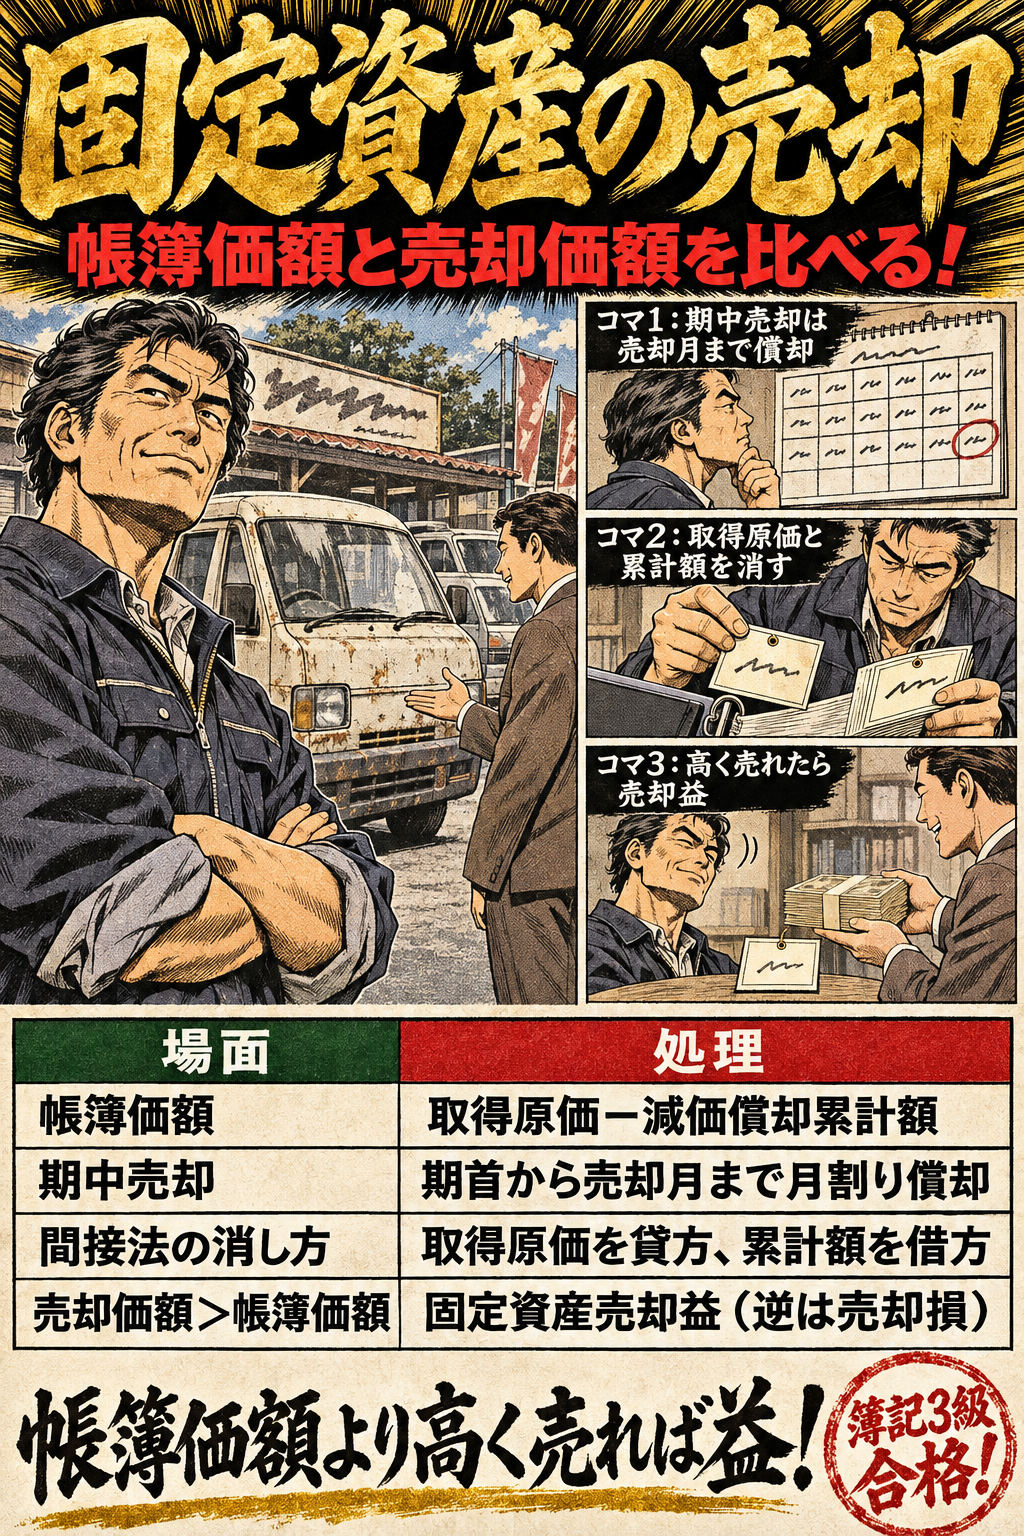
有形固定資産の売却の暗記図解。固定資産の売却。帳簿価額と売却価額を比べる!。帳簿価額:取得原価−減価償却累計額。期中売却:期首から売却月まで月割り償却。間接法の消し方:取得原価を貸方、累計額を借方。売却価額>帳簿価額:固定資産売却益(逆は売却損)。帳簿価額より高く売れば益!
図で覚える有形固定資産の売却

売却では、取得原価と減価償却累計額を消し、売却価額と帳簿価額の差額を固定資産売却益または固定資産売却損とします。期中や決算日に売却したときは、売却日までの当期の減価償却費を月割りで計上してから差額を求めます。

要点と○×問題へ →
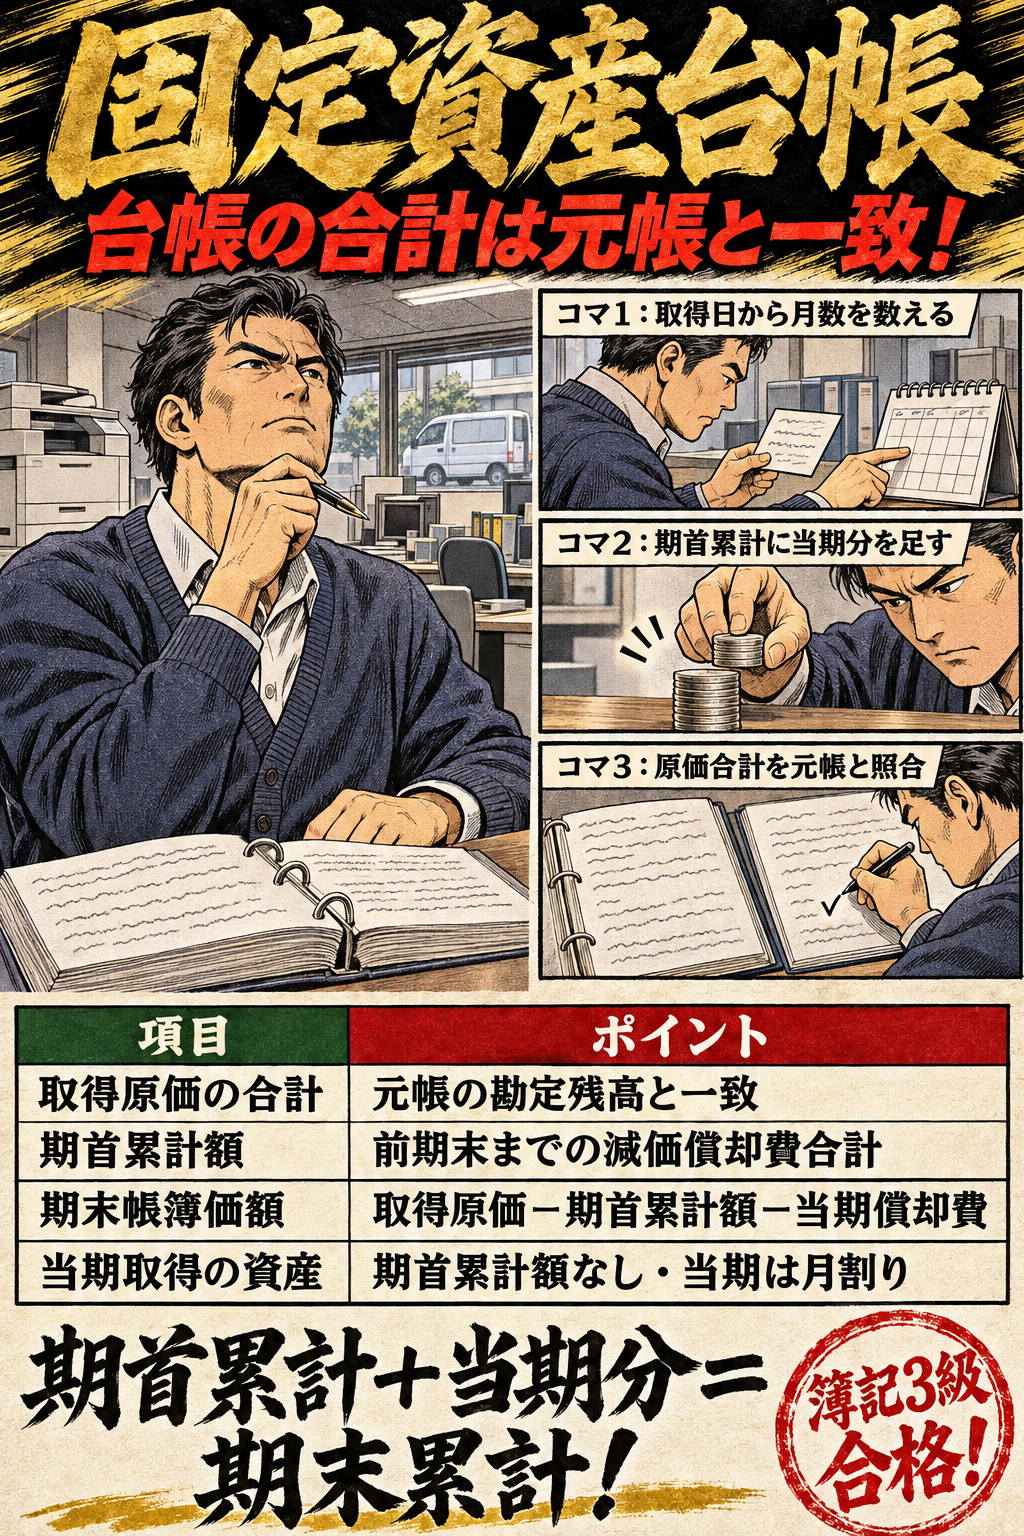
固定資産台帳の暗記図解。固定資産台帳。台帳の合計は元帳と一致!。取得原価の合計:元帳の勘定残高と一致。期首累計額:前期末までの減価償却費合計。期末帳簿価額:取得原価−期首累計額−当期償却費。当期取得の資産:期首累計額なし・当期は月割り。期首累計+当期分=期末累計!
図で覚える固定資産台帳

固定資産台帳は、資産ごとに取得日・取得原価・耐用年数・期首減価償却累計額・当期減価償却費などを記録する補助簿です。台帳から月割りの月数、期首と期末の累計額、帳簿価額を読み取り、総勘定元帳や試算表と照らし合わせます。

要点と○×問題へ →
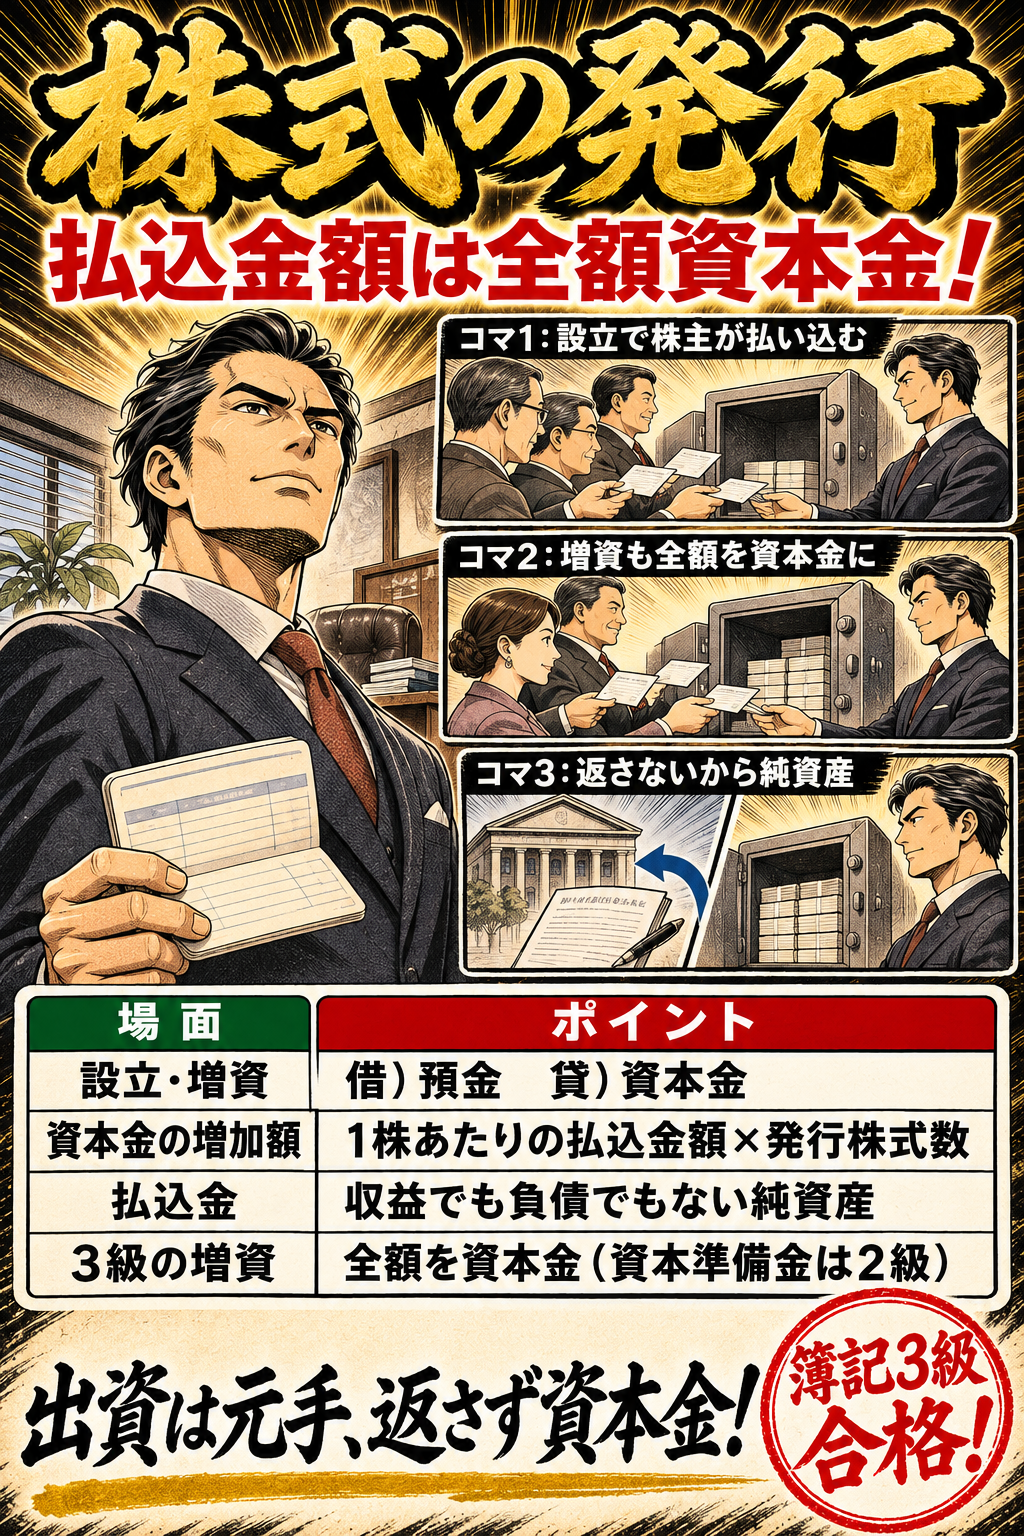
株式の発行(設立・増資)の暗記図解。株式の発行。払込金額は全額資本金!。設立・増資:借)預金 貸)資本金。資本金の増加額:1株あたりの払込金額×発行株式数。払込金:収益でも負債でもない純資産。3級の増資:全額を資本金(資本準備金は2級)。出資は元手、返さず資本金!
図で覚える株式の発行(設立・増資)

株式会社が設立や増資で株式を発行し払込みを受けたときは、3級では払込金額の全額を資本金(純資産)とします。払込金額は1株あたりの金額×株式数で求め、入金した預金の勘定を借方に記入します。

要点と○×問題へ →
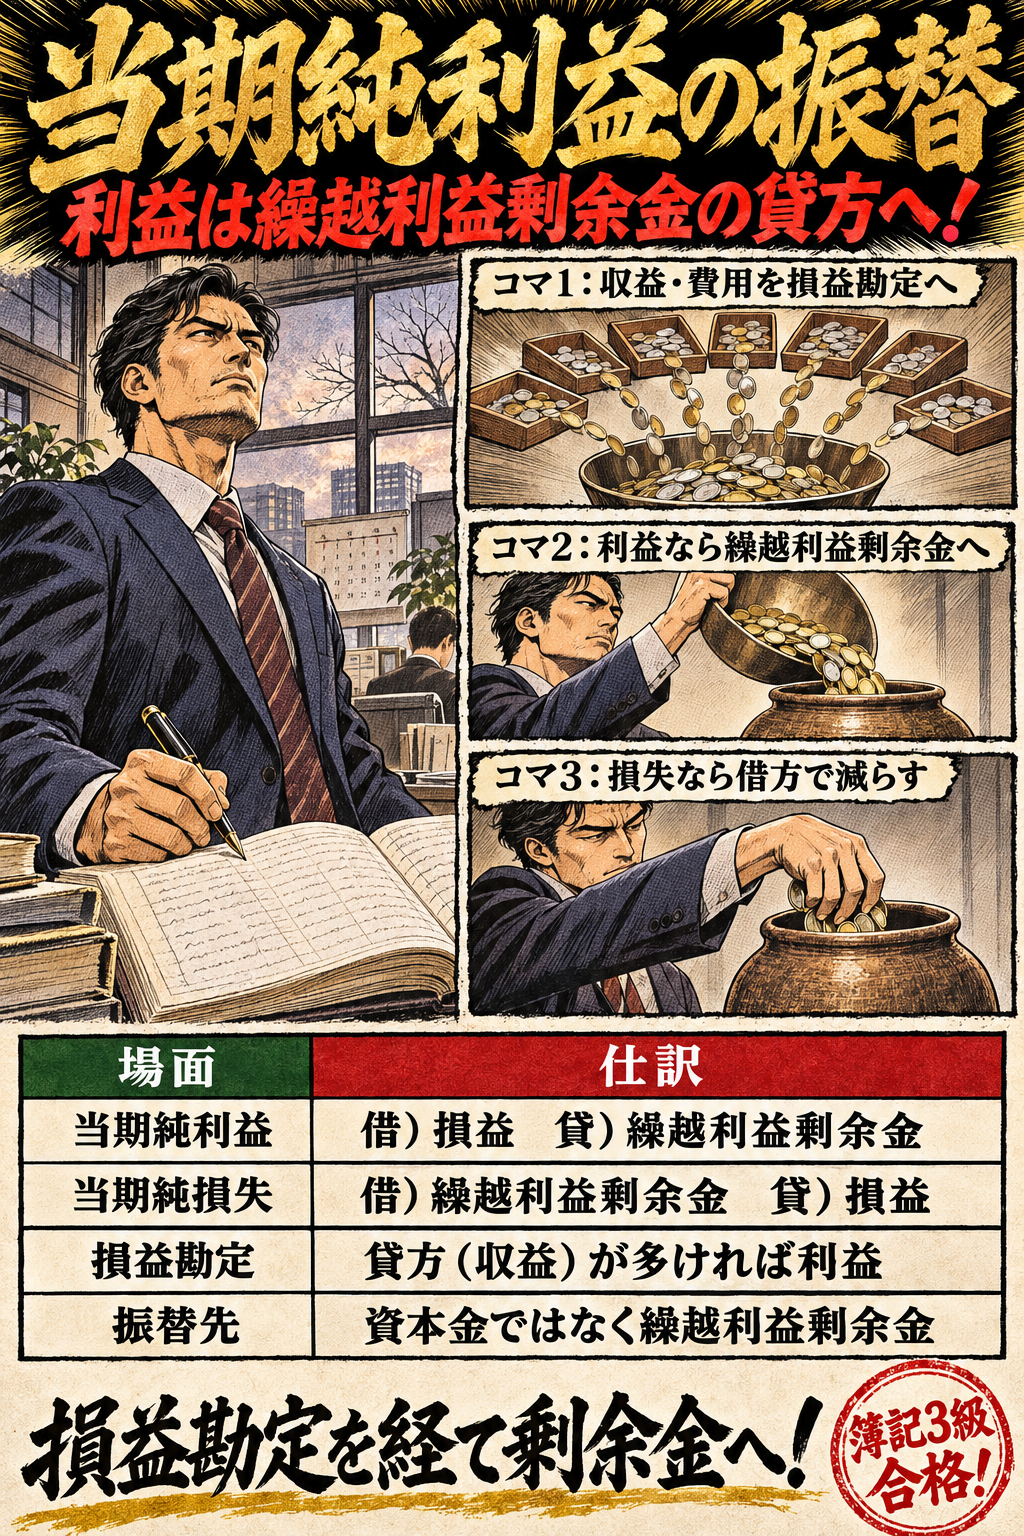
当期純利益・当期純損失の振替(繰越利益剰余金)の暗記図解。当期純利益の振替。利益は繰越利益剰余金の貸方へ!。当期純利益:借)損益 貸)繰越利益剰余金。当期純損失:借)繰越利益剰余金 貸)損益。損益勘定:貸方(収益)が多ければ利益。振替先:資本金ではなく繰越利益剰余金。損益勘定を経て剰余金へ!
図で覚える当期純利益・当期純損失の振替(繰越利益剰余金)

決算で収益と費用を損益勘定に集めたあと、損益勘定の貸方残高(当期純利益)は繰越利益剰余金の貸方へ、借方残高(当期純損失)は繰越利益剰余金の借方へ振り替えます。損益勘定のどちら側が大きいかで振替の向きが決まります。

要点と○×問題へ →
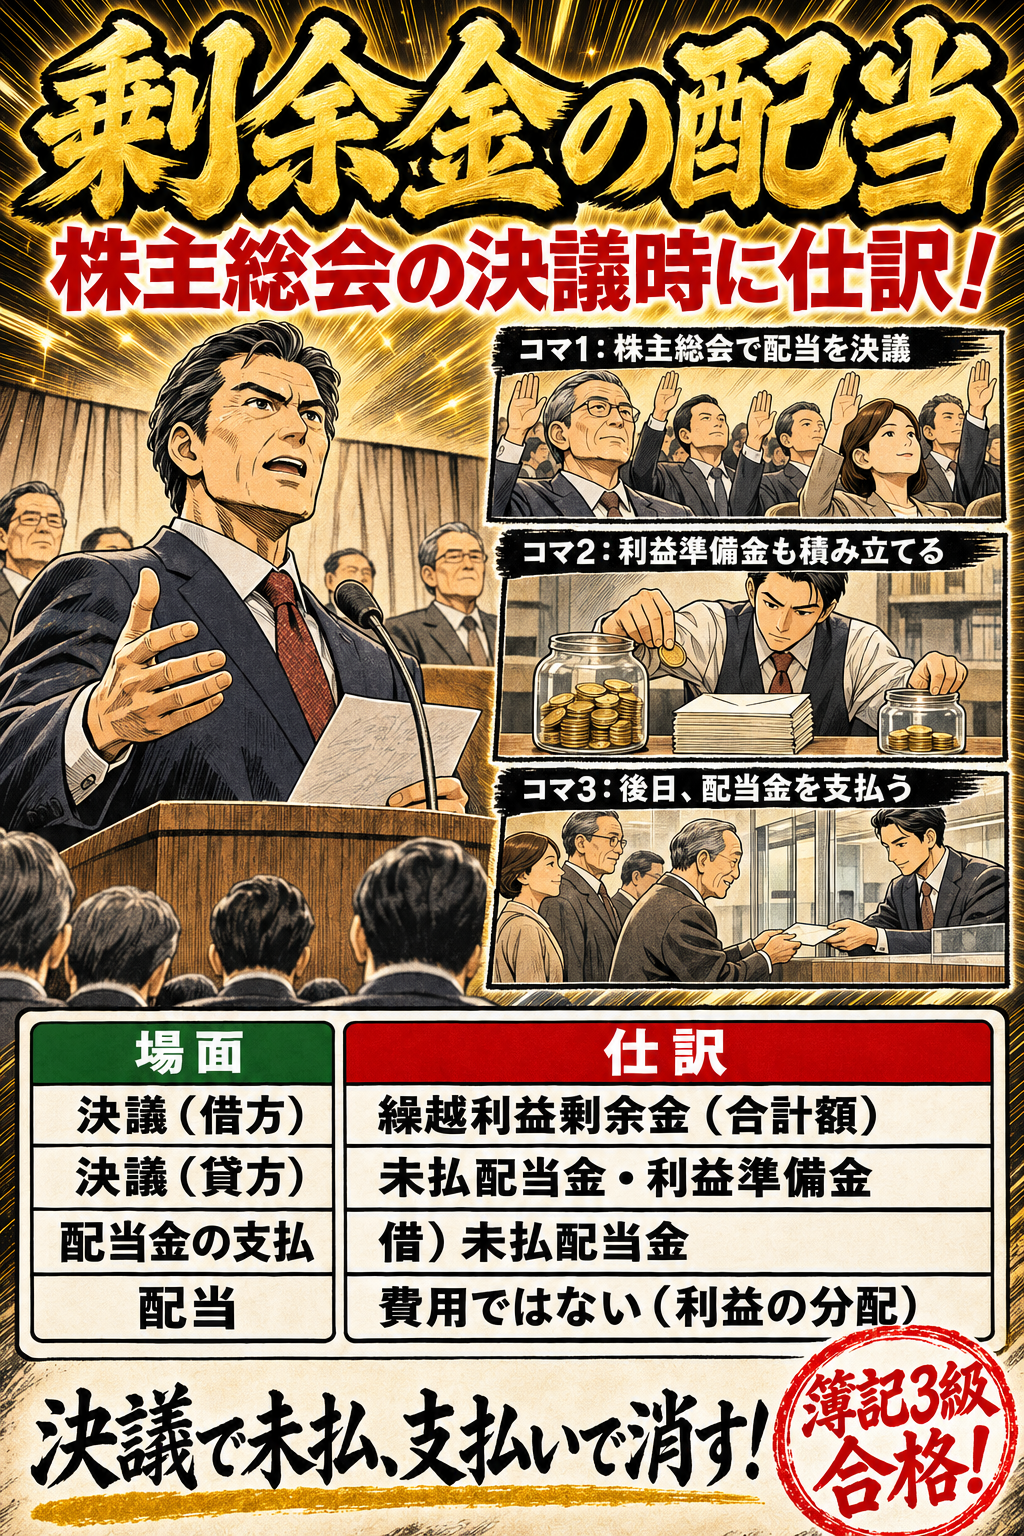
剰余金の配当と処分(利益準備金)の暗記図解。剰余金の配当。株主総会の決議時に仕訳!。決議(借方):繰越利益剰余金(合計額)。決議(貸方):未払配当金・利益準備金。配当金の支払:借)未払配当金。配当:費用ではない(利益の分配)。決議で未払、支払いで消す!
図で覚える剰余金の配当と処分(利益準備金)

株主総会で配当と利益準備金の積立てが決まったら、その合計額だけ繰越利益剰余金を減らし、配当額は未払配当金(負債)、積立額は利益準備金とします。配当金を支払った日に未払配当金を消します。3級では積立額が問題文で示されます。

要点と○×問題へ →
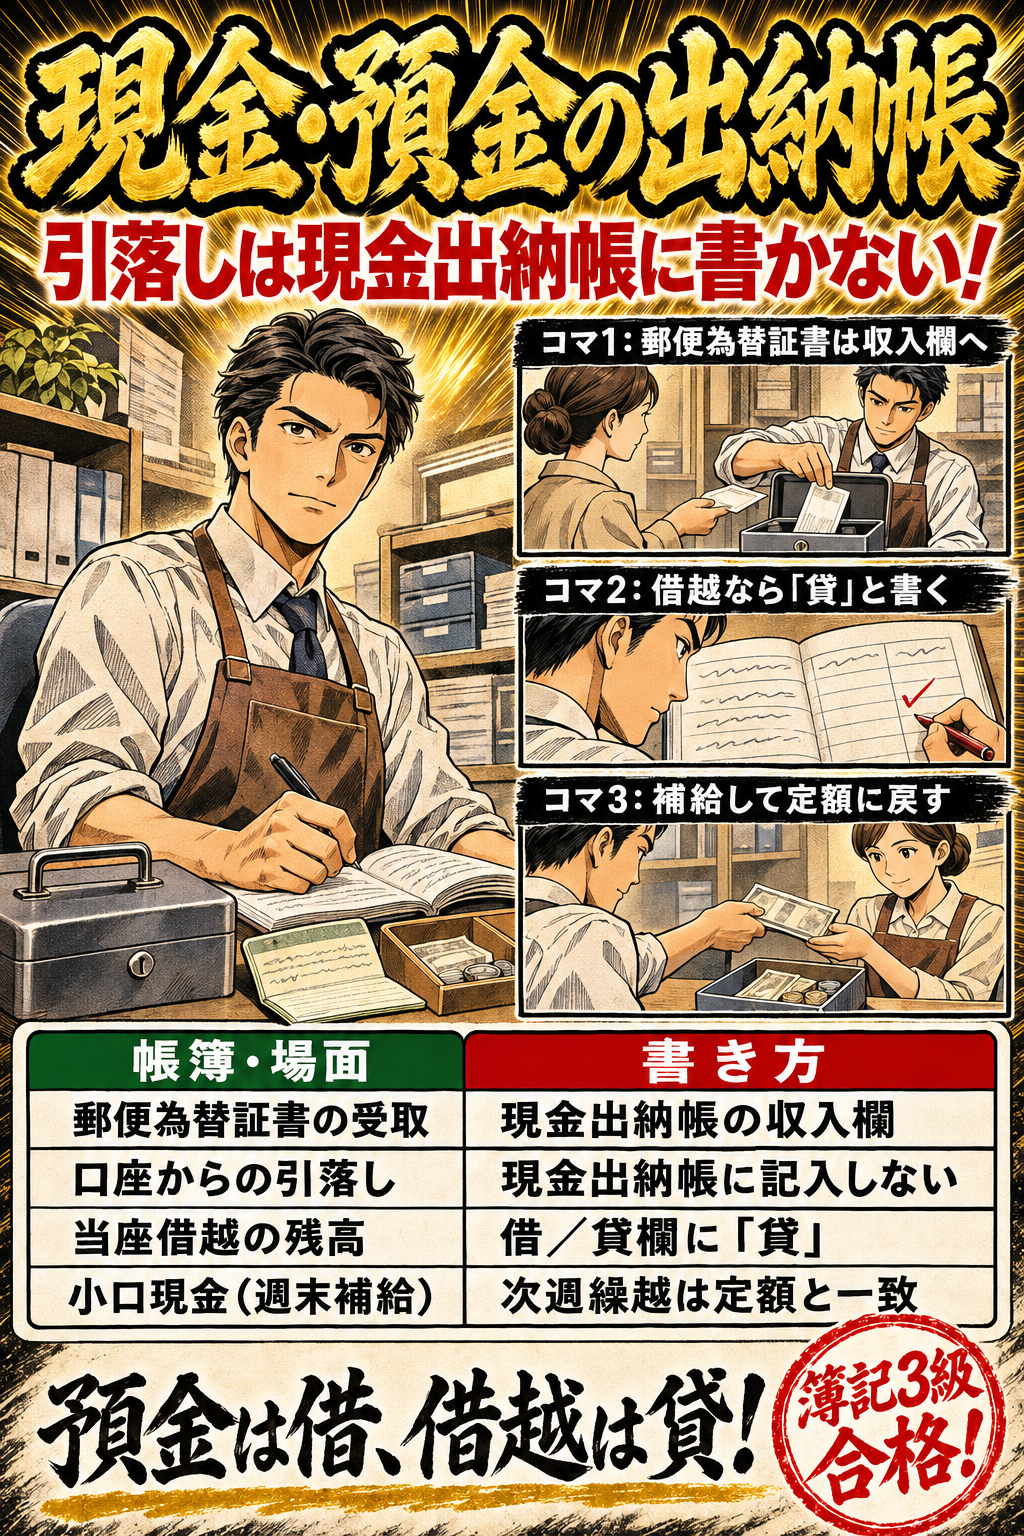
現金出納帳・当座預金出納帳・小口現金出納帳の暗記図解。現金・預金の出納帳。引落しは現金出納帳に書かない!。郵便為替証書の受取:現金出納帳の収入欄。口座からの引落し:現金出納帳に記入しない。当座借越の残高:借/貸欄に「貸」。小口現金(週末補給):次週繰越は定額と一致。預金は借、借越は貸!
図で覚える現金出納帳・当座預金出納帳・小口現金出納帳

現金出納帳は現金の収入・支出と残高を、当座預金出納帳は預入・引出と残高を、小口現金出納帳は補給と支払の内訳を記録します。どの取引を記入するか、当座借越のときの「借/貸」欄、補給の時期による繰越額の違いを区別すると解けます。

要点と○×問題へ →
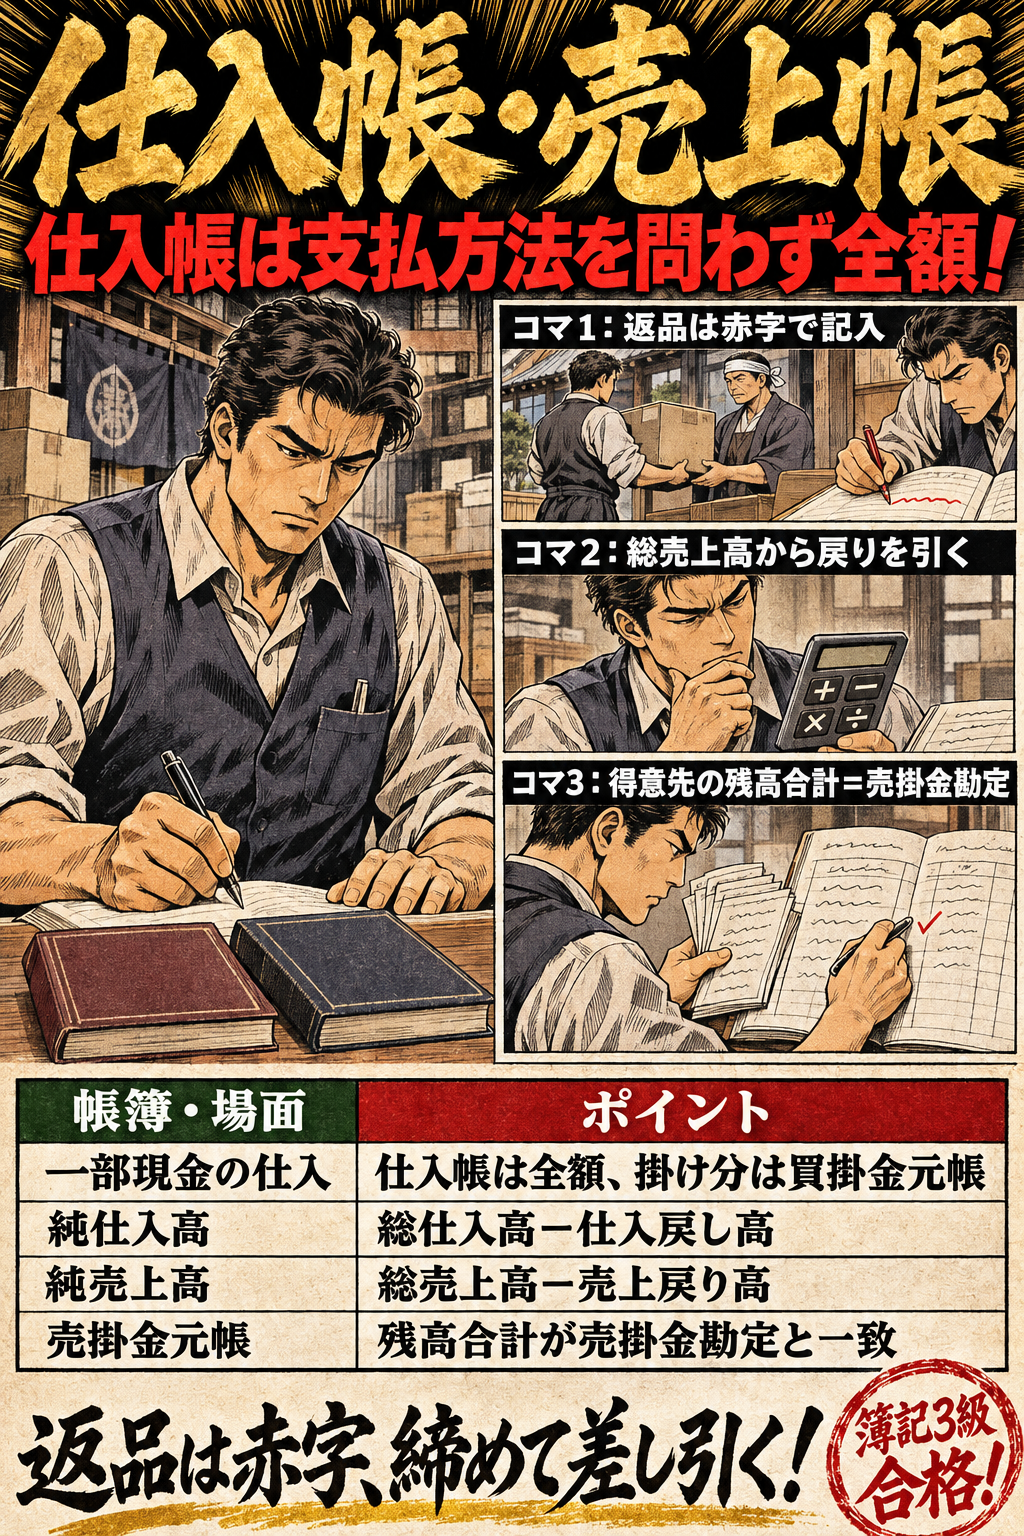
仕入帳・売上帳と買掛金元帳・売掛金元帳の暗記図解。仕入帳・売上帳。仕入帳は支払方法を問わず全額!。一部現金の仕入:仕入帳は全額、掛け分は買掛金元帳。純仕入高:総仕入高−仕入戻し高。純売上高:総売上高−売上戻り高。売掛金元帳:残高合計が売掛金勘定と一致。返品は赤字、締めて差し引く!
図で覚える仕入帳・売上帳と買掛金元帳・売掛金元帳

仕入帳・売上帳は取引の明細を、買掛金元帳・売掛金元帳は取引先ごとの債務・債権の増減と残高を記録します。一部現金の取引でも仕入帳・売上帳には全額を書くこと、返品を差し引いて純額を出すこと、引取運賃を仕入帳に含めることを区別すると解けます。

要点と○×問題へ →
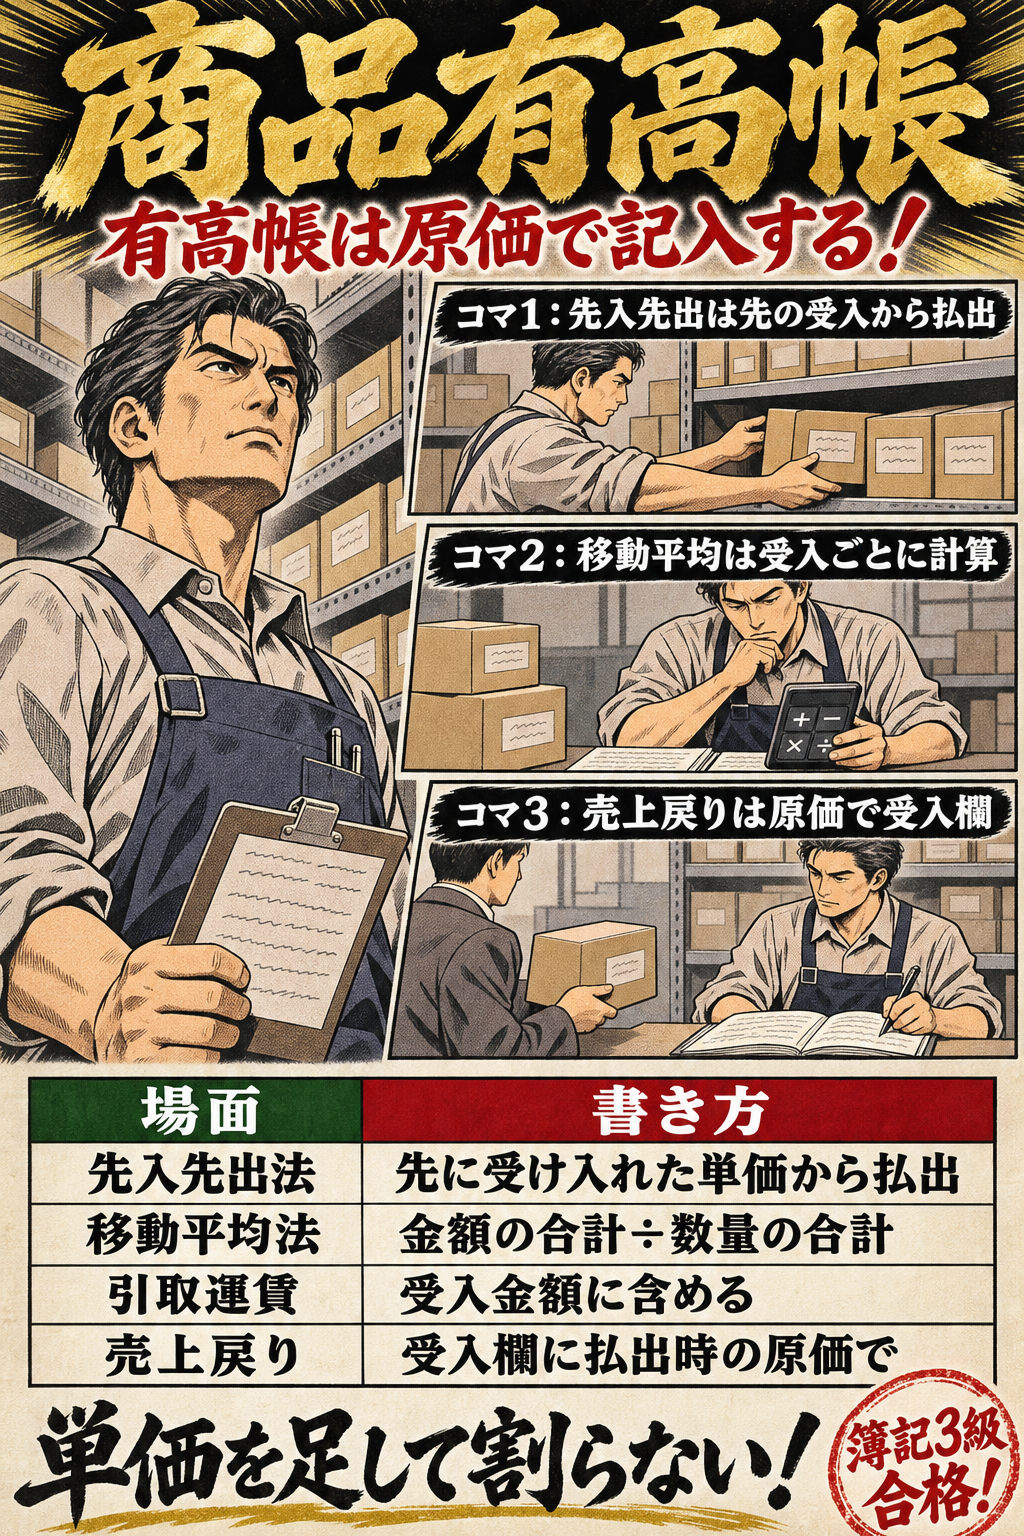
商品有高帳(先入先出法・移動平均法)の暗記図解。商品有高帳。有高帳は原価で記入する!。先入先出法:先に受け入れた単価から払出。移動平均法:金額の合計÷数量の合計。引取運賃:受入金額に含める。売上戻り:受入欄に払出時の原価で。単価を足して割らない!
図で覚える商品有高帳(先入先出法・移動平均法)

商品有高帳は商品の種類ごとに受入・払出・残高を原価で記録します。先入先出法は先に受け入れた単価から払い出し、移動平均法は受け入れるたびに平均単価を計算し直します。引取運賃を受入単価に含めることと、返品を書く欄を区別すると解けます。

要点と○×問題へ →
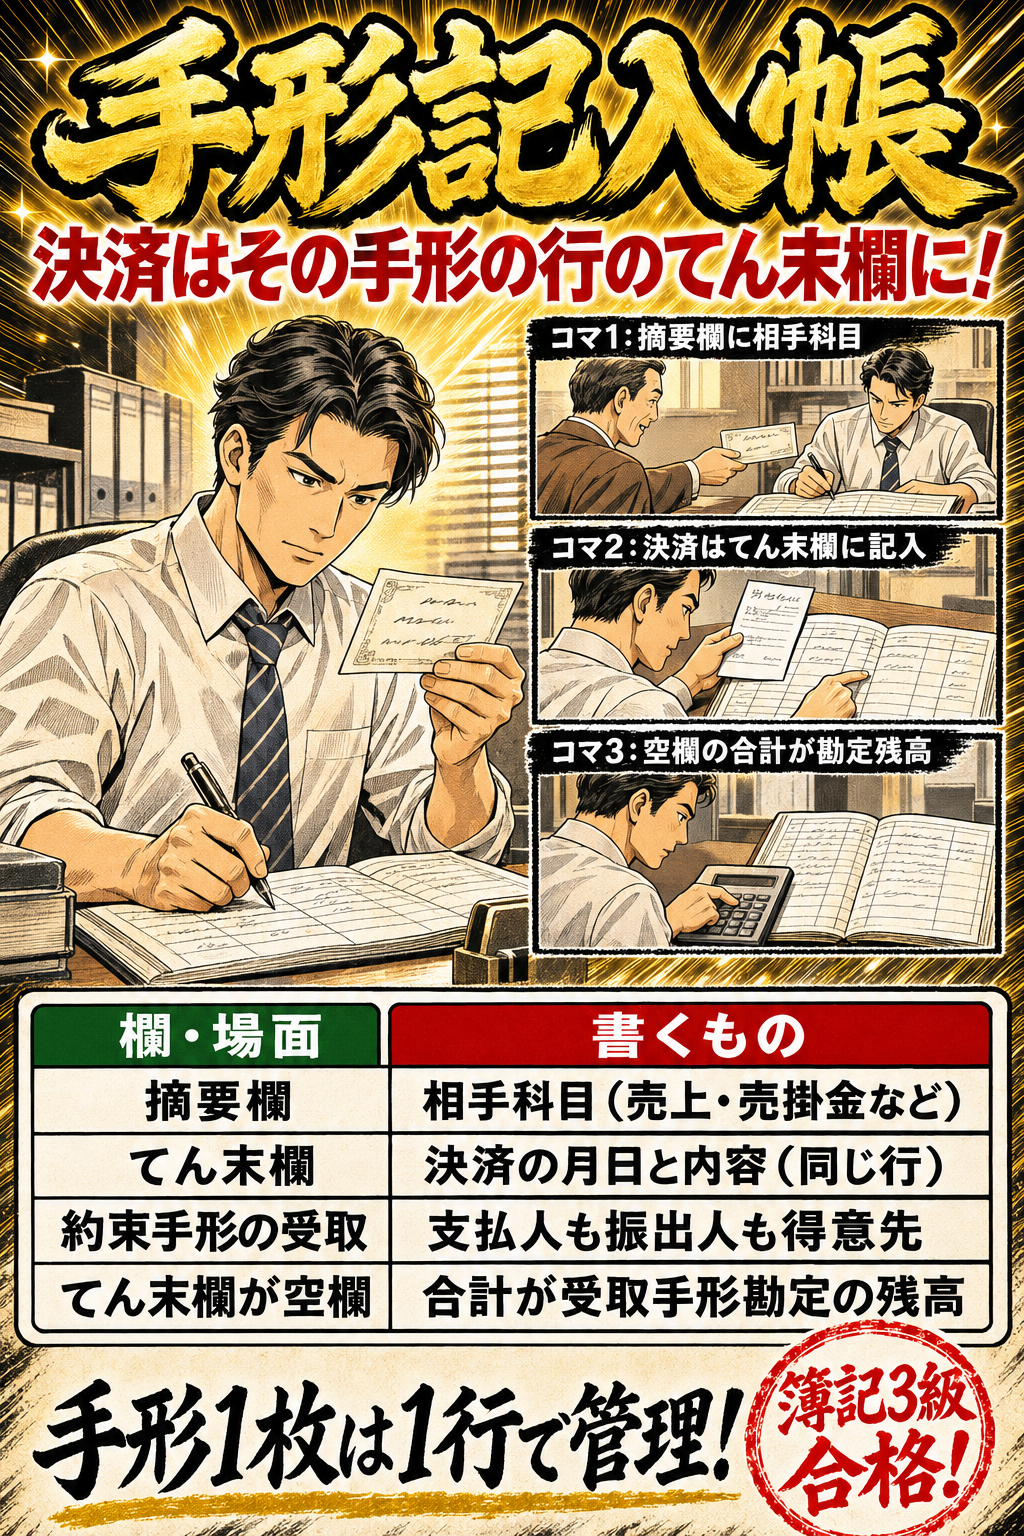
受取手形記入帳・支払手形記入帳の暗記図解。手形記入帳。決済はその手形の行のてん末欄に!。摘要欄:相手科目(売上・売掛金など)。てん末欄:決済の月日と内容(同じ行)。約束手形の受取:支払人も振出人も得意先。てん末欄が空欄:合計が受取手形勘定の残高。手形1枚は1行で管理!
図で覚える受取手形記入帳・支払手形記入帳

受取手形記入帳は受け取った約束手形を、支払手形記入帳は振り出した約束手形を1枚ごとに記入し、決済などの結末はその行のてん末欄に書きます。摘要欄とてん末欄から仕訳を読み取ることと、手形貸付金や電子記録債権は記入しないことを区別すると解けます。

要点と○×問題へ →
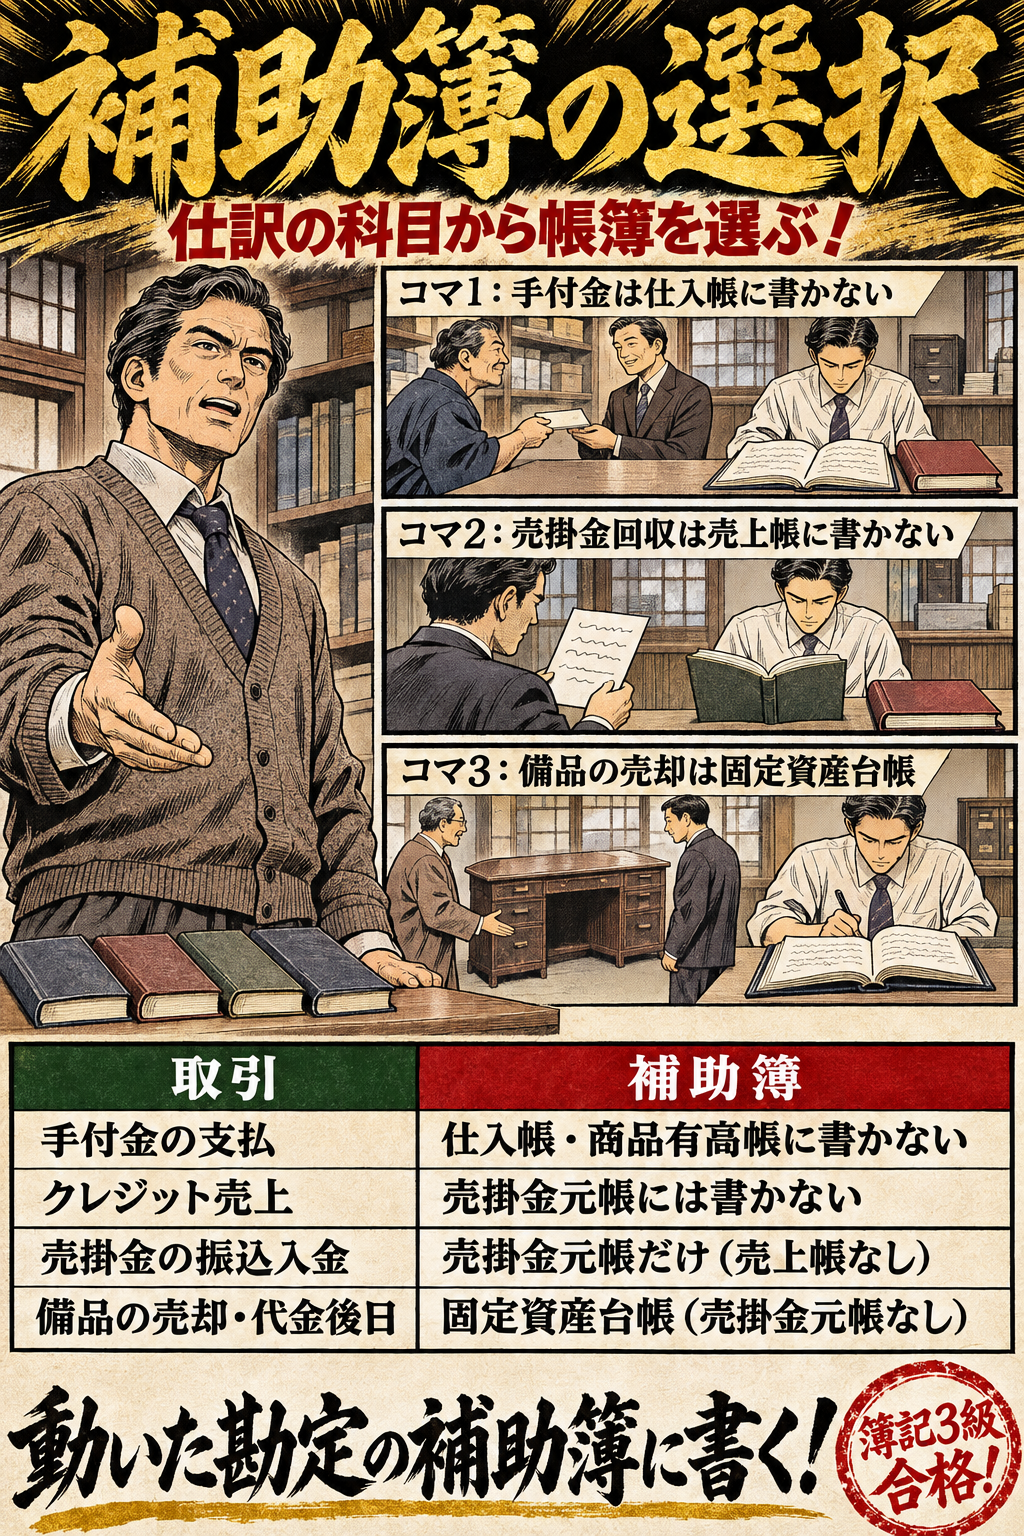
取引ごとの補助簿の選択の暗記図解。補助簿の選択。仕訳の科目から帳簿を選ぶ!。手付金の支払:仕入帳・商品有高帳に書かない。クレジット売上:売掛金元帳には書かない。売掛金の振込入金:売掛金元帳だけ(売上帳なし)。備品の売却・代金後日:固定資産台帳(売掛金元帳なし)。動いた勘定の補助簿に書く!
図で覚える取引ごとの補助簿の選択

取引をいったん仕訳し、出てくる勘定科目から補助簿を選ぶと解けます。現金・当座預金は出納帳、売掛金・買掛金は元帳、仕入・売上は仕入帳・売上帳と商品有高帳、固定資産は固定資産台帳です。前払金・未払金など補助簿がない科目を区別します。

要点と○×問題へ →
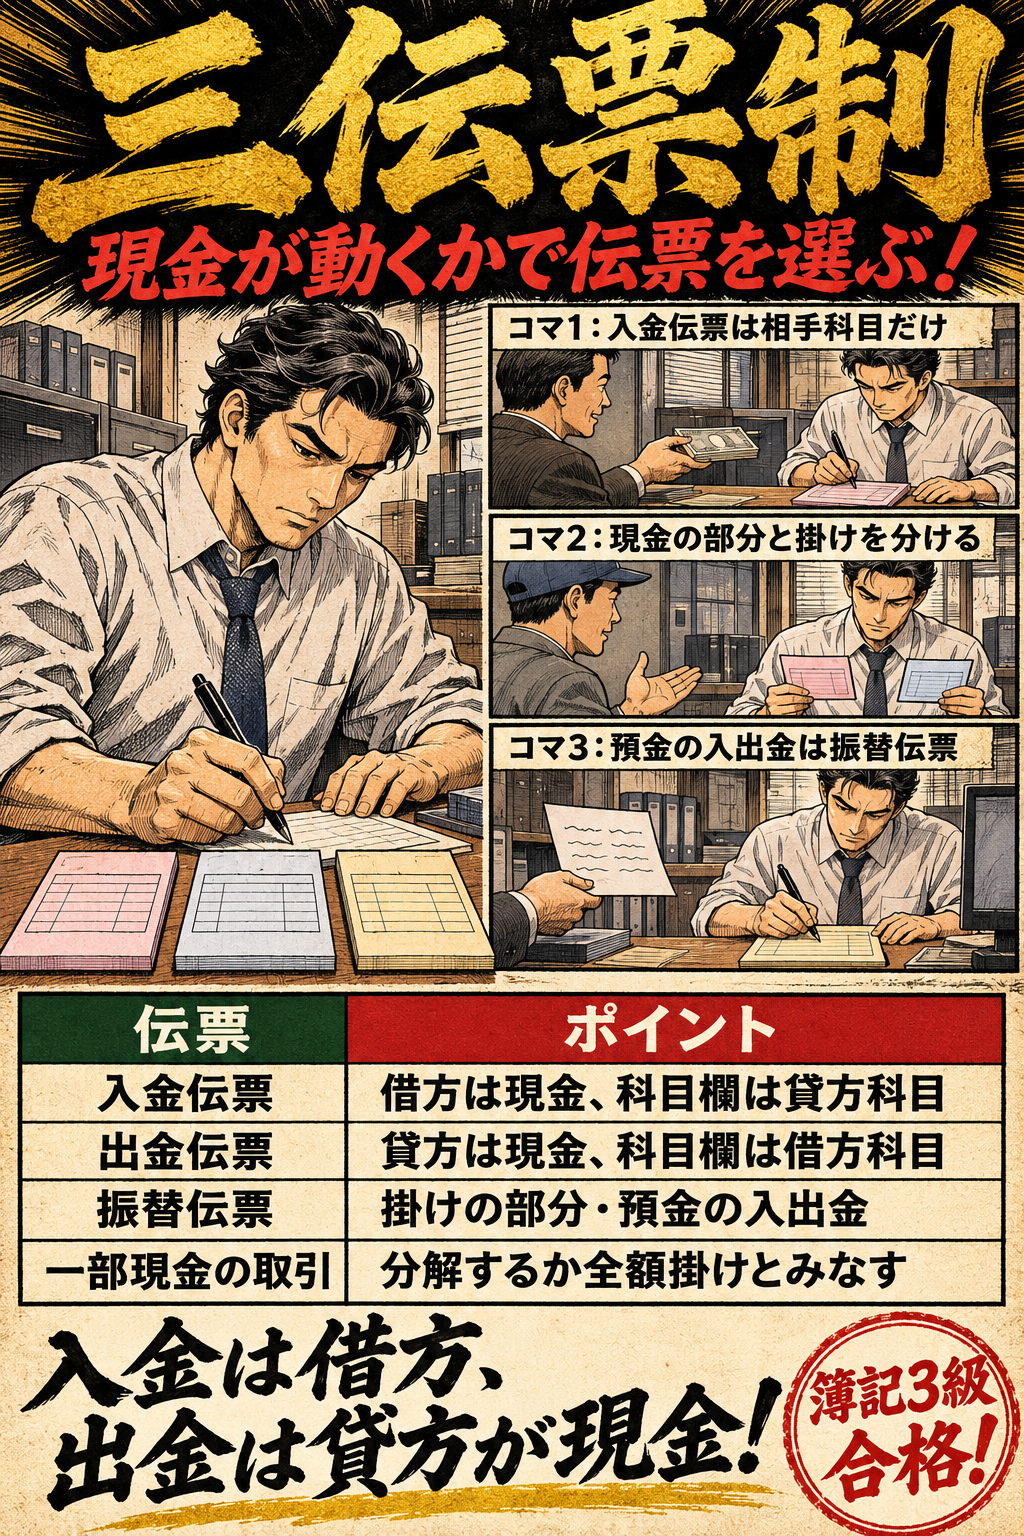
三伝票制(入金伝票・出金伝票・振替伝票)の暗記図解。三伝票制。現金が動くかで伝票を選ぶ!。入金伝票:借方は現金、科目欄は貸方科目。出金伝票:貸方は現金、科目欄は借方科目。振替伝票:掛けの部分・預金の入出金。一部現金の取引:分解するか全額掛けとみなす。入金は借方、出金は貸方が現金!
図で覚える三伝票制(入金伝票・出金伝票・振替伝票)

入金伝票は借方が現金、出金伝票は貸方が現金の取引を書き、それ以外は振替伝票に書きます。一部現金取引は取引を分解する方法と全額を掛けとみなす方法のどちらで起票するかで、入金・出金伝票の科目と振替伝票の金額が変わる点を区別すると解けます。

要点と○×問題へ →
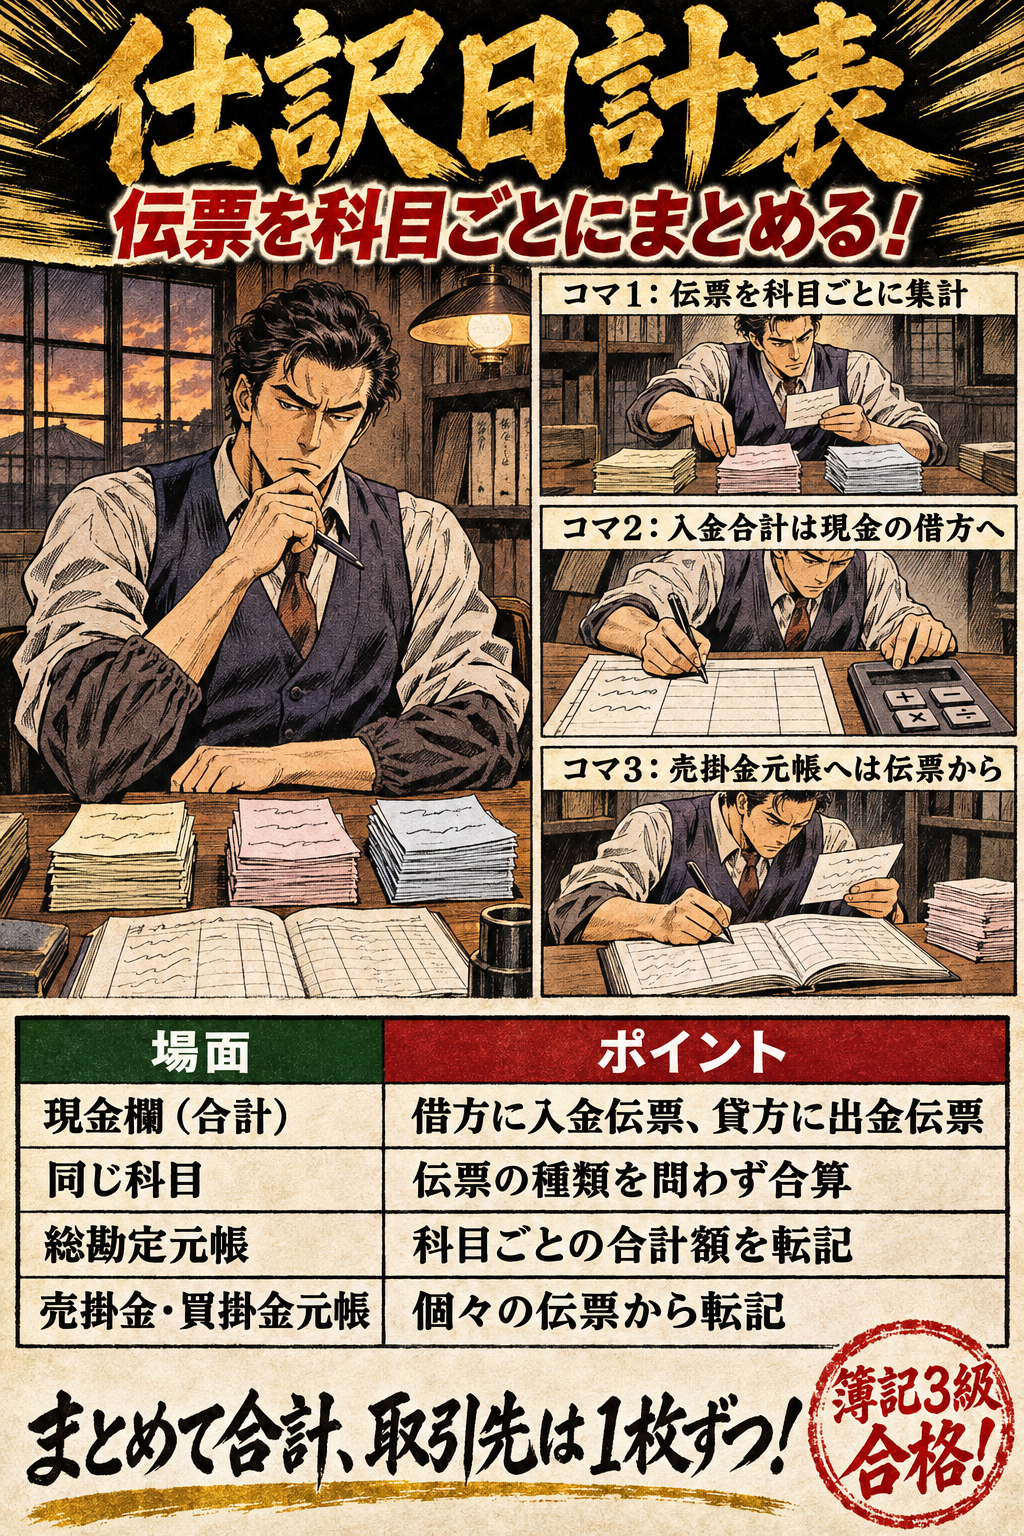
仕訳日計表と総勘定元帳への転記の暗記図解。仕訳日計表。伝票を科目ごとにまとめる!。現金欄(合計):借方に入金伝票、貸方に出金伝票。同じ科目:伝票の種類を問わず合算。総勘定元帳:科目ごとの合計額を転記。売掛金・買掛金元帳:個々の伝票から転記。まとめて合計、取引先は1枚ずつ!
図で覚える仕訳日計表と総勘定元帳への転記

仕訳日計表は1日分の伝票を勘定科目ごとに集計した表で、借方合計と貸方合計は一致します。入金伝票の合計は現金の借方、出金伝票の合計は貸方に入ることと、総勘定元帳へは日計表から、取引先の元帳へは伝票から転記することを区別すると解けます。

要点と○×問題へ →
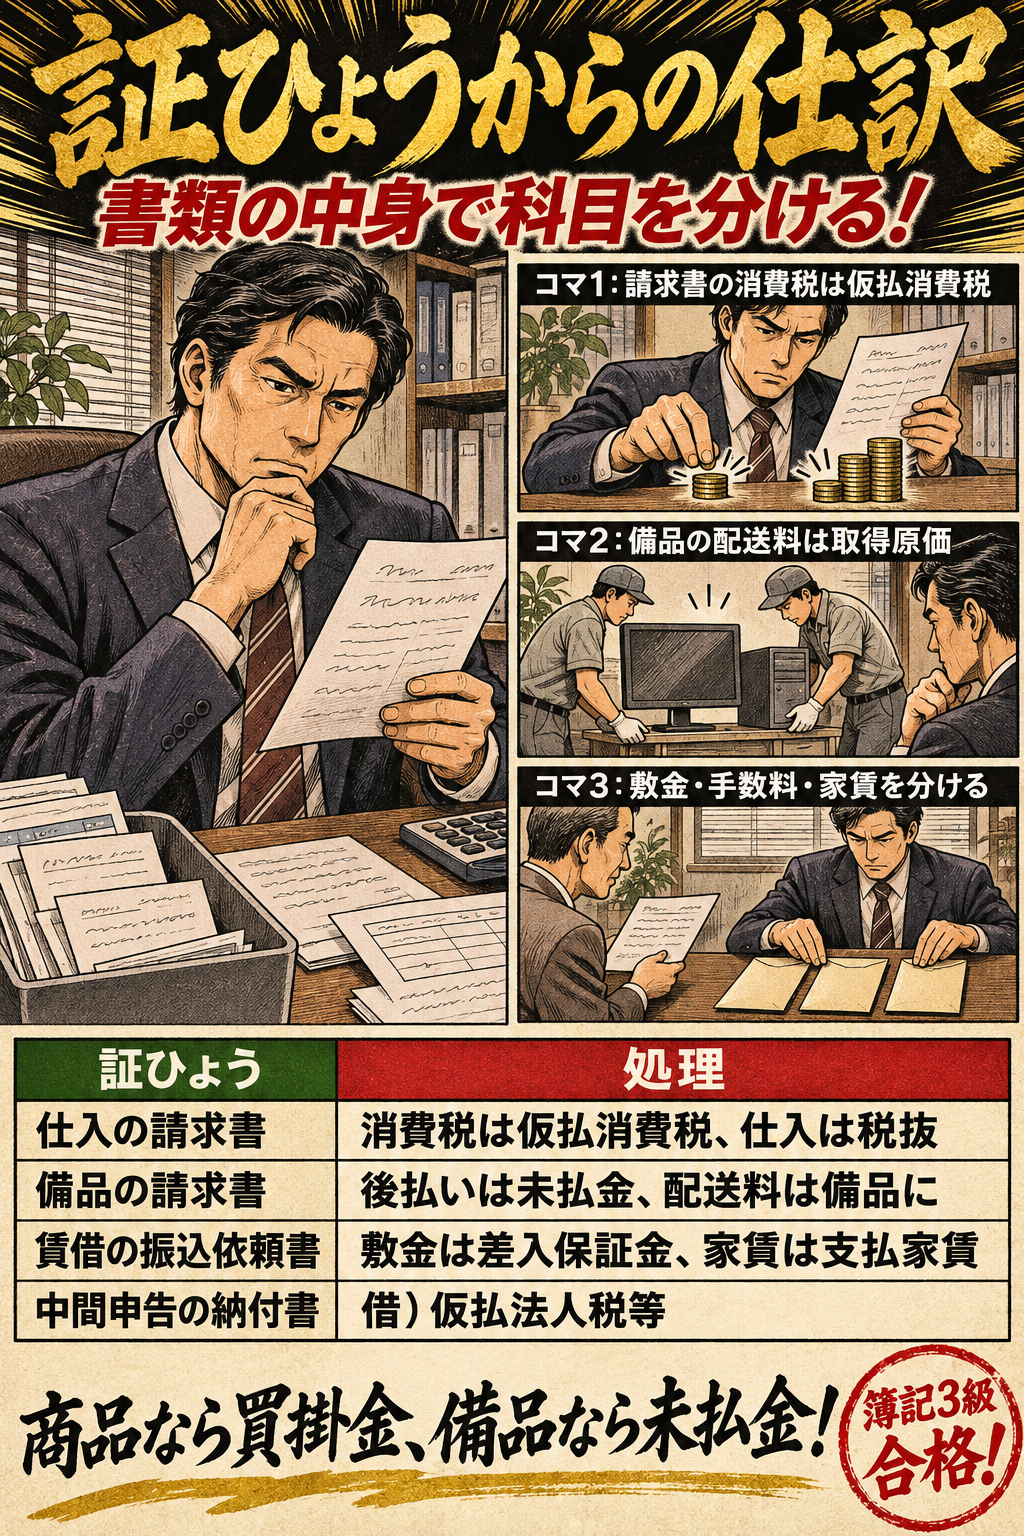
証ひょう(請求書・領収書など)からの仕訳の暗記図解。証ひょうからの仕訳。書類の中身で科目を分ける!。仕入の請求書:消費税は仮払消費税、仕入は税抜。備品の請求書:後払いは未払金、配送料は備品に。賃借の振込依頼書:敷金は差入保証金、家賃は支払家賃。中間申告の納付書:借)仮払法人税等。商品なら買掛金、備品なら未払金!
図で覚える証ひょう(請求書・領収書など)からの仕訳

証ひょうは取引の事実を示す書類で、誰が発行し誰が受け取ったかで売り手か買い手かが決まります。請求書が商品か備品か、消費税の記載を仮払消費税に分けるか、手付金や納付書の申告区分のように何の支払いかを読み取ると解けます。

要点と○×問題へ →
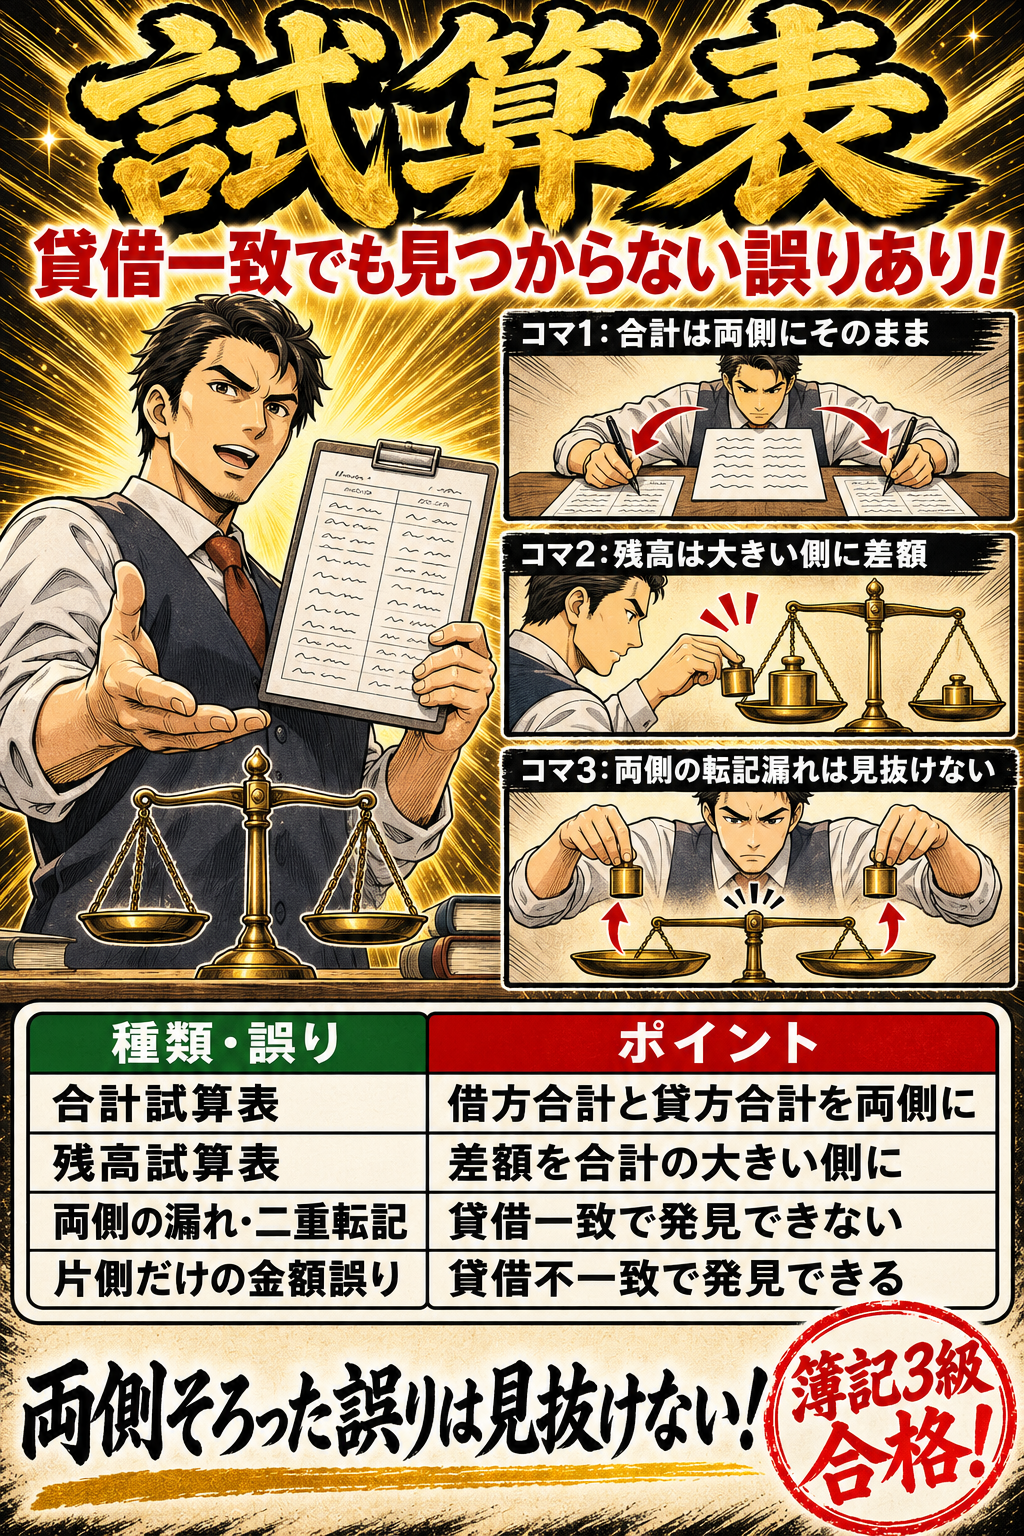
試算表(合計・残高・合計残高)の暗記図解。試算表。貸借一致でも見つからない誤りあり!。合計試算表:借方合計と貸方合計を両側に。残高試算表:差額を合計の大きい側に。両側の漏れ・二重転記:貸借一致で発見できない。片側だけの金額誤り:貸借不一致で発見できる。両側そろった誤りは見抜けない!
図で覚える試算表(合計・残高・合計残高)

試算表は、総勘定元帳への転記が正しいかを借方と貸方の合計の一致で確かめる表です。合計・残高・合計残高の各欄に何を書くかと、貸借が一致していても見つからない誤りを区別すると解けます。

要点と○×問題へ →
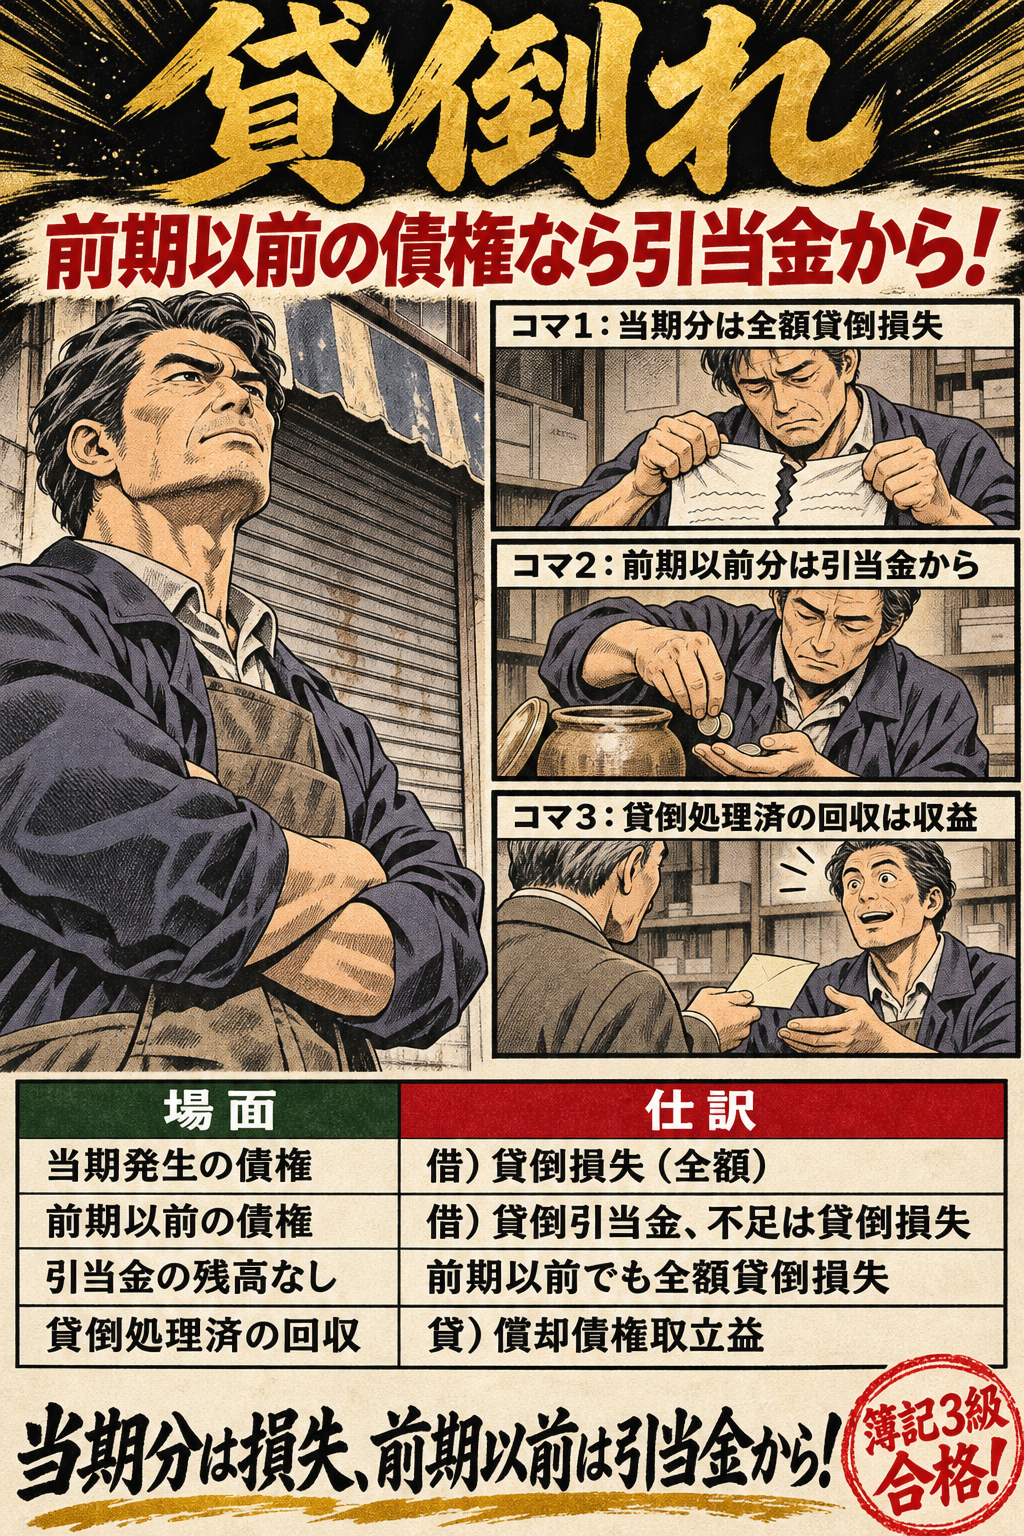
貸倒れと償却債権取立益の暗記図解。貸倒れ。前期以前の債権なら引当金から!。当期発生の債権:借)貸倒損失(全額)。前期以前の債権:借)貸倒引当金、不足は貸倒損失。引当金の残高なし:前期以前でも全額貸倒損失。貸倒処理済の回収:貸)償却債権取立益。当期分は損失、前期以前は引当金から!
図で覚える貸倒れと償却債権取立益

貸倒れは、その債権がいつ発生したかで処理が変わります。当期に発生した債権は全額を貸倒損失、前期以前の債権は貸倒引当金を先に取り崩し、前期以前に貸倒処理した債権の回収は償却債権取立益とします。

要点と○×問題へ →
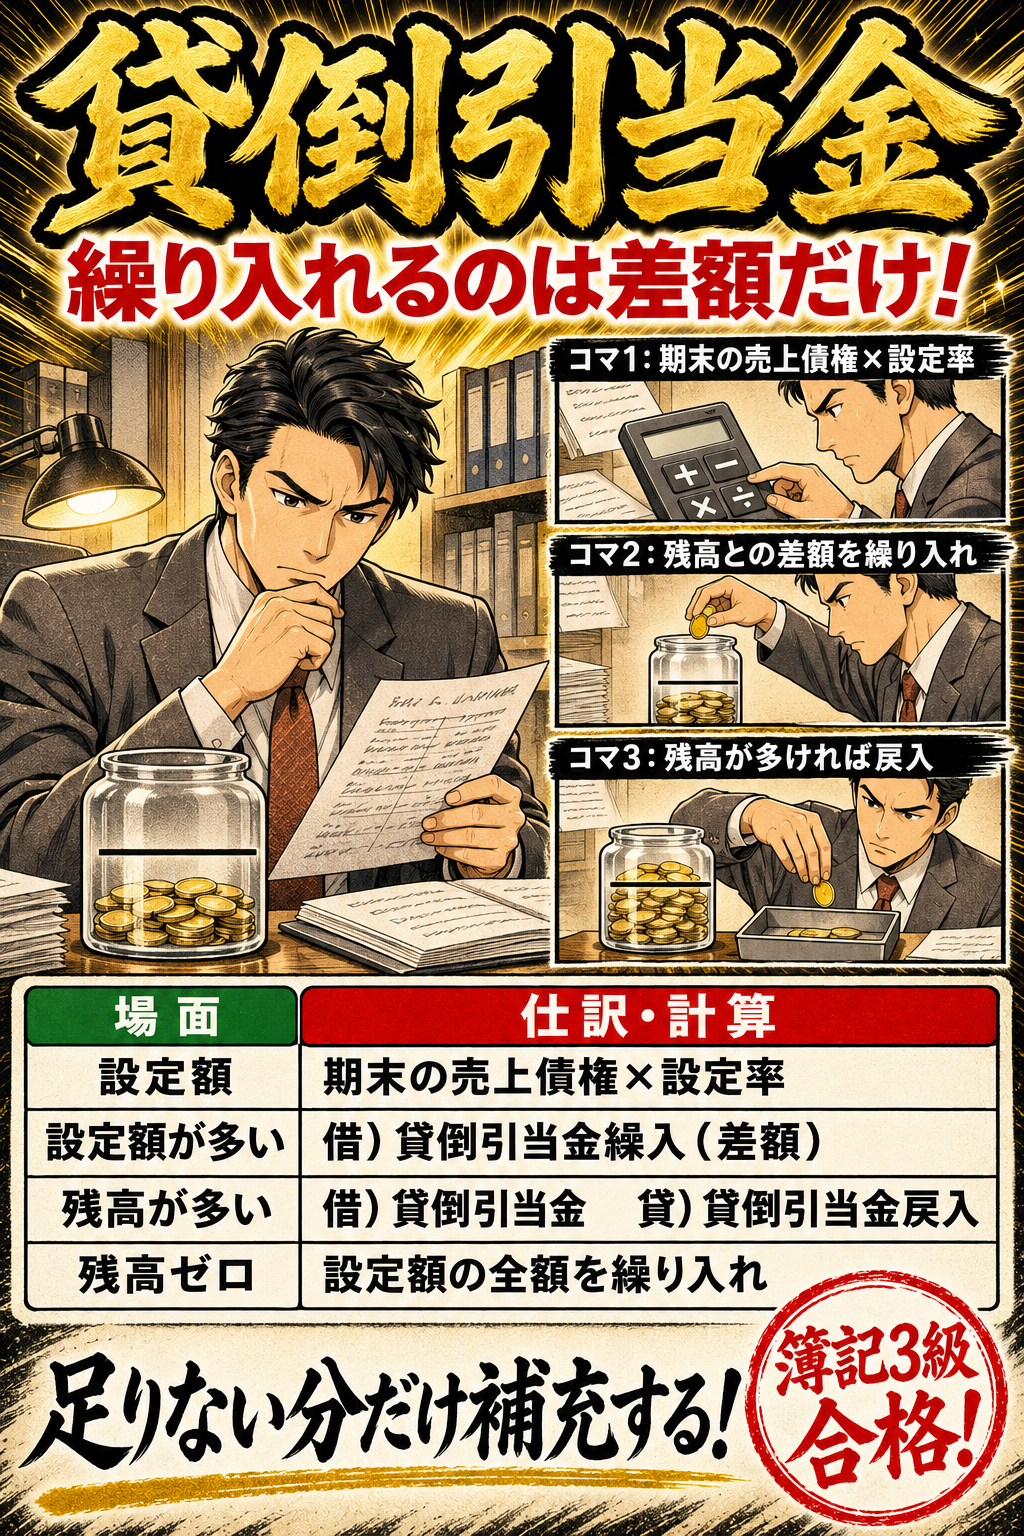
貸倒引当金の設定(差額補充法)の暗記図解。貸倒引当金。繰り入れるのは差額だけ!。設定額:期末の売上債権×設定率。設定額が多い:借)貸倒引当金繰入(差額)。残高が多い:借)貸倒引当金 貸)貸倒引当金戻入。残高ゼロ:設定額の全額を繰り入れ。足りない分だけ補充する!
図で覚える貸倒引当金の設定(差額補充法)

差額補充法では、期末の売上債権に設定率を掛けた設定額と、貸倒引当金の残高との差額だけを計上します。設定額が残高より大きければ繰入(費用)、小さければ戻入(収益)と、差額の向きを判断すると解けます。

要点と○×問題へ →
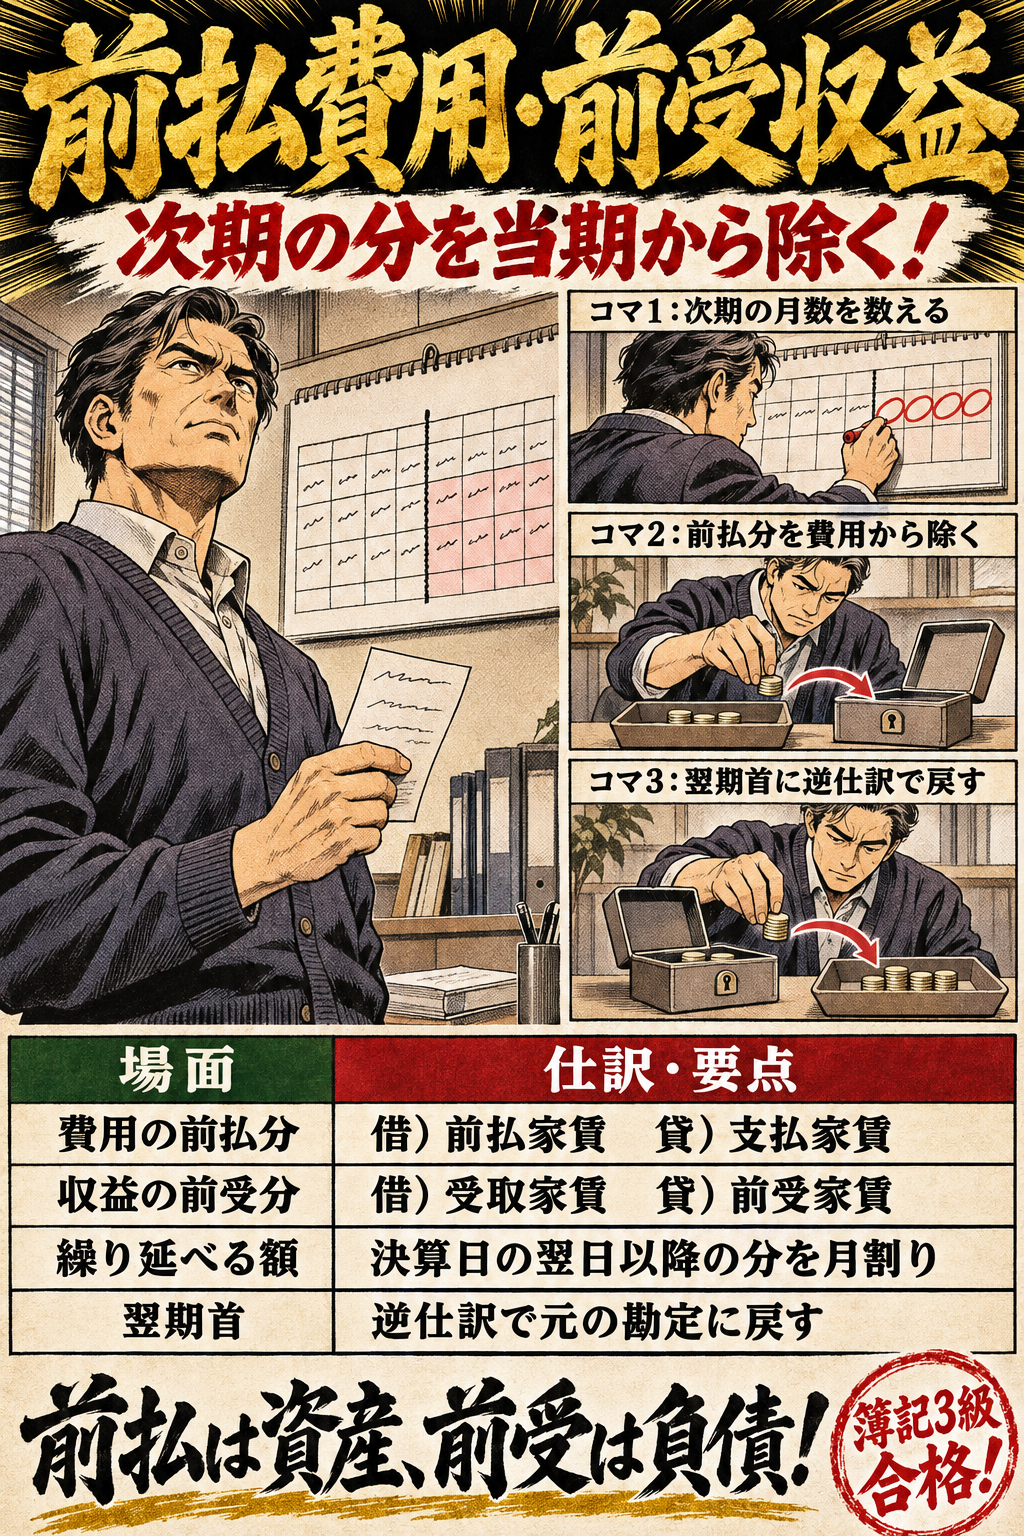
費用の前払い・収益の前受け(繰延べと再振替)の暗記図解。前払費用・前受収益。次期の分を当期から除く!。費用の前払分:借)前払家賃 貸)支払家賃。収益の前受分:借)受取家賃 貸)前受家賃。繰り延べる額:決算日の翌日以降の分を月割り。翌期首:逆仕訳で元の勘定に戻す。前払は資産、前受は負債!
図で覚える費用の前払い・収益の前受け(繰延べと再振替)

当期に支払った費用・受け取った収益のうち次期の分を、決算で前払費用(資産)・前受収益(負債)に振り替えます。次期の分が何か月かを数え、翌期首には逆の仕訳(再振替仕訳)で元の勘定に戻します。

要点と○×問題へ →
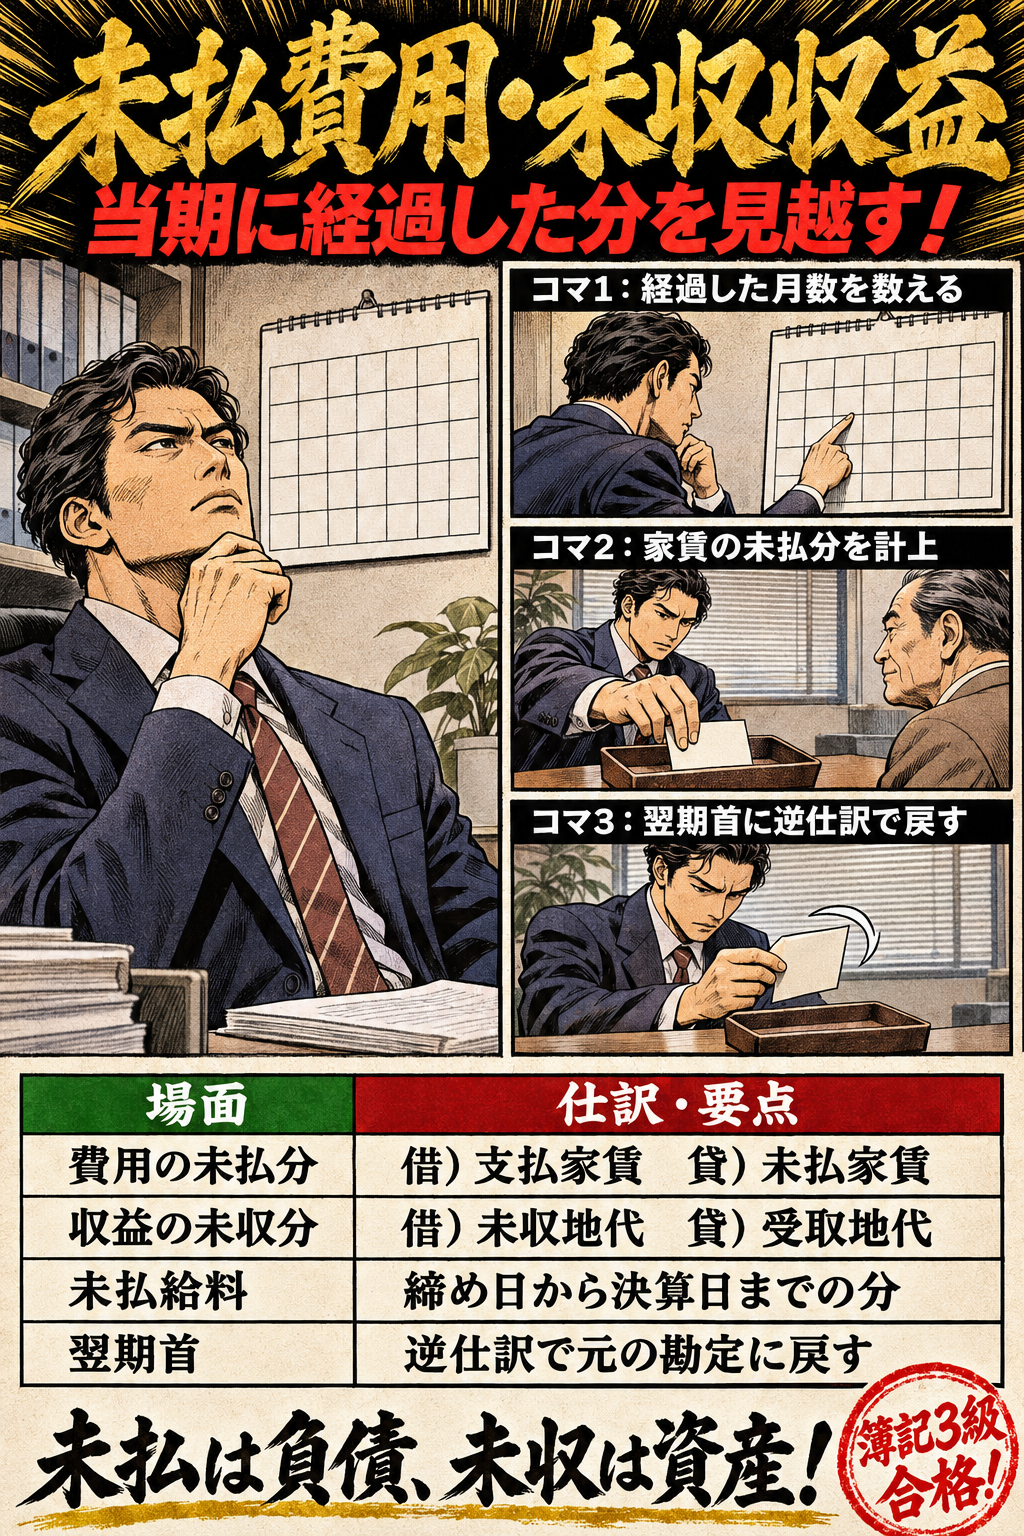
費用の未払い・収益の未収(見越しと再振替)の暗記図解。未払費用・未収収益。当期に経過した分を見越す!。費用の未払分:借)支払家賃 貸)未払家賃。収益の未収分:借)未収地代 貸)受取地代。未払給料:締め日から決算日までの分。翌期首:逆仕訳で元の勘定に戻す。未払は負債、未収は資産!
図で覚える費用の未払い・収益の未収(見越しと再振替)

当期にすでにサービスを受けた(提供した)のに、まだ支払っていない費用・受け取っていない収益を、決算で未払費用(負債)・未収収益(資産)として計上します。当期に経過した月数を数え、翌期首に再振替します。

要点と○×問題へ →
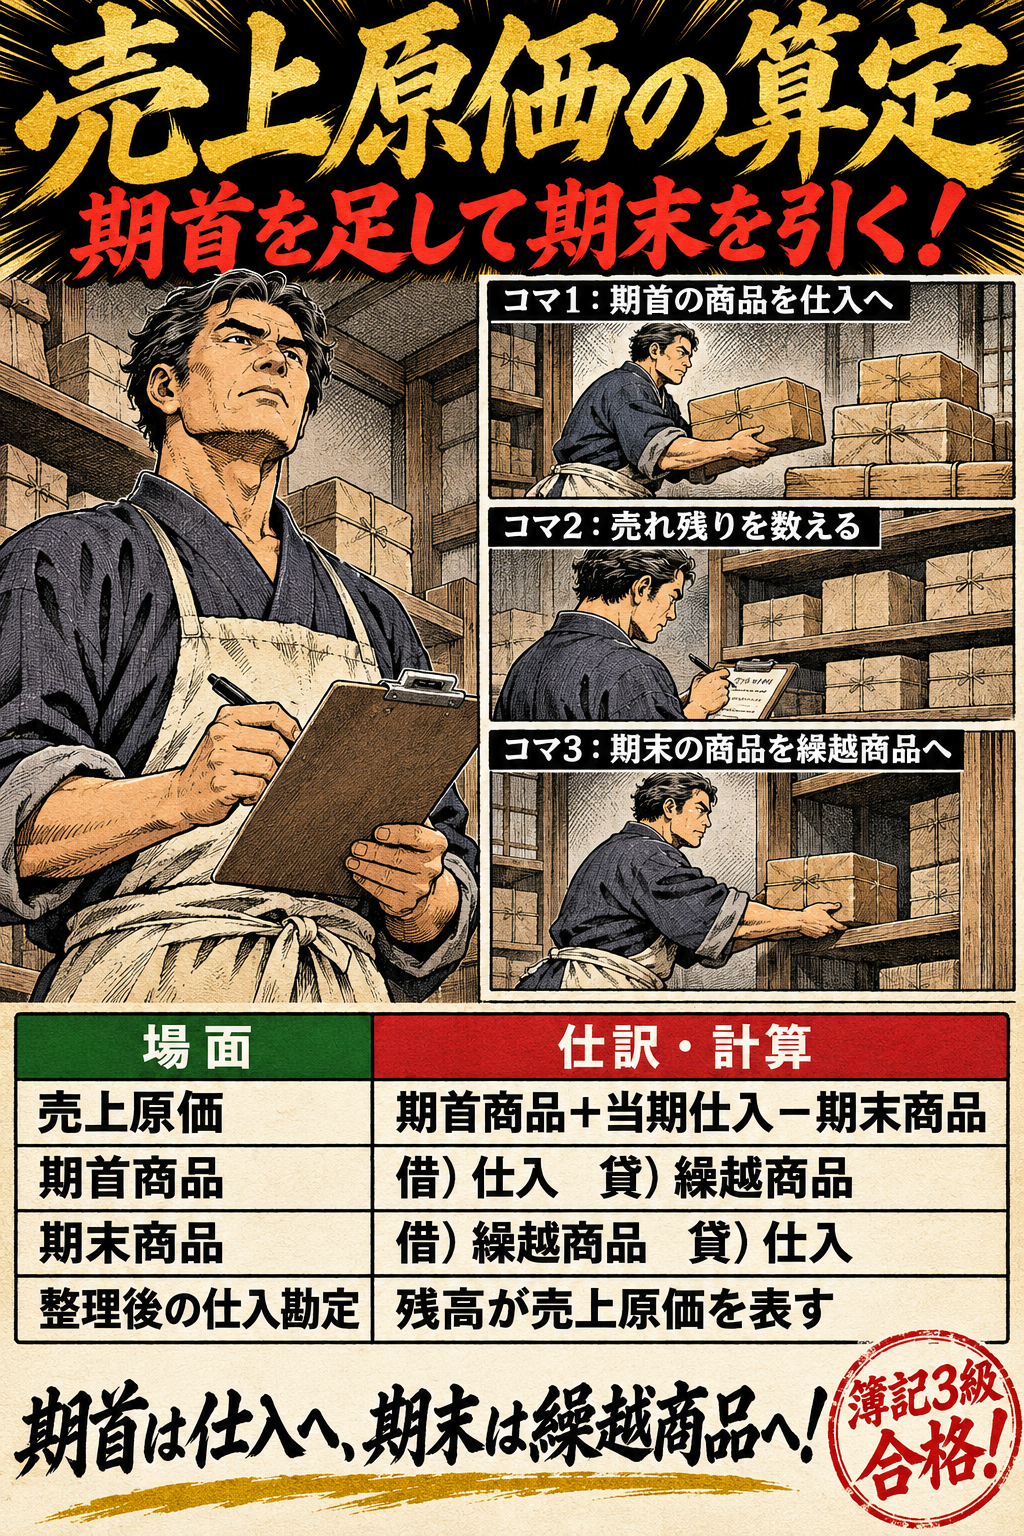
売上原価の算定(仕入勘定で計算する方法)の暗記図解。売上原価の算定。期首を足して期末を引く!。売上原価:期首商品+当期仕入−期末商品。期首商品:借)仕入 貸)繰越商品。期末商品:借)繰越商品 貸)仕入。整理後の仕入勘定:残高が売上原価を表す。期首は仕入へ、期末は繰越商品へ!
図で覚える売上原価の算定(仕入勘定で計算する方法)

三分法では、決算で期首商品を繰越商品から仕入へ、期末商品を仕入から繰越商品へ振り替え、仕入勘定の残高を売上原価にします。売上原価=期首商品棚卸高+当期商品仕入高−期末商品棚卸高の式と、2本の仕訳の向きが要点です。

要点と○×問題へ →
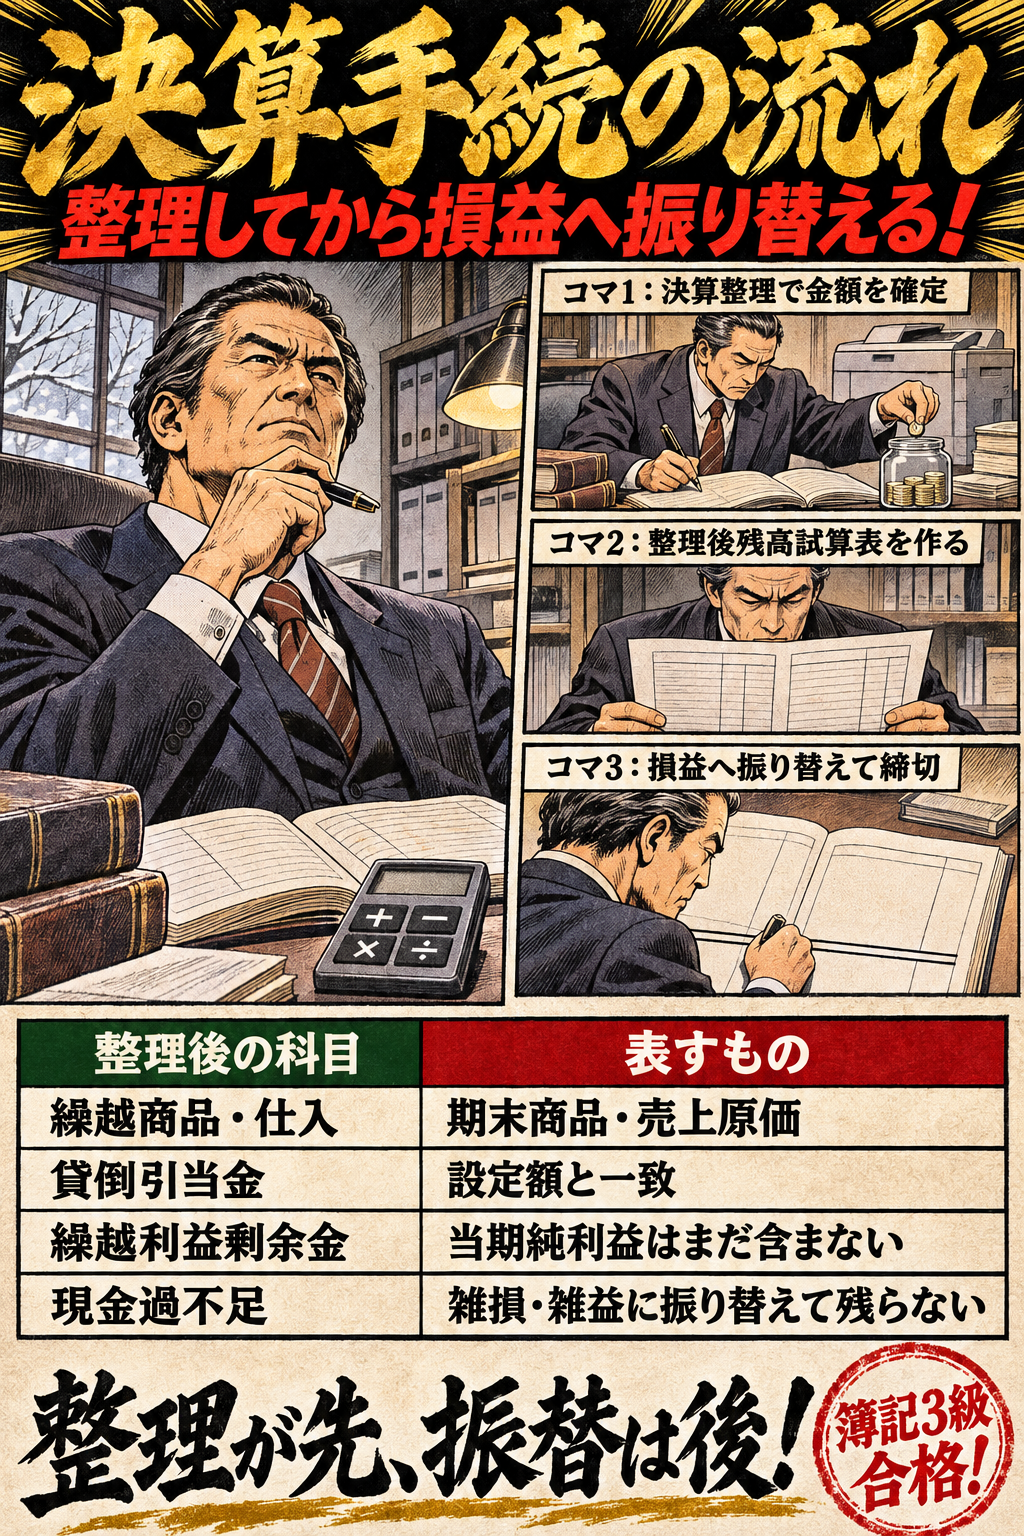
決算手続の流れと決算整理後残高試算表の暗記図解。決算手続の流れ。整理してから損益へ振り替える!。繰越商品・仕入:期末商品・売上原価。貸倒引当金:設定額と一致。繰越利益剰余金:当期純利益はまだ含まない。現金過不足:雑損・雑益に振り替えて残らない。整理が先、振替は後!
図で覚える決算手続の流れと決算整理後残高試算表

決算は、決算整理前残高試算表で記録を確かめ、決算整理を行い、整理後の残高から損益計算書・貸借対照表を作り、帳簿を締め切ります。決算整理で何が変わり、整理後の試算表に何がどの金額で残るかを押さえると解けます。

要点と○×問題へ →
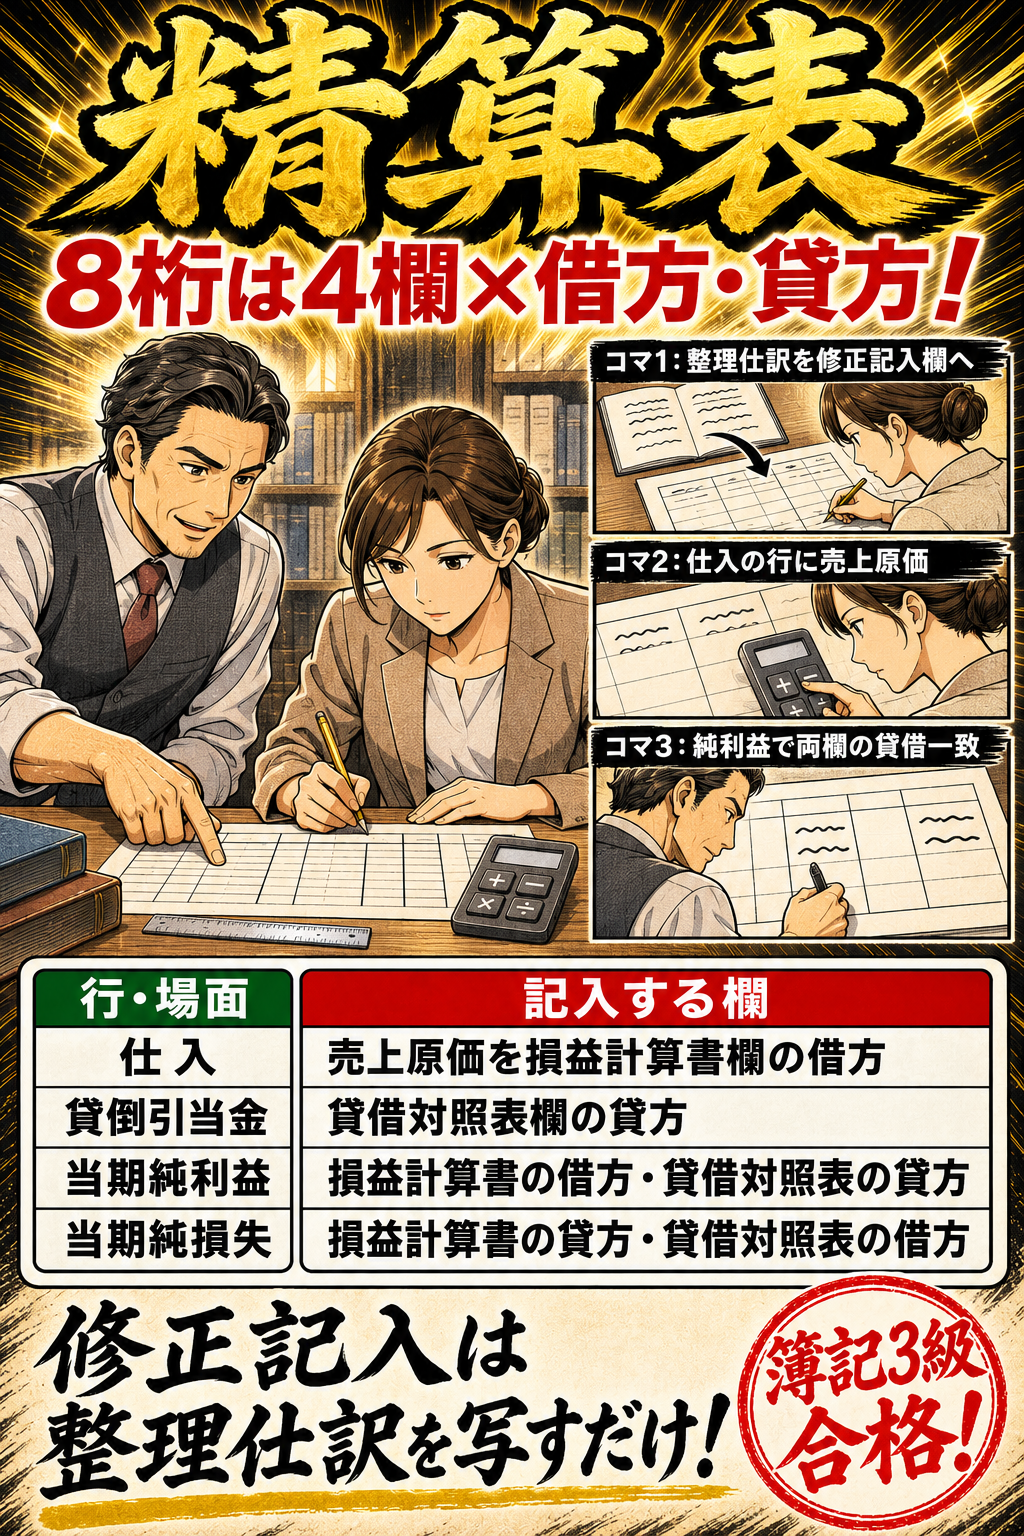
精算表(8桁)の暗記図解。精算表。8桁は4欄×借方・貸方!。仕入:売上原価を損益計算書欄の借方。貸倒引当金:貸借対照表欄の貸方。当期純利益:損益計算書の借方・貸借対照表の貸方。当期純損失:損益計算書の貸方・貸借対照表の借方。修正記入は整理仕訳を写すだけ!
図で覚える精算表(8桁)

精算表は、残高試算表に決算整理(修正記入)を加え、損益計算書欄と貸借対照表欄に振り分ける8桁の表です。収益・費用は損益計算書欄、資産・負債・純資産は貸借対照表欄に移し、当期純利益の記入側を判断すると解けます。

要点と○×問題へ →
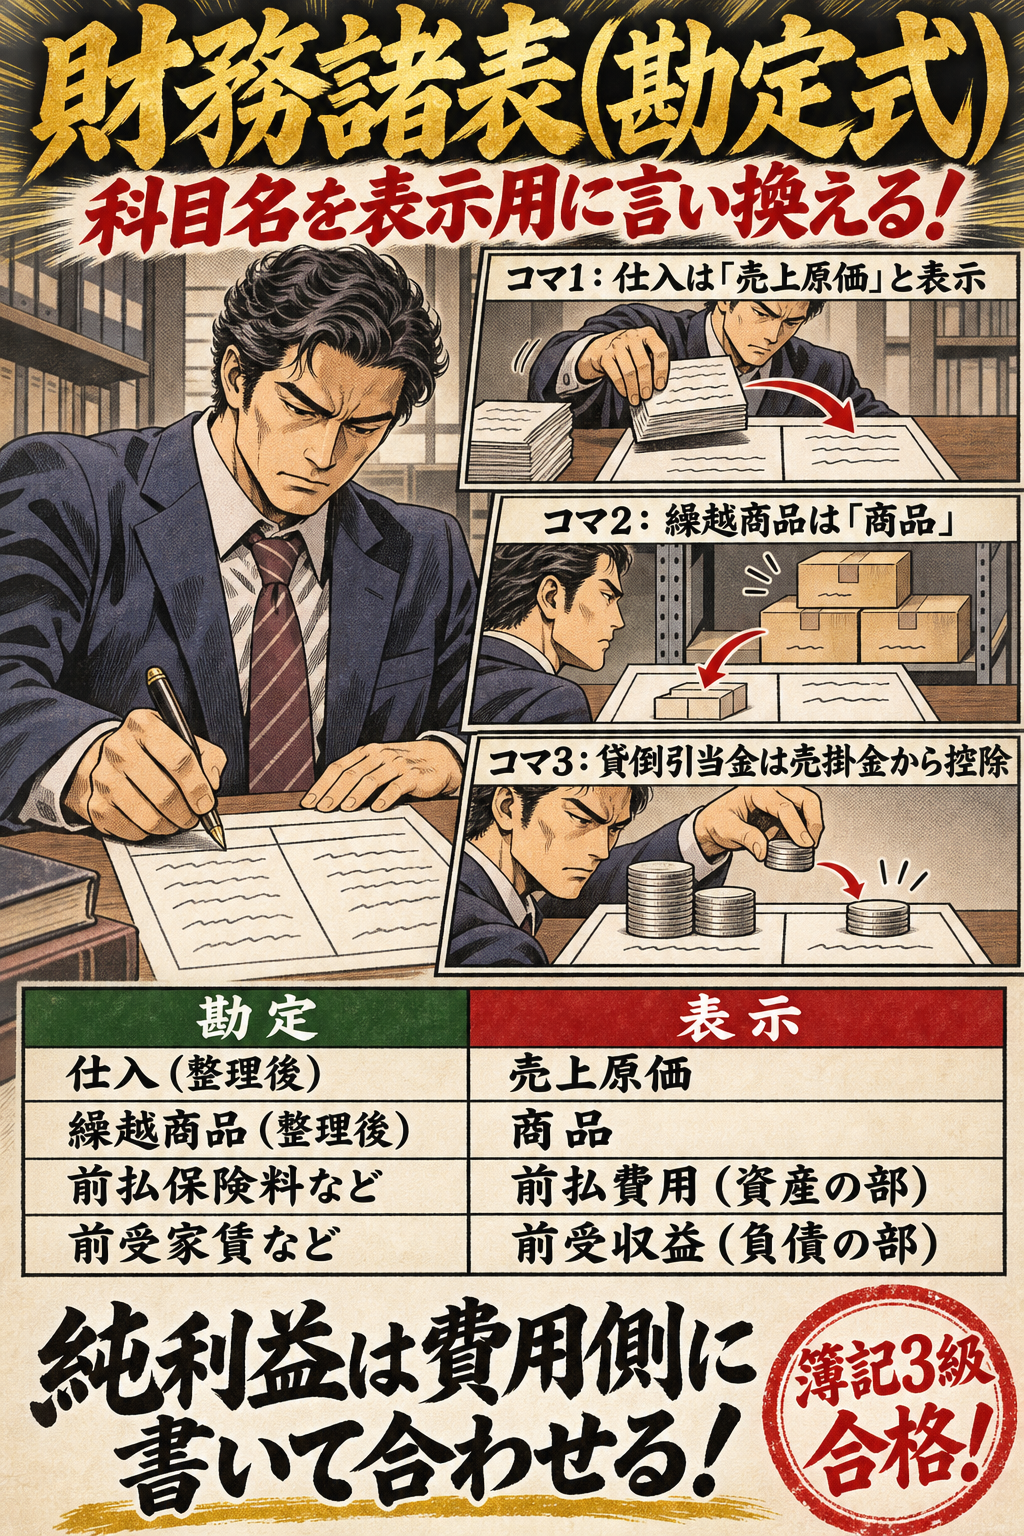
損益計算書と貸借対照表(勘定式)の暗記図解。財務諸表(勘定式)。科目名を表示用に言い換える!。仕入(整理後):売上原価。繰越商品(整理後):商品。前払保険料など:前払費用(資産の部)。前受家賃など:前受収益(負債の部)。純利益は費用側に書いて合わせる!
図で覚える損益計算書と貸借対照表(勘定式)

損益計算書と貸借対照表は、勘定科目名ではなく表示用の名前で書く箇所があります。売上は売上高、仕入は売上原価、繰越商品は商品、前払保険料は前払費用と読み替え、貸倒引当金と減価償却累計額は資産から差し引く形で示します。

要点と○×問題へ →
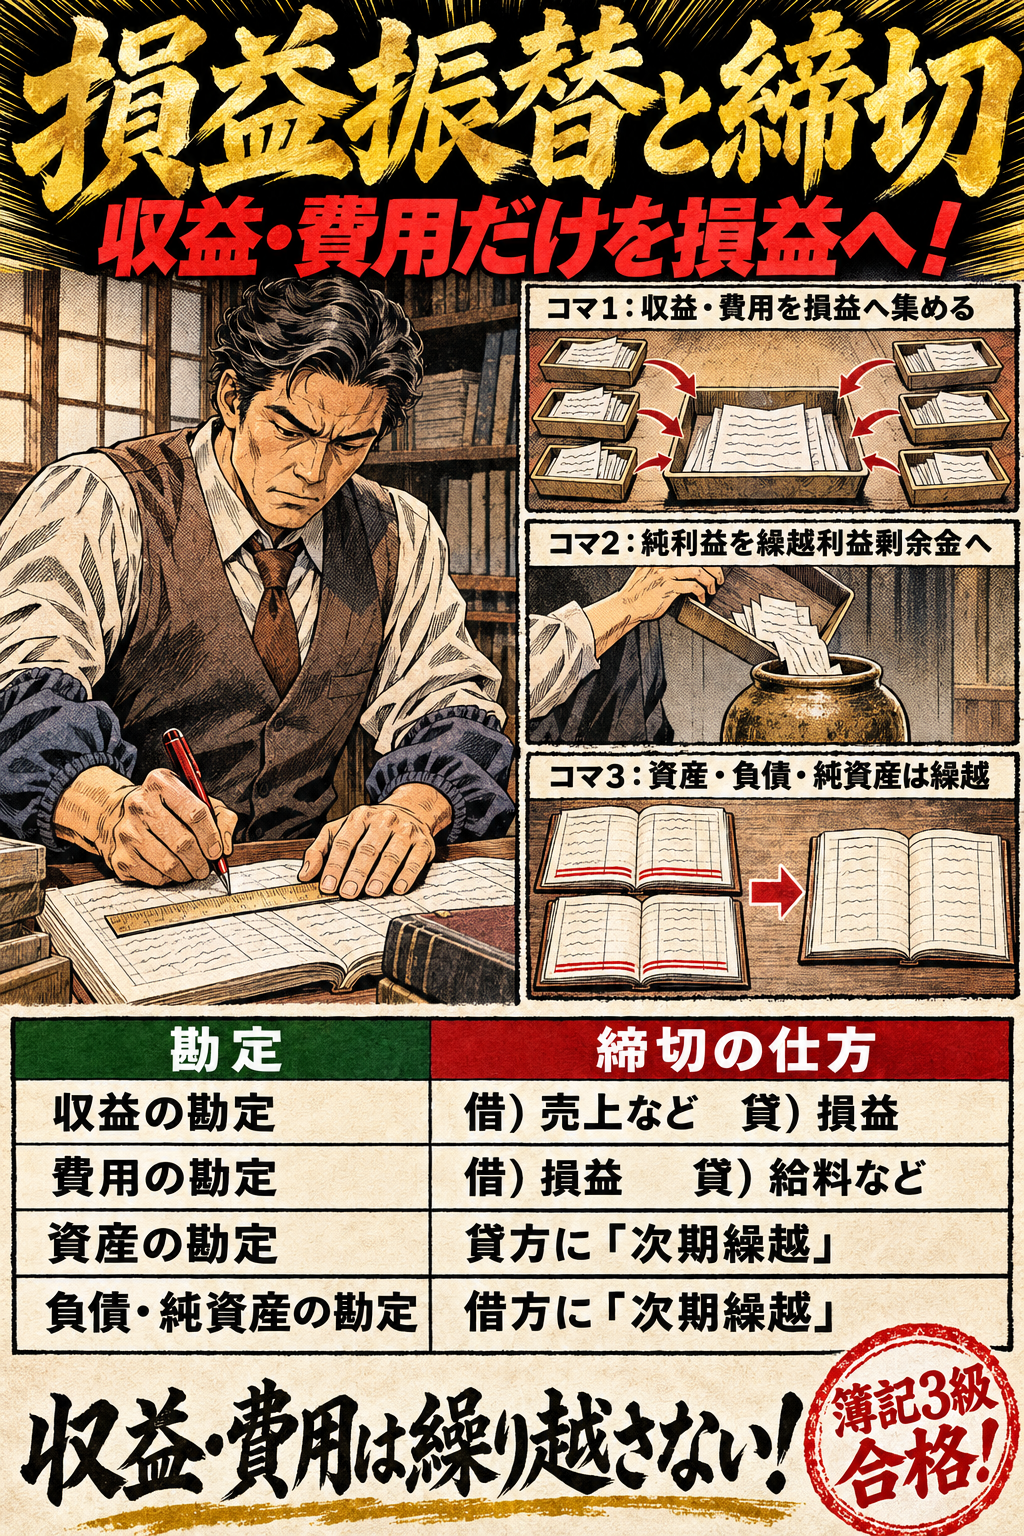
損益勘定への振替と帳簿の締切(英米式)の暗記図解。損益振替と締切。収益・費用だけを損益へ!。収益の勘定:借)売上など 貸)損益。費用の勘定:借)損益 貸)給料など。資産の勘定:貸方に「次期繰越」。負債・純資産の勘定:借方に「次期繰越」。収益・費用は繰り越さない!
図で覚える損益勘定への振替と帳簿の締切(英米式)

帳簿の締切では、収益と費用の勘定残高を損益勘定に振り替え、その差額の当期純利益を繰越利益剰余金に振り替えます。英米式では資産・負債・純資産の勘定は仕訳をせず、元帳で次期繰越と記入して締め切ります。

要点と○×問題へ →
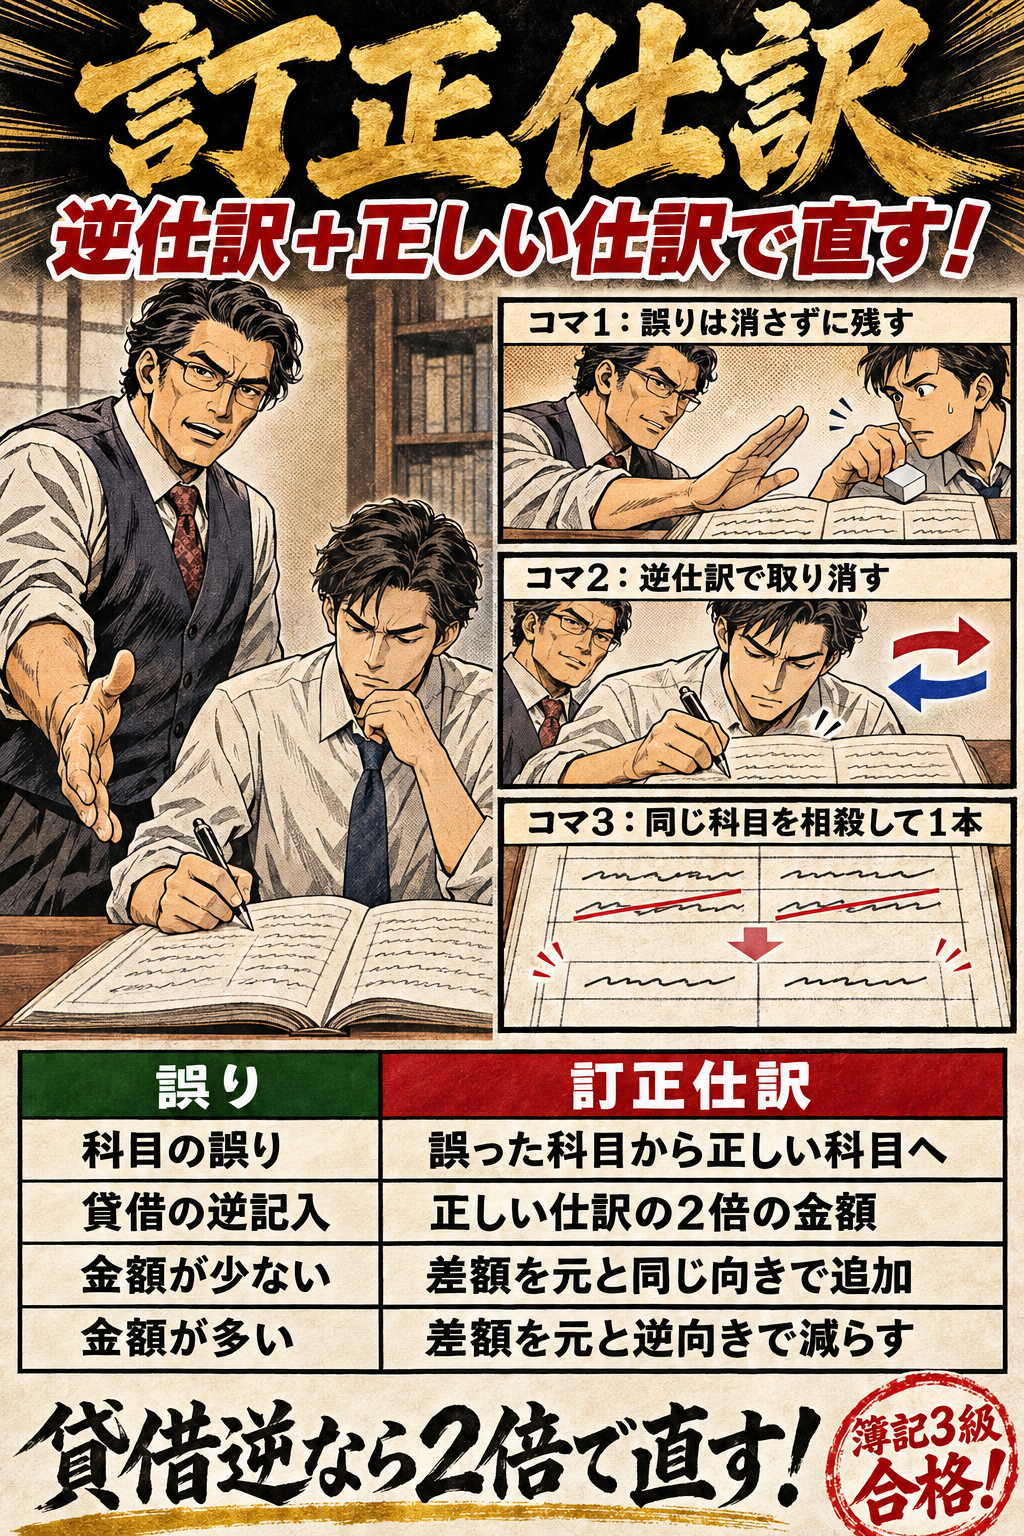
誤った仕訳の訂正(訂正仕訳)の暗記図解。訂正仕訳。逆仕訳+正しい仕訳で直す!。科目の誤り:誤った科目から正しい科目へ。貸借の逆記入:正しい仕訳の2倍の金額。金額が少ない:差額を元と同じ向きで追加。金額が多い:差額を元と逆向きで減らす。貸借逆なら2倍で直す!
図で覚える誤った仕訳の訂正(訂正仕訳)

訂正仕訳は、誤った仕訳を取り消す逆仕訳と正しい仕訳を合わせ、同じ科目が借方と貸方に出たら相殺して1本にまとめたものです。科目の誤り、金額の誤り、貸借の逆記入のそれぞれで、残る科目と金額を判断すると解けます。

要点と○×問題へ →

数字だけを総ざらいするなら

この暗記表から、数値がそのまま正誤を分ける69項目を 1枚に抜き出しています。印刷して持ち歩けます。

超重要数字シートを見る

論点から探すなら

56論点の要点整理から、暗記項目と○×問題へ進めます。

論点整理を見る