2027年2月(第175回)試験対応2026年度出題区分表準拠情報の正確さへの取り組み

日商簿記検定試験(3級)

簿記3級を、仕訳を自分で切って覚える。

日商簿記3級の9分野56論点を、勘定科目を選んで金額を入れる仕訳問題・○×一問一答・論点解説・比較表で学習。出題区分表に沿って間違えた理由まで復習できます。

登録なしで使えます。学習の記録はこの端末に保存されます。

252
仕訳問題
5回
予想模試
468
○×一問一答
56
論点整理
468
暗記項目
8
記事

学習の進め方

  1. 1

    仕訳を自分で切る

    第1問と同じく、勘定科目を選んで金額を入れて採点します。252問と、15問の通し練習があります。

    仕訳問題を解く
  2. 2

    今日の10問で現在地を測る

    資格ごとの主要な学習分野から選んだ10問です。毎日入れ替わります。

    まずは今日の10問を解く
  3. 3

    間違えた理由を確かめる

    正誤だけでなく、判断の決め手と間違えやすい点を読み、続けて復習したい関連論点へ進めます。

    論点整理を見る
  4. 4

    分野をしぼって解き込む

    簿記の基礎・商品売買・現金・預金・手形・債権と債務・費用・税金・固定資産・株式会社の純資産・帳簿・伝票・決算を、単元で絞り込んで反復します。

    ○×一問一答へ
  5. 5

    取りこぼしを潰す

    間違えた問題は復習リストに自動で入ります。登録なしでも、この端末に保存されます。

    復習ノートを見る
  6. 6

    本試験と同じ3題で通す

    第1問〜第3問を60分で解く書き下ろしの予想模試5回。第2問・第3問も答案用紙に入れて採点します。第1回は無料です。

    予想模試を選ぶ

図で覚える

条文で覚えられないなら、
絵で焼きつける。

数字と例外が混ざる論点ほど、文字だけでは残りません。対比の構図と表を一枚にした図解なら、試験中に「あの絵のどこに書いてあったか」で思い出せます。56枚を公開中。
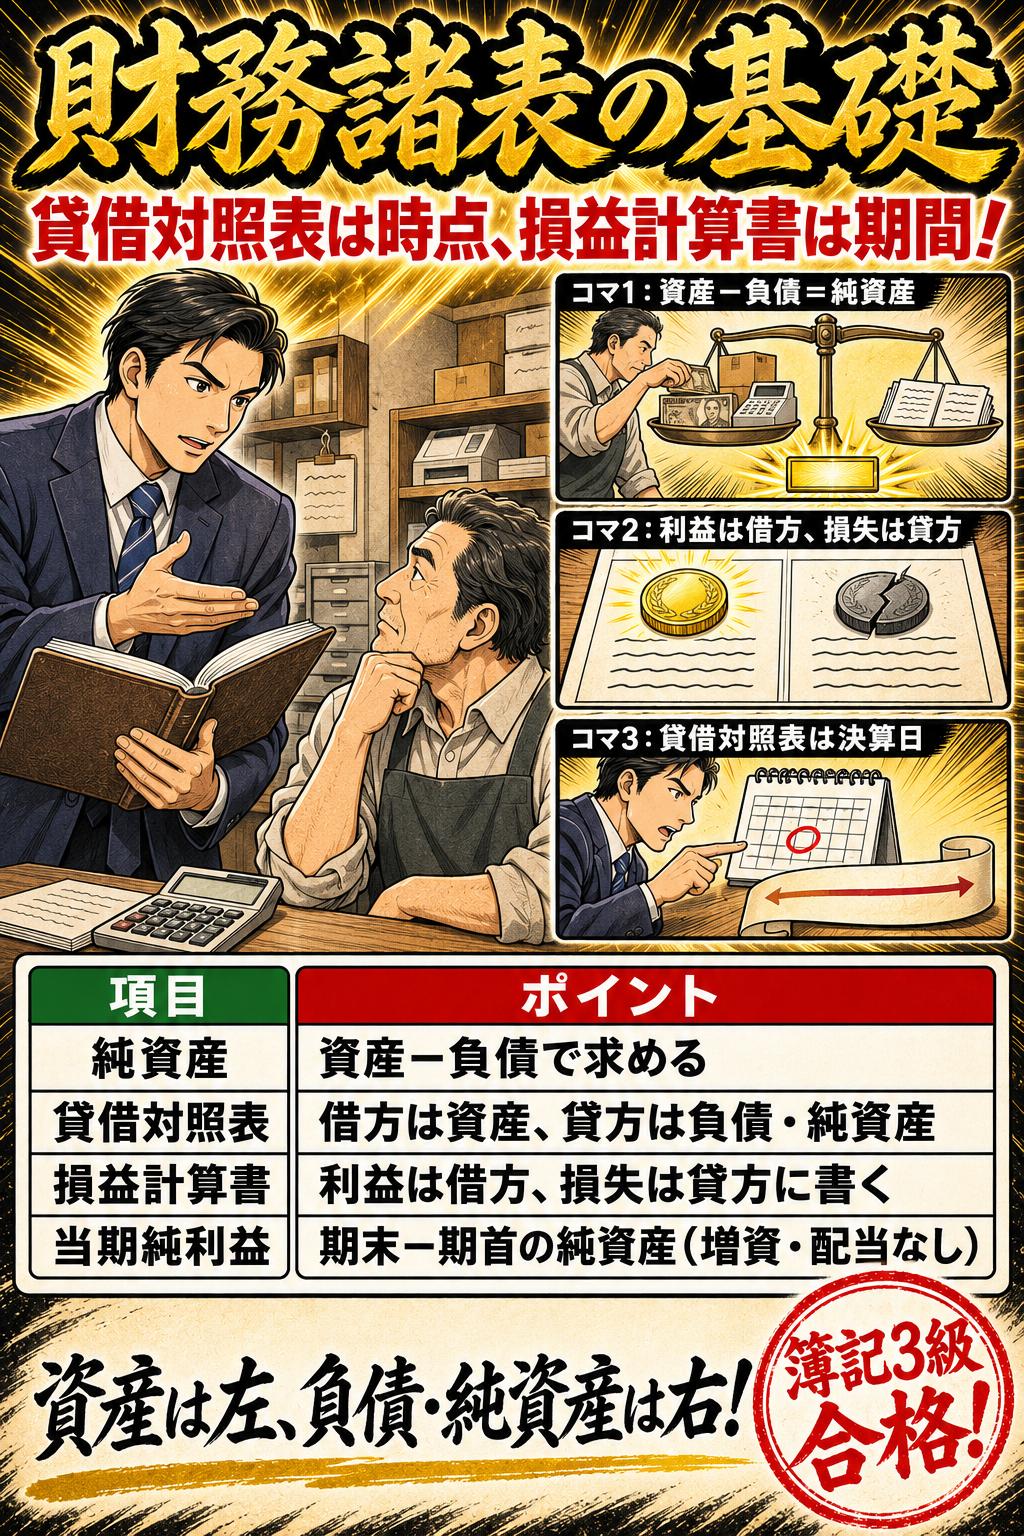
  • 資産・負債・純資産・収益・費用と財務諸表の暗記図解。財務諸表の基礎。貸借対照表は時点、損益計算書は期間!。純資産:資産−負債で求める。貸借対照表:借方は資産、貸方は負債・純資産。損益計算書:利益は借方、損失は貸方に書く。当期純利益:期末−期首の純資産(増資・配当なし)。資産は左、負債・純資産は右!
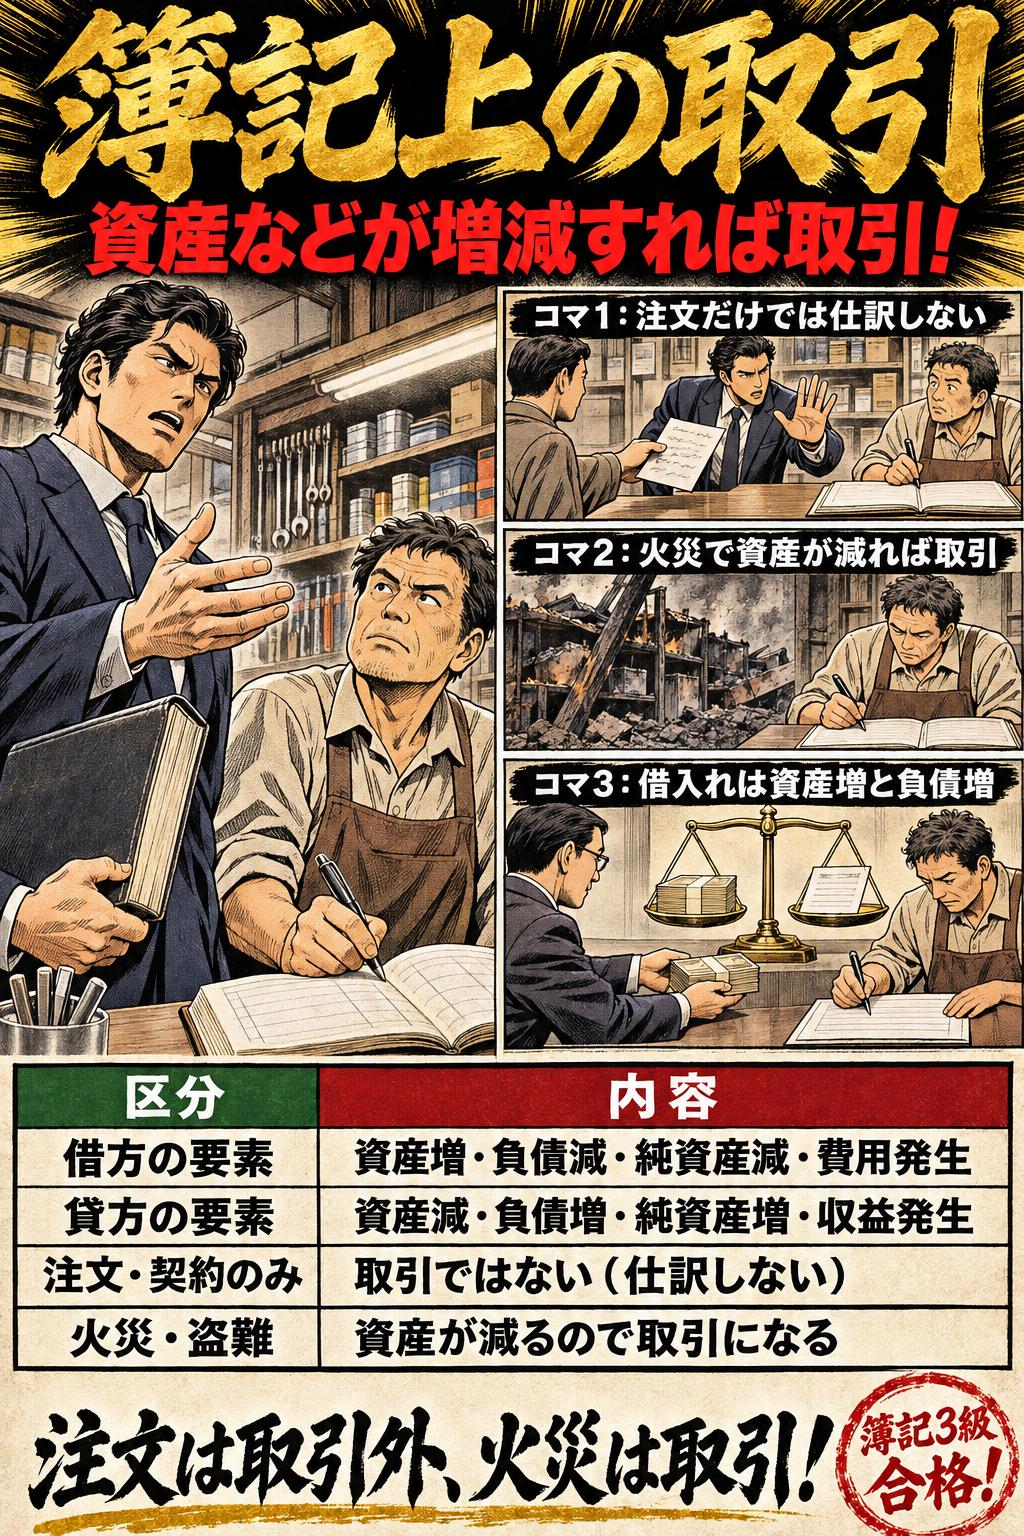
  • 簿記上の取引と取引の8要素の暗記図解。簿記上の取引。資産などが増減すれば取引!。借方の要素:資産増・負債減・純資産減・費用発生。貸方の要素:資産減・負債増・純資産増・収益発生。注文・契約のみ:取引ではない(仕訳しない)。火災・盗難:資産が減るので取引になる。注文は取引外、火災は取引!
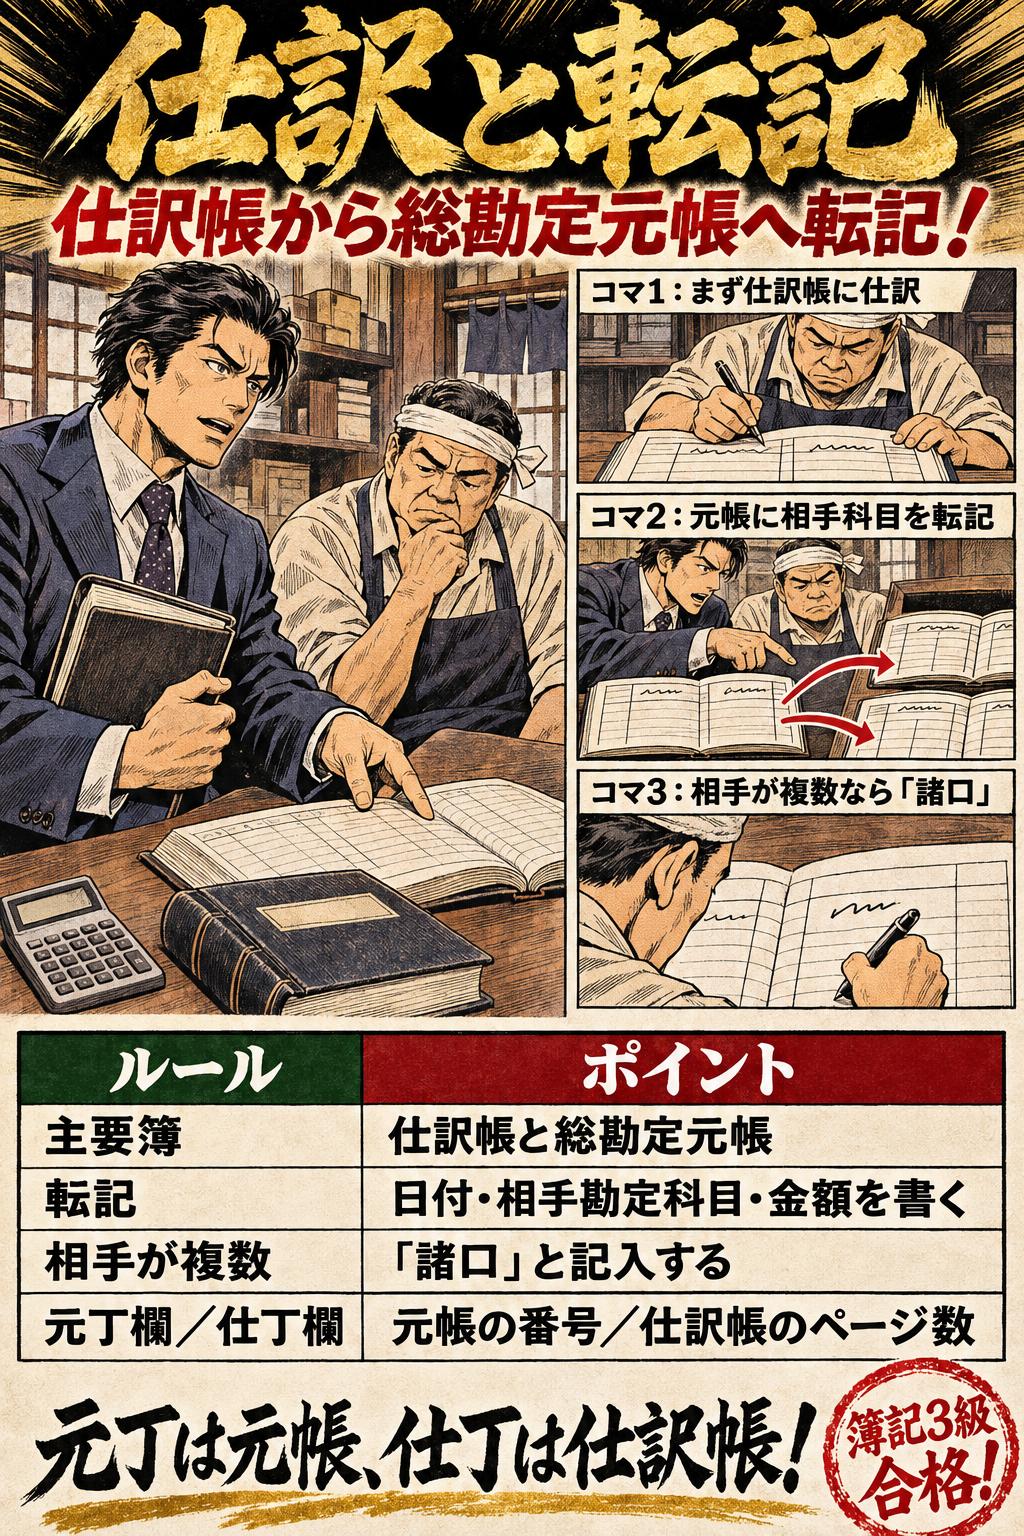
  • 仕訳のルールと総勘定元帳への転記の暗記図解。仕訳と転記。仕訳帳から総勘定元帳へ転記!。主要簿:仕訳帳と総勘定元帳。転記:日付・相手勘定科目・金額を書く。相手が複数:「諸口」と記入する。元丁欄/仕丁欄:元帳の番号/仕訳帳のページ数。元丁は元帳、仕丁は仕訳帳!
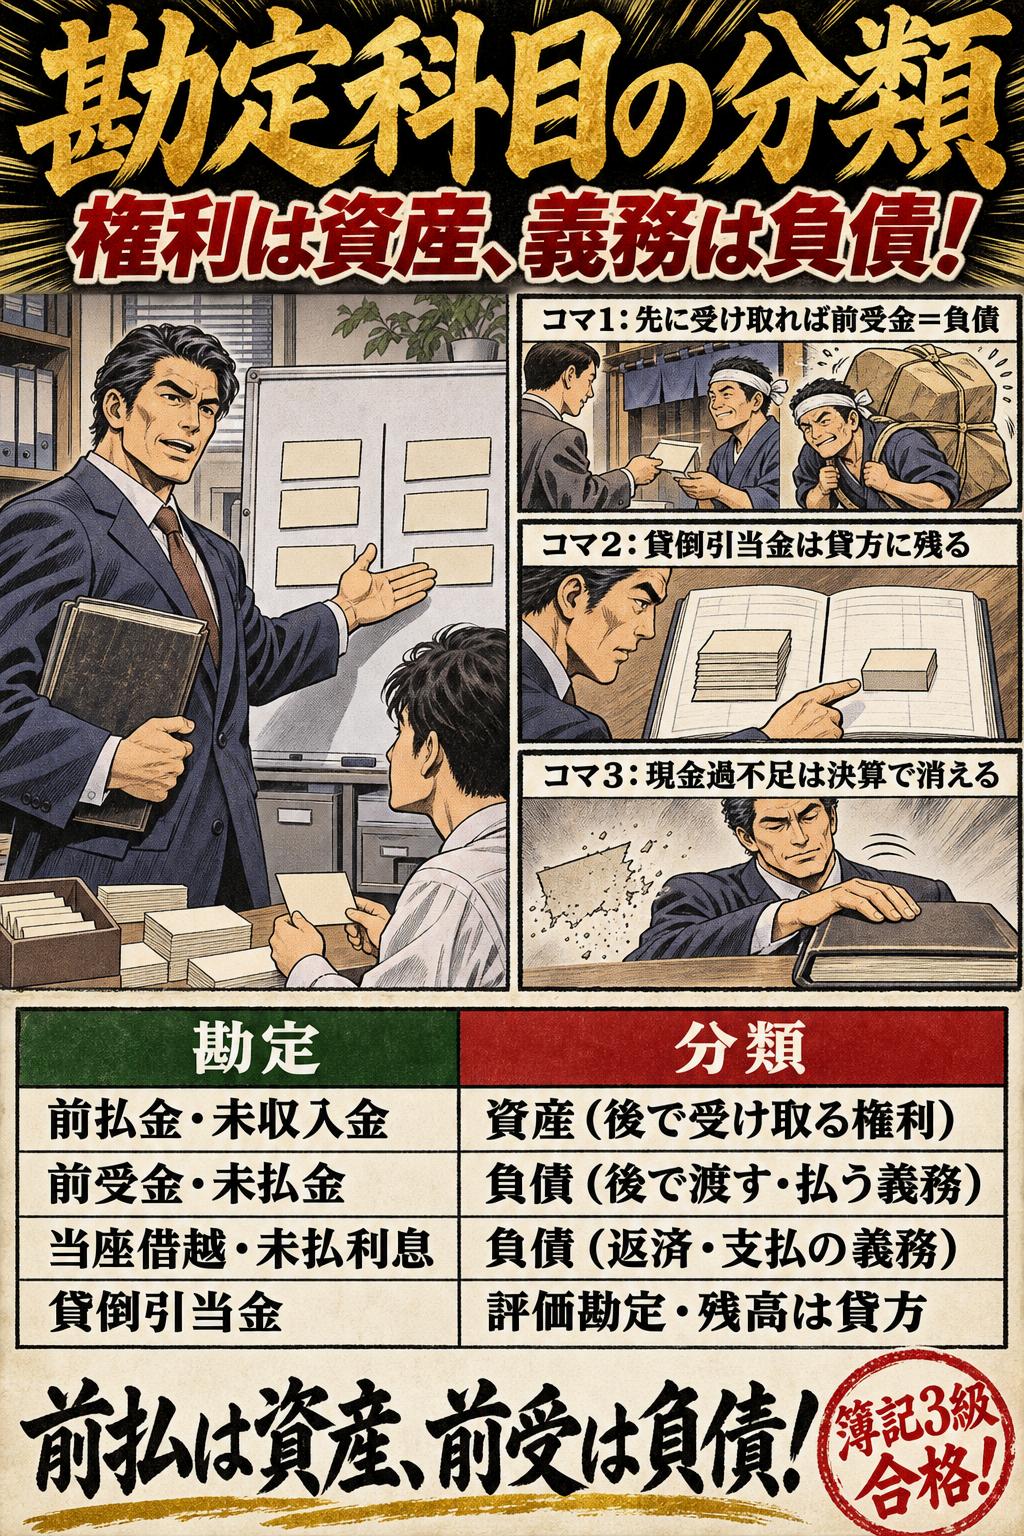
  • 3級で使う勘定科目の分類の暗記図解。勘定科目の分類。権利は資産、義務は負債!。前払金・未収入金:資産(後で受け取る権利)。前受金・未払金:負債(後で渡す・払う義務)。当座借越・未払利息:負債(返済・支払の義務)。貸倒引当金:評価勘定・残高は貸方。前払は資産、前受は負債!
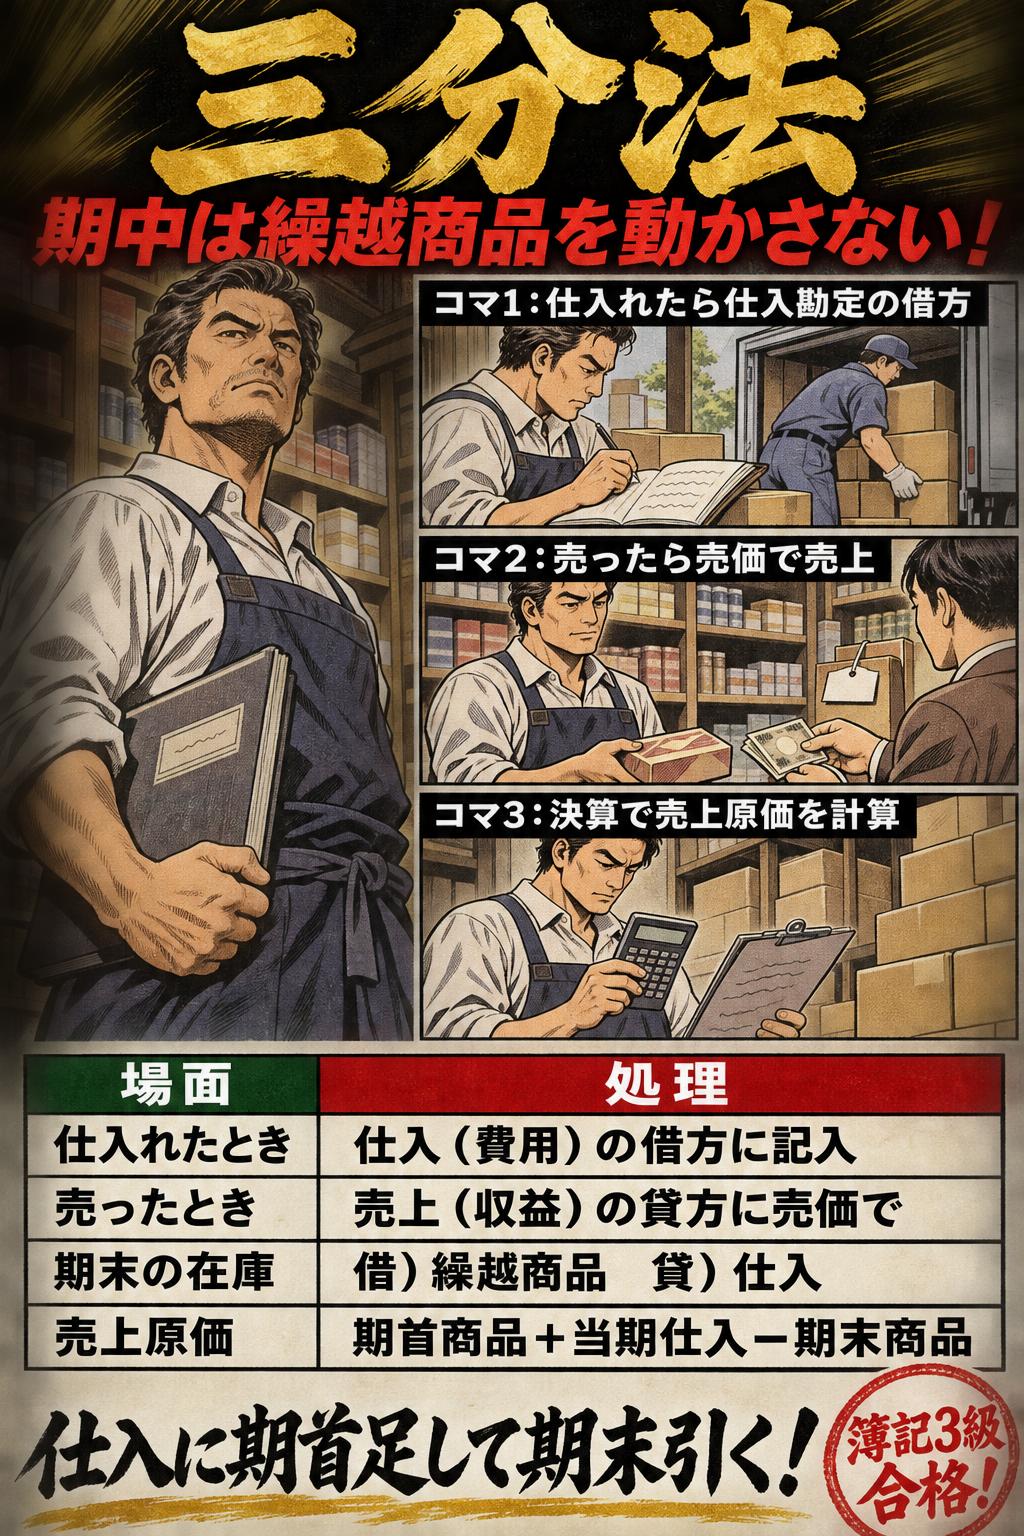
  • 三分法(仕入・売上・繰越商品)の暗記図解。三分法。期中は繰越商品を動かさない!。仕入れたとき:仕入(費用)の借方に記入。売ったとき:売上(収益)の貸方に売価で。期末の在庫:借)繰越商品 貸)仕入。売上原価:期首商品+当期仕入−期末商品。仕入に期首足して期末引く!
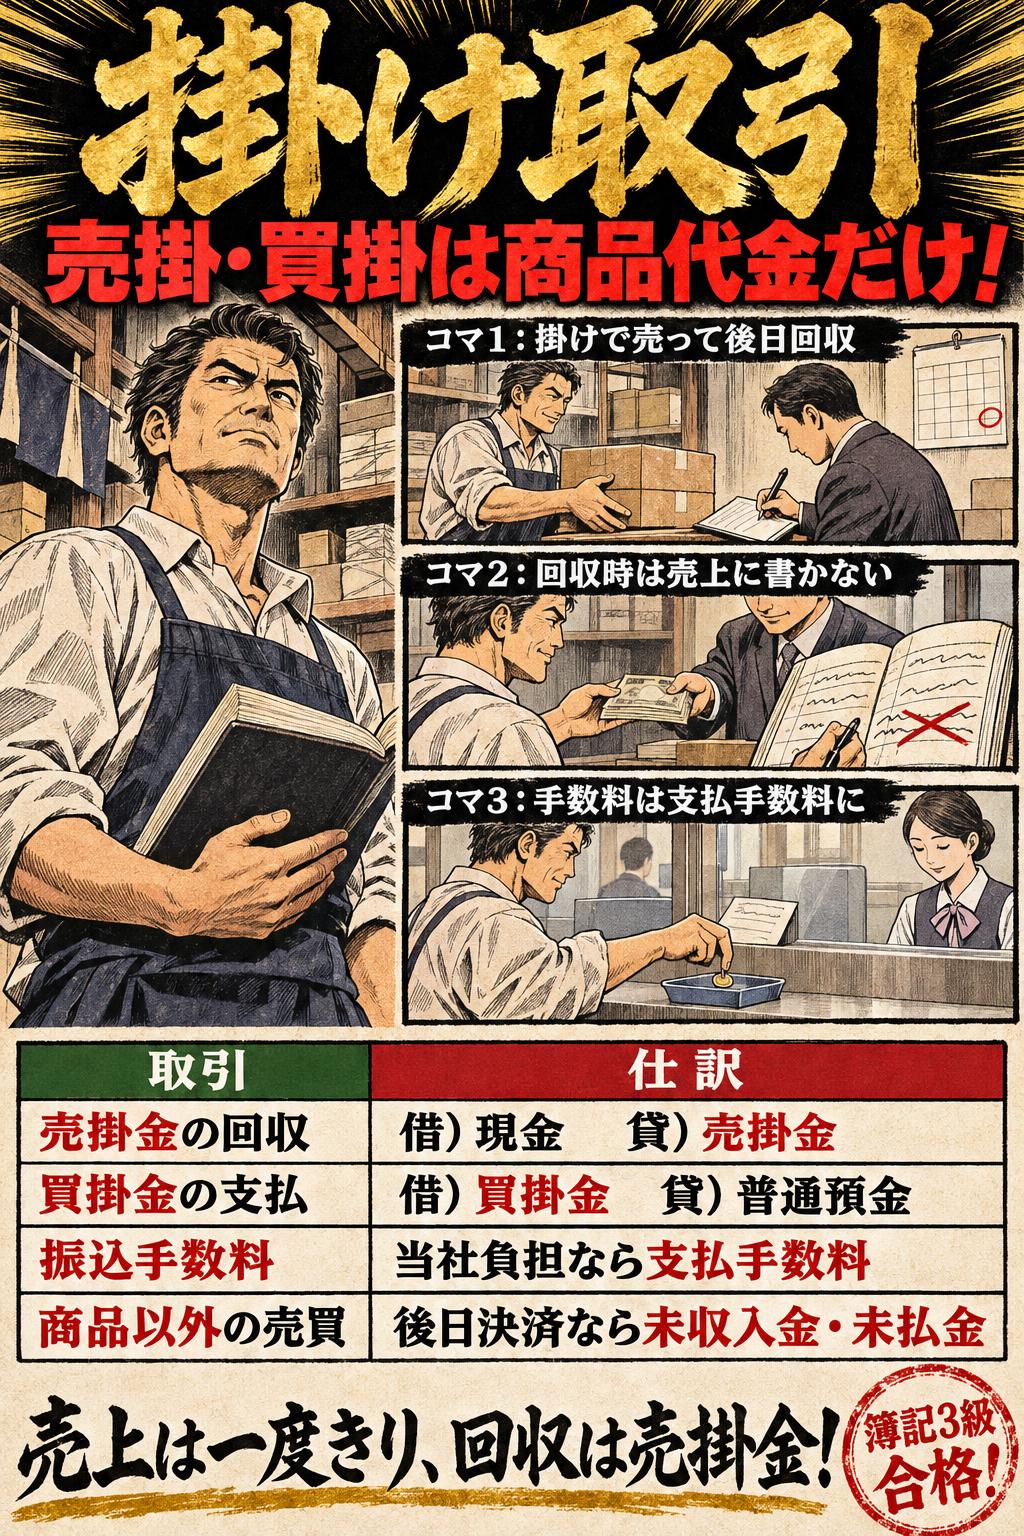
  • 掛け取引(売掛金・買掛金)の暗記図解。掛け取引。売掛・買掛は商品代金だけ!。売掛金の回収:借)現金 貸)売掛金。買掛金の支払:借)買掛金 貸)普通預金。振込手数料:当社負担なら支払手数料。商品以外の売買:後日決済なら未収入金・未払金。売上は一度きり、回収は売掛金!
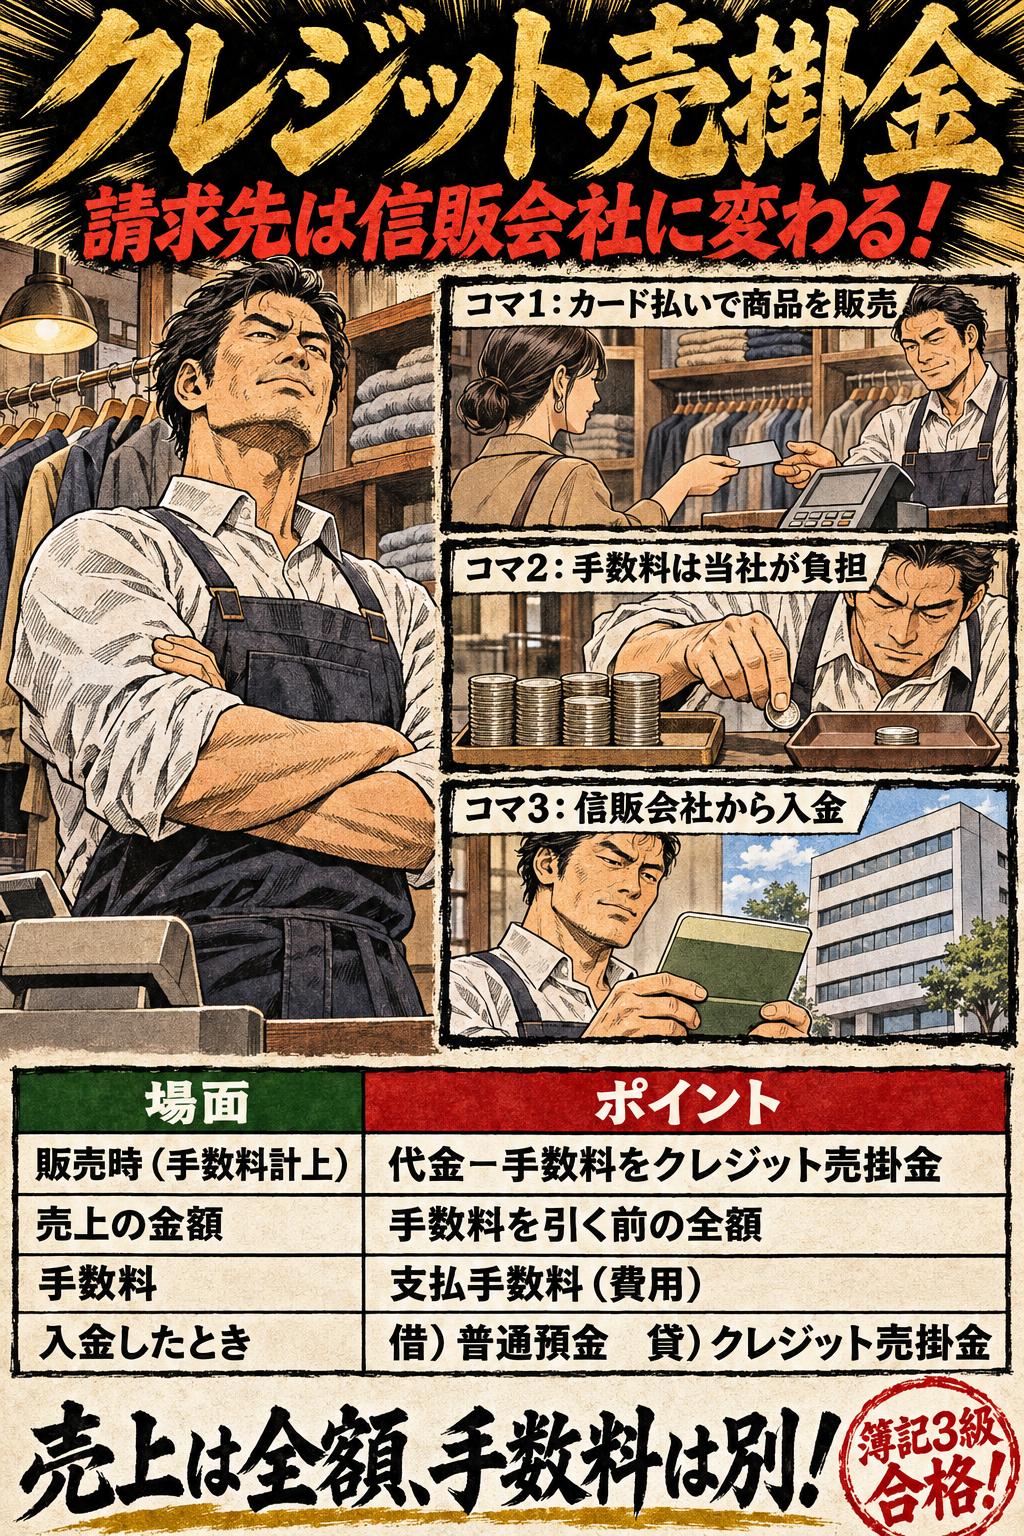
  • クレジット売掛金の暗記図解。クレジット売掛金。請求先は信販会社に変わる!。販売時(手数料計上):代金−手数料をクレジット売掛金。売上の金額:手数料を引く前の全額。手数料:支払手数料(費用)。入金したとき:借)普通預金 貸)クレジット売掛金。売上は全額、手数料は別!
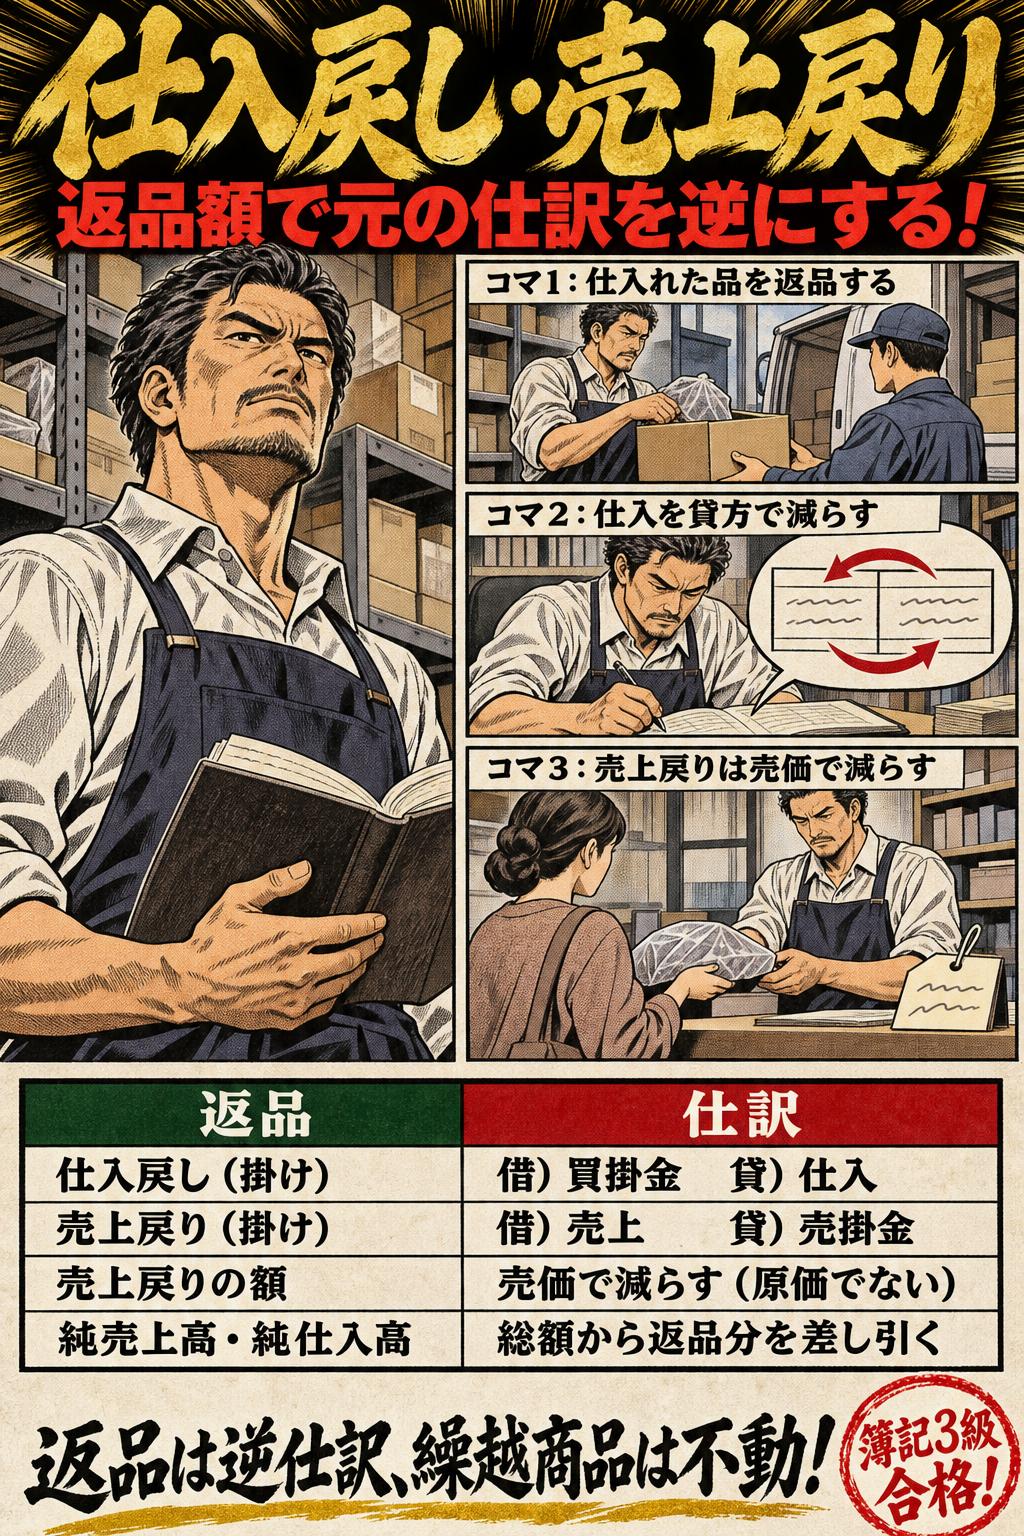
  • 返品(仕入戻し・売上戻り)の暗記図解。仕入戻し・売上戻り。返品額で元の仕訳を逆にする!。仕入戻し(掛け):借)買掛金 貸)仕入。売上戻り(掛け):借)売上 貸)売掛金。売上戻りの額:売価で減らす(原価でない)。純売上高・純仕入高:総額から返品分を差し引く。返品は逆仕訳、繰越商品は不動!
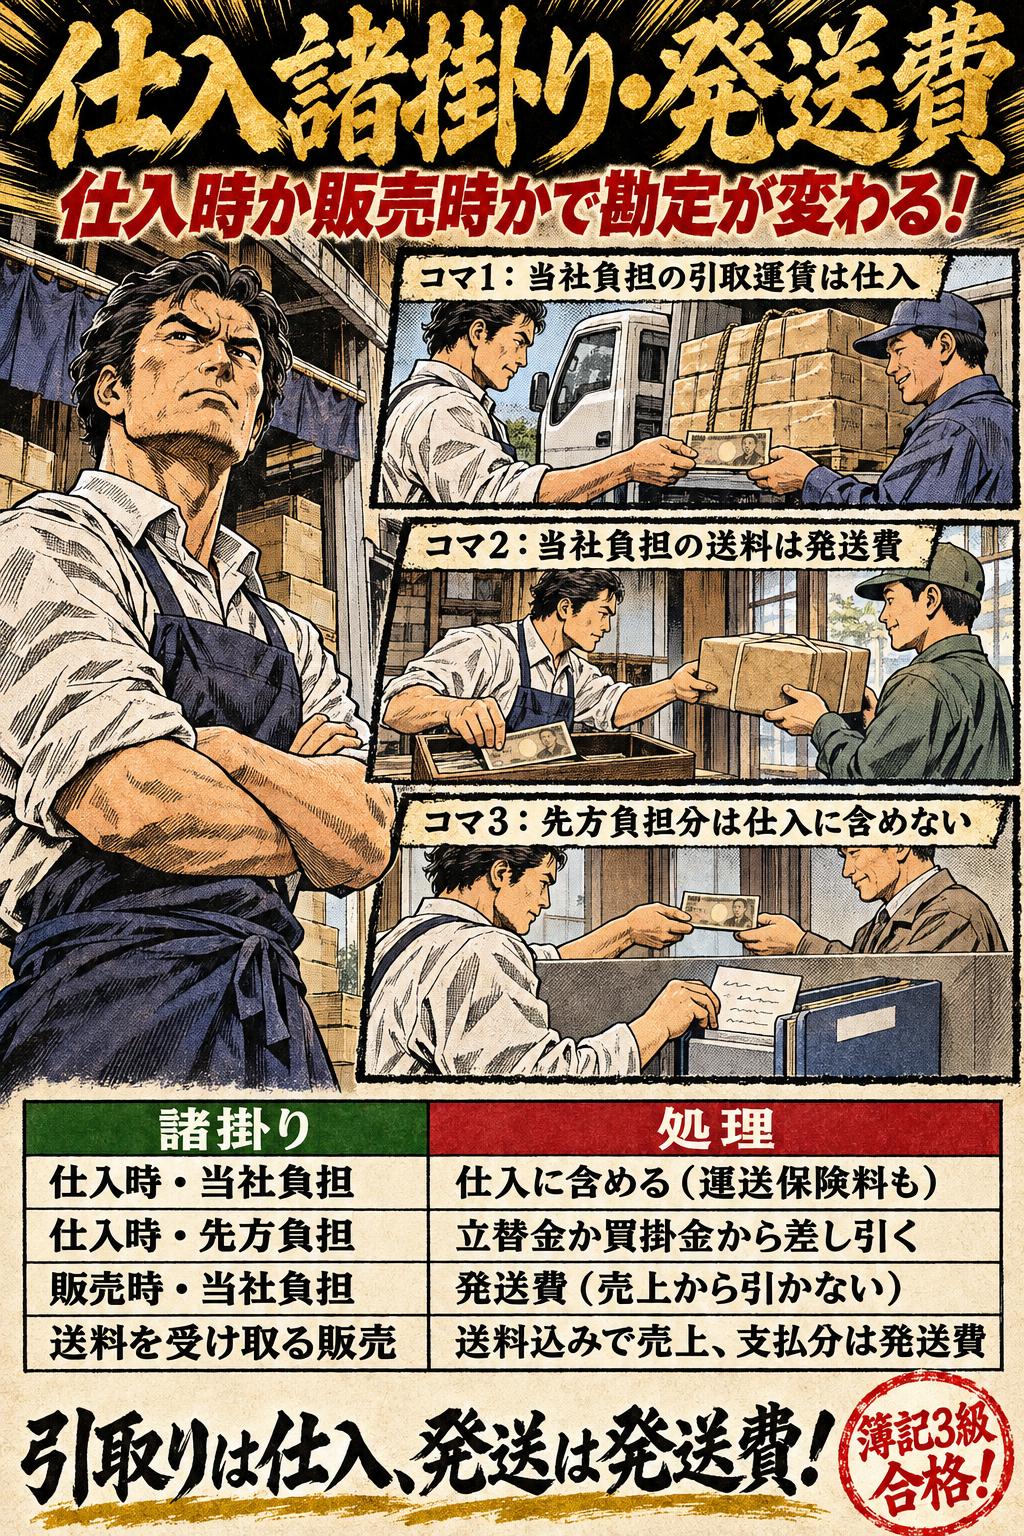
  • 仕入諸掛り・売上諸掛り(発送費)の暗記図解。仕入諸掛り・発送費。仕入時か販売時かで勘定が変わる!。仕入時・当社負担:仕入に含める(運送保険料も)。仕入時・先方負担:立替金か買掛金から差し引く。販売時・当社負担:発送費(売上から引かない)。送料を受け取る販売:送料込みで売上、支払分は発送費。引取りは仕入、発送は発送費!
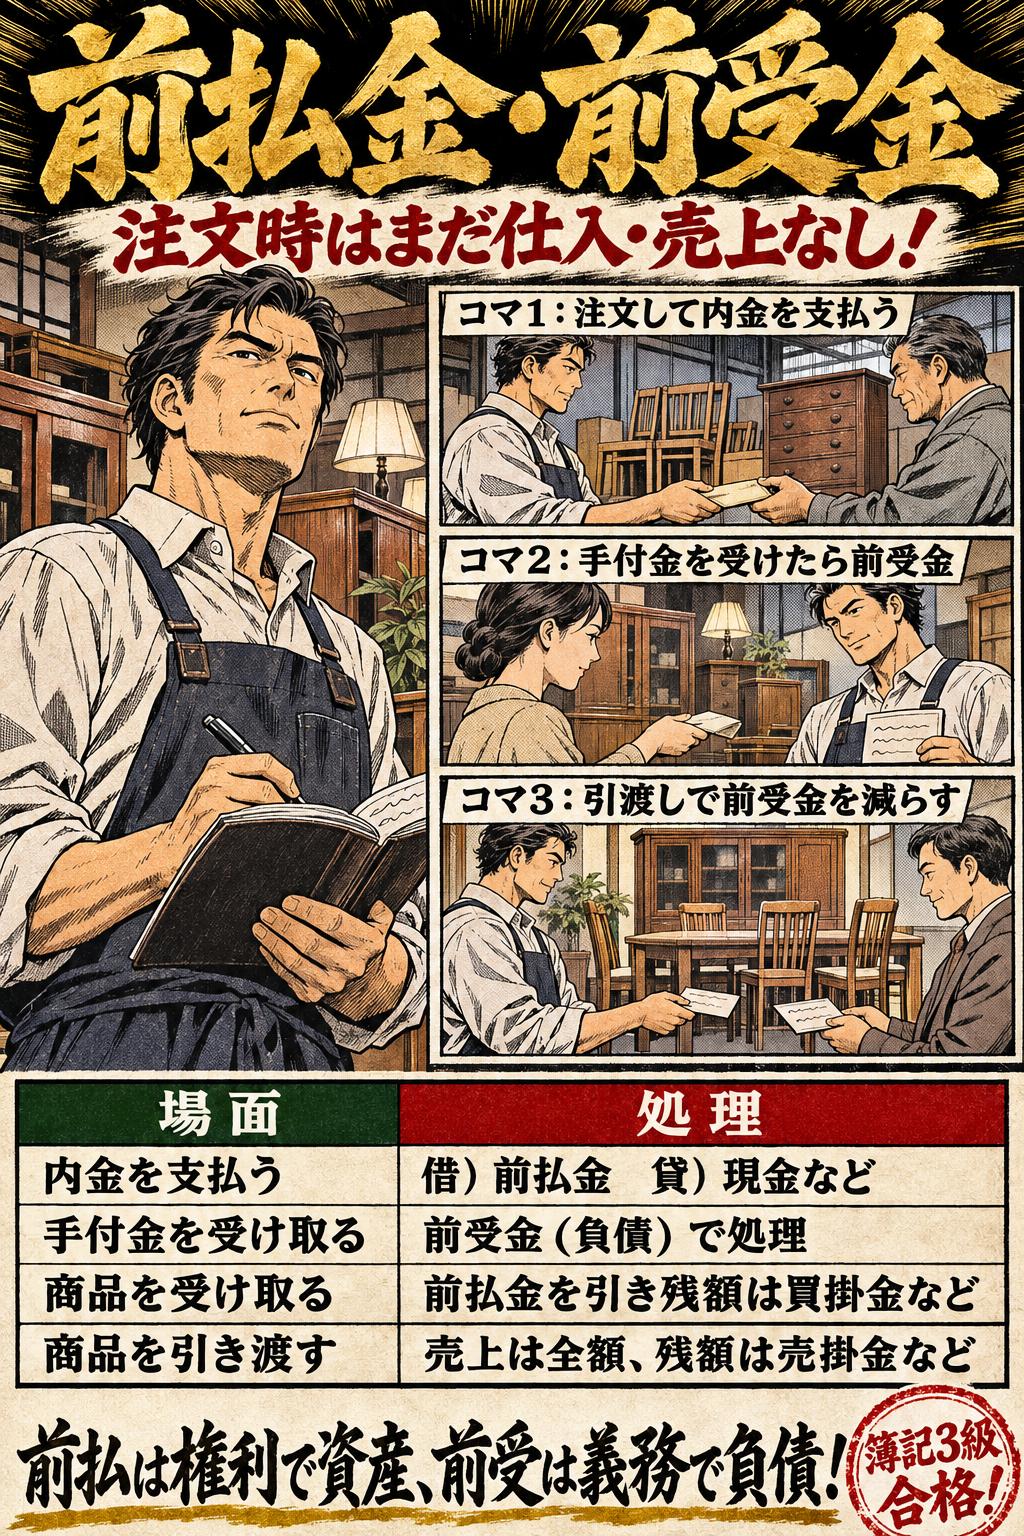
  • 前払金・前受金(内金・手付金)の暗記図解。前払金・前受金。注文時はまだ仕入・売上なし!。内金を支払う:借)前払金 貸)現金など。手付金を受け取る:前受金(負債)で処理。商品を受け取る:前払金を引き残額は買掛金など。商品を引き渡す:売上は全額、残額は売掛金など。前払は権利で資産、前受は義務で負債!
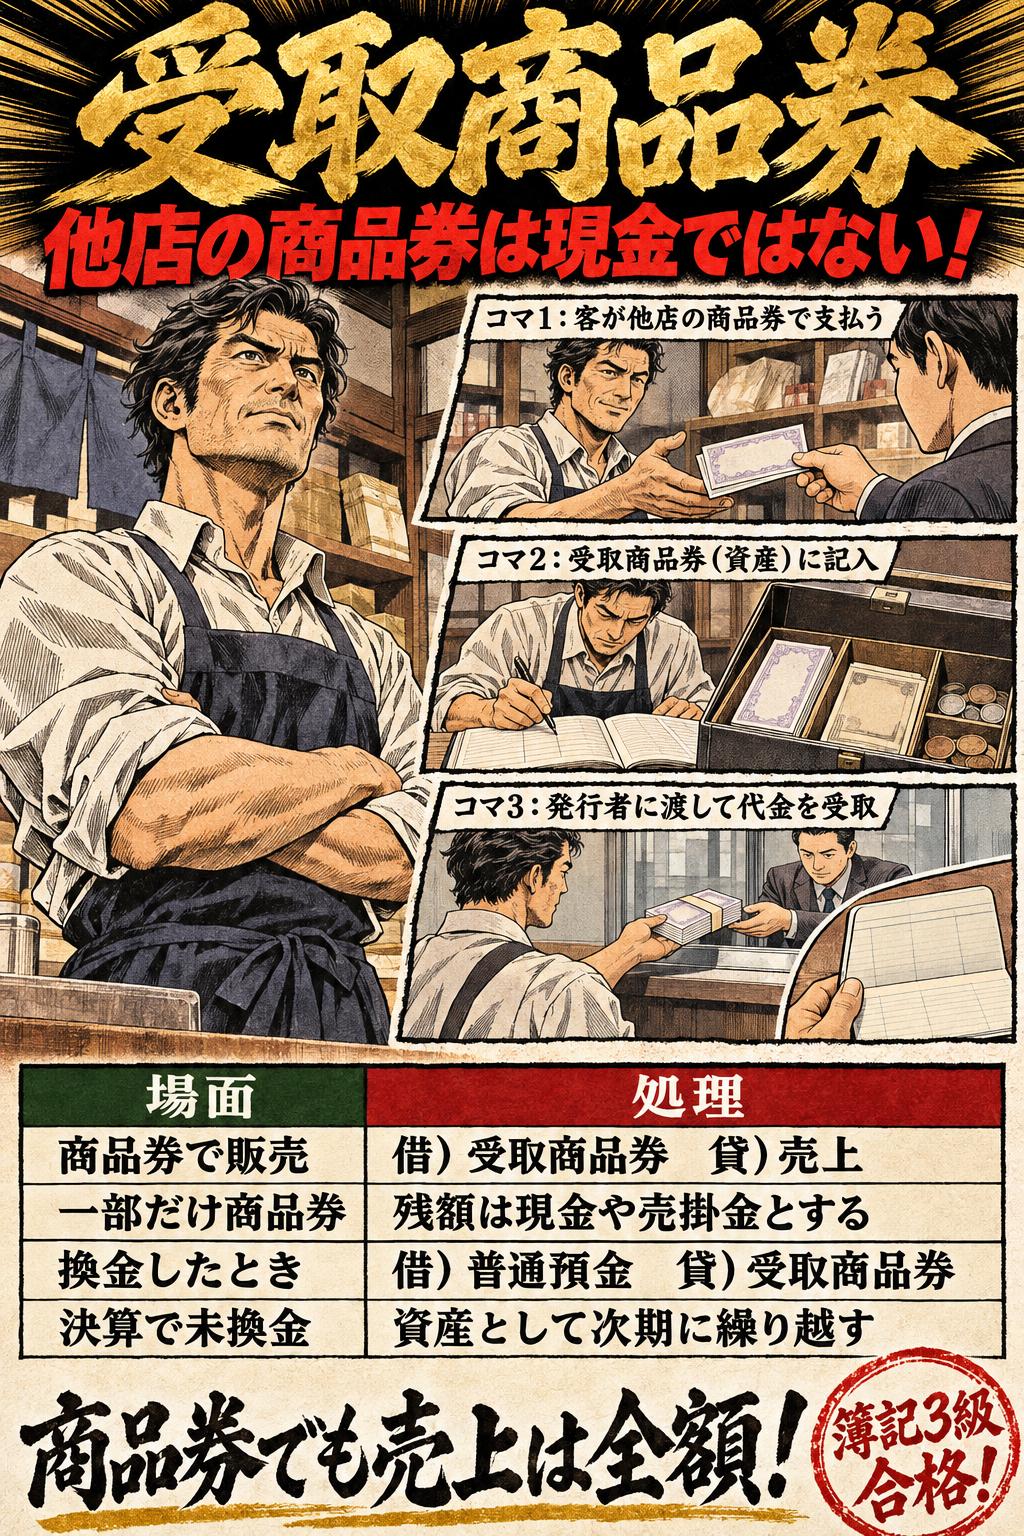
  • 受取商品券の暗記図解。受取商品券。他店の商品券は現金ではない!。商品券で販売:借)受取商品券 貸)売上。一部だけ商品券:残額は現金や売掛金とする。換金したとき:借)普通預金 貸)受取商品券。決算で未換金:資産として次期に繰り越す。商品券でも売上は全額!
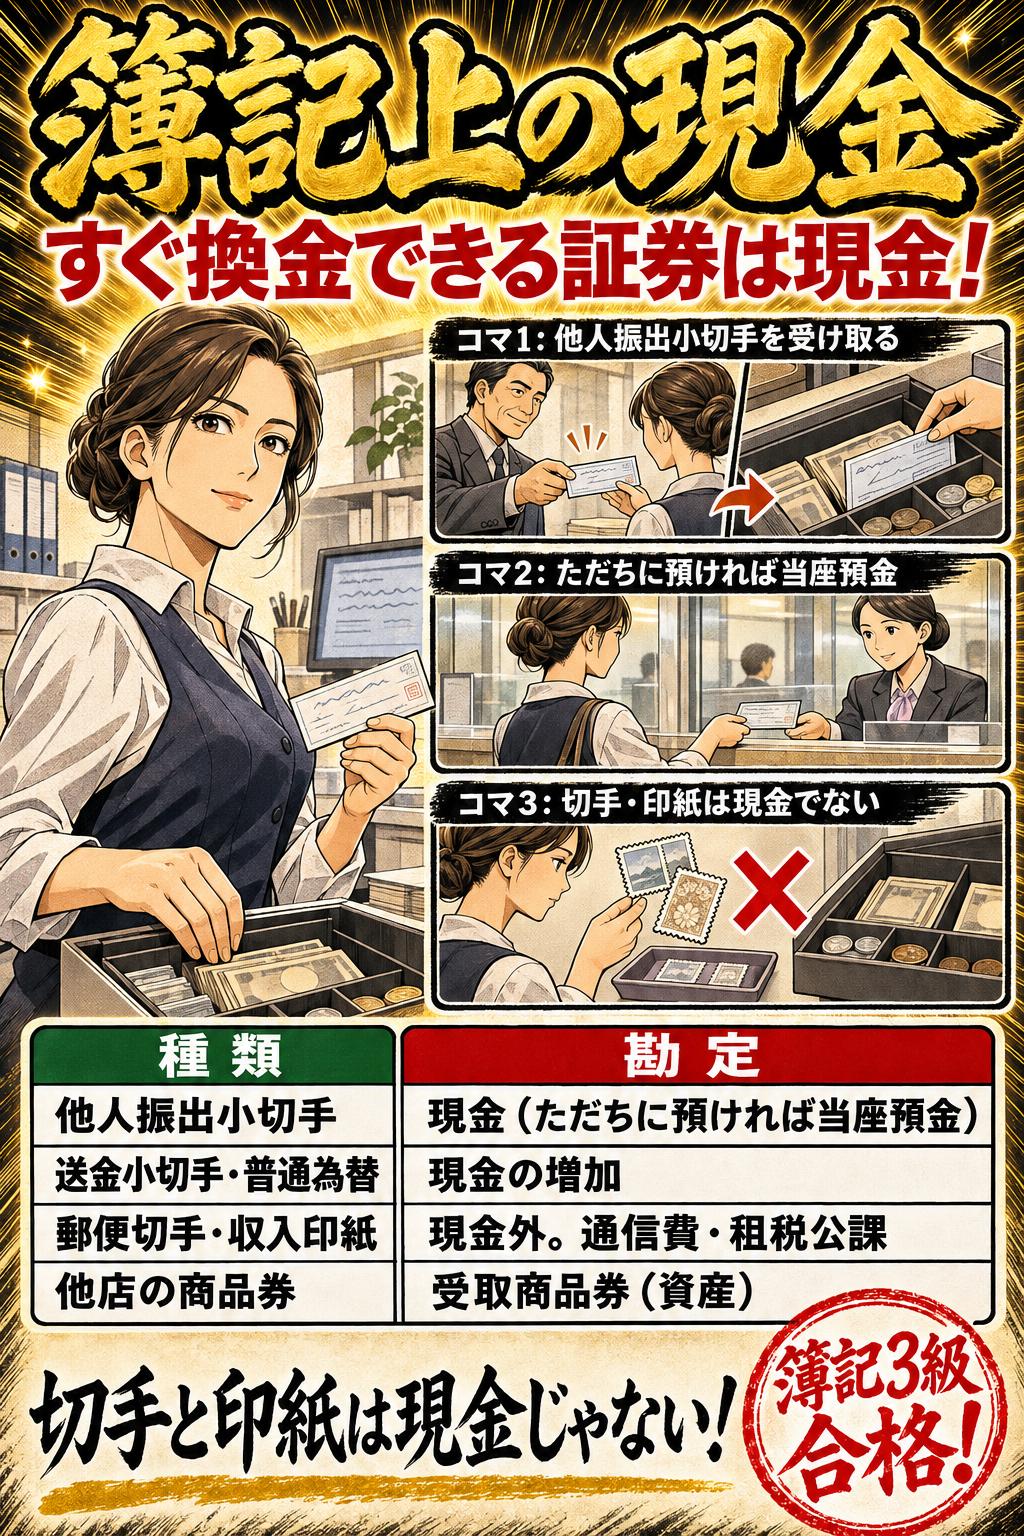
  • 簿記上の現金(通貨代用証券)の暗記図解。簿記上の現金。すぐ換金できる証券は現金!。他人振出小切手:現金(ただちに預ければ当座預金)。送金小切手・普通為替:現金の増加。郵便切手・収入印紙:現金外。通信費・租税公課。他店の商品券:受取商品券(資産)。切手と印紙は現金じゃない!
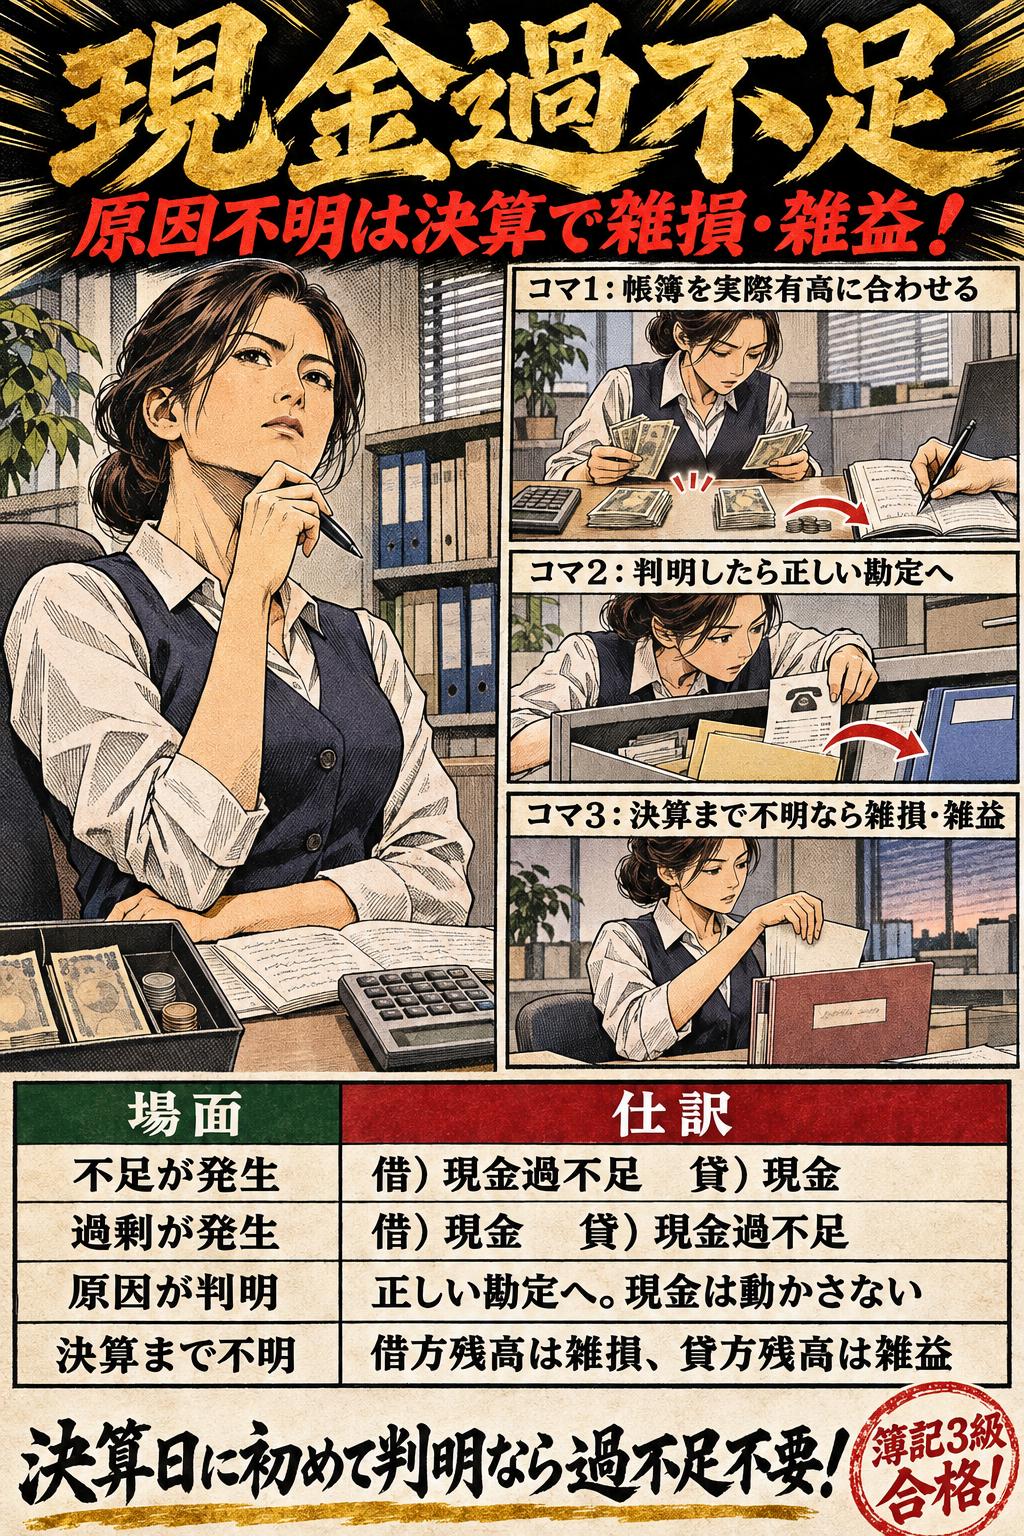
  • 現金過不足の暗記図解。現金過不足。原因不明は決算で雑損・雑益!。不足が発生:借)現金過不足 貸)現金。過剰が発生:借)現金 貸)現金過不足。原因が判明:正しい勘定へ。現金は動かさない。決算まで不明:借方残高は雑損、貸方残高は雑益。決算日に初めて判明なら過不足不要!
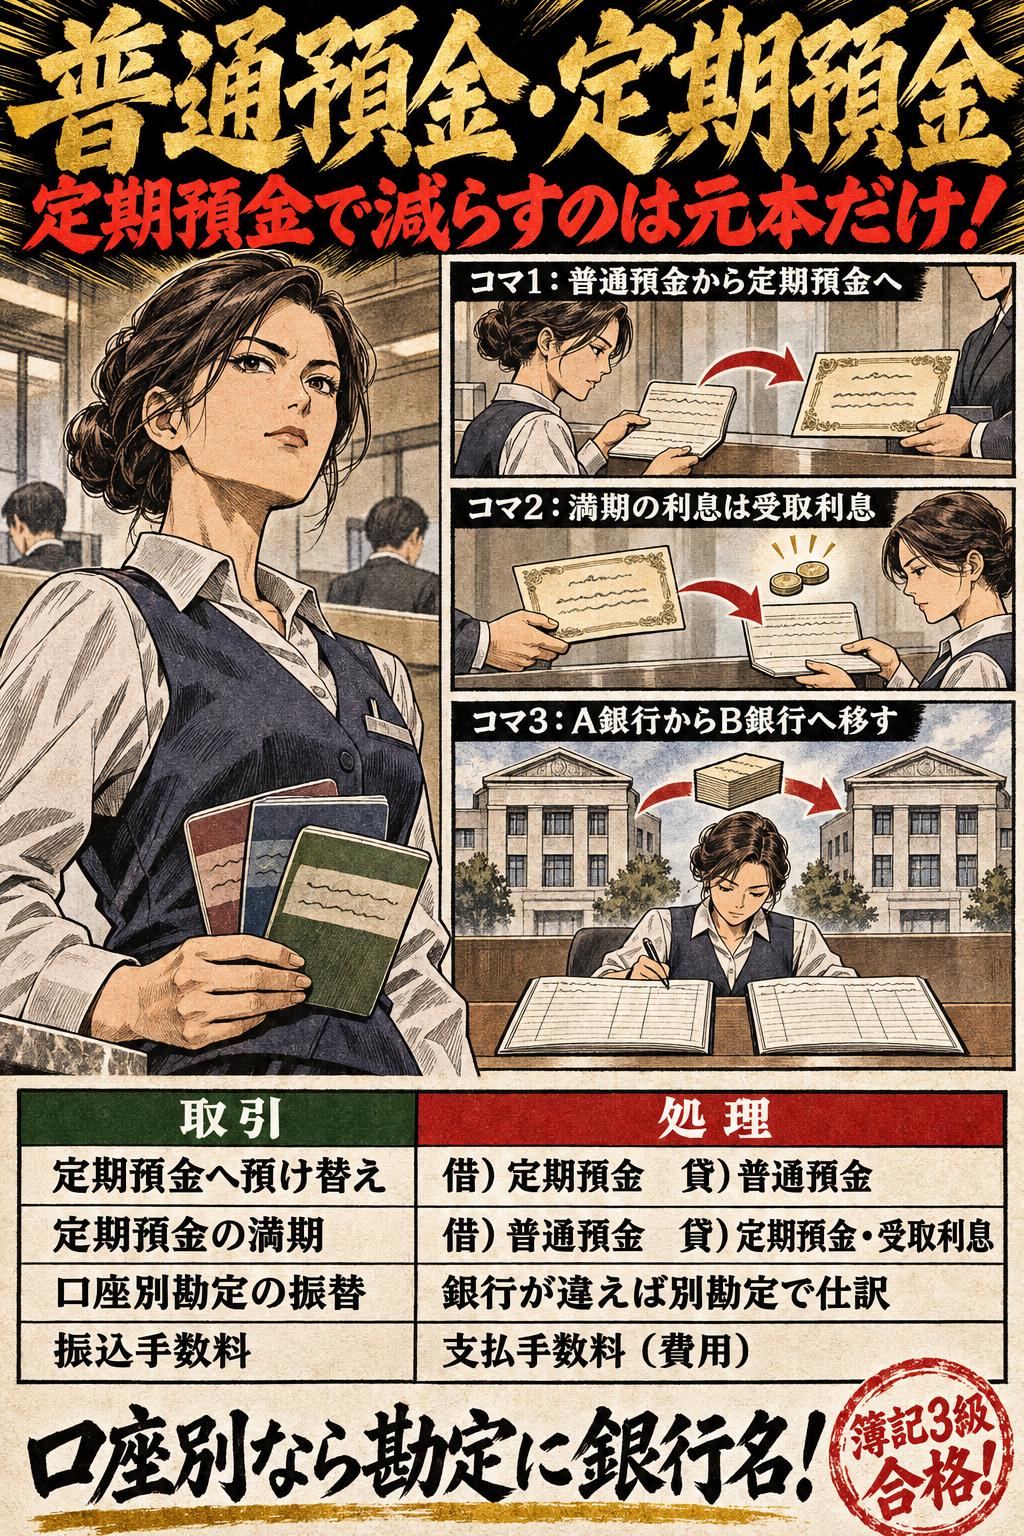
  • 普通預金・定期預金と口座別の管理の暗記図解。普通預金・定期預金。定期預金で減らすのは元本だけ!。定期預金へ預け替え:借)定期預金 貸)普通預金。定期預金の満期:借)普通預金 貸)定期預金・受取利息。口座別勘定の振替:銀行が違えば別勘定で仕訳。振込手数料:支払手数料(費用)。口座別なら勘定に銀行名!

試験情報

本試験は2027年2月28日(日)。日程は日本商工会議所・各地商工会議所の公表内容を確認してください。

料金について

無料で使える範囲

一問一答、暗記表、論点整理は登録なしで使えます。仕訳の入力問題と、本試験と同じ3題の予想模試の第1回も無料です。公式過去問は実施団体の公開ページへご案内します。無料の会員登録をすると、学習の記録を別の端末へ引き継げます。

有料の教材

予想模試などの一部の教材は有料です。買い切りで、購入日から365日ご利用いただけます。 自動更新はありません。

有料教材を見る

内容の根拠

2026年度出題区分表準拠で作成しています。条文と日本商工会議所・各地商工会議所の公表資料に当たって確認し、修正した内容は訂正履歴に残します。