資格・キャリア2026年版
日商簿記3級とは|株式会社の商業簿記・2級との違い・活かし方【2026年版】
2026年版の解説です。手続・費用・統計の対象時点は、本文と各出典に記載しています。
日商簿記3級は、日本商工会議所と各地の商工会議所が行う簿記検定の3級です。試験科目は商業簿記で、3題以内・60分、70%以上で合格です。3級が前提にしているのは個人商店ではなく株式会社で、取引の仕訳から帳簿、決算で貸借対照表と損益計算書を作るまでを扱います。範囲、2級との違い、合格証、役立つ場面を、日本商工会議所の公式資料で確かめます。
- 公開日
- 2026年11月10日
- 更新日
- 2026年11月10日
- 情報確認日
- 2026年11月10日
迷いやすい判断を、具体的な行動に変えます
- 日商簿記3級は商工会議所の検定試験
- 3級のレベルは「小規模企業の経理書類を処理できる」
- 試験は商業簿記3題以内・60分・70%以上
01日商簿記3級は商工会議所の検定試験
日商簿記3級は、日本商工会議所と各地の商工会議所が行う簿記検定試験の3級です。日本商工会議所は、商工会議所の検定試験を、商工会議所法に基づいて統一の基準で全国で行う公的試験と説明しています。簿記検定は1954年から行われ、2026年6月14日の第173回までに2,900万人以上が受験しました。
受験資格はありません。学歴・年齢・性別・国籍を問わず、どの級から受けてもかまいません。日本商工会議所は、3級に合格していなくても2級や1級を受験できるとしています。ただし、初めて簿記を学ぶ人には、下の級から順に受けることを勧めています。
023級のレベルは「小規模企業の経理書類を処理できる」
日本商工会議所は3級のレベルを、基本的な商業簿記を修得し、小規模企業における企業活動や会計実務を踏まえ、経理関連書類の適切な処理を行うために求められるレベルとしています。業種・職種にかかわらずビジネスパーソンが身に付けておくべき「必須の基本知識」という位置づけです。
簿記そのものは、企業規模の大小や業種・業態を問わず、日々の経営活動を記録・計算・整理して、経営成績と財政状態を明らかにする技能と説明されています。経営成績は損益計算書、財政状態は貸借対照表に表します。3級はこの2つを作るところまでを扱うので、決算の流れを最後まで学ぶ必要があります。
03試験は商業簿記3題以内・60分・70%以上
3級の試験科目は商業簿記だけで、3題以内・60分、70%以上で合格です。この形は2021年度からのものです。商業簿記は、購買活動や販売活動など企業の外部との取引を記録・計算し、経営管理者・取引先・出資者などに決算書で報告するための技能と位置づけられています。
出題は、毎年度4月1日現在施行されている法令等に準拠します。2027年2月28日の第175回統一試験と、2027年3月31日までのネット試験は、2022年度適用の出題区分表で出題されます。2027年4月1日以降は2027年度適用の区分表に替わるので、教材がどちらに対応しているかを確かめる必要があります。
表が画面幅より広い場合は、左右にスクロールして確認できます。
| 項目 | 内容 |
|---|---|
| 試験科目 | 商業簿記 |
| 問題数 | 3題以内 |
| 試験時間 | 60分 |
| 合格基準 | 70%以上 |
| 受験料 | 3,300円(税込) |
| 受験資格 | なし(学歴・年齢・性別・国籍を問わない) |
| 出題範囲 | 2027年3月31日までは2022年度適用の出題区分表 |
この節・表の確認資料: 日本商工会議所 簿記3級(3級のレベル・申込方法)/日本商工会議所 簿記3級 試験科目・注意事項/日本商工会議所 検定試験Q&A/日本商工会議所 簿記とは/商工会議所簿記検定試験出題区分表(2022年度適用・2026年度も適用)/商業簿記標準・許容勘定科目表(2〜3級、2022年4月1日施行)/紙媒体による手形・小切手の廃止などにともなう出題区分表などの改定について【確定版】(日本商工会議所 2026年7月31日)/日本商工会議所 簿記2級 試験科目・注意事項/日本商工会議所 簿記 受験者データ/日商簿記検定試験(2級・3級)ネット試験(インターネット申込方式)に関するQ&A/第174回簿記検定試験の申込受付終了と第175回の案内(日本商工会議所 2026年10月21日)
043級は個人商店ではなく株式会社の簿記
出題区分表の3級欄には「第四 株式会社会計」があり、株式の発行(設立・増資)による資本金、利益準備金と繰越利益剰余金、剰余金の配当が入っています。決算では、当期純利益(または当期純損失)を繰越利益剰余金勘定へ振り替えます。日本商工会議所は2027年度の改定の説明書で、3級では比較的小規模の株式会社を想定していると書いています。
このため、3級の問題に出てくる会社は株式会社で、法人税、住民税及び事業税の計上(中間申告の仮払法人税等を含む)も範囲です。区分表の3級欄に、個人企業の事業主の資本の引出しにあたる項目はありません。古い年度向けの教材を使うと今の範囲と合わないことがあるので注意してください。
表が画面幅より広い場合は、左右にスクロールして確認できます。
| 場面 | 勘定科目の例 |
|---|---|
| 株式の発行(設立・増資) | 資本金 |
| 剰余金の配当 | 繰越利益剰余金・未払配当金・利益準備金 |
| 当期純利益の振替 | 損益・繰越利益剰余金 |
| 法人税等の計上 | 法人税、住民税及び事業税・仮払法人税等・未払法人税等 |
この節・表の確認資料: 日本商工会議所 簿記3級(3級のレベル・申込方法)/日本商工会議所 簿記3級 試験科目・注意事項/日本商工会議所 検定試験Q&A/日本商工会議所 簿記とは/商工会議所簿記検定試験出題区分表(2022年度適用・2026年度も適用)/商業簿記標準・許容勘定科目表(2〜3級、2022年4月1日施行)/紙媒体による手形・小切手の廃止などにともなう出題区分表などの改定について【確定版】(日本商工会議所 2026年7月31日)/日本商工会議所 簿記2級 試験科目・注意事項/日本商工会議所 簿記 受験者データ/日商簿記検定試験(2級・3級)ネット試験(インターネット申込方式)に関するQ&A/第174回簿記検定試験の申込受付終了と第175回の案内(日本商工会議所 2026年10月21日)
05学ぶ範囲は「基本原理・諸取引・決算・株式会社会計」
3級の区分表は、第一 簿記の基本原理(資産・負債・資本、収益・費用、取引の8要素、仕訳と転記、帳簿、証ひょうと伝票)、第二 諸取引の処理(現金預金、売掛金と買掛金、その他の債権と債務、手形、商品の売買、有形固定資産、税金など)、第三 決算(試算表、8桁の精算表、決算整理、損益計算書と貸借対照表)、第四 株式会社会計の4つに分かれます。
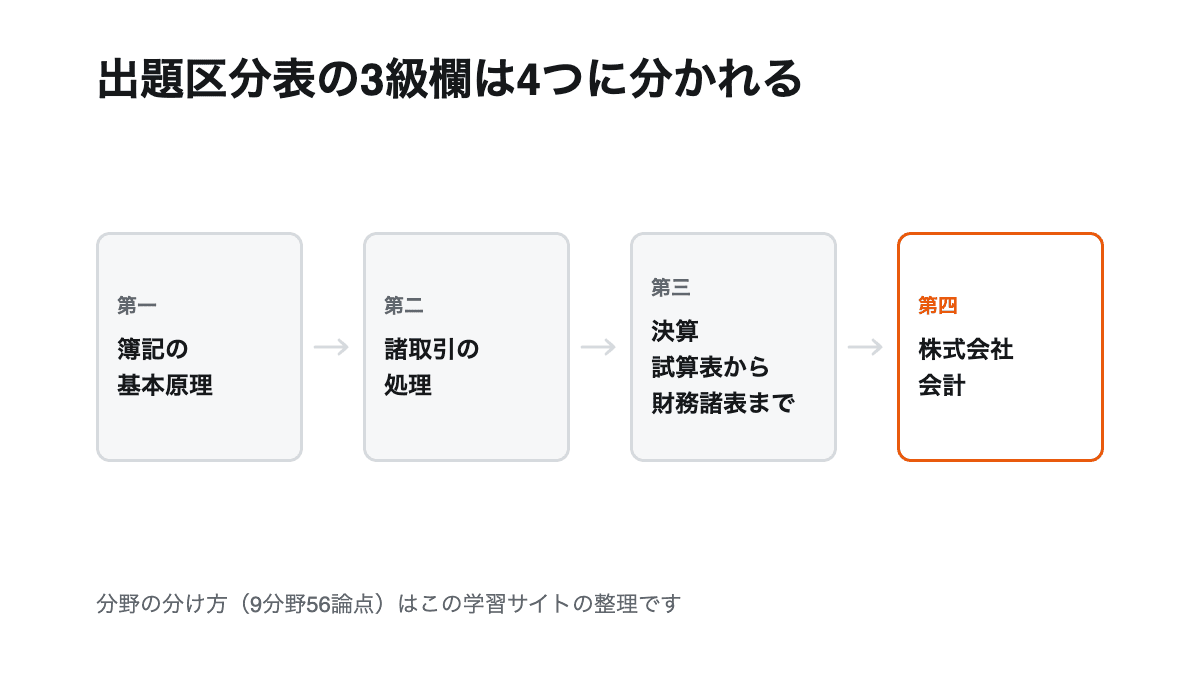
この学習サイトは、これを簿記の基礎、商品売買、現金・預金、手形・債権と債務、費用・税金、固定資産、株式会社の純資産、帳簿・伝票、決算の9分野56論点に分けています。分野の分け方はこのサイトの整理で、日本商工会議所が示した区分ではありません。
063級で扱わないもの
有価証券の売買、銀行勘定調整表、商品保証引当金や退職給付引当金などの引当金、リース取引、外貨建取引、税効果会計は、区分表で2級から始まる項目です。本支店会計と連結会計も2級からです。3級の引当金は貸倒引当金だけで、見積りは実績法によります。
工業簿記(原価計算を含む)も3級の範囲ではありません。3級の問題に製造業の原価計算は出ないので、商品を仕入れて売る会社の取引に絞って学べます。ただし、2027年4月からは2級の論点の一部が3級へ移るので、受ける時期で範囲を確かめる必要があります。
表が画面幅より広い場合は、左右にスクロールして確認できます。
| 項目 | 区分表の扱い |
|---|---|
| 有価証券の売買 | 2級から |
| 銀行勘定調整表 | 2級から |
| 商品保証引当金・退職給付引当金など | 2級から(3級の引当金は貸倒引当金だけ) |
| リース取引・外貨建取引・税効果会計 | 2級から |
| 本支店会計・連結会計 | 2級から |
| 工業簿記(原価計算を含む) | 2級から |
| 販売のつど売上原価勘定に振り替える方法・有形固定資産の除却と廃棄・定率法 | 2級から(2027年4月1日以降は3級) |
この節・表の確認資料: 日本商工会議所 簿記3級(3級のレベル・申込方法)/日本商工会議所 簿記3級 試験科目・注意事項/日本商工会議所 検定試験Q&A/日本商工会議所 簿記とは/商工会議所簿記検定試験出題区分表(2022年度適用・2026年度も適用)/商業簿記標準・許容勘定科目表(2〜3級、2022年4月1日施行)/紙媒体による手形・小切手の廃止などにともなう出題区分表などの改定について【確定版】(日本商工会議所 2026年7月31日)/日本商工会議所 簿記2級 試験科目・注意事項/日本商工会議所 簿記 受験者データ/日商簿記検定試験(2級・3級)ネット試験(インターネット申込方式)に関するQ&A/第174回簿記検定試験の申込受付終了と第175回の案内(日本商工会議所 2026年10月21日)
072級との違い:工業簿記と範囲の広さ
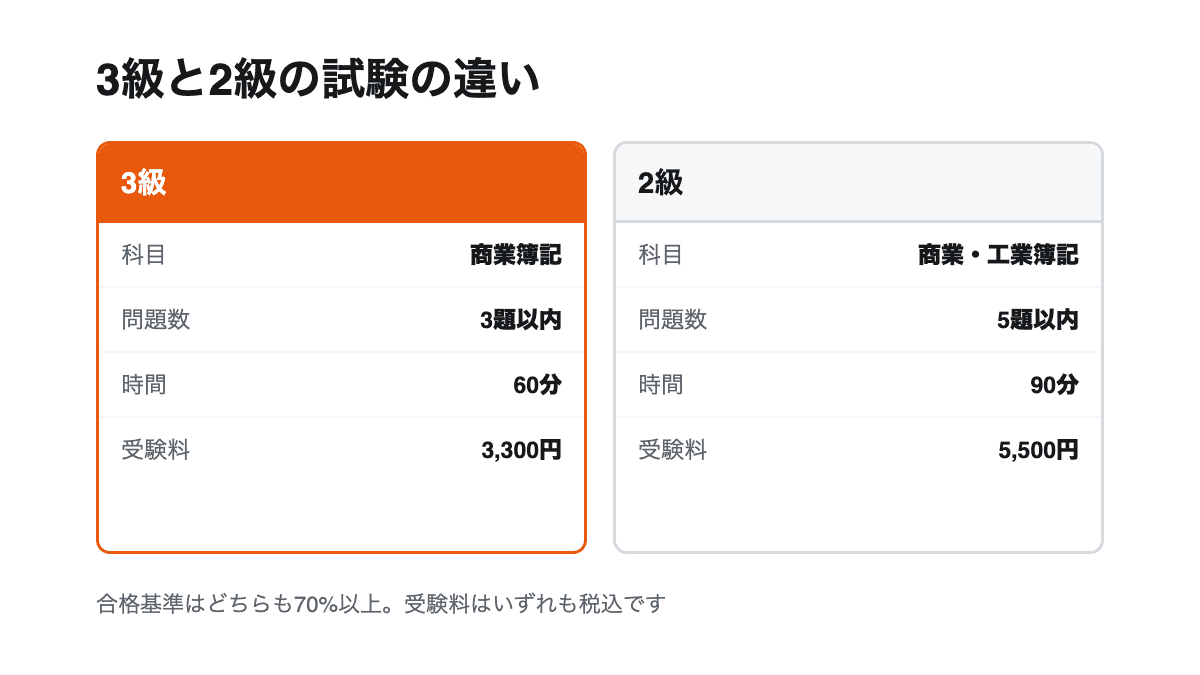
2級の試験科目は商業簿記と工業簿記(原価計算を含む)で、5題以内・90分、合格基準は3級と同じ70%以上です。受験料は2級が5,500円、3級が3,300円(いずれも税込)です。日本商工会議所は2級のレベルを、財務諸表の数字から経営内容を把握できるなど、適切な処理や分析を行うために求められるレベルとしています。
合格率にも差があり、2026年6月14日の第173回統一試験は、3級が33.8%、2級が15.1%でした。勘定科目表は、2級に3級の標準・許容勘定科目がすべて含まれるとしています。2級を目指す場合も、3級の範囲を飛ばすことはできません。
08統一試験とネット試験のどちらでも受けられる
3級には、全国で同じ日に紙で行う統一試験と、パソコンで受けるネット試験があります。統一試験は年3回(6月・11月・2月)で、2026年度は2026年6月14日の第173回、11月15日の第174回、2027年2月28日の第175回です。ネット試験は各ネット試験会場が試験日を決める随時試験です。
日本商工会議所は、ネット試験の出題範囲・問題の難易度・合格基準は統一試験と同じで、合格すれば同等の資格を得られるとしています。ただし、ネット試験には統一試験の前後に施行休止期間があり、2027年2月22日から3月3日までは受験できません。
09合格証は紙とデジタルの2種類
統一試験の合格者は、受験した商工会議所で合格証書を受け取ります(受け渡しの方法は商工会議所で異なります)。ネット試験は紙の合格証書を発行せず、試験後に配られるスコアレポートの二次元コードからデジタル合格証を受け取ります。日本商工会議所は、紙の合格証書とデジタル合格証は同等で、履歴書には「日商簿記検定試験(3級)取得」と書けるとしています。
統一試験の合格証書は再発行されません。なくした場合は、代わりに合格証明書の発行を受けます。受験年と受験地が分からないと調べられない場合があるので、受けた回と商工会議所を控えておく必要があります。
表が画面幅より広い場合は、左右にスクロールして確認できます。
| 項目 | 統一試験 | ネット試験 |
|---|---|---|
| 合格発表 | 商工会議所ごとに発表 | 試験終了後にその場で判定 |
| 合格証 | 紙の合格証書 | デジタル合格証(紙の証書はない) |
| 履歴書の書き方 | 日商簿記検定試験(3級)取得 | 同じ(紙の合格証書と同等) |
この節・表の確認資料: 日本商工会議所 簿記3級(3級のレベル・申込方法)/日本商工会議所 簿記3級 試験科目・注意事項/日本商工会議所 検定試験Q&A/日本商工会議所 簿記とは/商工会議所簿記検定試験出題区分表(2022年度適用・2026年度も適用)/商業簿記標準・許容勘定科目表(2〜3級、2022年4月1日施行)/紙媒体による手形・小切手の廃止などにともなう出題区分表などの改定について【確定版】(日本商工会議所 2026年7月31日)/日本商工会議所 簿記2級 試験科目・注意事項/日本商工会議所 簿記 受験者データ/日商簿記検定試験(2級・3級)ネット試験(インターネット申込方式)に関するQ&A/第174回簿記検定試験の申込受付終了と第175回の案内(日本商工会議所 2026年10月21日)
10仕事で役立つ場面
日本商工会議所は、簿記を理解すると経理事務に必要な会計知識だけでなく、財務諸表を読む力、基礎的な経営管理や分析力、コスト感覚が身につき、経理担当者だけでなく全ての社会人に役立つと説明しています。取引先の経営状況を把握することにも使えるとしています。
3級で身につくのは、取引を仕訳して帳簿に記録し、決算で貸借対照表と損益計算書を作るまでの一連の手順です。会計ソフトを使う場合も、どの勘定科目を借方と貸方に入れるかを決める判断は必要です。
11進学・就職で評価される場面
日本商工会議所は3級の合格者の特典として、大学の推薦入学に有利になることを挙げています。大学や短大の推薦入試や単位認定の基準に採用されていること、多くの企業が社員に簿記検定の取得を奨励していることも紹介しています。
優遇の有無と内容は、大学・企業ごとに違います。日本商工会議所の「入試で優遇される大学」などのページは案内なので、志望校の募集要項で必ず確かめてください。
12簿記初級・2級・1級とのつながり
3級の上に2級と1級があります。日本商工会議所は、簿記1級の合格者は税理士試験の受験資格を得られると案内しています。どの級からでも受験できるので、3級に合格してから2級に進む順番は決まりではなく、学ぶ順番としての勧めです。
3級の前には、ネット試験の簿記初級(受験料2,200円)があります。簿記初級は、決算に至る前の日常的な経営活動に関する簿記の知識の定着を確認する試験で、日本商工会議所は3級に向けて学習している人の達成度の確認にも使えるとしています。ただし、3級の受験に簿記初級の合格は必要ありません。
13この学習サイトで3級を学ぶ順番
この学習サイトの3級は、仕訳の入力問題(勘定科目を選んで金額を入れる形)、○×一問一答、論点の解説、比較表、数字と計算式で構成しています。仕訳の入力問題は、日本商工会議所のサンプル問題の第1問と同じく、6つの勘定科目から選ぶ形です。
まず簿記の基礎と商品売買・現金預金の仕訳を解き、次に帳簿・伝票、最後に決算に進みます。間違えた仕訳は解説で理由を確かめ、似た勘定科目は比較表で並べて区別します。
よくある質問
簿記3級に受験資格はありますか?
ありません。学歴・年齢・性別・国籍を問わず受験でき、どの級から受けてもかまいません。
3級は個人商店の簿記ですか?
3級は株式会社を前提にしています。区分表の3級欄に株式会社会計(資本金・利益準備金・繰越利益剰余金・剰余金の配当)があり、日本商工会議所は比較的小規模の株式会社を想定していると説明しています。
3級と2級の違いは何ですか?
2級は商業簿記に加えて工業簿記(原価計算を含む)があり、5題以内・90分です。3級は商業簿記だけの3題以内・60分です。合格基準はどちらも70%以上です。
ネット試験の合格は統一試験の合格と同じ扱いですか?
同じ扱いです。日本商工会議所は、ネット試験のデジタル合格証と統一試験の紙の合格証書は同等で、履歴書には「日商簿記検定試験(3級)取得」と書けるとしています。
3級を飛ばして2級を受けられますか?
受けられます。ただし、勘定科目表は2級に3級の勘定科目をすべて含めているので、3級の範囲は2級の前提になります。
簿記初級に合格しないと3級を受けられませんか?
簿記初級の合格は必要ありません。簿記初級は3級の前段階の知識を確かめるネット試験で、受けるかどうかは自由です。
2027年4月から3級の範囲は変わりますか?
変わります。紙の手形・小切手の廃止に合わせて手形が3級から外れ、販売のつど売上原価勘定に振り替える方法、有形固定資産の除却・廃棄、定率法(簡易な出題)が加わります。2027年3月31日までの試験は今の範囲です。
この記事の参照元
法令、制度、試験日程は変更される場合があります。受験・手続の前には、リンク先の最新案内も確認してください。
- 日本商工会議所 簿記3級(3級のレベル・申込方法)別画面で開く
- 日本商工会議所 簿記3級 試験科目・注意事項別画面で開く
- 日本商工会議所 検定試験Q&A別画面で開く
- 日本商工会議所 簿記とは別画面で開く
- 商工会議所簿記検定試験出題区分表(2022年度適用・2026年度も適用)別画面で開く
- 商業簿記標準・許容勘定科目表(2〜3級、2022年4月1日施行)別画面で開く
- 紙媒体による手形・小切手の廃止などにともなう出題区分表などの改定について【確定版】(日本商工会議所 2026年7月31日)別画面で開く
- 日本商工会議所 簿記2級 試験科目・注意事項別画面で開く
- 日本商工会議所 簿記 受験者データ別画面で開く
- 日商簿記検定試験(2級・3級)ネット試験(インターネット申込方式)に関するQ&A別画面で開く
- 第174回簿記検定試験の申込受付終了と第175回の案内(日本商工会議所 2026年10月21日)別画面で開く