分野別対策2026年度試験対応
簿記3級の第2問・第3問の解き方|勘定記入・補助簿・精算表・財務諸表【2026年度試験対応】
2026年度試験対応の解説です。法令の適用時点と試験情報の確認日は、本文・出典の記載をご確認ください。
日商簿記3級の第2問は勘定記入・補助簿・商品有高帳などの小問2つ、第3問は精算表・財務諸表・決算整理後残高試算表のどれかを作る決算の問題です。日本商工会議所が公開しているサンプル問題1〜5の形を確かめ、勘定記入、補助簿の選択、商品有高帳、伝票、固定資産台帳、決算整理から答案を作るまでの手順を説明します。
- 公開日
- 2026年11月10日
- 更新日
- 2026年11月10日
- 情報確認日
- 2026年11月10日
迷いやすい判断を、具体的な行動に変えます
- 第2問・第3問の形(サンプル問題から)
- 配点は2027年4月から第2問25点・第3問30点
- 勘定記入は「日付・摘要・金額」
01第2問・第3問の形(サンプル問題から)
日本商工会議所が公開している3級のサンプル問題(サンプル1〜5。サンプル5は2026年4月掲載)では、第2問は(1)と(2)の2つの小問、第3問は決算の問題1つです。第2問には勘定記入、補助簿の選択、商品有高帳、固定資産台帳、買掛金の勘定と買掛金元帳、語句の穴埋めが出ています。
第3問は、サンプル1が決算整理後残高試算表と当期純利益、サンプル2が精算表、サンプル3〜5が貸借対照表と損益計算書です。ただし、サンプル問題は出題の形の例で、本試験で同じ形が出ると決まっているわけではありません。
表が画面幅より広い場合は、左右にスクロールして確認できます。
| サンプル | 第2問(1) | 第2問(2) | 第3問 |
|---|---|---|---|
| サンプル1 | 繰越利益剰余金・配当・法人税等の勘定記入 | 商品有高帳(移動平均法)と売上総利益 | 決算整理後残高試算表と当期純利益 |
| サンプル2 | 固定資産台帳から勘定記入 | 補助簿の選択 | 精算表 |
| サンプル3 | 家賃の勘定記入 | 買掛金の勘定と買掛金元帳 | 貸借対照表と損益計算書 |
| サンプル4 | 商品売買の勘定記録(三分法) | 語句の穴埋め | 貸借対照表と損益計算書 |
| サンプル5 | 利息の勘定記入 | 固定資産台帳と売却損益 | 貸借対照表と損益計算書 |
この節・表の確認資料: 日本商工会議所 簿記3級 サンプル問題(サンプル1〜5)/日本商工会議所 簿記 サンプル問題/商工会議所簿記検定試験出題区分表(2022年度適用・2026年度も適用)/商業簿記標準・許容勘定科目表(2〜3級、2022年4月1日施行)/2027年度以降の日商簿記3級試験問題の配点について(日本商工会議所 2026年9月25日)/日商簿記検定試験(2級・3級)ネット試験(インターネット申込方式)に関するQ&A
02配点は2027年4月から第2問25点・第3問30点
2027年4月1日以降の3級の配点は、第1問45点・第2問25点・第3問30点(合計100点・70点以上で合格)と日本商工会議所が発表しています。2027年3月31日までの受験には従来の配点が適用されます。
2027年度は第2問と第3問を合わせて55点です。第1問だけでは70点に届かないので、第2問か第3問でも点を取る必要があります。
03勘定記入は「日付・摘要・金額」
勘定記入の問題は、取引の資料から勘定の空欄に日付・摘要・金額を入れる形です。サンプル問題では、摘要欄の勘定科目を語群から選んで記号で答え、金額は数字で書きます。日付は採点の対象外とする問題もあります。
勘定に書く摘要は、その仕訳の相手の勘定科目です。例えば、借方に支払家賃、貸方に普通預金の仕訳なら、支払家賃勘定の借方には「普通預金」と書きます。その勘定自身の名前を書かず、相手の科目を書くことに注意してください。
04前期繰越・次期繰越と損益への振替
3級の帳簿の締切は英米式決算法です。資産・負債・純資産の勘定は、期末の残高を「次期繰越」として締め切り、翌期首に「前期繰越」として記入します。収益・費用の勘定は、残高を損益勘定に振り替えて締め切ります。
支払家賃や支払利息のように前払い・未払いがある勘定では、決算整理の仕訳と翌期首の再振替仕訳も勘定に記入します。例えば、前払家賃は決算日に支払家賃から振り替え、翌期首に支払家賃へ戻します。この流れを日付で区別して追う必要があります。
05補助簿の選択は仕訳から
補助簿の選択の問題は、取引ごとに記入する補助簿をすべて選ぶ形です。サンプル問題では、該当する補助簿がない取引は「該当なし」を選びます。
先に仕訳を書き、動いた勘定科目から補助簿を決めます。現金は現金出納帳、当座預金は当座預金出納帳、仕入は仕入帳と商品有高帳、売上は売上帳と商品有高帳、売掛金は売掛金元帳、買掛金は買掛金元帳、備品などの固定資産は固定資産台帳です。商品有高帳は仕入と売上の両方で記入するので、選び忘れに注意してください。
表が画面幅より広い場合は、左右にスクロールして確認できます。
| 動いた勘定 | 記入する補助簿 |
|---|---|
| 現金 | 現金出納帳 |
| 当座預金 | 当座預金出納帳 |
| 小口現金 | 小口現金出納帳 |
| 仕入 | 仕入帳・商品有高帳 |
| 売上 | 売上帳・商品有高帳 |
| 売掛金 | 売掛金元帳 |
| 買掛金 | 買掛金元帳 |
| 受取手形・支払手形 | 受取手形記入帳・支払手形記入帳(2027年3月まで) |
| 備品・建物などの固定資産 | 固定資産台帳 |
この節・表の確認資料: 日本商工会議所 簿記3級 サンプル問題(サンプル1〜5)/日本商工会議所 簿記 サンプル問題/商工会議所簿記検定試験出題区分表(2022年度適用・2026年度も適用)/商業簿記標準・許容勘定科目表(2〜3級、2022年4月1日施行)/2027年度以降の日商簿記3級試験問題の配点について(日本商工会議所 2026年9月25日)/日商簿記検定試験(2級・3級)ネット試験(インターネット申込方式)に関するQ&A
06商品有高帳は先入先出法と移動平均法
商品有高帳は、商品の種類ごとに受入・払出・残高を数量・単価・金額で記録する補助簿です。払出の単価は原価で、3級では先入先出法か移動平均法を使います。
先入先出法は先に受け入れたものから払い出したとみなし、移動平均法は受け入れのたびに平均単価を計算し直します。例えば、単価¥100の商品10個の残高に単価¥130で20個を受け入れると、移動平均法の単価は(¥1,000+¥2,600)÷30個=¥120です。商品有高帳の払出は原価で書くので、売上総利益は売上高から売上原価を引いて求める必要があります。
表が画面幅より広い場合は、左右にスクロールして確認できます。
| 方法 | 払出単価の決め方 | 例の単価 |
|---|---|---|
| 先入先出法 | 先に受け入れたものから払い出したとみなす | 残高10個は¥100、受入20個は¥130のまま |
| 移動平均法 | 受け入れのたびに平均単価を計算し直す | (¥1,000+¥2,600)÷30個=¥120 |
この節・表の確認資料: 日本商工会議所 簿記3級 サンプル問題(サンプル1〜5)/日本商工会議所 簿記 サンプル問題/商工会議所簿記検定試験出題区分表(2022年度適用・2026年度も適用)/商業簿記標準・許容勘定科目表(2〜3級、2022年4月1日施行)/2027年度以降の日商簿記3級試験問題の配点について(日本商工会議所 2026年9月25日)/日商簿記検定試験(2級・3級)ネット試験(インターネット申込方式)に関するQ&A
07伝票と仕訳日計表
3級の伝票は入金伝票・出金伝票・振替伝票の3つです(三伝票制)。入金伝票は現金が増える取引、出金伝票は現金が減る取引、振替伝票は現金が動かない取引に使います。サンプル問題に伝票の問題はありませんが、区分表の3級欄に伝票と伝票の集計・管理があるので範囲に入ります。
一部が現金の取引は、取引を現金の部分と掛けの部分に分けて起票する方法と、いったん全額を掛けとして振替伝票に書き、すぐに現金で決済したとして入金伝票(出金伝票)に書く方法があります。仕訳日計表は1日分の伝票の金額を勘定科目ごとに集計した表で、伝票の種類が違っても同じ勘定科目の金額は合算する必要があります。
表が画面幅より広い場合は、左右にスクロールして確認できます。
| 伝票 | 使う取引 |
|---|---|
| 入金伝票 | 現金が増える取引 |
| 出金伝票 | 現金が減る取引 |
| 振替伝票 | 現金が動かない取引 |
この節・表の確認資料: 日本商工会議所 簿記3級 サンプル問題(サンプル1〜5)/日本商工会議所 簿記 サンプル問題/商工会議所簿記検定試験出題区分表(2022年度適用・2026年度も適用)/商業簿記標準・許容勘定科目表(2〜3級、2022年4月1日施行)/2027年度以降の日商簿記3級試験問題の配点について(日本商工会議所 2026年9月25日)/日商簿記検定試験(2級・3級)ネット試験(インターネット申込方式)に関するQ&A
08固定資産台帳の問題
固定資産台帳は、備品や建物ごとに取得日・取得原価・期首の減価償却累計額・当期の減価償却費などを記録する補助簿です。サンプル問題では、台帳から勘定の空欄を埋める問題や、台帳の空欄の金額と売却したときの損益を答える問題が出ています。
期中に取得した固定資産の減価償却費は月割りで計算します。例えば、会計期間が4月1日から3月31日で、12月1日に取得原価¥360,000・耐用年数5年・残存価額ゼロの備品を取得したなら、当期の減価償却費は¥360,000÷5年×4か月÷12か月=¥24,000です。取得した月から決算の月までの月数を数え間違えないよう注意が必要です。
09第3問の解き方:決算整理を仕訳にする
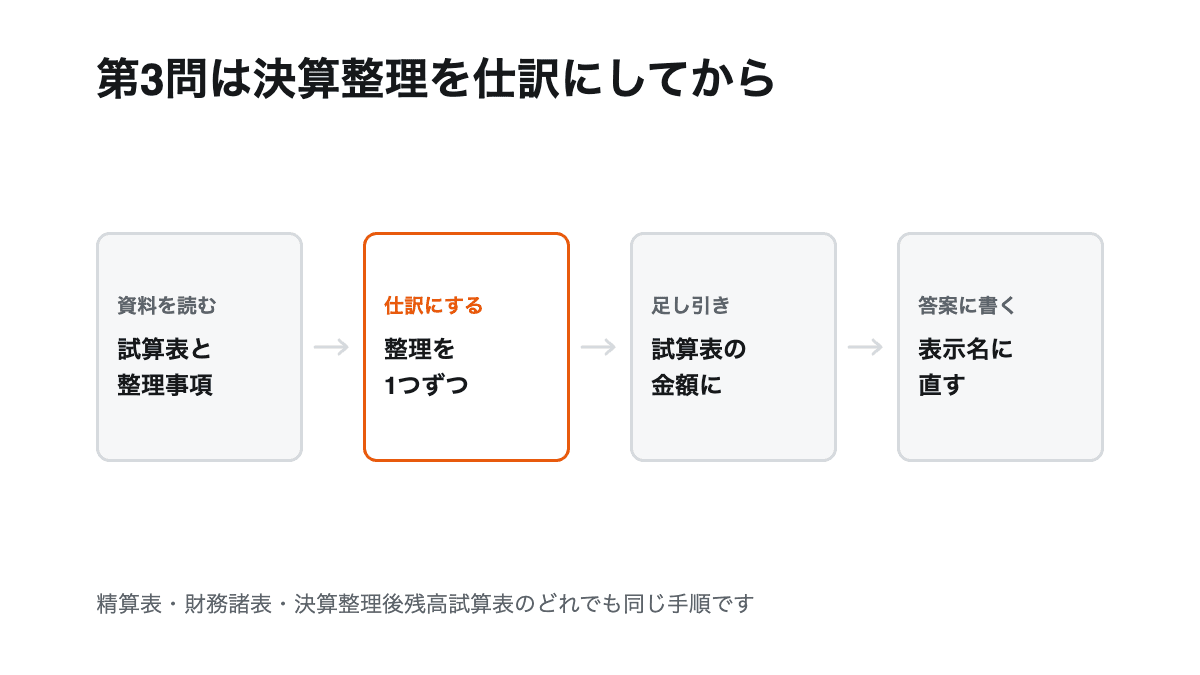
第3問は、決算整理前残高試算表と決算整理事項等が示され、決算整理後の金額で答案を完成させます。決算整理事項を1つずつ仕訳にし、試算表の該当する勘定の金額に足し引きします。
サンプル問題の決算整理事項には、未処理の取引や誤記入の訂正、売上原価の算定、貸倒引当金の設定、減価償却、消費税の処理(税抜方式)、経過勘定、法人税等の計上が並んでいます。1つの整理で2つ以上の勘定が動くので、借方と貸方の両方を反映したかを必ず確かめます。
10精算表(8桁)の書き方
3級の精算表は8桁で、残高試算表・修正記入・損益計算書・貸借対照表の4つの欄に、それぞれ借方と貸方があります。修正記入欄に決算整理仕訳を書き、残高試算表の金額に足し引きした金額を、収益・費用は損益計算書欄、資産・負債・純資産は貸借対照表欄に移します。
損益計算書欄の貸方合計と借方合計の差額が当期純利益(または当期純損失)で、貸借対照表欄にも同じ金額が反対側に入ります。両方の欄の当期純利益が一致しないときは、どこかで移し間違えているので注意が必要です。
表が画面幅より広い場合は、左右にスクロールして確認できます。
| 欄 | 書くもの |
|---|---|
| 残高試算表 | 決算整理前の各勘定の残高 |
| 修正記入 | 決算整理仕訳 |
| 損益計算書 | 収益・費用の整理後の金額と当期純利益 |
| 貸借対照表 | 資産・負債・純資産の整理後の金額と当期純利益 |
この節・表の確認資料: 日本商工会議所 簿記3級 サンプル問題(サンプル1〜5)/日本商工会議所 簿記 サンプル問題/商工会議所簿記検定試験出題区分表(2022年度適用・2026年度も適用)/商業簿記標準・許容勘定科目表(2〜3級、2022年4月1日施行)/2027年度以降の日商簿記3級試験問題の配点について(日本商工会議所 2026年9月25日)/日商簿記検定試験(2級・3級)ネット試験(インターネット申込方式)に関するQ&A
11財務諸表の作成:表示の名前に注意
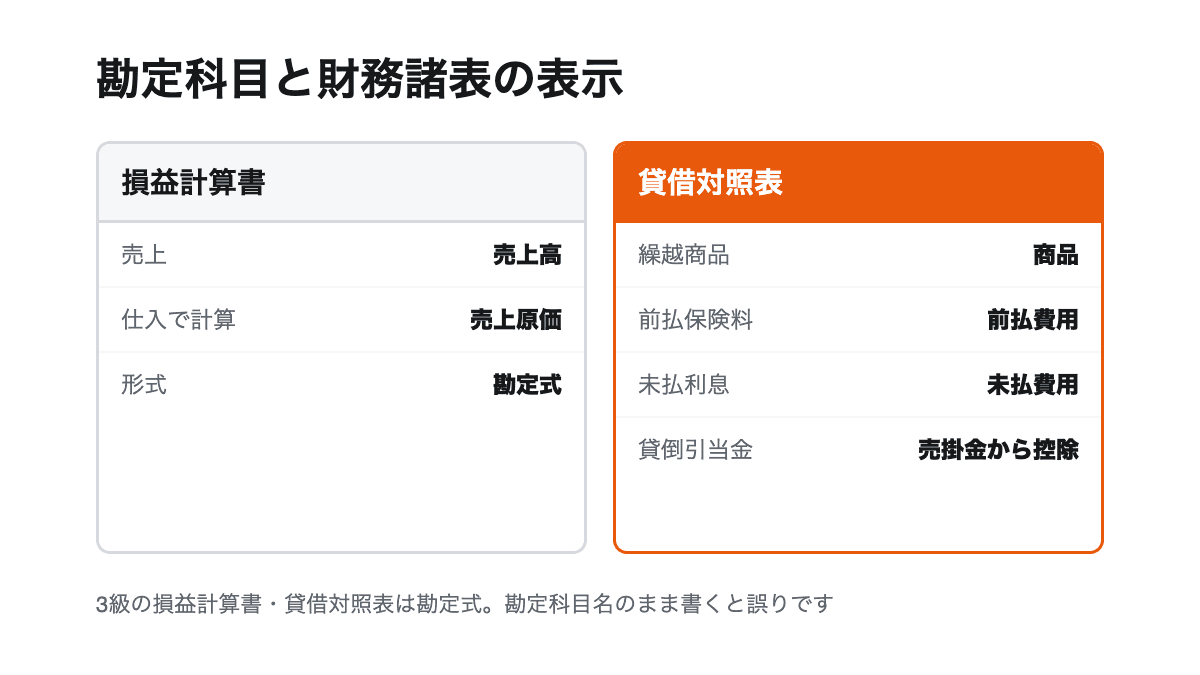
3級の損益計算書と貸借対照表は勘定式です。損益計算書では、仕入勘定で計算した売上原価を「売上原価」、売上を「売上高」と表示します。
貸借対照表では、繰越商品を「商品」、前払保険料などを「前払費用」、未払利息などを「未払費用」のように表示し、貸倒引当金は売掛金から、減価償却累計額は建物・備品から差し引く形で書きます。勘定科目の名前のまま書くと表示の誤りになるので、答案用紙の表示を区別して読む必要があります。
12決算整理後残高試算表と当期純利益
決算整理後残高試算表は、決算整理を反映した後の全勘定の残高を並べた表です。サンプル1の第3問は、この表を完成させたうえで当期純利益(または当期純損失)を答える形でした。
当期純利益は、決算整理後の収益の合計から費用の合計を引いて求めます。法人税、住民税及び事業税も費用に含めて計算するので、法人税等を計上する前の利益と区別します。
13時間配分と見直し
3級は60分で3題を解きます。ネット試験も統一試験も、どの大問から解くかは自由です。この学習サイトでは一つの例として、第1問の仕訳を解き、次に第3問、最後に第2問という順番を勧めます。サンプル問題の第2問はサンプルごとに形が違い、かかる時間を読みにくいためです。
この順番は学習サイトの例で、日本商工会議所が示した解き方ではありません。第2問が解きにくい形だったときに時間を使い切らないよう、見直しの時間を最後に残す必要があります。
よくある質問
第2問にはどんな問題が出ますか?
サンプル問題では、勘定記入、補助簿の選択、商品有高帳、固定資産台帳、買掛金の勘定と買掛金元帳、語句の穴埋めが出ています。(1)と(2)の2つの小問に分かれています。
第3問は精算表と財務諸表のどちらが出ますか?
サンプル問題では、精算表(サンプル2)、貸借対照表と損益計算書(サンプル3〜5)、決算整理後残高試算表(サンプル1)が出ています。どれが出ても、決算整理を仕訳にしてから金額を足し引きする手順は同じです。
伝票は出題されますか?
サンプル問題に伝票の問題はありませんが、区分表の3級欄に伝票(入金・出金・振替)と伝票の集計・管理があるので、出題の範囲です。
精算表は何桁ですか?
3級は8桁です。残高試算表・修正記入・損益計算書・貸借対照表の4つの欄に、それぞれ借方と貸方があります。
貸借対照表で繰越商品は何と書きますか?
「商品」と表示します。損益計算書では、仕入勘定で計算した金額を「売上原価」と表示します。
第2問と第3問の配点はいくつですか?
2027年4月1日以降は第2問25点・第3問30点です。2027年3月31日までの受験には従来の配点が適用されます。
この記事の参照元
法令、制度、試験日程は変更される場合があります。受験・手続の前には、リンク先の最新案内も確認してください。