分野別対策2026年度試験対応
簿記3級の仕訳のコツ|借方・貸方の決め方と似た勘定科目の区別【2026年度試験対応】
2026年度試験対応の解説です。法令の適用時点と試験情報の確認日は、本文・出典の記載をご確認ください。
日商簿記3級の仕訳は、取引を資産・負債・純資産・収益・費用の増減に分け、借方と貸方を決める作業です。勘定科目は問題に示された選択肢から選び、ネット試験では同じ勘定科目を借方・貸方の中で2回使うと不正解になります。決め方の手順と、未払金と買掛金、前払金と仮払金、立替金と預り金など取り違えやすい科目の区別を、計算の例で説明します。
- 公開日
- 2026年11月10日
- 更新日
- 2026年11月10日
- 情報確認日
- 2026年11月10日
迷いやすい判断を、具体的な行動に変えます
- 仕訳は5要素の増減で決まる
- 借方・貸方の決め方
- 先に「確実に分かる側」から書く
01仕訳は5要素の増減で決まる
仕訳は、1つの取引を借方と貸方に分けて、勘定科目と金額を書く作業です。勘定科目は、資産・負債・純資産(資本)・収益・費用の5つの要素のどれかに属します。出題区分表の3級欄は、これを「資産、負債、および資本」「収益、費用」と「取引の8要素と結合関係」として扱います。
取引の8要素とは、資産の増加・減少、負債の増加・減少、純資産の増加・減少、収益の発生、費用の発生の8つです。どの取引も、借方側の要素と貸方側の要素の組み合わせになります。ただし、借方と貸方の要素は1つずつとは限らず、1つの取引で3つ以上の勘定科目が動くこともあります。
02借方・貸方の決め方
資産は増えたら借方、減ったら貸方に書きます。負債と純資産は逆で、増えたら貸方、減ったら借方です。収益は発生したら貸方、費用は発生したら借方に書きます。
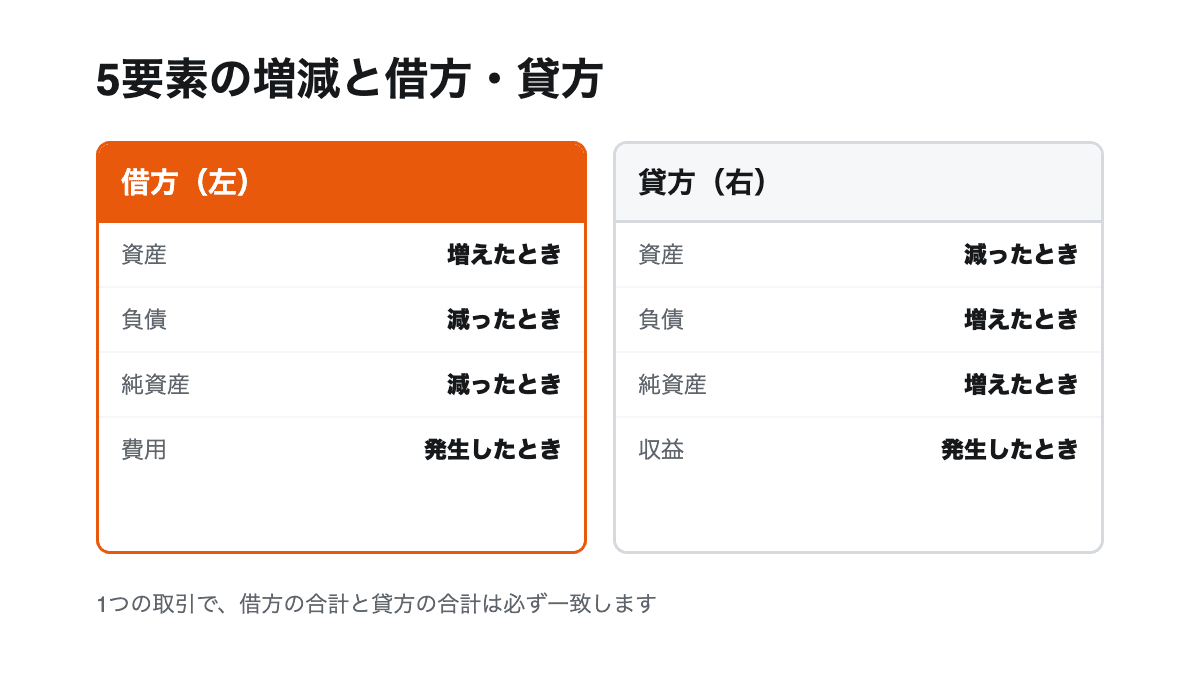
例えば、商品¥50,000を仕入れて代金を掛けとしたときは、費用の仕入が発生して借方に仕入¥50,000、負債の買掛金が増えて貸方に買掛金¥50,000と書きます。借方の合計と貸方の合計は必ず一致します(貸借平均の原理)。
03先に「確実に分かる側」から書く
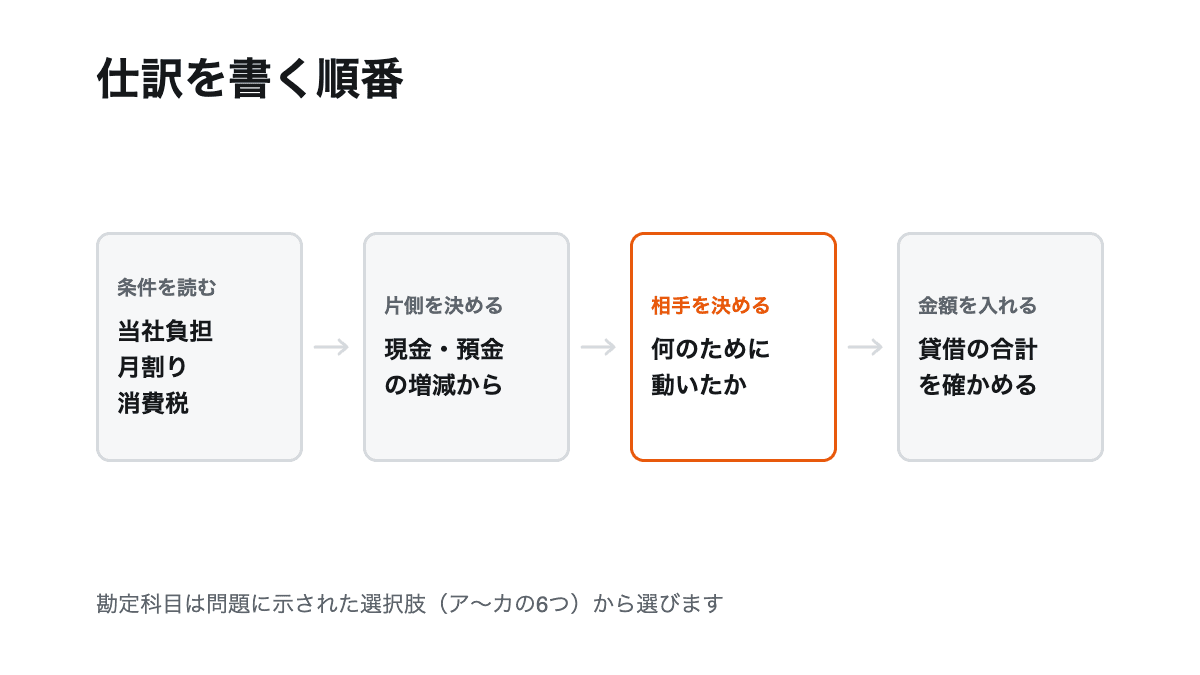
現金や普通預金の入出金がある取引は、お金が入ったか出たかで片側がすぐ決まります。現金が増えれば借方に現金、減れば貸方に現金です。残りの側は、そのお金が何のために動いたかで決めます。
例えば「備品¥120,000を購入し、代金は翌月末に支払う」なら、資産の備品が増えるので借方は備品です。貸方は代金の後払いなので未払金になります。商品の仕入代金の後払いではないので、買掛金とは区別します。
04勘定科目は問題の選択肢から選ぶ
日本商工会議所のサンプル問題の第1問は、「勘定科目は、設問ごとに最も適当と思われるものを選び、答案用紙の( )の中に記号で解答すること」と指示しています。各問にア〜カの6つの勘定科目が示され、その中から選んで記号で答えます。ネット試験では勘定科目をプルダウンで選びます。
自分で覚えた科目名と選択肢の名前が違うときは、選択肢の名前を使う必要があります。商業簿記標準・許容勘定科目表(2022年4月1日施行、2026年度の試験にも使われる版)は、A欄が標準の勘定科目、B欄が採点上許容される科目としていますが、問題文で勘定科目の指定がある場合はその指示が優先されます。
05同じ勘定科目は借方・貸方それぞれ1回まで
日本商工会議所はネット試験の注意事項で、仕訳問題の各設問では、各勘定科目の使用は借方・貸方の中でそれぞれ1回ずつとするよう求めています。同じ勘定科目を借方(または貸方)の中で2回使うと不正解になります。
同じ側に同じ科目が2つ出てくるときは、金額を合計して1行にします。例えば「商品¥100,000を仕入れ、代金のうち¥40,000は現金で支払い、残額は掛けとした。また、引取運賃(当社負担)¥2,000を現金で支払った」なら、借方は仕入¥102,000、貸方は現金¥42,000と買掛金¥60,000です。サンプル問題の指示文にこの決まりは書かれていませんが、同じ側の同じ科目を1行にまとめておけば、統一試験でもネット試験でも迷いません。
表が画面幅より広い場合は、左右にスクロールして確認できます。
| 借方 | 借方の金額 | 貸方 | 貸方の金額 |
|---|---|---|---|
| 仕入 | ¥102,000 | 現金 | ¥42,000 |
| (なし) | — | 買掛金 | ¥60,000 |
この節・表の確認資料: 商工会議所簿記検定試験出題区分表(2022年度適用・2026年度も適用)/商業簿記標準・許容勘定科目表(2〜3級、2022年4月1日施行)/日本商工会議所 簿記3級 サンプル問題(サンプル1〜5)/日商簿記検定試験(2級・3級・簿記初級・原価計算初級)ネット試験について(日本商工会議所)/日商簿記検定試験(2級・3級)ネット試験(インターネット申込方式)に関するQ&A
06消費税は指示がある問題だけ
サンプル問題の第1問は「消費税は指示された問題のみ考慮すること」と指示しています。指示がない取引は、消費税を考えずに仕訳します。
税抜方式の指示があるときは、仕入れたときの消費税を仮払消費税、売り上げたときの消費税を仮受消費税にします。例えば、商品¥80,000(本体価格)を売り上げ、10%の消費税を含めて掛けとしたなら、借方は売掛金¥88,000、貸方は売上¥80,000と仮受消費税¥8,000です。消費税の指示を見落とすと、勘定科目が合っていても金額が合わないので注意が必要です。
07未払金と買掛金、未収入金と売掛金
買掛金と売掛金は、商品の売買の代金を後で払う・後で受け取るときに使います。商品以外のもの、例えば備品や土地の購入代金を後で払うときは未払金、不要になった備品の売却代金を後で受け取るときは未収入金です。
判断の基準は「商品の取引かどうか」です。同じ後払いでも、商品なら買掛金、商品以外なら未払金と区別します。会社が売るために仕入れたものだけが商品なので、事務用のパソコンを買ったときは備品と未払金になります。
表が画面幅より広い場合は、左右にスクロールして確認できます。
| 場面 | 商品の取引 | 商品以外の取引 |
|---|---|---|
| 代金を後で払う | 買掛金 | 未払金 |
| 代金を後で受け取る | 売掛金 | 未収入金 |
| 例 | 商品の仕入・販売 | 備品・土地の購入、不要な備品の売却 |
この節・表の確認資料: 商工会議所簿記検定試験出題区分表(2022年度適用・2026年度も適用)/商業簿記標準・許容勘定科目表(2〜3級、2022年4月1日施行)/日本商工会議所 簿記3級 サンプル問題(サンプル1〜5)/日商簿記検定試験(2級・3級・簿記初級・原価計算初級)ネット試験について(日本商工会議所)/日商簿記検定試験(2級・3級)ネット試験(インターネット申込方式)に関するQ&A
08前払金と仮払金、前受金と仮受金
前払金は、商品の代金の一部を内金・手付金として前もって支払ったときに使います。仮払金は、従業員の出張旅費の概算払いのように、支払の内容や金額がまだ確定していないときに使います。受け取る側も同じで、商品の代金の一部を前もって受け取ったら前受金、内容が分からない入金は仮受金です。
仮払金と仮受金は、内容が分かったら正しい勘定科目に振り替える一時的な科目なので注意が必要です。例えば、旅費の概算額¥30,000を仮払いし、精算で旅費交通費が¥26,000、残金¥4,000が現金で戻ったなら、借方は旅費交通費¥26,000と現金¥4,000、貸方は仮払金¥30,000です。
表が画面幅より広い場合は、左右にスクロールして確認できます。
| 科目 | 使う場面 | 例 |
|---|---|---|
| 前払金 | 商品の代金の一部を前もって払う | 内金・手付金の支払 |
| 仮払金 | 内容や金額が確定していない支払 | 出張旅費の概算払い |
| 前受金 | 商品の代金の一部を前もって受け取る | 内金・手付金の受取 |
| 仮受金 | 内容が分からない入金 | 原因の分からない口座への入金 |
この節・表の確認資料: 商工会議所簿記検定試験出題区分表(2022年度適用・2026年度も適用)/商業簿記標準・許容勘定科目表(2〜3級、2022年4月1日施行)/日本商工会議所 簿記3級 サンプル問題(サンプル1〜5)/日商簿記検定試験(2級・3級・簿記初級・原価計算初級)ネット試験について(日本商工会議所)/日商簿記検定試験(2級・3級)ネット試験(インターネット申込方式)に関するQ&A
09立替金と預り金
立替金は、従業員などが本来払うべきものを会社が一時的に立て替えたときに使い、従業員の分は従業員立替金とすることもあります。預り金は、給料から差し引いた源泉所得税や社会保険料の従業員負担分のように、会社が預かって後で納めるお金です。
例えば、給料¥200,000から所得税の源泉徴収額¥10,000を差し引き、残額を普通預金から支払ったなら、借方は給料¥200,000、貸方は所得税預り金¥10,000と普通預金¥190,000です。社会保険料を納めるときの会社負担分は法定福利費で、預り金とは区別します。
10貸倒損失と貸倒引当金
売掛金が回収できなくなったとき(貸倒れ)は、いつ売り上げた売掛金かで仕訳が変わります。当期に売り上げた売掛金の貸倒れは、貸倒損失で処理します。
前期以前の売掛金の貸倒れは、前期末に設定した貸倒引当金を取り崩し、引当金で足りない分を貸倒損失にします。例えば、前期の売掛金¥60,000が貸し倒れ、貸倒引当金の残高が¥45,000なら、借方は貸倒引当金¥45,000と貸倒損失¥15,000、貸方は売掛金¥60,000です。ただし、前期に貸倒れとして処理した売掛金を当期に回収したときは、償却債権取立益を使います。
表が画面幅より広い場合は、左右にスクロールして確認できます。
| 場面 | 借方 | 貸方 |
|---|---|---|
| 当期に売り上げた売掛金が貸し倒れた | 貸倒損失 | 売掛金 |
| 前期以前の売掛金が貸し倒れた(引当金で足りる) | 貸倒引当金 | 売掛金 |
| 前期以前の売掛金が貸し倒れた(引当金で足りない) | 貸倒引当金・貸倒損失 | 売掛金 |
| 前期に貸倒れ処理した売掛金を回収した | 現金など | 償却債権取立益 |
この節・表の確認資料: 商工会議所簿記検定試験出題区分表(2022年度適用・2026年度も適用)/商業簿記標準・許容勘定科目表(2〜3級、2022年4月1日施行)/日本商工会議所 簿記3級 サンプル問題(サンプル1〜5)/日商簿記検定試験(2級・3級・簿記初級・原価計算初級)ネット試験について(日本商工会議所)/日商簿記検定試験(2級・3級)ネット試験(インターネット申込方式)に関するQ&A
11現金過不足と雑損・雑益
現金の実際の有高が帳簿の残高と合わないときは、帳簿を実際の有高に合わせ、差額を現金過不足で処理します。実際の有高が少なければ借方に現金過不足、多ければ貸方に現金過不足です。
後で原因が分かったら、現金過不足を正しい勘定科目に振り替えます。決算日まで原因が分からない分は、不足なら雑損、過剰なら雑益に振り替えます。現金過不足は決算までに振り替える一時的な科目なので、貸借対照表に書くことはできません。
12税金の勘定科目を区別する
固定資産税や収入印紙の購入代金は租税公課(費用)です。法人税・住民税・事業税は法人税、住民税及び事業税で処理し、中間申告で納付した額は仮払法人税等にしておきます。
決算で法人税等の金額が確定したら、借方に法人税、住民税及び事業税、貸方に仮払法人税等と未払法人税等(差額)を書きます。同じ「税」でも、租税公課と法人税、住民税及び事業税は区別します。決算日に使わずに残った収入印紙は貯蔵品に振り替えます。
表が画面幅より広い場合は、左右にスクロールして確認できます。
| 税金・場面 | 勘定科目 |
|---|---|
| 固定資産税・収入印紙 | 租税公課 |
| 法人税・住民税・事業税 | 法人税、住民税及び事業税 |
| 法人税等の中間申告での納付 | 仮払法人税等 |
| 決算で確定した法人税等の未納分 | 未払法人税等 |
| 消費税(税抜方式)の支払・受取 | 仮払消費税・仮受消費税 |
| 決算日に残った収入印紙 | 貯蔵品 |
この節・表の確認資料: 商工会議所簿記検定試験出題区分表(2022年度適用・2026年度も適用)/商業簿記標準・許容勘定科目表(2〜3級、2022年4月1日施行)/日本商工会議所 簿記3級 サンプル問題(サンプル1〜5)/日商簿記検定試験(2級・3級・簿記初級・原価計算初級)ネット試験について(日本商工会議所)/日商簿記検定試験(2級・3級)ネット試験(インターネット申込方式)に関するQ&A
13間違えたら理由で分類する
仕訳の間違いは、借方と貸方の取り違え、勘定科目の取り違え、金額の計算の誤り、条件の読み落とし(当社負担・月割り・消費税の指示など)に分けられます。同じ理由の間違いが続くなら、その理由に合わせて戻る場所を変える必要があります。
この学習サイトの仕訳問題は、同じ側の同じ勘定科目の金額を合算して、借方・貸方それぞれが正解と一致するかで採点し、行の順番は問いません。間違えた問題は解説で理由を確かめ、似た勘定科目は比較表で並べて区別します。
よくある質問
借方と貸方はどうやって覚えればよいですか?
資産は増えたら借方、負債と純資産は増えたら貸方、収益は発生したら貸方、費用は発生したら借方です。5つの要素の増減で覚えると、見たことのない取引にも使えます。
選択肢にない勘定科目で答えてもよいですか?
サンプル問題の第1問は、示された6つの勘定科目(ア〜カ)から選んで記号で答える形です。ネット試験もプルダウンで選ぶので、選択肢にない勘定科目では答えられません。
同じ勘定科目を2回使ってもよいですか?
ネット試験の注意事項は、各勘定科目の使用を借方・貸方の中でそれぞれ1回ずつとしています。同じ側に同じ科目が出るときは金額を合計して1行にします。
未払金と買掛金の違いは何ですか?
商品の仕入代金を後で払うときは買掛金、備品や土地など商品以外の購入代金を後で払うときは未払金です。
仮払金と前払金の違いは何ですか?
前払金は商品の代金の一部を前もって払ったとき、仮払金は旅費の概算払いのように内容や金額がまだ確定していない支払に使います。
消費税はいつ考えますか?
サンプル問題の第1問は、消費税は指示された問題のみ考慮すると指示しています。指示がある問題だけ、仮払消費税・仮受消費税を使います。
この記事の参照元
法令、制度、試験日程は変更される場合があります。受験・手続の前には、リンク先の最新案内も確認してください。