学習計画2026年度試験対応
簿記3級の直前1か月の総復習|大問別の点検と決算整理・当日の注意【2026年度試験対応】
2026年度試験対応の解説です。法令の適用時点と試験情報の確認日は、本文・出典の記載をご確認ください。
日商簿記3級の試験前1か月は、新しい教材を広げるより、第1問・第2問・第3問ごとに取りこぼしを点検する期間です。60分の通し演習で現在地を測り、仕訳の組み合わせ、帳簿の記入ルール、決算整理の一覧、計算の式を確かめます。電卓の条件や持ち物など、日本商工会議所が定める当日の注意事項も、2027年2月28日の第175回に向けて整理します。
- 公開日
- 2026年11月10日
- 更新日
- 2026年11月10日
- 情報確認日
- 2026年11月10日
迷いやすい判断を、具体的な行動に変えます
- 直前1か月は新しい範囲を広げない
- まず60分の通し演習で現在地を測る
- 第1問の点検:15問を取りこぼさない
01直前1か月は新しい範囲を広げない
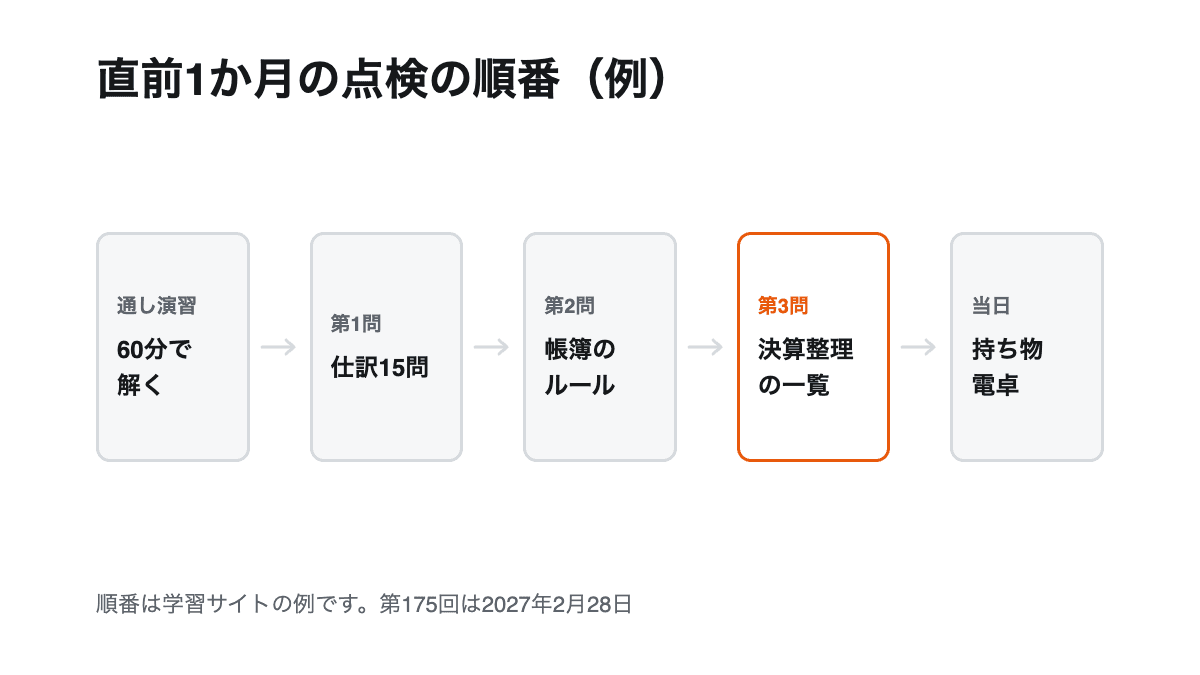
試験の1か月前からは、新しい教材を増やすより、第1問・第2問・第3問ごとに取りこぼしを点検する期間にします。2027年2月28日の第175回を受けるなら、1月下旬からがこの期間です。
第175回は2022年度適用の区分表で出題されるので、手形も範囲に入ります。2027年4月から外れる論点だからといって、第175回の前に飛ばすことはできません。
02まず60分の通し演習で現在地を測る
日本商工会議所のサンプル問題(サンプル1〜5)を使い、60分を計って第1問から第3問まで通しで解きます。70%に届いたかと、大問ごとにどこで時間を使ったかを記録します。
点数が足りない大問から復習します。ただし、サンプル問題の模範解答は教育機関が独自に作ったもので、日本商工会議所は公式の情報ではないとしているので、迷った解答は区分表と勘定科目表で確かめます。
03第1問の点検:15問を取りこぼさない
第1問はサンプル問題では15問の仕訳です。間違えた仕訳は、借方・貸方の取り違え、勘定科目の取り違え、計算の誤り、条件の読み落としのどれかに分けて記録し、同じ理由の誤りが続いていないかを確かめます。
直前期に見直す組み合わせは、未払金と買掛金、未収入金と売掛金、前払金と仮払金、前受金と仮受金、立替金と預り金、貸倒損失と貸倒引当金、租税公課と法人税、住民税及び事業税です。同じ勘定科目を借方・貸方の中で2回使わないことも必ず確かめます。
04計算が要る仕訳を総点検する
計算が要る仕訳は、利息の月割り、減価償却の月割り、固定資産の売却損益、消費税(税抜方式)、クレジット手数料、給料の源泉徴収です。式を言えるかどうかを、下の表で1行ずつ確かめます。
例えば、貸付金¥600,000(年利率2%、貸付期間9か月)の利息は、¥600,000×2%×9か月÷12か月=¥9,000です。月数の数え方と、利率が年利かどうかを読み違えると、正しい勘定科目を選んでも金額が合わないので注意が必要です。
表が画面幅より広い場合は、左右にスクロールして確認できます。
| 仕訳 | 計算式 |
|---|---|
| 利息(月割り) | 元本×年利率×月数÷12か月 |
| 減価償却(定額法) | (取得原価−残存価額)÷耐用年数 |
| 期中に取得した固定資産の減価償却 | 1年分の減価償却費×使った月数÷12か月 |
| 固定資産の売却損益 | 売却価額−帳簿価額(取得原価−減価償却累計額) |
| クレジット手数料 | 販売代金×手数料率 |
| 消費税(税抜方式) | 本体価格×税率 |
この節・表の確認資料: 日本商工会議所 簿記3級 試験科目・注意事項/日本商工会議所 簿記3級 サンプル問題(サンプル1〜5)/日本商工会議所 簿記 サンプル問題/商工会議所簿記検定試験出題区分表(2022年度適用・2026年度も適用)/商業簿記標準・許容勘定科目表(2〜3級、2022年4月1日施行)/日本商工会議所 2026年度試験日程カレンダー/第174回簿記検定試験の申込受付終了と第175回の案内(日本商工会議所 2026年10月21日)/日本商工会議所 受験者への連絡・注意事項/日商簿記検定試験(2級・3級・簿記初級・原価計算初級)ネット試験について(日本商工会議所)/日商簿記検定試験(2級・3級)ネット試験(インターネット申込方式)に関するQ&A
05第2問の点検:帳簿の記入ルール
第2問は、勘定記入、補助簿の選択、商品有高帳、固定資産台帳などの形で出ます。勘定の摘要には相手の勘定科目を書くこと、資産・負債・純資産の勘定は次期繰越で締め切り、収益・費用の勘定は損益に振り替えることを確かめます。
商品有高帳は払出を原価で書き、先入先出法と移動平均法を区別します。補助簿の選択は、先に仕訳を書いてから選ぶと漏れが減ります。伝票はサンプル問題には出ていませんが区分表の3級欄にあるので、三伝票制と仕訳日計表も一度は解いておく必要があります。
06第3問の点検:決算整理の一覧
区分表の3級欄の決算整理は、当座借越の振替、商品棚卸(売上原価の算定)、貸倒見積り、減価償却、貯蔵品棚卸、収益・費用の前受け・前払いと未収・未払いです。サンプル問題では、これに消費税の処理(税抜方式)、法人税等の計上、未処理の取引や誤記入の訂正が加わります。
下の表で、決算整理ごとの仕訳を何も見ずに書けるかを確かめます。書けない整理が1つでもあると、第3問で損益計算書と貸借対照表の両方の欄がずれるので注意が必要です。
表が画面幅より広い場合は、左右にスクロールして確認できます。
| 決算整理 | 借方 | 貸方 |
|---|---|---|
| 当座借越の振替 | 当座預金 | 当座借越 |
| 売上原価の算定(期首商品) | 仕入 | 繰越商品 |
| 売上原価の算定(期末商品) | 繰越商品 | 仕入 |
| 貸倒引当金の設定(差額補充法・不足のとき) | 貸倒引当金繰入 | 貸倒引当金 |
| 減価償却(定額法・間接法) | 減価償却費 | 備品減価償却累計額など |
| 貯蔵品棚卸 | 貯蔵品 | 通信費・租税公課 |
| 費用の前払い | 前払保険料など | 保険料など |
| 収益の前受け | 受取地代など | 前受地代など |
| 費用の未払い | 支払利息など | 未払利息など |
| 収益の未収 | 未収家賃など | 受取家賃など |
| 消費税の処理(税抜方式) | 仮受消費税 | 仮払消費税・未払消費税 |
| 法人税等の計上 | 法人税、住民税及び事業税 | 仮払法人税等・未払法人税等 |
この節・表の確認資料: 日本商工会議所 簿記3級 試験科目・注意事項/日本商工会議所 簿記3級 サンプル問題(サンプル1〜5)/日本商工会議所 簿記 サンプル問題/商工会議所簿記検定試験出題区分表(2022年度適用・2026年度も適用)/商業簿記標準・許容勘定科目表(2〜3級、2022年4月1日施行)/日本商工会議所 2026年度試験日程カレンダー/第174回簿記検定試験の申込受付終了と第175回の案内(日本商工会議所 2026年10月21日)/日本商工会議所 受験者への連絡・注意事項/日商簿記検定試験(2級・3級・簿記初級・原価計算初級)ネット試験について(日本商工会議所)/日商簿記検定試験(2級・3級)ネット試験(インターネット申込方式)に関するQ&A
07売上原価の算定(仕入勘定で計算する方法)
三分法で仕入勘定を使って売上原価を計算するときは、期首商品棚卸高を繰越商品から仕入へ、期末商品棚卸高を仕入から繰越商品へ振り替えます。
例えば、期首商品¥40,000、当期仕入¥500,000、期末商品¥50,000なら、売上原価は¥40,000+¥500,000−¥50,000=¥490,000です。損益計算書では売上原価、貸借対照表では「商品」と表示することに注意してください。
08貸倒引当金と減価償却
貸倒引当金は差額補充法で設定します。売掛金などの期末残高に設定率を掛けた額と、試算表の貸倒引当金の残高との差額を、不足なら貸倒引当金繰入、多すぎれば貸倒引当金戻入で処理します。
例えば、売掛金の期末残高¥400,000に2%を設定し、貸倒引当金の残高が¥3,000なら、繰入額は¥400,000×2%−¥3,000=¥5,000です。減価償却は定額法・間接法で、期中に取得した固定資産は月割りにします。ただし、2027年4月以降は定率法も加わります。
09経過勘定と再振替
前払い・前受け・未払い・未収の4つは、決算日に当期の分と次期の分を分ける整理です。前払費用(前払保険料など)と未収収益は資産、前受収益と未払費用は負債です。
例えば、12月1日に向こう1年分の保険料¥24,000を支払い、決算日が3月31日なら、次期の8か月分¥16,000を前払保険料にします。翌期首には再振替仕訳で保険料に戻します。月数を数えるときは、当期分(12月〜3月の4か月)と次期分を区別します。
表が画面幅より広い場合は、左右にスクロールして確認できます。
| 整理 | 勘定科目の例 | 貸借対照表の表示 |
|---|---|---|
| 費用の前払い | 前払保険料・前払家賃 | 前払費用(資産) |
| 収益の前受け | 前受地代・前受家賃 | 前受収益(負債) |
| 費用の未払い | 未払利息・未払家賃 | 未払費用(負債) |
| 収益の未収 | 未収家賃・未収利息 | 未収収益(資産) |
この節・表の確認資料: 日本商工会議所 簿記3級 試験科目・注意事項/日本商工会議所 簿記3級 サンプル問題(サンプル1〜5)/日本商工会議所 簿記 サンプル問題/商工会議所簿記検定試験出題区分表(2022年度適用・2026年度も適用)/商業簿記標準・許容勘定科目表(2〜3級、2022年4月1日施行)/日本商工会議所 2026年度試験日程カレンダー/第174回簿記検定試験の申込受付終了と第175回の案内(日本商工会議所 2026年10月21日)/日本商工会議所 受験者への連絡・注意事項/日商簿記検定試験(2級・3級・簿記初級・原価計算初級)ネット試験について(日本商工会議所)/日商簿記検定試験(2級・3級)ネット試験(インターネット申込方式)に関するQ&A
10消費税と法人税等
税抜方式の消費税は、決算で仮受消費税から仮払消費税を差し引き、残りを未払消費税にします。例えば、仮受消費税¥48,000、仮払消費税¥21,000なら、未払消費税は¥27,000です。
法人税、住民税及び事業税は、確定した金額から中間申告で払った仮払法人税等を差し引き、残りを未払法人税等にします。中間納付がないときは、全額が未払法人税等になる点に注意してください。
11当日の持ち物と電卓
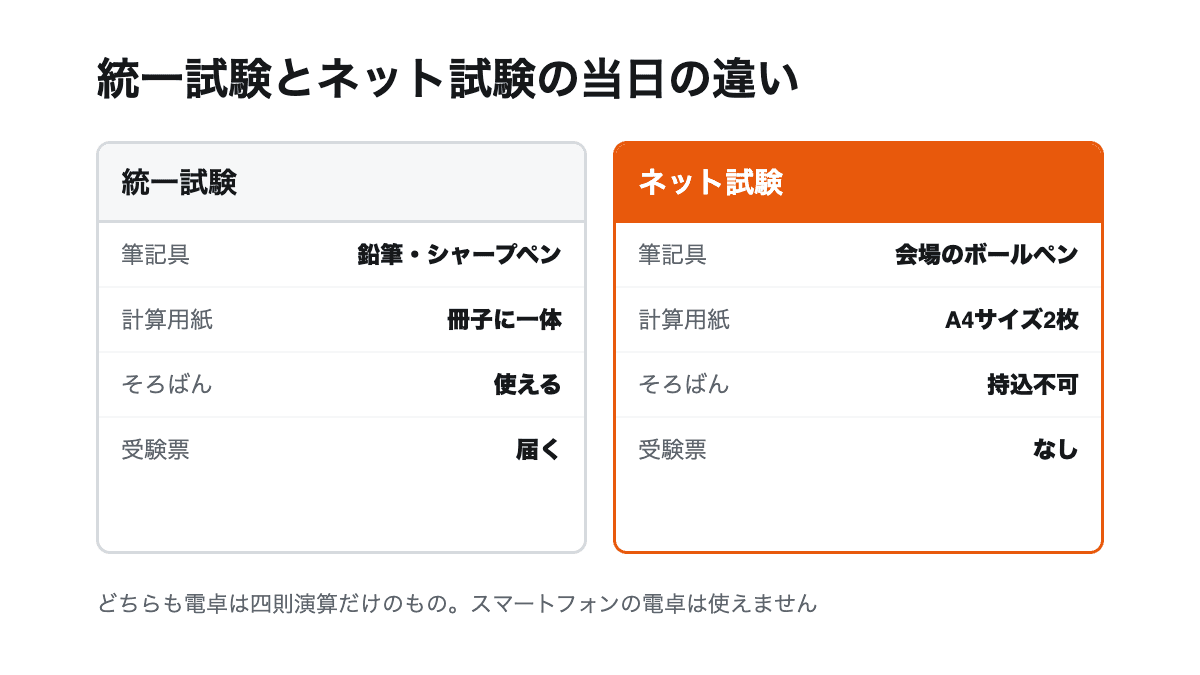
統一試験では、氏名・生年月日・顔写真を確認できる身分証明書、HBまたはBの黒鉛筆かシャープペン、消しゴム、電卓(またはそろばん)を持って行きます。ラインマーカー・色鉛筆・定規は使えません。
電卓は計算機能(四則演算)だけのものに限られ、印刷機能・音の出る機能・プログラム機能・辞書機能があるものは持ち込めません。日数計算・時間計算・換算・税計算・検算(音の出ないもの)の機能は使えます。ネット試験では、携帯電話・スマートフォン・タブレットの電卓機能も、パソコンの計算機能も使えないので注意が必要です。
表が画面幅より広い場合は、左右にスクロールして確認できます。
| 機能 | 持ち込み・使用 |
|---|---|
| 計算機能(四則演算) | 使える |
| 日数計算・時間計算・換算・税計算・検算(音の出ないもの) | 使える |
| 印刷(出力)機能 | 持ち込めない |
| メロディー(音の出る)機能 | 持ち込めない |
| プログラム機能(関数電卓など) | 持ち込めない |
| 辞書機能(文字入力を含む) | 持ち込めない |
この節・表の確認資料: 日本商工会議所 簿記3級 試験科目・注意事項/日本商工会議所 簿記3級 サンプル問題(サンプル1〜5)/日本商工会議所 簿記 サンプル問題/商工会議所簿記検定試験出題区分表(2022年度適用・2026年度も適用)/商業簿記標準・許容勘定科目表(2〜3級、2022年4月1日施行)/日本商工会議所 2026年度試験日程カレンダー/第174回簿記検定試験の申込受付終了と第175回の案内(日本商工会議所 2026年10月21日)/日本商工会議所 受験者への連絡・注意事項/日商簿記検定試験(2級・3級・簿記初級・原価計算初級)ネット試験について(日本商工会議所)/日商簿記検定試験(2級・3級)ネット試験(インターネット申込方式)に関するQ&A
12当日の注意:受験票・時刻・禁止事項
集合時刻と試験開始時刻は会場によって違うので、受験票で必ず確かめます。第174回では、試験日の1週間前を過ぎても受験票が届かないときは、申込先の商工会議所に問い合わせるよう案内されていました。
試験中は携帯電話や腕時計型情報端末など外部と通信できる機器を使えず、飲食もできません。統一試験の問題用紙・答案用紙・計算用紙は一体の冊子で、試験後にすべて回収されるので、持ち帰ることはできません。
13ネット試験で受ける人の直前の確認
ネット試験は受験票がなく、予約完了のメールとマイページで日時・会場を確かめます。本人確認書類がないと受験できません。その場合も受験料は返金されません。予約・変更・キャンセルは受験日の3日前までです。
金額は数字だけを入力し、文字や円マークを入れると不正解になります。勘定科目は借方・貸方の中でそれぞれ1回ずつしか使えません。2027年2月22日から3月3日はネット試験の休止期間なので、2月に受けるなら試験日を2月21日までにします。
よくある質問
直前期に新しい問題集を始めるべきですか?
勧めません。サンプル問題の通し演習で足りない大問を見つけ、今までの教材で間違えた仕訳と決算整理を解き直すほうが、取りこぼしを減らせます。
第175回で手形は出ますか?
出題の範囲に入ります。第175回(2027年2月28日)は2022年度適用の区分表で出題されます。手形が外れるのは2027年4月1日以降の試験からです。
電卓は何を持って行けばよいですか?
計算機能(四則演算)だけの電卓です。印刷・音の出る機能・プログラム・辞書の機能があるものは持ち込めません。日数計算・時間計算・換算・税計算・検算(音の出ないもの)の機能は使えます。
決算整理で数え間違えやすいのはどこですか?
月数を数える整理(経過勘定、期中取得の減価償却、利息)です。取得した月や支払った月から決算の月までを数え、当期分と次期分を分けて確かめてください。
試験中にどの大問から解いてもよいですか?
どの大問から解いてもかまいません。ネット試験では画面の「第1問」「第2問」などのボタンで移動できます。
受験票が届かないときはどうすればよいですか?
統一試験は申込先の商工会議所に問い合わせます。第174回では試験日の1週間前を過ぎても届かないときに問い合わせるよう案内されていました。ネット試験は受験票がなく、予約完了のメールとマイページで確かめます。
この記事の参照元
法令、制度、試験日程は変更される場合があります。受験・手続の前には、リンク先の最新案内も確認してください。
- 日本商工会議所 簿記3級 試験科目・注意事項別画面で開く
- 日本商工会議所 簿記3級 サンプル問題(サンプル1〜5)別画面で開く
- 日本商工会議所 簿記 サンプル問題別画面で開く
- 商工会議所簿記検定試験出題区分表(2022年度適用・2026年度も適用)別画面で開く
- 商業簿記標準・許容勘定科目表(2〜3級、2022年4月1日施行)別画面で開く
- 日本商工会議所 2026年度試験日程カレンダー別画面で開く
- 第174回簿記検定試験の申込受付終了と第175回の案内(日本商工会議所 2026年10月21日)別画面で開く
- 日本商工会議所 受験者への連絡・注意事項別画面で開く
- 日商簿記検定試験(2級・3級・簿記初級・原価計算初級)ネット試験について(日本商工会議所)別画面で開く
- 日商簿記検定試験(2級・3級)ネット試験(インターネット申込方式)に関するQ&A別画面で開く