決算
簿記3級の費用の前払い・収益の前受け(繰延べと再振替)|仕訳と判断のポイント【2026年度試験対応】
当期に支払った費用・受け取った収益のうち次期の分を、決算で前払費用(資産)・前受収益(負債)に振り替えます。次期の分が何か月かを数え、翌期首には逆の仕訳(再振替仕訳)で元の勘定に戻します。
要点 8件・基本問題 8問・解説の確認問題 10問読む → 覚える → 解くまでこのページで完結
2026年度試験対応。出題区分表の確認日:2026-11-10。
まず押さえるポイント
当期に支払った費用・受け取った収益のうち次期の分を、決算で前払費用(資産)・前受収益(負債)に振り替えます。次期の分が何か月かを数え、翌期首には逆の仕訳(再振替仕訳)で元の勘定に戻します。
出題区分表の確認日:2026-11-10 / 解説更新日:2026-11-10
前払費用の月数
前払費用は、支払った金額のうち決算日の翌日以降の期間に当たる分を月割りで計算する。
次期の分は×2年4月1日から7月31日までの4か月で、¥120,000×4か月÷12か月=¥40,000。¥80,000は当期の8か月分(8月〜3月)であり、当期の保険料として残す額である。
前払費用の仕訳
費用の前払分は、借方に前払費用の勘定(資産)、貸方に費用の勘定を記入して当期の費用から除く。
前払家賃は次期にサービスを受ける権利を表す資産である。支払家賃を貸方に記入して減らすことで、当期の費用から次期の分を除く。
前受収益の仕訳
収益の前受分は、借方に収益の勘定、貸方に前受収益の勘定(負債)を記入して当期の収益から除く。
前受家賃は次期にサービスを提供する義務を表す負債であり、貸方に記入する。正しくは借方受取家賃、貸方前受家賃で、当期の収益から次期の分を除く。
前受収益の月数
前受収益は、受け取った金額のうち決算日の翌日以降の期間に当たる分を月割りで計算する。
6か月は×1年12月から×2年5月まで。次期の分は4月と5月の2か月で、¥180,000×2か月÷6か月=¥60,000である。
繰延べの再振替
繰り延べた前払費用・前受収益は、翌期首に決算整理仕訳の逆仕訳(再振替仕訳)をして元の費用・収益の勘定に戻す。
再振替仕訳は前期末の決算整理仕訳(借方前払保険料、貸方保険料)の逆である。借方保険料¥30,000、貸方前払保険料¥30,000として、当期の費用に戻す。
毎年同じ月に支払う場合
毎年同じ月に1年分を前払いしていると、決算整理前の費用の残高には、期首の再振替分と当期の支払分が含まれる。
期首の再振替で前期に前払いした4か月分(4月〜7月)が保険料に戻り、8月1日に12か月分を支払うので、4か月+12か月=16か月分になる。決算で次期の4か月分を繰り延べ、当期の費用は12か月分となる。
16か月分からの計算
決算整理前の残高が何か月分かを数え、1か月当たりの金額を出してから前払分を計算する。
¥96,000は16か月分なので1か月¥6,000。次期の4か月分は¥6,000×4か月=¥24,000である。¥96,000を12か月分とみて¥8,000×4か月=¥32,000とするのは誤り。
前払利息
借入時に利息を前払いした場合も、決算日の翌日以降の分を前払利息として繰り延べる。
次期の分は×2年4月1日から8月31日までの5か月で、¥18,000×5か月÷12か月=¥7,500である。当期の分(9月〜3月の7か月)と取り違えると¥10,500になる。
前受分の損益への影響
前受収益を計上すると、その額だけ当期の収益が減る。
繰延べの仕訳は借方受取家賃、貸方前受家賃なので、受取家賃は¥360,000−¥60,000=¥300,000に減る。前受分は次期の収益であり、当期の収益に加えない。
再振替の勘定記入
再振替仕訳を元帳に転記すると、費用の勘定の借方に相手科目の前払費用の勘定名が記入される。
再振替仕訳は借方支払利息、貸方前払利息なので、支払利息勘定の借方に相手科目の「前払利息」と金額を記入する。決算では支払利息勘定の貸方に「前払利息」(次期の分)と「損益」(当期の費用)を記入して締め切る。
要点の一覧
| 確認すること | ルール |
|---|---|
| 前払費用の月数 | 前払費用は、支払った金額のうち決算日の翌日以降の期間に当たる分を月割りで計算する。 |
| 前払費用の仕訳 | 費用の前払分は、借方に前払費用の勘定(資産)、貸方に費用の勘定を記入して当期の費用から除く。 |
| 前受収益の仕訳 | 収益の前受分は、借方に収益の勘定、貸方に前受収益の勘定(負債)を記入して当期の収益から除く。 |
| 前受収益の月数 | 前受収益は、受け取った金額のうち決算日の翌日以降の期間に当たる分を月割りで計算する。 |
| 繰延べの再振替 | 繰り延べた前払費用・前受収益は、翌期首に決算整理仕訳の逆仕訳(再振替仕訳)をして元の費用・収益の勘定に戻す。 |
| 毎年同じ月に支払う場合 | 毎年同じ月に1年分を前払いしていると、決算整理前の費用の残高には、期首の再振替分と当期の支払分が含まれる。 |
| 16か月分からの計算 | 決算整理前の残高が何か月分かを数え、1か月当たりの金額を出してから前払分を計算する。 |
| 前払利息 | 借入時に利息を前払いした場合も、決算日の翌日以降の分を前払利息として繰り延べる。 |
| 前受分の損益への影響 | 前受収益を計上すると、その額だけ当期の収益が減る。 |
| 再振替の勘定記入 | 再振替仕訳を元帳に転記すると、費用の勘定の借方に相手科目の前払費用の勘定名が記入される。 |
オリジナル確認問題で判断する
○か×かを選び、理由を確認してください。実際の過去問を転載したものではありません。
問1 当期は×1年4月1日から×2年3月31日まで。×1年8月1日に1年分の保険料¥120,000を支払った場合、決算で前払保険料として繰り延べる額は¥80,000である。
根拠:資料1
問2 支払家賃のうち次期の分を繰り延べるときは、借方に前払家賃、貸方に支払家賃を記入する。
根拠:資料1
問3 受取家賃のうち次期の分を繰り延べるときは、借方に前受家賃、貸方に受取家賃を記入する。
根拠:資料1
問4 当期は×1年4月1日から×2年3月31日まで。×1年12月1日に向こう6か月分の地代¥180,000を受け取った場合、決算で前受地代とする額は¥60,000である。
根拠:資料1
問5 前期末に前払保険料¥30,000を計上していた場合、当期首に借方前払保険料、貸方保険料¥30,000の再振替仕訳をする。
根拠:資料1
問6 保険料を毎年8月1日に1年分前払いしている会社(決算日3月31日)では、決算整理前残高試算表の保険料は16か月分である。
根拠:資料1
問7 保険料を毎年8月1日に1年分(毎年同額)前払いしている会社(決算日3月31日)で、決算整理前残高試算表の保険料が¥96,000のとき、決算で繰り延べる前払保険料は¥32,000である。
根拠:資料1
問8 当期は×1年4月1日から×2年3月31日まで。×1年9月1日に借入期間1年で¥600,000を借り入れ、1年分の利息¥18,000を差し引かれた。決算で前払利息とする額は¥7,500である。
根拠:資料1
問9 決算整理前の受取家賃が¥360,000で、そのうち¥60,000を前受家賃として繰り延べた。損益計算書に記載する受取家賃は¥420,000である。
根拠:資料1
問10 前期末に前払利息を計上していた場合、当期首の再振替仕訳を転記すると、支払利息勘定の借方に「前払利息」と記入される。
根拠:資料1
この解説の一次資料
- 商工会議所簿記検定試験出題区分表(2022年度適用・2026年度も適用)確認日:2026-11-10
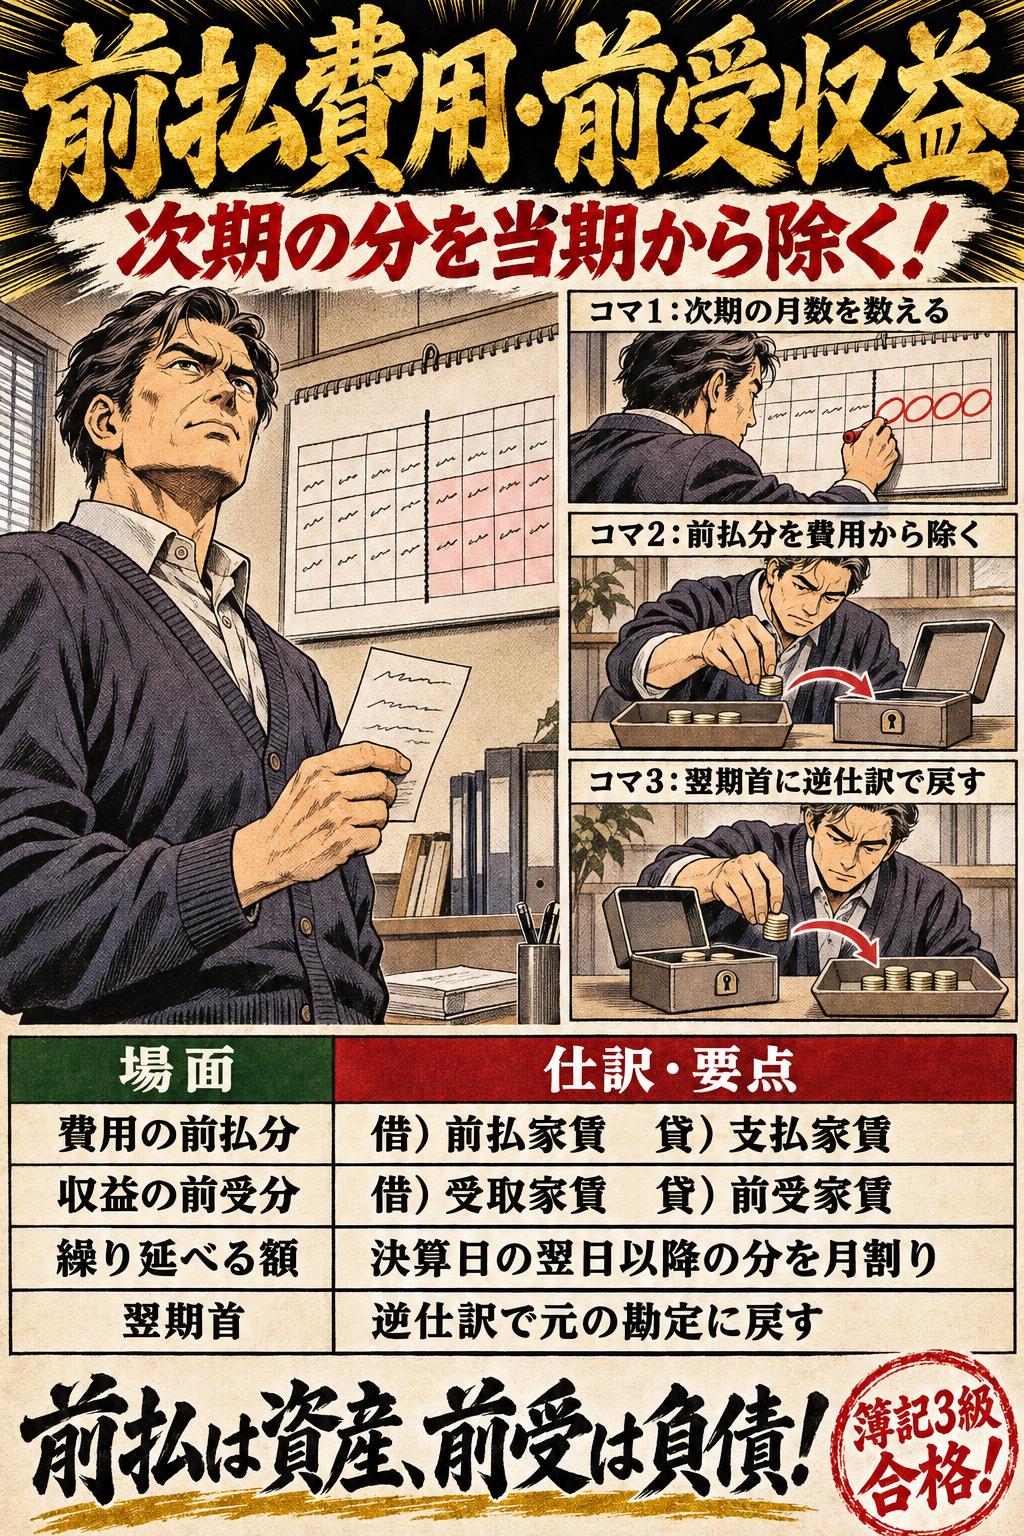
当期に支払った費用・受け取った収益のうち次期の分を、決算で前払費用(資産)・前受収益(負債)に振り替えます。次期の分が何か月かを数え、翌期首には逆の仕訳(再振替仕訳)で元の勘定に戻します。
費用の前払い・収益の前受け(繰延べと再振替)|前払費用の月数
前払費用は、支払った金額のうち決算日の翌日以降の期間に当たる分を月割りで計算する。 次期の分は×2年4月1日から7月31日までの4か月で、¥120,000×4か月÷12か月=¥40,000。¥80,000は当期の8か月分(8月〜3月)であり、当期の保険料として残す額である。
覚え方前払費用は、支払った金額のうち決算日の翌日以降の期間に当たる分を月割りで計算する。
比較して覚える
経過勘定の4つ(前払費用・前受収益・未払費用・未収収益)
代金をもう受け払いしたのか、まだなのかと、費用か収益かの2つの軸で4つに分かれます。決算整理仕訳の向き、資産か負債か、貸借対照表の表示名をこの表で確かめます。
| 事由 | 前払費用 | 前受収益 | 未払費用 | 未収収益 | 理由・判断ポイント |
|---|---|---|---|---|---|
| 区分 | 繰延べ | 繰延べ | 見越し | 見越し | 区分:繰延べ/繰延べ/見越し/見越し |
| 代金の受け払い | 支払済み | 受取済み | まだ支払っていない | まだ受け取っていない | 代金の受け払い:支払済み/受取済み/まだ支払っていない/まだ受け取っていない |
| 計上する期間 | 次期の分 | 次期の分 | 当期に経過した分 | 当期に経過した分 | 計上する期間:次期の分/次期の分/当期に経過した分/当期に経過した分 |
| 決算整理仕訳 | (借)前払保険料など(貸)保険料など | (借)受取家賃など(貸)前受家賃など | (借)支払利息など(貸)未払利息など | (借)未収利息など(貸)受取利息など | 決算整理仕訳:(借)前払保険料など(貸)保険料など/(借)受取家賃など(貸)前受家賃など/(借)支払利息など(貸)未払利息など/(借)未収利息など(貸)受取利息など |
| 当期の損益への影響 | 費用を減らす | 収益を減らす | 費用を増やす | 収益を増やす | 当期の損益への影響:費用を減らす/収益を減らす/費用を増やす/収益を増やす |
| 資産か負債か | 資産 | 負債 | 負債 | 資産 | 資産か負債か:資産/負債/負債/資産 |
| 代表的な勘定 | 前払保険料・前払家賃・前払地代・前払利息 | 前受家賃・前受地代・前受利息・前受手数料 | 未払利息・未払家賃・未払地代・未払給料 | 未収利息・未収家賃・未収地代・未収手数料 | 代表的な勘定:前払保険料・前払家賃・前払地代・前払利息/前受家賃・前受地代・前受利息・前受手数料/未払利息・未払家賃・未払地代・未払給料/未収利息・未収家賃・未収地代・未収手数料 |
| 貸借対照表の表示 | 前払費用 | 前受収益 | 未払費用 | 未収収益 | 貸借対照表の表示:前払費用/前受収益/未払費用/未収収益 |
| 翌期首の再振替仕訳 | (借)保険料など(貸)前払保険料など | (借)前受家賃など(貸)受取家賃など | (借)未払利息など(貸)支払利息など | (借)受取利息など(貸)未収利息など | 翌期首の再振替仕訳:(借)保険料など(貸)前払保険料など/(借)前受家賃など(貸)受取家賃など/(借)未払利息など(貸)支払利息など/(借)受取利息など(貸)未収利息など |
区分
- 前払費用
- 繰延べ
- 前受収益
- 繰延べ
- 未払費用
- 見越し
- 未収収益
- 見越し
判断ポイント
区分:繰延べ/繰延べ/見越し/見越し
代金の受け払い
- 前払費用
- 支払済み
- 前受収益
- 受取済み
- 未払費用
- まだ支払っていない
- 未収収益
- まだ受け取っていない
判断ポイント
代金の受け払い:支払済み/受取済み/まだ支払っていない/まだ受け取っていない
計上する期間
- 前払費用
- 次期の分
- 前受収益
- 次期の分
- 未払費用
- 当期に経過した分
- 未収収益
- 当期に経過した分
判断ポイント
計上する期間:次期の分/次期の分/当期に経過した分/当期に経過した分
決算整理仕訳
- 前払費用
- (借)前払保険料など(貸)保険料など
- 前受収益
- (借)受取家賃など(貸)前受家賃など
- 未払費用
- (借)支払利息など(貸)未払利息など
- 未収収益
- (借)未収利息など(貸)受取利息など
判断ポイント
決算整理仕訳:(借)前払保険料など(貸)保険料など/(借)受取家賃など(貸)前受家賃など/(借)支払利息など(貸)未払利息など/(借)未収利息など(貸)受取利息など
当期の損益への影響
- 前払費用
- 費用を減らす
- 前受収益
- 収益を減らす
- 未払費用
- 費用を増やす
- 未収収益
- 収益を増やす
判断ポイント
当期の損益への影響:費用を減らす/収益を減らす/費用を増やす/収益を増やす
資産か負債か
- 前払費用
- 資産
- 前受収益
- 負債
- 未払費用
- 負債
- 未収収益
- 資産
判断ポイント
資産か負債か:資産/負債/負債/資産
代表的な勘定
- 前払費用
- 前払保険料・前払家賃・前払地代・前払利息
- 前受収益
- 前受家賃・前受地代・前受利息・前受手数料
- 未払費用
- 未払利息・未払家賃・未払地代・未払給料
- 未収収益
- 未収利息・未収家賃・未収地代・未収手数料
判断ポイント
代表的な勘定:前払保険料・前払家賃・前払地代・前払利息/前受家賃・前受地代・前受利息・前受手数料/未払利息・未払家賃・未払地代・未払給料/未収利息・未収家賃・未収地代・未収手数料
貸借対照表の表示
- 前払費用
- 前払費用
- 前受収益
- 前受収益
- 未払費用
- 未払費用
- 未収収益
- 未収収益
判断ポイント
貸借対照表の表示:前払費用/前受収益/未払費用/未収収益
翌期首の再振替仕訳
- 前払費用
- (借)保険料など(貸)前払保険料など
- 前受収益
- (借)前受家賃など(貸)受取家賃など
- 未払費用
- (借)未払利息など(貸)支払利息など
- 未収収益
- (借)受取利息など(貸)未収利息など
判断ポイント
翌期首の再振替仕訳:(借)保険料など(貸)前払保険料など/(借)前受家賃など(貸)受取家賃など/(借)未払利息など(貸)支払利息など/(借)受取利息など(貸)未収利息など
01費用の前払い・収益の前受け(繰延べと再振替)の重要暗記項目
費用の前払い・収益の前受け(繰延べと再振替)|前払費用の月数
前払費用は、支払った金額のうち決算日の翌日以降の期間に当たる分を月割りで計算する。 次期の分は×2年4月1日から7月31日までの4か月で、¥120,000×4か月÷12か月=¥40,000。¥80,000は当期の8か月分(8月〜3月)であり、当期の保険料として残す額である。
覚え方前払費用は、支払った金額のうち決算日の翌日以降の期間に当たる分を月割りで計算する。
ひっかけ注意次期の分は×2年4月1日から7月31日までの4か月で、¥120,000×4か月÷12か月=¥40,000。¥80,000は当期の8か月分(8月〜3月)であり、当期の保険料として残す額である。
費用の前払い・収益の前受け(繰延べと再振替)|前払費用の仕訳
費用の前払分は、借方に前払費用の勘定(資産)、貸方に費用の勘定を記入して当期の費用から除く。 前払家賃は次期にサービスを受ける権利を表す資産である。支払家賃を貸方に記入して減らすことで、当期の費用から次期の分を除く。
覚え方費用の前払分は、借方に前払費用の勘定(資産)、貸方に費用の勘定を記入して当期の費用から除く。
費用の前払い・収益の前受け(繰延べと再振替)|前受収益の仕訳
収益の前受分は、借方に収益の勘定、貸方に前受収益の勘定(負債)を記入して当期の収益から除く。 前受家賃は次期にサービスを提供する義務を表す負債であり、貸方に記入する。正しくは借方受取家賃、貸方前受家賃で、当期の収益から次期の分を除く。
覚え方収益の前受分は、借方に収益の勘定、貸方に前受収益の勘定(負債)を記入して当期の収益から除く。
ひっかけ注意前受家賃は次期にサービスを提供する義務を表す負債であり、貸方に記入する。正しくは借方受取家賃、貸方前受家賃で、当期の収益から次期の分を除く。
費用の前払い・収益の前受け(繰延べと再振替)|前受収益の月数
前受収益は、受け取った金額のうち決算日の翌日以降の期間に当たる分を月割りで計算する。 6か月は×1年12月から×2年5月まで。次期の分は4月と5月の2か月で、¥180,000×2か月÷6か月=¥60,000である。
覚え方前受収益は、受け取った金額のうち決算日の翌日以降の期間に当たる分を月割りで計算する。
費用の前払い・収益の前受け(繰延べと再振替)|繰延べの再振替
繰り延べた前払費用・前受収益は、翌期首に決算整理仕訳の逆仕訳(再振替仕訳)をして元の費用・収益の勘定に戻す。 再振替仕訳は前期末の決算整理仕訳(借方前払保険料、貸方保険料)の逆である。借方保険料¥30,000、貸方前払保険料¥30,000として、当期の費用に戻す。
覚え方繰り延べた前払費用・前受収益は、翌期首に決算整理仕訳の逆仕訳(再振替仕訳)をして元の費用・収益の勘定に戻す。
ひっかけ注意再振替仕訳は前期末の決算整理仕訳(借方前払保険料、貸方保険料)の逆である。借方保険料¥30,000、貸方前払保険料¥30,000として、当期の費用に戻す。
費用の前払い・収益の前受け(繰延べと再振替)|毎年同じ月に支払う場合
毎年同じ月に1年分を前払いしていると、決算整理前の費用の残高には、期首の再振替分と当期の支払分が含まれる。 期首の再振替で前期に前払いした4か月分(4月〜7月)が保険料に戻り、8月1日に12か月分を支払うので、4か月+12か月=16か月分になる。決算で次期の4か月分を繰り延べ、当期の費用は12か月分となる。
覚え方毎年同じ月に1年分を前払いしていると、決算整理前の費用の残高には、期首の再振替分と当期の支払分が含まれる。
費用の前払い・収益の前受け(繰延べと再振替)|16か月分からの計算
決算整理前の残高が何か月分かを数え、1か月当たりの金額を出してから前払分を計算する。 ¥96,000は16か月分なので1か月¥6,000。次期の4か月分は¥6,000×4か月=¥24,000である。¥96,000を12か月分とみて¥8,000×4か月=¥32,000とするのは誤り。
覚え方決算整理前の残高が何か月分かを数え、1か月当たりの金額を出してから前払分を計算する。
ひっかけ注意¥96,000は16か月分なので1か月¥6,000。次期の4か月分は¥6,000×4か月=¥24,000である。¥96,000を12か月分とみて¥8,000×4か月=¥32,000とするのは誤り。
費用の前払い・収益の前受け(繰延べと再振替)|前払利息
借入時に利息を前払いした場合も、決算日の翌日以降の分を前払利息として繰り延べる。 次期の分は×2年4月1日から8月31日までの5か月で、¥18,000×5か月÷12か月=¥7,500である。当期の分(9月〜3月の7か月)と取り違えると¥10,500になる。
覚え方借入時に利息を前払いした場合も、決算日の翌日以降の分を前払利息として繰り延べる。
覚える数字と、狙われる引っかけ
- ひっかけ次期の分は×2年4月1日から7月31日までの4か月で、¥120,000×4か月÷12か月=¥40,000。¥80,000は当期の8か月分(8月〜3月)であり、当期の保険料として残す額である。
- ひっかけ前受家賃は次期にサービスを提供する義務を表す負債であり、貸方に記入する。正しくは借方受取家賃、貸方前受家賃で、当期の収益から次期の分を除く。
- ひっかけ再振替仕訳は前期末の決算整理仕訳(借方前払保険料、貸方保険料)の逆である。借方保険料¥30,000、貸方前払保険料¥30,000として、当期の費用に戻す。
- ひっかけ¥96,000は16か月分なので1か月¥6,000。次期の4か月分は¥6,000×4か月=¥24,000である。¥96,000を12か月分とみて¥8,000×4か月=¥32,000とするのは誤り。
- ひっかけ繰延べの仕訳は借方受取家賃、貸方前受家賃なので、受取家賃は¥360,000−¥60,000=¥300,000に減る。前受分は次期の収益であり、当期の収益に加えない。
02試験で正誤を分けるチェック順
- 1前払費用は、支払った金額のうち決算日の翌日以降の期間に当たる分を月割りで計算する。
問題文の限定語を先に拾い、上の暗記項目と照合してから結論を出します。
- 2費用の前払分は、借方に前払費用の勘定(資産)、貸方に費用の勘定を記入して当期の費用から除く。
問題文の限定語を先に拾い、上の暗記項目と照合してから結論を出します。
- 3収益の前受分は、借方に収益の勘定、貸方に前受収益の勘定(負債)を記入して当期の収益から除く。
問題文の限定語を先に拾い、上の暗記項目と照合してから結論を出します。
- 4前受収益は、受け取った金額のうち決算日の翌日以降の期間に当たる分を月割りで計算する。
問題文の限定語を先に拾い、上の暗記項目と照合してから結論を出します。
- 5繰り延べた前払費用・前受収益は、翌期首に決算整理仕訳の逆仕訳(再振替仕訳)をして元の費用・収益の勘定に戻す。
問題文の限定語を先に拾い、上の暗記項目と照合してから結論を出します。
- 6毎年同じ月に1年分を前払いしていると、決算整理前の費用の残高には、期首の再振替分と当期の支払分が含まれる。
問題文の限定語を先に拾い、上の暗記項目と照合してから結論を出します。
- 7決算整理前の残高が何か月分かを数え、1か月当たりの金額を出してから前払分を計算する。
問題文の限定語を先に拾い、上の暗記項目と照合してから結論を出します。
- 8借入時に利息を前払いした場合も、決算日の翌日以降の分を前払利息として繰り延べる。
問題文の限定語を先に拾い、上の暗記項目と照合してから結論を出します。
- 9前受収益を計上すると、その額だけ当期の収益が減る。
問題文の限定語を先に拾い、上の暗記項目と照合してから結論を出します。
- 10再振替仕訳を元帳に転記すると、費用の勘定の借方に相手科目の前払費用の勘定名が記入される。
問題文の限定語を先に拾い、上の暗記項目と照合してから結論を出します。
03この論点の根拠
- 内容の基準日
- 2026-11-10
- 復習方法
- 要点を確認した後、○×一問一答で条件の違いを見分ける
法改正により扱いが変わる場合があります。試験日程や申込みに関する情報は、 必ず公式案内も確認してください。
第1問の対策
費用の前払い・収益の前受け(繰延べと再振替)の仕訳を解く
この論点の仕訳は6問です。勘定科目を選んで金額を入れ、1問ずつ採点します。
1問目決算(×2年3月31日)にあたり、×1年8月1日に向こう1年分の保険料¥120,000を支払った際に全額を保険料として処理していたので、前払分を繰り延べる。なお、会計期間は×1年4月1日から×2年3月31日までである。
この論点の仕訳を解く(6問)問題演習
費用の前払い・収益の前受け(繰延べと再振替)の○×一問一答
1/8問解答 0・正解 0
決算
費用の前払い・収益の前受け(繰延べと再振替)|前払費用の月数
当期は×1年4月1日から×2年3月31日まで。×1年8月1日に1年分の保険料¥120,000を支払った場合、決算で前払保険料として繰り延べる額は¥80,000である。
費用の前払い・収益の前受け(繰延べと再振替)の○×一問一答10問|問題と解説
この論点で収録している10問を、正誤と解説つきで通して読めます。 上の演習で迷った問題を見直すときに使ってください。
問1
費用の前払い・収益の前受け(繰延べと再振替)|前払費用の月数当期は×1年4月1日から×2年3月31日まで。×1年8月1日に1年分の保険料¥120,000を支払った場合、決算で前払保険料として繰り延べる額は¥80,000である。
答え:×(誤り)
解説
誤り。次期の分は×2年4月1日から7月31日までの4か月で、¥120,000×4か月÷12か月=¥40,000。¥80,000は当期の8か月分(8月〜3月)であり、当期の保険料として残す額である。 要点:前払費用は、支払った金額のうち決算日の翌日以降の期間に当たる分を月割りで計算する。
問2
費用の前払い・収益の前受け(繰延べと再振替)|前払費用の仕訳支払家賃のうち次期の分を繰り延べるときは、借方に前払家賃、貸方に支払家賃を記入する。
答え:○(正しい)
解説
正しい。前払家賃は次期にサービスを受ける権利を表す資産である。支払家賃を貸方に記入して減らすことで、当期の費用から次期の分を除く。 要点:費用の前払分は、借方に前払費用の勘定(資産)、貸方に費用の勘定を記入して当期の費用から除く。
問3
費用の前払い・収益の前受け(繰延べと再振替)|前受収益の仕訳受取家賃のうち次期の分を繰り延べるときは、借方に前受家賃、貸方に受取家賃を記入する。
答え:×(誤り)
解説
誤り。前受家賃は次期にサービスを提供する義務を表す負債であり、貸方に記入する。正しくは借方受取家賃、貸方前受家賃で、当期の収益から次期の分を除く。 要点:収益の前受分は、借方に収益の勘定、貸方に前受収益の勘定(負債)を記入して当期の収益から除く。
問4
費用の前払い・収益の前受け(繰延べと再振替)|前受収益の月数当期は×1年4月1日から×2年3月31日まで。×1年12月1日に向こう6か月分の地代¥180,000を受け取った場合、決算で前受地代とする額は¥60,000である。
答え:○(正しい)
解説
正しい。6か月は×1年12月から×2年5月まで。次期の分は4月と5月の2か月で、¥180,000×2か月÷6か月=¥60,000である。 要点:前受収益は、受け取った金額のうち決算日の翌日以降の期間に当たる分を月割りで計算する。
問5
費用の前払い・収益の前受け(繰延べと再振替)|繰延べの再振替前期末に前払保険料¥30,000を計上していた場合、当期首に借方前払保険料、貸方保険料¥30,000の再振替仕訳をする。
答え:×(誤り)
解説
誤り。再振替仕訳は前期末の決算整理仕訳(借方前払保険料、貸方保険料)の逆である。借方保険料¥30,000、貸方前払保険料¥30,000として、当期の費用に戻す。 要点:繰り延べた前払費用・前受収益は、翌期首に決算整理仕訳の逆仕訳(再振替仕訳)をして元の費用・収益の勘定に戻す。
問6
費用の前払い・収益の前受け(繰延べと再振替)|毎年同じ月に支払う場合保険料を毎年8月1日に1年分前払いしている会社(決算日3月31日)では、決算整理前残高試算表の保険料は16か月分である。
答え:○(正しい)
解説
正しい。期首の再振替で前期に前払いした4か月分(4月〜7月)が保険料に戻り、8月1日に12か月分を支払うので、4か月+12か月=16か月分になる。決算で次期の4か月分を繰り延べ、当期の費用は12か月分となる。 要点:毎年同じ月に1年分を前払いしていると、決算整理前の費用の残高には、期首の再振替分と当期の支払分が含まれる。
問7
費用の前払い・収益の前受け(繰延べと再振替)|16か月分からの計算保険料を毎年8月1日に1年分(毎年同額)前払いしている会社(決算日3月31日)で、決算整理前残高試算表の保険料が¥96,000のとき、決算で繰り延べる前払保険料は¥32,000である。
答え:×(誤り)
解説
誤り。¥96,000は16か月分なので1か月¥6,000。次期の4か月分は¥6,000×4か月=¥24,000である。¥96,000を12か月分とみて¥8,000×4か月=¥32,000とするのは誤り。 要点:決算整理前の残高が何か月分かを数え、1か月当たりの金額を出してから前払分を計算する。
問8
費用の前払い・収益の前受け(繰延べと再振替)|前払利息当期は×1年4月1日から×2年3月31日まで。×1年9月1日に借入期間1年で¥600,000を借り入れ、1年分の利息¥18,000を差し引かれた。決算で前払利息とする額は¥7,500である。
答え:○(正しい)
解説
正しい。次期の分は×2年4月1日から8月31日までの5か月で、¥18,000×5か月÷12か月=¥7,500である。当期の分(9月〜3月の7か月)と取り違えると¥10,500になる。 要点:借入時に利息を前払いした場合も、決算日の翌日以降の分を前払利息として繰り延べる。
問9
費用の前払い・収益の前受け(繰延べと再振替)|前受分の損益への影響決算整理前の受取家賃が¥360,000で、そのうち¥60,000を前受家賃として繰り延べた。損益計算書に記載する受取家賃は¥420,000である。
答え:×(誤り)
解説
誤り。繰延べの仕訳は借方受取家賃、貸方前受家賃なので、受取家賃は¥360,000−¥60,000=¥300,000に減る。前受分は次期の収益であり、当期の収益に加えない。 要点:前受収益を計上すると、その額だけ当期の収益が減る。
問10
費用の前払い・収益の前受け(繰延べと再振替)|再振替の勘定記入前期末に前払利息を計上していた場合、当期首の再振替仕訳を転記すると、支払利息勘定の借方に「前払利息」と記入される。
答え:○(正しい)
解説
正しい。再振替仕訳は借方支払利息、貸方前払利息なので、支払利息勘定の借方に相手科目の「前払利息」と金額を記入する。決算では支払利息勘定の貸方に「前払利息」(次期の分)と「損益」(当期の費用)を記入して締め切る。 要点:再振替仕訳を元帳に転記すると、費用の勘定の借方に相手科目の前払費用の勘定名が記入される。
費用の前払い・収益の前受け(繰延べと再振替)の問題を続けて解く
この論点に対応する10問を絞り込んで出題します。