試験情報2026年度試験対応
簿記3級の出題範囲の改定(2027年度)|手形が外れ定率法・除却が入る【2026年度試験対応】
2026年度試験対応の解説です。法令の適用時点と試験情報の確認日は、本文・出典の記載をご確認ください。
日本商工会議所は2026年7月31日、2027年4月1日以降の試験に使う出題区分表と勘定科目表の確定版を公表しました。3級からは手形が外れ、販売のつど売上原価勘定に振り替える方法、有形固定資産の除却・廃棄、定率法(簡易な出題)が2級から移ります。配点も第1問45点・第2問25点・第3問30点に変わります。2027年2月28日の第175回と3月までのネット試験は従来の範囲です。
- 公開日
- 2026年11月10日
- 更新日
- 2026年11月10日
- 情報確認日
- 2026年11月10日
迷いやすい判断を、具体的な行動に変えます
- 2027年4月1日以降の試験から新しい区分表
- 第175回と2027年3月までのネット試験は従来の範囲
- 改定の理由:紙の手形・小切手の廃止
012027年4月1日以降の試験から新しい区分表
日本商工会議所は2026年7月31日、2027年度適用の出題区分表と商業簿記標準・許容勘定科目表の確定版を公表しました。2027年度試験は2027年4月1日から2028年3月31日までに行う試験で、統一試験・団体試験・ネット試験のすべてに新しい区分表が使われます。
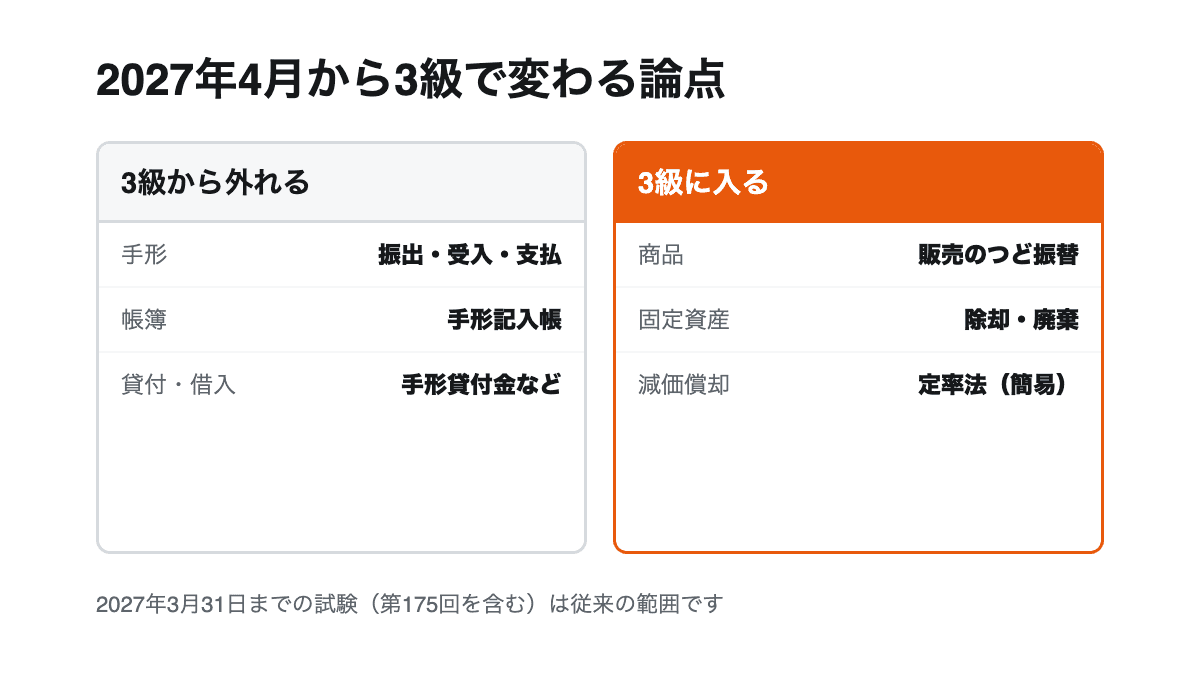
2027年度適用の区分表は、2025年12月25日に暫定版が出ていました。暫定版と確定版は別の資料なので、確定版(2026年7月31日公表)で確かめる必要があります。
02第175回と2027年3月までのネット試験は従来の範囲
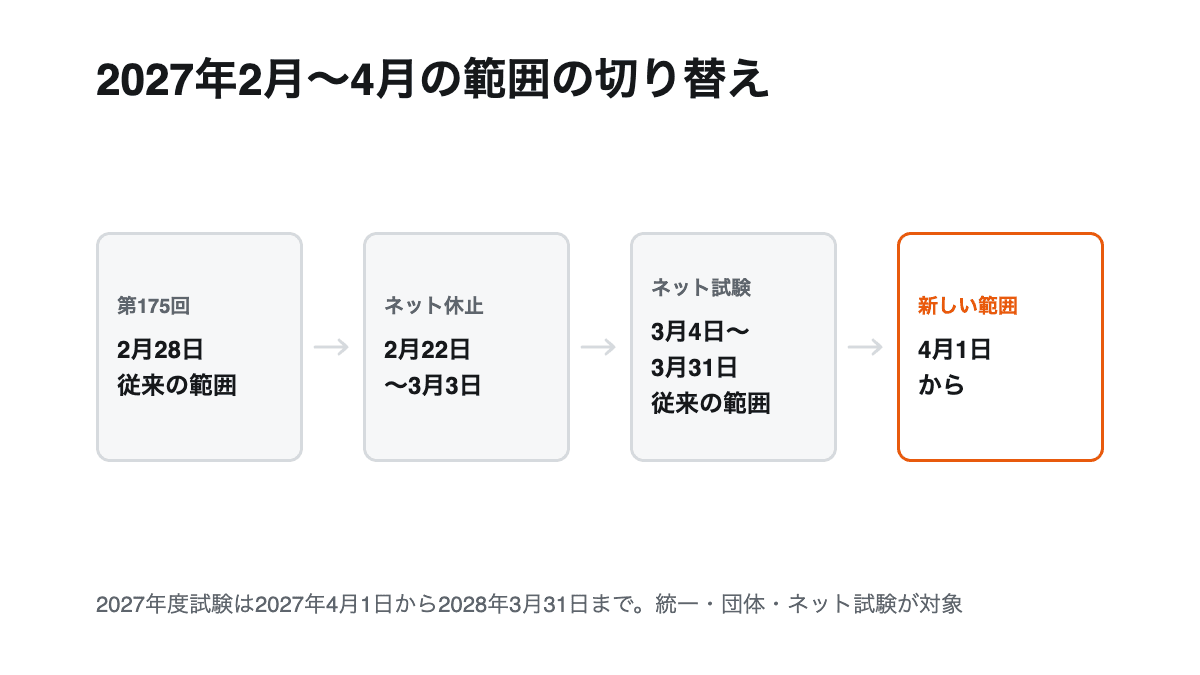
2026年度の試験(2027年3月31日まで)は、2022年度適用の出題区分表で出題されます。2027年2月28日の第175回統一試験と、2027年3月31日までに受けるネット試験は従来の範囲で、手形も出題されます。
ネット試験は2027年2月22日から3月3日まで休止するので、3月中に従来の範囲で受けられるのは3月4日から3月31日です。受験日が4月をまたぐと範囲が変わるので注意が必要です。
03改定の理由:紙の手形・小切手の廃止
改定の説明書によると、政府は紙媒体の手形・小切手を廃止する方針を掲げ、全国銀行協会は2025年3月に、2026年度末をもって電子交換所での手形・小切手の交換を廃止することを決めました。これを受けて、区分表から手形に関する規定がすべて削除されました。
手形と小切手の扱いがなくなるため、主に3級の出題内容が減ります。日本商工会議所は、その分2級の一部の論点を3級に移すとしています。ただし、3級は事実上の入門・基礎段階の学習者が対象であることを考えて、出題には十分に留意するとしています。
043級から外れる:手形と手形の帳簿
2022年度適用の区分表の3級欄にあった「手形の振出、受入、取立、支払」「受取手形記入帳と支払手形記入帳」「手形貸付金、手形借入金」は、2027年度適用の区分表にはありません。2027年度適用の勘定科目表にも、受取手形・支払手形・手形貸付金・手形借入金は載っていません。
この学習サイトでは、約束手形、手形貸付金・手形借入金、受取手形記入帳・支払手形記入帳の論点を、2027年3月31日までの範囲として台帳で管理しています。2027年4月以降に受ける人はこれらの論点を学ぶ必要はありませんが、2027年3月31日までに受ける人は必ず学びます。
表が画面幅より広い場合は、左右にスクロールして確認できます。
| 項目 | 2027年度以降の3級 |
|---|---|
| 手形の振出、受入、取立、支払 | 削除 |
| 受取手形記入帳と支払手形記入帳 | 削除 |
| 手形貸付金、手形借入金 | 削除 |
| 電子記録債権・電子記録債務 | 残る(出題内容に変更なし) |
| クレジット売掛金 | 残る(キャッシュレス決済を含む) |
この節・表の確認資料: 日本商工会議所 簿記 出題区分表(2027年度適用の確定版の案内)/紙媒体による手形・小切手の廃止などにともなう出題区分表などの改定について【確定版】(日本商工会議所 2026年7月31日)/商工会議所簿記検定試験出題区分表(2027年度適用・確定版)/商業簿記標準・許容勘定科目表(2〜3級、2027年度適用・確定版)/商工会議所簿記検定試験出題区分表(2022年度適用・2026年度も適用)/商業簿記標準・許容勘定科目表(2〜3級、2022年4月1日施行)/2027年度以降の日商簿記3級試験問題の配点について(日本商工会議所 2026年9月25日)/日本商工会議所 2026年度試験日程カレンダー/日商簿記検定試験(2級・3級・簿記初級・原価計算初級)ネット試験について(日本商工会議所)
05小切手の扱いと普通預金の追加
新しい区分表では、現金預金の項目に「普通預金」が当座預金より先に加わりました。説明書は、普通預金が企業で広く使われているのに区分表に記載がなかったためとしています。
小切手を振り出すことがなくなっても、当座預金は残ります。説明書は、電子記録債務の支払いで金融機関から当座預金口座を求められることがあり、無利息のため金融機関が破綻した場合に預金が全額保護される(ペイオフ)対象になるので、当座預金の存在意義は残るとしています。当座借越の振替も引き続き3級の決算整理に入る点に注意してください。
06電子記録債権・クレジット売掛金は残る
電子記録債権・電子記録債務は、売掛金・買掛金と同じ項目「売掛金および買掛金ならびに電子記録債権等」にまとめられ、3級の範囲に残ります。説明書は、電子記録債権・電子記録債務の出題内容に変更はないとしています。
クレジット売掛金には「キャッシュレス決済を含む」と書き加えられました。クレジットカードだけでなく、各種のキャッシュレス決済で生じた債権もクレジット売掛金で処理することを明らかにするためです。ただし、売掛債権の譲渡(ファクタリング)は2級の項目で、3級には入りません。
073級に入る①:販売のつど売上原価勘定に振り替える方法
これまで2級からだった「販売のつど売上原価勘定に振り替える方法」が3級に移ります。商品を仕入れたときに商品勘定(資産)に記入し、売り上げたときに売上と同時に、その商品の原価を商品勘定から売上原価勘定へ振り替える方法です。2027年度適用の勘定科目表の3級欄には商品が加わっています。
例えば、原価¥30,000の商品を¥45,000で掛けで売り上げたら、借方は売掛金¥45,000と売上原価¥30,000、貸方は売上¥45,000と商品¥30,000です。三分法(仕入・売上・繰越商品)も3級に残るので、問題文がどちらの方法かを区別して読む必要があります。
表が画面幅より広い場合は、左右にスクロールして確認できます。
| 場面 | 借方 | 貸方 |
|---|---|---|
| 商品を掛けで仕入れた | 商品 | 買掛金 |
| 原価¥30,000の商品を¥45,000で掛けで売った | 売掛金¥45,000・売上原価¥30,000 | 売上¥45,000・商品¥30,000 |
この節・表の確認資料: 日本商工会議所 簿記 出題区分表(2027年度適用の確定版の案内)/紙媒体による手形・小切手の廃止などにともなう出題区分表などの改定について【確定版】(日本商工会議所 2026年7月31日)/商工会議所簿記検定試験出題区分表(2027年度適用・確定版)/商業簿記標準・許容勘定科目表(2〜3級、2027年度適用・確定版)/商工会議所簿記検定試験出題区分表(2022年度適用・2026年度も適用)/商業簿記標準・許容勘定科目表(2〜3級、2022年4月1日施行)/2027年度以降の日商簿記3級試験問題の配点について(日本商工会議所 2026年9月25日)/日本商工会議所 2026年度試験日程カレンダー/日商簿記検定試験(2級・3級・簿記初級・原価計算初級)ネット試験について(日本商工会議所)
083級に入る②:有形固定資産の除却・廃棄
有形固定資産の除却・廃棄も2級から3級に移ります。説明書は、耐用年数が来た固定資産を除却したり、不用なものを廃棄したりすることは企業で一般的に行われているためとしています。2027年度適用の勘定科目表の3級欄には固定資産除却損が入り、固定資産廃棄損・備品除却損・建物除却損が許容される科目です。
例えば、取得原価¥300,000・減価償却累計額¥240,000の備品を除却し、処分価値がないときは、借方は備品減価償却累計額¥240,000と固定資産除却損¥60,000、貸方は備品¥300,000です。売却と違って代金を受け取らないので、帳簿価額がそのまま損失になる点を区別します。
表が画面幅より広い場合は、左右にスクロールして確認できます。
| 借方 | 借方の金額 | 貸方 | 貸方の金額 |
|---|---|---|---|
| 備品減価償却累計額 | ¥240,000 | 備品 | ¥300,000 |
| 固定資産除却損 | ¥60,000 | (なし) | — |
この節・表の確認資料: 日本商工会議所 簿記 出題区分表(2027年度適用の確定版の案内)/紙媒体による手形・小切手の廃止などにともなう出題区分表などの改定について【確定版】(日本商工会議所 2026年7月31日)/商工会議所簿記検定試験出題区分表(2027年度適用・確定版)/商業簿記標準・許容勘定科目表(2〜3級、2027年度適用・確定版)/商工会議所簿記検定試験出題区分表(2022年度適用・2026年度も適用)/商業簿記標準・許容勘定科目表(2〜3級、2022年4月1日施行)/2027年度以降の日商簿記3級試験問題の配点について(日本商工会議所 2026年9月25日)/日本商工会議所 2026年度試験日程カレンダー/日商簿記検定試験(2級・3級・簿記初級・原価計算初級)ネット試験について(日本商工会議所)
093級に入る③:定率法(簡易な出題)
減価償却の定率法も3級に移ります。区分表では「定率法※」と※が付き、簡易な内容を出題する項目です。説明書は、償却率を具体的に示すなど簡易な出題にとどめ、法人税法のいわゆる200%定率法の保証率や改定償却率に関わる問題は3級では出題しないとしています。
定率法の減価償却費は、(取得原価−期首の減価償却累計額)×償却率で求めます。例えば、取得原価¥500,000の備品を償却率20%で償却すると、1年目は¥500,000×20%=¥100,000、2年目は(¥500,000−¥100,000)×20%=¥80,000です。定額法と違って毎年の償却費が減っていくことに注意してください。
表が画面幅より広い場合は、左右にスクロールして確認できます。
| 年 | 計算 | 減価償却費 |
|---|---|---|
| 1年目 | ¥500,000×20% | ¥100,000 |
| 2年目 | (¥500,000−¥100,000)×20% | ¥80,000 |
この節・表の確認資料: 日本商工会議所 簿記 出題区分表(2027年度適用の確定版の案内)/紙媒体による手形・小切手の廃止などにともなう出題区分表などの改定について【確定版】(日本商工会議所 2026年7月31日)/商工会議所簿記検定試験出題区分表(2027年度適用・確定版)/商業簿記標準・許容勘定科目表(2〜3級、2027年度適用・確定版)/商工会議所簿記検定試験出題区分表(2022年度適用・2026年度も適用)/商業簿記標準・許容勘定科目表(2〜3級、2022年4月1日施行)/2027年度以降の日商簿記3級試験問題の配点について(日本商工会議所 2026年9月25日)/日本商工会議所 2026年度試験日程カレンダー/日商簿記検定試験(2級・3級・簿記初級・原価計算初級)ネット試験について(日本商工会議所)
10家賃・地代は3級では従来どおり
2027年度の改定では、新しいリース会計基準の適用に合わせて2級以上のリースの項目も見直されました。ただし、3級でリースは出題範囲ではなく、説明書は、3級でオンバランス処理を求めているわけではないと注意しています。
3級は比較的小規模の株式会社を想定しているため、事務所や店舗の家賃・地代は、引き続き支払家賃勘定・支払地代勘定の賃貸借処理で出題されます。受取家賃・受取地代も同じです。2級以上では、不動産の賃借を賃貸借処理する場合は支払リース料勘定を使うので、3級と区別して覚えます。
11配点も2027年4月から変わる
日本商工会議所は2026年9月25日、2027年4月1日以降の3級の配点を、第1問45点・第2問25点・第3問30点(合計100点・70点以上で合格)にすると発表しました。ネット試験・統一試験・団体試験のすべてが対象です。
2027年3月31日までの受験には従来の配点が適用されます。ただし、配点の変更は3級だけで、1級・2級・簿記初級・原価計算初級の配点と出題形式は変わらないとしています。
表が画面幅より広い場合は、左右にスクロールして確認できます。
| 大問 | 配点 |
|---|---|
| 第1問 | 45点 |
| 第2問 | 25点 |
| 第3問 | 30点 |
| 合計 | 100点(70点以上で合格) |
この節・表の確認資料: 日本商工会議所 簿記 出題区分表(2027年度適用の確定版の案内)/紙媒体による手形・小切手の廃止などにともなう出題区分表などの改定について【確定版】(日本商工会議所 2026年7月31日)/商工会議所簿記検定試験出題区分表(2027年度適用・確定版)/商業簿記標準・許容勘定科目表(2〜3級、2027年度適用・確定版)/商工会議所簿記検定試験出題区分表(2022年度適用・2026年度も適用)/商業簿記標準・許容勘定科目表(2〜3級、2022年4月1日施行)/2027年度以降の日商簿記3級試験問題の配点について(日本商工会議所 2026年9月25日)/日本商工会議所 2026年度試験日程カレンダー/日商簿記検定試験(2級・3級・簿記初級・原価計算初級)ネット試験について(日本商工会議所)
12この学習サイトの対応
この学習サイトの論点台帳は、2022年度適用の区分表に沿った9分野56論点です。手形に関する論点と、小切手を使う当座預金の論点は、2027年3月31日までの範囲として台帳で区別しています。
2027年4月の切り替えで、外れる論点の扱いを見直し、販売のつど売上原価勘定に振り替える方法、除却・廃棄、定率法の論点を足す予定です。それまでに2027年度の範囲を確かめたい人は、区分表(2027年度適用)と説明書を直接読む必要があります。
13どちらの範囲で学ぶかの決め方
2027年3月31日までに受けるなら、2022年度適用の区分表に対応した教材で、手形も含めて学びます。2027年4月1日以降に受けるなら、2027年度適用の区分表に対応した教材を選ぶ必要があります。
仕訳のルール、商品売買(三分法)、現金預金、債権・債務、決算整理、精算表、財務諸表、株式会社の純資産は、どちらの区分表でも3級の範囲です。受験日が決まっていない段階では共通する部分から学び、受験日を決めてから手形か新しい論点かを区別して足せます。
よくある質問
2027年2月の第175回で手形は出ますか?
出題の範囲に入ります。第175回は2022年度適用の区分表で出題されるので、手形・手形の帳簿・手形貸付金と手形借入金も範囲です。
いつから新しい範囲になりますか?
2027年4月1日以降に行う試験からです。統一試験・団体試験・ネット試験のすべてが対象で、2027年3月31日までのネット試験は従来の範囲です。
3級に新しく入る論点は何ですか?
販売のつど売上原価勘定に振り替える方法、有形固定資産の除却・廃棄、定率法(簡易な出題)の3つが2級から移ります。普通預金も区分表に明記されました。
小切手と当座預金はどうなりますか?
紙の小切手は扱わなくなりますが、当座預金と当座借越は3級の範囲に残ります。
3級でリースは出ますか?
出ません。説明書は、3級は不動産の賃借のうちオンバランス化を要しないものを想定しているとし、家賃・地代は支払家賃・支払地代で出題するとしています。
定率法の保証率や改定償却率は出ますか?
3級では出題しないと説明書に書かれています。償却率を示した簡易な計算に限られます。
配点は変わりますか?
2027年4月1日以降は第1問45点・第2問25点・第3問30点(合計100点・70点以上で合格)です。2027年3月31日までは従来の配点です。
この記事の参照元
法令、制度、試験日程は変更される場合があります。受験・手続の前には、リンク先の最新案内も確認してください。
- 日本商工会議所 簿記 出題区分表(2027年度適用の確定版の案内)別画面で開く
- 紙媒体による手形・小切手の廃止などにともなう出題区分表などの改定について【確定版】(日本商工会議所 2026年7月31日)別画面で開く
- 商工会議所簿記検定試験出題区分表(2027年度適用・確定版)別画面で開く
- 商業簿記標準・許容勘定科目表(2〜3級、2027年度適用・確定版)別画面で開く
- 商工会議所簿記検定試験出題区分表(2022年度適用・2026年度も適用)別画面で開く
- 商業簿記標準・許容勘定科目表(2〜3級、2022年4月1日施行)別画面で開く
- 2027年度以降の日商簿記3級試験問題の配点について(日本商工会議所 2026年9月25日)別画面で開く
- 日本商工会議所 2026年度試験日程カレンダー別画面で開く
- 日商簿記検定試験(2級・3級・簿記初級・原価計算初級)ネット試験について(日本商工会議所)別画面で開く