費用・税金
簿記3級の消耗品費・通信費・租税公課|仕訳と判断のポイント【2026年度試験対応】
事務用品は消耗品費、郵便切手・はがきは通信費、収入印紙と固定資産税は租税公課で処理します。何を買ったかで費用の科目を選び分け、商品以外の後払いを未払金とする点と、購入時には資産にしない点で差がつきます。
要点 8件・基本問題 8問・解説の確認問題 8問読む → 覚える → 解くまでこのページで完結
2026年度試験対応。出題区分表の確認日:2026-11-10。
まず押さえるポイント
事務用品は消耗品費、郵便切手・はがきは通信費、収入印紙と固定資産税は租税公課で処理します。何を買ったかで費用の科目を選び分け、商品以外の後払いを未払金とする点と、購入時には資産にしない点で差がつきます。
出題区分表の確認日:2026-11-10 / 解説更新日:2026-11-10
事務用品の後払い
商品以外の物品を後払いで購入したときは、代金を未払金とする。事務用品の購入は消耗品費で処理する。
買掛金は商品の仕入れによる未払いに限って使う。事務用品は商品ではないので、正しくは貸方を未払金とする。借方の消耗品費は正しい。
根拠:商工会議所簿記検定試験出題区分表(2022年度適用・2026年度も適用)商業簿記標準・許容勘定科目表(2〜3級、2022年4月1日施行)
切手・はがきの科目
郵便切手やはがきを購入したときは、通信費で処理する。
切手・はがきは郵便料金の支払いにあたり、正しくは通信費で処理する。租税公課は収入印紙や固定資産税など、税金の支払いに使う科目である。
根拠:商工会議所簿記検定試験出題区分表(2022年度適用・2026年度も適用)商業簿記標準・許容勘定科目表(2〜3級、2022年4月1日施行)
収入印紙の科目
収入印紙を購入したときは、印紙税の納付にあたるので租税公課で処理する。
収入印紙は印紙税を納めるためのもので、買った場所に関係なく租税公課で処理する。郵便局で買うからといって通信費にしない。
根拠:商工会議所簿記検定試験出題区分表(2022年度適用・2026年度も適用)商業簿記標準・許容勘定科目表(2〜3級、2022年4月1日施行)
固定資産税の納付
会社の土地・建物に課される固定資産税は、租税公課で処理する。
固定資産税は所有していることに対して毎年課される税金で、取得原価には含めない。正しくは租税公課勘定の借方に記入する。
根拠:商工会議所簿記検定試験出題区分表(2022年度適用・2026年度も適用)商業簿記標準・許容勘定科目表(2〜3級、2022年4月1日施行)
自動車税の科目
保有する営業用車両に毎年課される自動車税は、固定資産税と同じく租税公課で処理する。
自動車税は、固定資産税や印紙税と同じく会社が負担する税金として租税公課で処理する。車両運搬具の取得原価には加えない。
根拠:商工会議所簿記検定試験出題区分表(2022年度適用・2026年度も適用)商業簿記標準・許容勘定科目表(2〜3級、2022年4月1日施行)
電話料金の科目
電話料金やインターネットの利用料金は、通信費で処理する。
電話・インターネットは通信のための支出なので、正しくは通信費で処理する。水道光熱費は電気・ガス・水道の料金に使う。
根拠:商工会議所簿記検定試験出題区分表(2022年度適用・2026年度も適用)商業簿記標準・許容勘定科目表(2〜3級、2022年4月1日施行)
購入時は費用で処理
切手・はがき・収入印紙は、購入したときに通信費・租税公課(費用)で処理し、資産にはしない。
購入時は租税公課(費用)で処理する。貯蔵品を使うのは、決算日に使わずに残った分を資産に振り替えるときである。
根拠:商工会議所簿記検定試験出題区分表(2022年度適用・2026年度も適用)商業簿記標準・許容勘定科目表(2〜3級、2022年4月1日施行)
切手と印紙の同時購入
切手と収入印紙を一緒に購入したときは、切手代を通信費、印紙代を租税公課に分けて記入する。
同じ取引でも中身ごとに科目を分け、切手は通信費、収入印紙は租税公課とする。現金は合計の¥3,000+¥6,000=¥9,000を貸方に記入する。
要点の一覧
| 確認すること | ルール |
|---|---|
| 事務用品の後払い | 商品以外の物品を後払いで購入したときは、代金を未払金とする。事務用品の購入は消耗品費で処理する。 |
| 切手・はがきの科目 | 郵便切手やはがきを購入したときは、通信費で処理する。 |
| 収入印紙の科目 | 収入印紙を購入したときは、印紙税の納付にあたるので租税公課で処理する。 |
| 固定資産税の納付 | 会社の土地・建物に課される固定資産税は、租税公課で処理する。 |
| 自動車税の科目 | 保有する営業用車両に毎年課される自動車税は、固定資産税と同じく租税公課で処理する。 |
| 電話料金の科目 | 電話料金やインターネットの利用料金は、通信費で処理する。 |
| 購入時は費用で処理 | 切手・はがき・収入印紙は、購入したときに通信費・租税公課(費用)で処理し、資産にはしない。 |
| 切手と印紙の同時購入 | 切手と収入印紙を一緒に購入したときは、切手代を通信費、印紙代を租税公課に分けて記入する。 |
根拠:商工会議所簿記検定試験出題区分表(2022年度適用・2026年度も適用)商業簿記標準・許容勘定科目表(2〜3級、2022年4月1日施行)
オリジナル確認問題で判断する
○か×かを選び、理由を確認してください。実際の過去問を転載したものではありません。
問1 コピー用紙とボールペンを購入し、代金を月末に支払うこととしたときは、借方に消耗品費、貸方に買掛金を記入する。
問2 郵便切手とはがきを購入して代金を現金で支払ったときは、借方に租税公課を記入する。
問3 契約書に貼るための収入印紙を郵便局で購入したときは、切手と同じ郵便局での購入であっても租税公課勘定の借方に記入する。
問4 会社が所有する建物の固定資産税の第1期分を普通預金口座から納付したときは、建物勘定の借方に記入して取得原価に加える。
問5 保有する営業用の車両に毎年課される自動車税を現金で納付したときは、租税公課勘定の借方に記入する。
問6 電話料金とインターネットの利用料金が普通預金口座から引き落とされたときは、水道光熱費勘定の借方に記入する。
問7 収入印紙を購入したときは、使用するまでは資産なので貯蔵品勘定の借方に記入する。
問8 郵便切手¥3,000と収入印紙¥6,000を現金で購入したときは、借方に通信費¥3,000と租税公課¥6,000を記入し、貸方は現金¥9,000とする。
根拠:資料1
この解説の一次資料
- 商工会議所簿記検定試験出題区分表(2022年度適用・2026年度も適用)確認日:2026-11-10
- 商業簿記標準・許容勘定科目表(2〜3級、2022年4月1日施行)確認日:2026-11-10
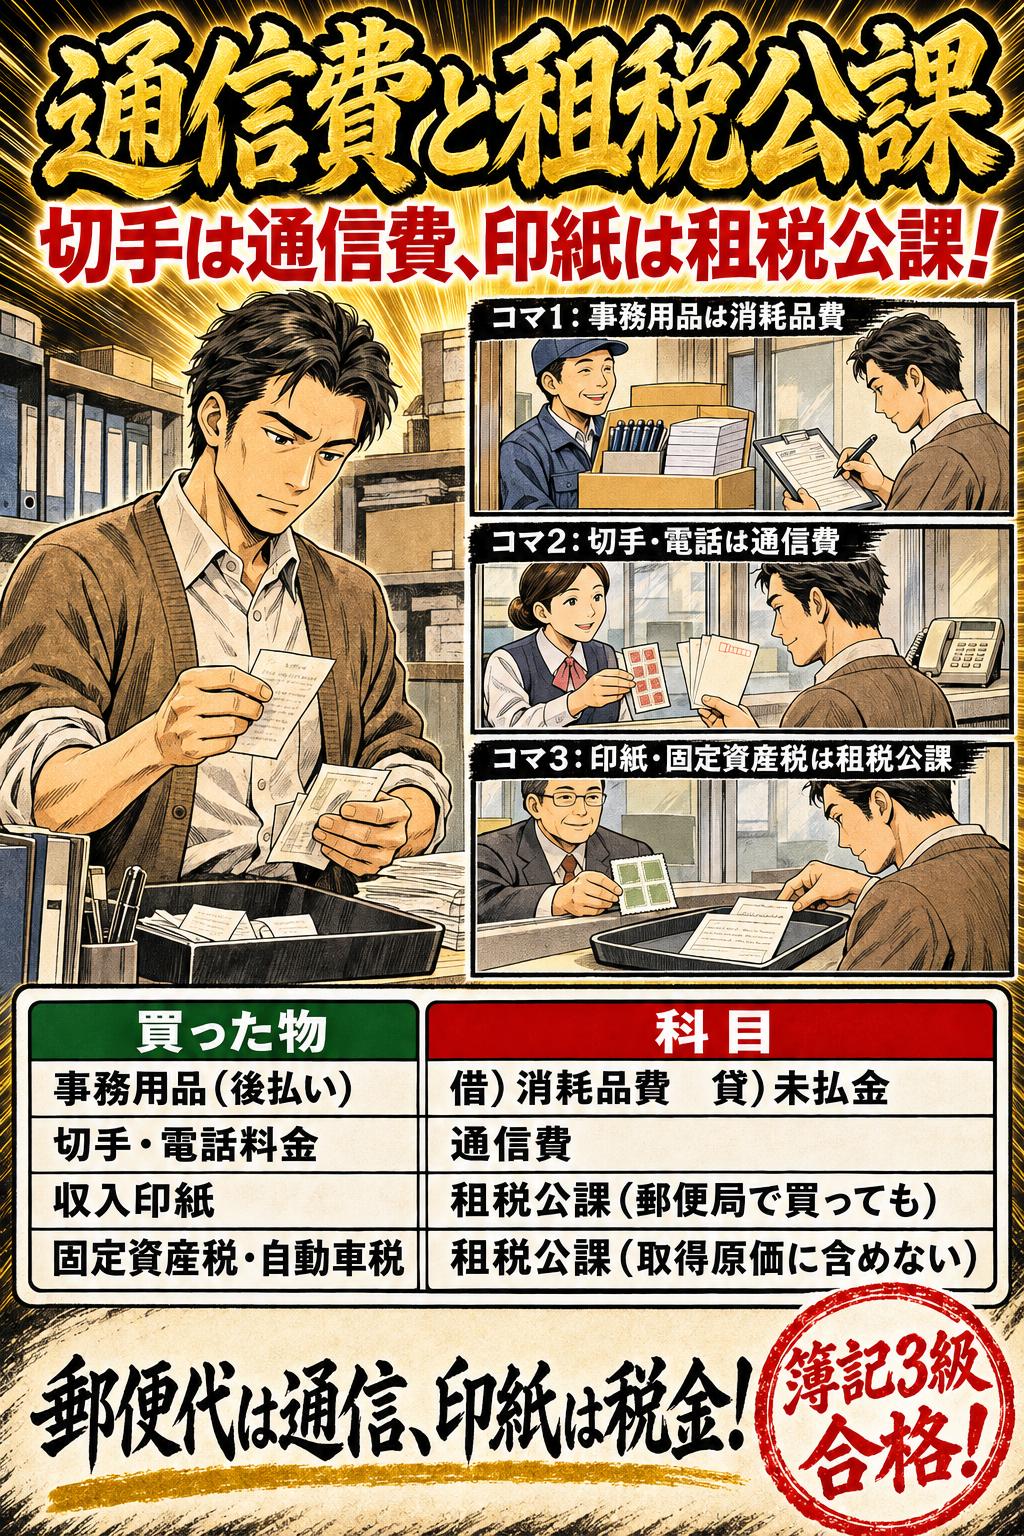
事務用品は消耗品費、郵便切手・はがきは通信費、収入印紙と固定資産税は租税公課で処理します。何を買ったかで費用の科目を選び分け、商品以外の後払いを未払金とする点と、購入時には資産にしない点で差がつきます。
消耗品費・通信費・租税公課|事務用品の後払い
商品以外の物品を後払いで購入したときは、代金を未払金とする。事務用品の購入は消耗品費で処理する。 買掛金は商品の仕入れによる未払いに限って使う。事務用品は商品ではないので、正しくは貸方を未払金とする。借方の消耗品費は正しい。
覚え方商品以外の物品を後払いで購入したときは、代金を未払金とする。事務用品の購入は消耗品費で処理する。
比較して覚える
税金の科目の選び分け
会社が払う税金を、費用の科目・前払いと未払いの科目・決算での処理で並べます。固定資産税を法人税等の科目にする肢や、消費税を費用にする肢が、この表で切り分けられます。
| 事由 | 固定資産税・印紙税(収入印紙)・自動車税 | 法人税・住民税・事業税 | 消費税(税抜方式) | 理由・判断ポイント |
|---|---|---|---|---|
| 費用の科目 | 租税公課 | 法人税、住民税及び事業税 | なし(損益に入れない) | 費用の科目:租税公課/法人税、住民税及び事業税/なし(損益に入れない) |
| 途中で使う科目 | 未払いの年税額を計上するときは未払金 | 中間納付は仮払法人税等 | 支払った分は仮払消費税、受け取った分は仮受消費税 | 途中で使う科目:未払いの年税額を計上するときは未払金/中間納付は仮払法人税等/支払った分は仮払消費税、受け取った分は仮受消費税 |
| 決算での処理 | 未使用の収入印紙を貯蔵品に振り替える | 確定額を費用にし、中間納付額との差額を未払法人税等とする | 仮受消費税と仮払消費税を相殺し、差額を未払消費税とする | 決算での処理:未使用の収入印紙を貯蔵品に振り替える/確定額を費用にし、中間納付額との差額を未払法人税等とする/仮受消費税と仮払消費税を相殺し、差額を未払消費税とする |
費用の科目
- 固定資産税・印紙税(収入印紙)・自動車税
- 租税公課
- 法人税・住民税・事業税
- 法人税、住民税及び事業税
- 消費税(税抜方式)
- なし(損益に入れない)
判断ポイント
費用の科目:租税公課/法人税、住民税及び事業税/なし(損益に入れない)
途中で使う科目
- 固定資産税・印紙税(収入印紙)・自動車税
- 未払いの年税額を計上するときは未払金
- 法人税・住民税・事業税
- 中間納付は仮払法人税等
- 消費税(税抜方式)
- 支払った分は仮払消費税、受け取った分は仮受消費税
判断ポイント
途中で使う科目:未払いの年税額を計上するときは未払金/中間納付は仮払法人税等/支払った分は仮払消費税、受け取った分は仮受消費税
決算での処理
- 固定資産税・印紙税(収入印紙)・自動車税
- 未使用の収入印紙を貯蔵品に振り替える
- 法人税・住民税・事業税
- 確定額を費用にし、中間納付額との差額を未払法人税等とする
- 消費税(税抜方式)
- 仮受消費税と仮払消費税を相殺し、差額を未払消費税とする
判断ポイント
決算での処理:未使用の収入印紙を貯蔵品に振り替える/確定額を費用にし、中間納付額との差額を未払法人税等とする/仮受消費税と仮払消費税を相殺し、差額を未払消費税とする
01消耗品費・通信費・租税公課の重要暗記項目
消耗品費・通信費・租税公課|事務用品の後払い
商品以外の物品を後払いで購入したときは、代金を未払金とする。事務用品の購入は消耗品費で処理する。 買掛金は商品の仕入れによる未払いに限って使う。事務用品は商品ではないので、正しくは貸方を未払金とする。借方の消耗品費は正しい。
覚え方商品以外の物品を後払いで購入したときは、代金を未払金とする。事務用品の購入は消耗品費で処理する。
ひっかけ注意買掛金は商品の仕入れによる未払いに限って使う。事務用品は商品ではないので、正しくは貸方を未払金とする。借方の消耗品費は正しい。
消耗品費・通信費・租税公課|切手・はがきの科目
郵便切手やはがきを購入したときは、通信費で処理する。 切手・はがきは郵便料金の支払いにあたり、正しくは通信費で処理する。租税公課は収入印紙や固定資産税など、税金の支払いに使う科目である。
覚え方郵便切手やはがきを購入したときは、通信費で処理する。
ひっかけ注意切手・はがきは郵便料金の支払いにあたり、正しくは通信費で処理する。租税公課は収入印紙や固定資産税など、税金の支払いに使う科目である。
消耗品費・通信費・租税公課|収入印紙の科目
収入印紙を購入したときは、印紙税の納付にあたるので租税公課で処理する。 収入印紙は印紙税を納めるためのもので、買った場所に関係なく租税公課で処理する。郵便局で買うからといって通信費にしない。
覚え方収入印紙を購入したときは、印紙税の納付にあたるので租税公課で処理する。
消耗品費・通信費・租税公課|固定資産税の納付
会社の土地・建物に課される固定資産税は、租税公課で処理する。 固定資産税は所有していることに対して毎年課される税金で、取得原価には含めない。正しくは租税公課勘定の借方に記入する。
覚え方会社の土地・建物に課される固定資産税は、租税公課で処理する。
ひっかけ注意固定資産税は所有していることに対して毎年課される税金で、取得原価には含めない。正しくは租税公課勘定の借方に記入する。
消耗品費・通信費・租税公課|自動車税の科目
保有する営業用車両に毎年課される自動車税は、固定資産税と同じく租税公課で処理する。 自動車税は、固定資産税や印紙税と同じく会社が負担する税金として租税公課で処理する。車両運搬具の取得原価には加えない。
覚え方保有する営業用車両に毎年課される自動車税は、固定資産税と同じく租税公課で処理する。
消耗品費・通信費・租税公課|電話料金の科目
電話料金やインターネットの利用料金は、通信費で処理する。 電話・インターネットは通信のための支出なので、正しくは通信費で処理する。水道光熱費は電気・ガス・水道の料金に使う。
覚え方電話料金やインターネットの利用料金は、通信費で処理する。
ひっかけ注意電話・インターネットは通信のための支出なので、正しくは通信費で処理する。水道光熱費は電気・ガス・水道の料金に使う。
消耗品費・通信費・租税公課|購入時は費用で処理
切手・はがき・収入印紙は、購入したときに通信費・租税公課(費用)で処理し、資産にはしない。 購入時は租税公課(費用)で処理する。貯蔵品を使うのは、決算日に使わずに残った分を資産に振り替えるときである。
覚え方切手・はがき・収入印紙は、購入したときに通信費・租税公課(費用)で処理し、資産にはしない。
ひっかけ注意購入時は租税公課(費用)で処理する。貯蔵品を使うのは、決算日に使わずに残った分を資産に振り替えるときである。
消耗品費・通信費・租税公課|切手と印紙の同時購入
切手と収入印紙を一緒に購入したときは、切手代を通信費、印紙代を租税公課に分けて記入する。 同じ取引でも中身ごとに科目を分け、切手は通信費、収入印紙は租税公課とする。現金は合計の¥3,000+¥6,000=¥9,000を貸方に記入する。
覚え方切手と収入印紙を一緒に購入したときは、切手代を通信費、印紙代を租税公課に分けて記入する。
覚える数字と、狙われる引っかけ
- ひっかけ買掛金は商品の仕入れによる未払いに限って使う。事務用品は商品ではないので、正しくは貸方を未払金とする。借方の消耗品費は正しい。
- ひっかけ切手・はがきは郵便料金の支払いにあたり、正しくは通信費で処理する。租税公課は収入印紙や固定資産税など、税金の支払いに使う科目である。
- ひっかけ固定資産税は所有していることに対して毎年課される税金で、取得原価には含めない。正しくは租税公課勘定の借方に記入する。
- ひっかけ電話・インターネットは通信のための支出なので、正しくは通信費で処理する。水道光熱費は電気・ガス・水道の料金に使う。
- ひっかけ購入時は租税公課(費用)で処理する。貯蔵品を使うのは、決算日に使わずに残った分を資産に振り替えるときである。
02試験で正誤を分けるチェック順
- 1商品以外の物品を後払いで購入したときは、代金を未払金とする。事務用品の購入は消耗品費で処理する。
問題文の限定語を先に拾い、上の暗記項目と照合してから結論を出します。
- 2郵便切手やはがきを購入したときは、通信費で処理する。
問題文の限定語を先に拾い、上の暗記項目と照合してから結論を出します。
- 3収入印紙を購入したときは、印紙税の納付にあたるので租税公課で処理する。
問題文の限定語を先に拾い、上の暗記項目と照合してから結論を出します。
- 4会社の土地・建物に課される固定資産税は、租税公課で処理する。
問題文の限定語を先に拾い、上の暗記項目と照合してから結論を出します。
- 5保有する営業用車両に毎年課される自動車税は、固定資産税と同じく租税公課で処理する。
問題文の限定語を先に拾い、上の暗記項目と照合してから結論を出します。
- 6電話料金やインターネットの利用料金は、通信費で処理する。
問題文の限定語を先に拾い、上の暗記項目と照合してから結論を出します。
- 7切手・はがき・収入印紙は、購入したときに通信費・租税公課(費用)で処理し、資産にはしない。
問題文の限定語を先に拾い、上の暗記項目と照合してから結論を出します。
- 8切手と収入印紙を一緒に購入したときは、切手代を通信費、印紙代を租税公課に分けて記入する。
問題文の限定語を先に拾い、上の暗記項目と照合してから結論を出します。
03この論点の根拠
- 内容の基準日
- 2026-11-10
- 復習方法
- 要点を確認した後、○×一問一答で条件の違いを見分ける
法改正により扱いが変わる場合があります。試験日程や申込みに関する情報は、 必ず公式案内も確認してください。
第1問の対策
消耗品費・通信費・租税公課の仕訳を解く
この論点の仕訳は6問です。勘定科目を選んで金額を入れ、1問ずつ採点します。
1問目事務用のコピー用紙とボールペン¥12,600を購入し、代金は現金で支払った。
この論点の仕訳を解く(6問)問題演習
消耗品費・通信費・租税公課の○×一問一答
1/8問解答 0・正解 0
費用・税金
消耗品費・通信費・租税公課|事務用品の後払い
コピー用紙とボールペンを購入し、代金を月末に支払うこととしたときは、借方に消耗品費、貸方に買掛金を記入する。
消耗品費・通信費・租税公課の○×一問一答8問|問題と解説
この論点で収録している8問を、正誤と解説つきで通して読めます。 上の演習で迷った問題を見直すときに使ってください。
問1
消耗品費・通信費・租税公課|事務用品の後払いコピー用紙とボールペンを購入し、代金を月末に支払うこととしたときは、借方に消耗品費、貸方に買掛金を記入する。
答え:×(誤り)
解説
誤り。買掛金は商品の仕入れによる未払いに限って使う。事務用品は商品ではないので、正しくは貸方を未払金とする。借方の消耗品費は正しい。 要点:商品以外の物品を後払いで購入したときは、代金を未払金とする。事務用品の購入は消耗品費で処理する。
問2
消耗品費・通信費・租税公課|切手・はがきの科目郵便切手とはがきを購入して代金を現金で支払ったときは、借方に租税公課を記入する。
答え:×(誤り)
解説
誤り。切手・はがきは郵便料金の支払いにあたり、正しくは通信費で処理する。租税公課は収入印紙や固定資産税など、税金の支払いに使う科目である。 要点:郵便切手やはがきを購入したときは、通信費で処理する。
問3
消耗品費・通信費・租税公課|収入印紙の科目契約書に貼るための収入印紙を郵便局で購入したときは、切手と同じ郵便局での購入であっても租税公課勘定の借方に記入する。
答え:○(正しい)
解説
正しい。収入印紙は印紙税を納めるためのもので、買った場所に関係なく租税公課で処理する。郵便局で買うからといって通信費にしない。 要点:収入印紙を購入したときは、印紙税の納付にあたるので租税公課で処理する。
問4
消耗品費・通信費・租税公課|固定資産税の納付会社が所有する建物の固定資産税の第1期分を普通預金口座から納付したときは、建物勘定の借方に記入して取得原価に加える。
答え:×(誤り)
解説
誤り。固定資産税は所有していることに対して毎年課される税金で、取得原価には含めない。正しくは租税公課勘定の借方に記入する。 要点:会社の土地・建物に課される固定資産税は、租税公課で処理する。
問5
消耗品費・通信費・租税公課|自動車税の科目保有する営業用の車両に毎年課される自動車税を現金で納付したときは、租税公課勘定の借方に記入する。
答え:○(正しい)
解説
正しい。自動車税は、固定資産税や印紙税と同じく会社が負担する税金として租税公課で処理する。車両運搬具の取得原価には加えない。 要点:保有する営業用車両に毎年課される自動車税は、固定資産税と同じく租税公課で処理する。
問6
消耗品費・通信費・租税公課|電話料金の科目電話料金とインターネットの利用料金が普通預金口座から引き落とされたときは、水道光熱費勘定の借方に記入する。
答え:×(誤り)
解説
誤り。電話・インターネットは通信のための支出なので、正しくは通信費で処理する。水道光熱費は電気・ガス・水道の料金に使う。 要点:電話料金やインターネットの利用料金は、通信費で処理する。
問7
消耗品費・通信費・租税公課|購入時は費用で処理収入印紙を購入したときは、使用するまでは資産なので貯蔵品勘定の借方に記入する。
答え:×(誤り)
解説
誤り。購入時は租税公課(費用)で処理する。貯蔵品を使うのは、決算日に使わずに残った分を資産に振り替えるときである。 要点:切手・はがき・収入印紙は、購入したときに通信費・租税公課(費用)で処理し、資産にはしない。
問8
消耗品費・通信費・租税公課|切手と印紙の同時購入郵便切手¥3,000と収入印紙¥6,000を現金で購入したときは、借方に通信費¥3,000と租税公課¥6,000を記入し、貸方は現金¥9,000とする。
答え:○(正しい)
解説
正しい。同じ取引でも中身ごとに科目を分け、切手は通信費、収入印紙は租税公課とする。現金は合計の¥3,000+¥6,000=¥9,000を貸方に記入する。 要点:切手と収入印紙を一緒に購入したときは、切手代を通信費、印紙代を租税公課に分けて記入する。
消耗品費・通信費・租税公課の問題を続けて解く
この論点に対応する8問を絞り込んで出題します。