費用・税金
簿記3級の法人税、住民税及び事業税|仕訳と判断のポイント【2026年度試験対応】
法人税・住民税・事業税は、中間申告で納付した額を仮払法人税等、決算で確定した全額を法人税、住民税及び事業税とし、差額を未払法人税等にします。3つの場面で借方・貸方に来る科目の取り違えで差がつきます。
要点 8件・基本問題 8問・解説の確認問題 8問読む → 覚える → 解くまでこのページで完結
2026年度試験対応。出題区分表の確認日:2026-11-10。
まず押さえるポイント
法人税・住民税・事業税は、中間申告で納付した額を仮払法人税等、決算で確定した全額を法人税、住民税及び事業税とし、差額を未払法人税等にします。3つの場面で借方・貸方に来る科目の取り違えで差がつきます。
出題区分表の確認日:2026-11-10 / 解説更新日:2026-11-10
中間申告の納付
中間申告で納付した法人税等は、仮払法人税等(資産)の借方に記入する。
中間納付は当期の税額の前払いにあたる。決算で税額が確定するまで、仮払法人税等として資産に計上しておく。
根拠:商工会議所簿記検定試験出題区分表(2022年度適用・2026年度も適用)商業簿記標準・許容勘定科目表(2〜3級、2022年4月1日施行)
中間納付は費用にしない
中間納付の時点では、法人税、住民税及び事業税(費用)を計上しない。
中間納付の時点では当期の税額が確定していないので、正しくは仮払法人税等の借方に記入する。費用の法人税、住民税及び事業税は、決算で確定額を計上する。
決算での差額
決算では確定した法人税等の全額を費用とし、中間納付額との差額を未払法人税等とする。
¥500,000−¥200,000=¥300,000がまだ納めていない額で、未払法人税等(負債)になる。借方は法人税、住民税及び事業税¥500,000、貸方は仮払法人税等¥200,000と未払法人税等¥300,000。
費用に計上する額
法人税、住民税及び事業税には、中間納付額を差し引かない確定額の全額を記入する。
費用には確定額の全額を記入する。中間納付額は仮払法人税等を貸方に記入して消し、差し引いた残りを未払法人税等とする。
確定申告の納付
確定申告で納付したときは、決算で計上した未払法人税等を借方に記入する。
確定申告で納めるのは決算で未払法人税等に計上した額なので、正しくは未払法人税等の借方に記入する。仮払法人税等は決算で消えている。
固定資産税との区別
固定資産税・印紙税は租税公課とし、法人税・住民税・事業税だけを法人税、住民税及び事業税で処理する。
固定資産税は租税公課で処理する。法人税、住民税及び事業税は、法人税・住民税・事業税をまとめて処理する科目である。
決算の貸方
決算の仕訳では、仮払法人税等を貸方に記入して残高をなくし、残りを未払法人税等とする。
¥680,000−¥300,000=¥380,000。借方は法人税、住民税及び事業税¥680,000で、貸借とも¥680,000になる。
中間納付がない場合
中間申告による納付がないときは、決算で確定額の全額を未払法人税等とする。
仮払法人税等の残高が無いので、確定額の全額がまだ納めていない税額になる。借方は法人税、住民税及び事業税、貸方は未払法人税等で同じ額になる。
要点の一覧
| 確認すること | ルール |
|---|---|
| 中間申告の納付 | 中間申告で納付した法人税等は、仮払法人税等(資産)の借方に記入する。 |
| 中間納付は費用にしない | 中間納付の時点では、法人税、住民税及び事業税(費用)を計上しない。 |
| 決算での差額 | 決算では確定した法人税等の全額を費用とし、中間納付額との差額を未払法人税等とする。 |
| 費用に計上する額 | 法人税、住民税及び事業税には、中間納付額を差し引かない確定額の全額を記入する。 |
| 確定申告の納付 | 確定申告で納付したときは、決算で計上した未払法人税等を借方に記入する。 |
| 固定資産税との区別 | 固定資産税・印紙税は租税公課とし、法人税・住民税・事業税だけを法人税、住民税及び事業税で処理する。 |
| 決算の貸方 | 決算の仕訳では、仮払法人税等を貸方に記入して残高をなくし、残りを未払法人税等とする。 |
| 中間納付がない場合 | 中間申告による納付がないときは、決算で確定額の全額を未払法人税等とする。 |
根拠:商工会議所簿記検定試験出題区分表(2022年度適用・2026年度も適用)商業簿記標準・許容勘定科目表(2〜3級、2022年4月1日施行)
オリジナル確認問題で判断する
○か×かを選び、理由を確認してください。実際の過去問を転載したものではありません。
問1 法人税等の中間申告を行い、普通預金口座から納付したときは、借方に仮払法人税等を記入する。
問2 法人税等の中間申告で納付した額は、納付した時点で法人税、住民税及び事業税勘定の借方に記入する。
根拠:資料1
問3 決算で当期の法人税等が¥500,000と計算され、中間納付額が¥200,000のときは、未払法人税等¥300,000を計上する。
根拠:資料1
問4 決算で法人税等の額が確定したときは、確定額から中間納付額を差し引いた額を法人税、住民税及び事業税勘定の借方に記入する。
根拠:資料1
問5 確定申告で法人税等を納付したときは、借方に仮払法人税等を記入する。
根拠:資料1
問6 固定資産税を納付したときは、法人税と同じく法人税、住民税及び事業税勘定の借方に記入する。
根拠:資料1
問7 当期の法人税等の確定額が¥680,000、中間納付額が¥300,000のときは、決算の仕訳の貸方は仮払法人税等¥300,000と未払法人税等¥380,000となる。
根拠:資料1
問8 中間申告による納付がない期の決算では、法人税、住民税及び事業税の確定額と同じ額を未払法人税等の貸方に記入する。
根拠:資料1
この解説の一次資料
- 商工会議所簿記検定試験出題区分表(2022年度適用・2026年度も適用)確認日:2026-11-10
- 商業簿記標準・許容勘定科目表(2〜3級、2022年4月1日施行)確認日:2026-11-10
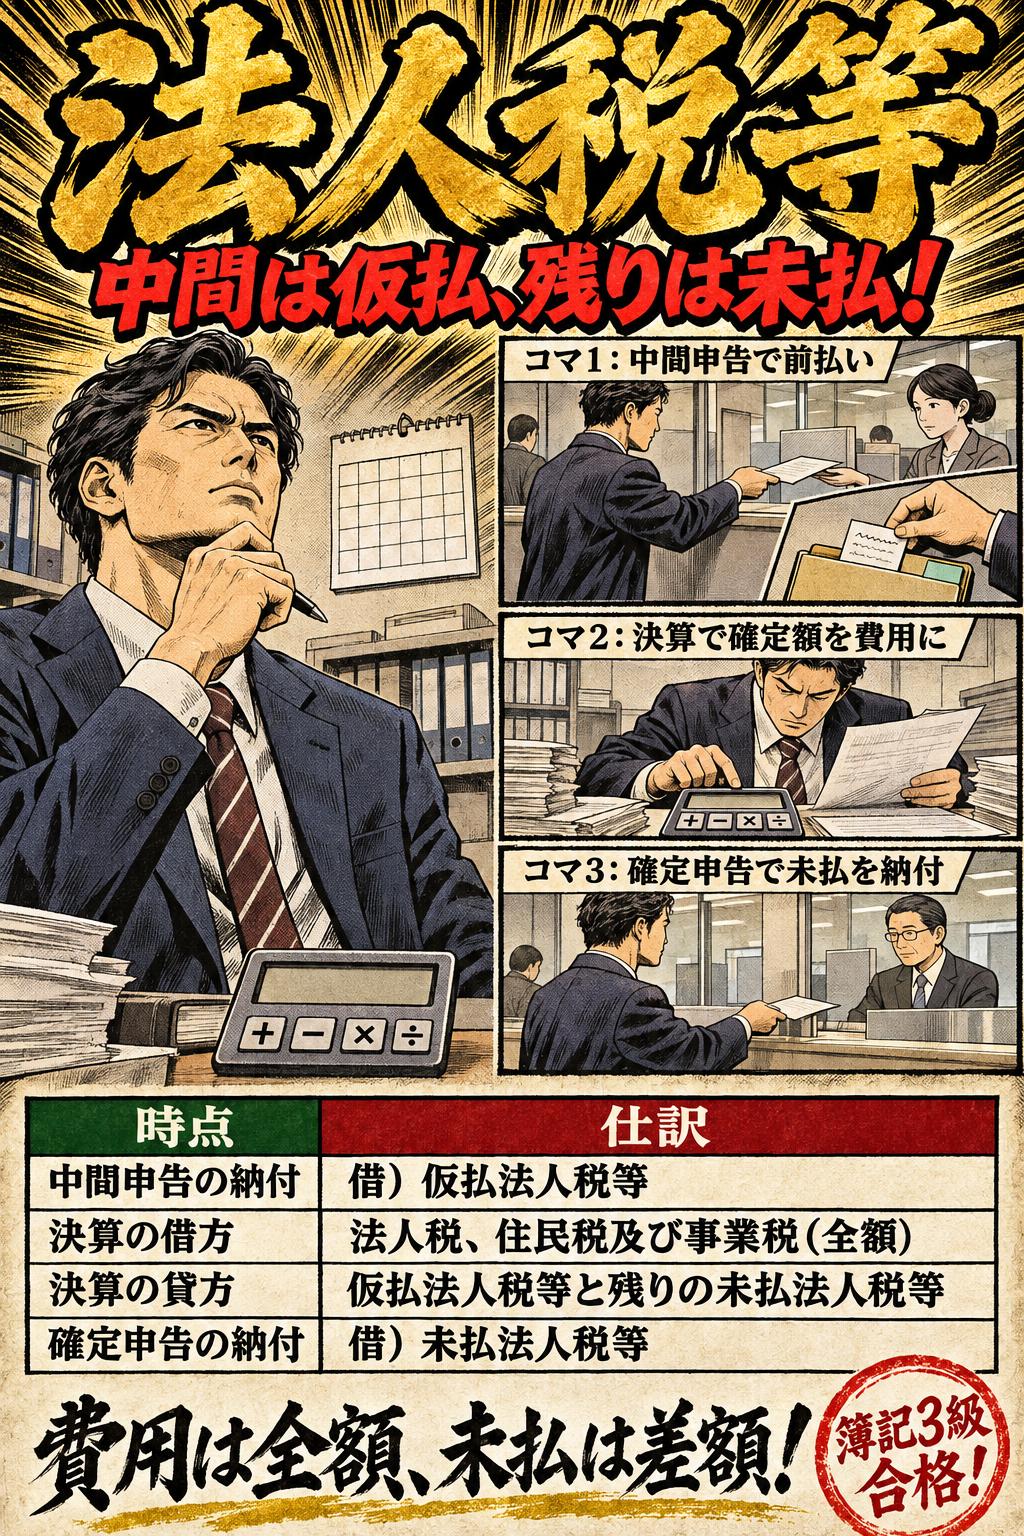
法人税・住民税・事業税は、中間申告で納付した額を仮払法人税等、決算で確定した全額を法人税、住民税及び事業税とし、差額を未払法人税等にします。3つの場面で借方・貸方に来る科目の取り違えで差がつきます。
法人税、住民税及び事業税|中間申告の納付
中間申告で納付した法人税等は、仮払法人税等(資産)の借方に記入する。 中間納付は当期の税額の前払いにあたる。決算で税額が確定するまで、仮払法人税等として資産に計上しておく。
覚え方中間申告で納付した法人税等は、仮払法人税等(資産)の借方に記入する。
比較して覚える
法人税等の3つの場面
中間申告・決算・確定申告の3場面を、借方と貸方の科目と金額で並べます。仮払法人税等と未払法人税等をどの場面で使うか、費用にいくら計上するかを問う肢が、この表で切り分けられます。
| 事由 | 中間申告・納付 | 決算 | 確定申告・納付 | 理由・判断ポイント |
|---|---|---|---|---|
| 借方 | 仮払法人税等 | 法人税、住民税及び事業税 | 未払法人税等 | 借方:仮払法人税等/法人税、住民税及び事業税/未払法人税等 |
| 貸方 | 現金・普通預金など | 仮払法人税等と未払法人税等 | 現金・普通預金など | 貸方:現金・普通預金など/仮払法人税等と未払法人税等/現金・普通預金など |
| 金額 | 中間納付額 | 費用は確定額の全額。未払法人税等は確定額−中間納付額 | 決算で計上した未払法人税等の額 | 金額:中間納付額/費用は確定額の全額。未払法人税等は確定額−中間納付額/決算で計上した未払法人税等の額 |
| 使う勘定の種類 | 資産の増加 | 費用の発生・資産の減少・負債の増加 | 負債の減少 | 使う勘定の種類:資産の増加/費用の発生・資産の減少・負債の増加/負債の減少 |
借方
- 中間申告・納付
- 仮払法人税等
- 決算
- 法人税、住民税及び事業税
- 確定申告・納付
- 未払法人税等
判断ポイント
借方:仮払法人税等/法人税、住民税及び事業税/未払法人税等
貸方
- 中間申告・納付
- 現金・普通預金など
- 決算
- 仮払法人税等と未払法人税等
- 確定申告・納付
- 現金・普通預金など
判断ポイント
貸方:現金・普通預金など/仮払法人税等と未払法人税等/現金・普通預金など
金額
- 中間申告・納付
- 中間納付額
- 決算
- 費用は確定額の全額。未払法人税等は確定額−中間納付額
- 確定申告・納付
- 決算で計上した未払法人税等の額
判断ポイント
金額:中間納付額/費用は確定額の全額。未払法人税等は確定額−中間納付額/決算で計上した未払法人税等の額
使う勘定の種類
- 中間申告・納付
- 資産の増加
- 決算
- 費用の発生・資産の減少・負債の増加
- 確定申告・納付
- 負債の減少
判断ポイント
使う勘定の種類:資産の増加/費用の発生・資産の減少・負債の増加/負債の減少
01法人税、住民税及び事業税の重要暗記項目
法人税、住民税及び事業税|中間申告の納付
中間申告で納付した法人税等は、仮払法人税等(資産)の借方に記入する。 中間納付は当期の税額の前払いにあたる。決算で税額が確定するまで、仮払法人税等として資産に計上しておく。
覚え方中間申告で納付した法人税等は、仮払法人税等(資産)の借方に記入する。
法人税、住民税及び事業税|中間納付は費用にしない
中間納付の時点では、法人税、住民税及び事業税(費用)を計上しない。 中間納付の時点では当期の税額が確定していないので、正しくは仮払法人税等の借方に記入する。費用の法人税、住民税及び事業税は、決算で確定額を計上する。
覚え方中間納付の時点では、法人税、住民税及び事業税(費用)を計上しない。
ひっかけ注意中間納付の時点では当期の税額が確定していないので、正しくは仮払法人税等の借方に記入する。費用の法人税、住民税及び事業税は、決算で確定額を計上する。
法人税、住民税及び事業税|決算での差額
決算では確定した法人税等の全額を費用とし、中間納付額との差額を未払法人税等とする。 ¥500,000−¥200,000=¥300,000がまだ納めていない額で、未払法人税等(負債)になる。借方は法人税、住民税及び事業税¥500,000、貸方は仮払法人税等¥200,000と未払法人税等¥300,000。
覚え方決算では確定した法人税等の全額を費用とし、中間納付額との差額を未払法人税等とする。
法人税、住民税及び事業税|費用に計上する額
法人税、住民税及び事業税には、中間納付額を差し引かない確定額の全額を記入する。 費用には確定額の全額を記入する。中間納付額は仮払法人税等を貸方に記入して消し、差し引いた残りを未払法人税等とする。
覚え方法人税、住民税及び事業税には、中間納付額を差し引かない確定額の全額を記入する。
ひっかけ注意費用には確定額の全額を記入する。中間納付額は仮払法人税等を貸方に記入して消し、差し引いた残りを未払法人税等とする。
法人税、住民税及び事業税|確定申告の納付
確定申告で納付したときは、決算で計上した未払法人税等を借方に記入する。 確定申告で納めるのは決算で未払法人税等に計上した額なので、正しくは未払法人税等の借方に記入する。仮払法人税等は決算で消えている。
覚え方確定申告で納付したときは、決算で計上した未払法人税等を借方に記入する。
ひっかけ注意確定申告で納めるのは決算で未払法人税等に計上した額なので、正しくは未払法人税等の借方に記入する。仮払法人税等は決算で消えている。
法人税、住民税及び事業税|固定資産税との区別
固定資産税・印紙税は租税公課とし、法人税・住民税・事業税だけを法人税、住民税及び事業税で処理する。 固定資産税は租税公課で処理する。法人税、住民税及び事業税は、法人税・住民税・事業税をまとめて処理する科目である。
覚え方固定資産税・印紙税は租税公課とし、法人税・住民税・事業税だけを法人税、住民税及び事業税で処理する。
ひっかけ注意固定資産税は租税公課で処理する。法人税、住民税及び事業税は、法人税・住民税・事業税をまとめて処理する科目である。
法人税、住民税及び事業税|決算の貸方
決算の仕訳では、仮払法人税等を貸方に記入して残高をなくし、残りを未払法人税等とする。 ¥680,000−¥300,000=¥380,000。借方は法人税、住民税及び事業税¥680,000で、貸借とも¥680,000になる。
覚え方決算の仕訳では、仮払法人税等を貸方に記入して残高をなくし、残りを未払法人税等とする。
法人税、住民税及び事業税|中間納付がない場合
中間申告による納付がないときは、決算で確定額の全額を未払法人税等とする。 仮払法人税等の残高が無いので、確定額の全額がまだ納めていない税額になる。借方は法人税、住民税及び事業税、貸方は未払法人税等で同じ額になる。
覚え方中間申告による納付がないときは、決算で確定額の全額を未払法人税等とする。
覚える数字と、狙われる引っかけ
- ひっかけ中間納付の時点では当期の税額が確定していないので、正しくは仮払法人税等の借方に記入する。費用の法人税、住民税及び事業税は、決算で確定額を計上する。
- ひっかけ費用には確定額の全額を記入する。中間納付額は仮払法人税等を貸方に記入して消し、差し引いた残りを未払法人税等とする。
- ひっかけ確定申告で納めるのは決算で未払法人税等に計上した額なので、正しくは未払法人税等の借方に記入する。仮払法人税等は決算で消えている。
- ひっかけ固定資産税は租税公課で処理する。法人税、住民税及び事業税は、法人税・住民税・事業税をまとめて処理する科目である。
02試験で正誤を分けるチェック順
- 1中間申告で納付した法人税等は、仮払法人税等(資産)の借方に記入する。
問題文の限定語を先に拾い、上の暗記項目と照合してから結論を出します。
- 2中間納付の時点では、法人税、住民税及び事業税(費用)を計上しない。
問題文の限定語を先に拾い、上の暗記項目と照合してから結論を出します。
- 3決算では確定した法人税等の全額を費用とし、中間納付額との差額を未払法人税等とする。
問題文の限定語を先に拾い、上の暗記項目と照合してから結論を出します。
- 4法人税、住民税及び事業税には、中間納付額を差し引かない確定額の全額を記入する。
問題文の限定語を先に拾い、上の暗記項目と照合してから結論を出します。
- 5確定申告で納付したときは、決算で計上した未払法人税等を借方に記入する。
問題文の限定語を先に拾い、上の暗記項目と照合してから結論を出します。
- 6固定資産税・印紙税は租税公課とし、法人税・住民税・事業税だけを法人税、住民税及び事業税で処理する。
問題文の限定語を先に拾い、上の暗記項目と照合してから結論を出します。
- 7決算の仕訳では、仮払法人税等を貸方に記入して残高をなくし、残りを未払法人税等とする。
問題文の限定語を先に拾い、上の暗記項目と照合してから結論を出します。
- 8中間申告による納付がないときは、決算で確定額の全額を未払法人税等とする。
問題文の限定語を先に拾い、上の暗記項目と照合してから結論を出します。
03この論点の根拠
- 内容の基準日
- 2026-11-10
- 復習方法
- 要点を確認した後、○×一問一答で条件の違いを見分ける
法改正により扱いが変わる場合があります。試験日程や申込みに関する情報は、 必ず公式案内も確認してください。
第1問の対策
法人税、住民税及び事業税の仕訳を解く
この論点の仕訳は5問です。勘定科目を選んで金額を入れ、1問ずつ採点します。
1問目法人税等の中間申告を行い、法人税¥180,000、住民税¥40,000、事業税¥30,000を普通預金口座から納付した。
この論点の仕訳を解く(5問)問題演習
法人税、住民税及び事業税の○×一問一答
1/8問解答 0・正解 0
費用・税金
法人税、住民税及び事業税|中間申告の納付
法人税等の中間申告を行い、普通預金口座から納付したときは、借方に仮払法人税等を記入する。
法人税、住民税及び事業税の○×一問一答8問|問題と解説
この論点で収録している8問を、正誤と解説つきで通して読めます。 上の演習で迷った問題を見直すときに使ってください。
問1
法人税、住民税及び事業税|中間申告の納付法人税等の中間申告を行い、普通預金口座から納付したときは、借方に仮払法人税等を記入する。
答え:○(正しい)
解説
正しい。中間納付は当期の税額の前払いにあたる。決算で税額が確定するまで、仮払法人税等として資産に計上しておく。 要点:中間申告で納付した法人税等は、仮払法人税等(資産)の借方に記入する。
問2
法人税、住民税及び事業税|中間納付は費用にしない法人税等の中間申告で納付した額は、納付した時点で法人税、住民税及び事業税勘定の借方に記入する。
答え:×(誤り)
解説
誤り。中間納付の時点では当期の税額が確定していないので、正しくは仮払法人税等の借方に記入する。費用の法人税、住民税及び事業税は、決算で確定額を計上する。 要点:中間納付の時点では、法人税、住民税及び事業税(費用)を計上しない。
問3
法人税、住民税及び事業税|決算での差額決算で当期の法人税等が¥500,000と計算され、中間納付額が¥200,000のときは、未払法人税等¥300,000を計上する。
答え:○(正しい)
解説
正しい。¥500,000−¥200,000=¥300,000がまだ納めていない額で、未払法人税等(負債)になる。借方は法人税、住民税及び事業税¥500,000、貸方は仮払法人税等¥200,000と未払法人税等¥300,000。 要点:決算では確定した法人税等の全額を費用とし、中間納付額との差額を未払法人税等とする。
問4
法人税、住民税及び事業税|費用に計上する額決算で法人税等の額が確定したときは、確定額から中間納付額を差し引いた額を法人税、住民税及び事業税勘定の借方に記入する。
答え:×(誤り)
解説
誤り。費用には確定額の全額を記入する。中間納付額は仮払法人税等を貸方に記入して消し、差し引いた残りを未払法人税等とする。 要点:法人税、住民税及び事業税には、中間納付額を差し引かない確定額の全額を記入する。
問5
法人税、住民税及び事業税|確定申告の納付確定申告で法人税等を納付したときは、借方に仮払法人税等を記入する。
答え:×(誤り)
解説
誤り。確定申告で納めるのは決算で未払法人税等に計上した額なので、正しくは未払法人税等の借方に記入する。仮払法人税等は決算で消えている。 要点:確定申告で納付したときは、決算で計上した未払法人税等を借方に記入する。
問6
法人税、住民税及び事業税|固定資産税との区別固定資産税を納付したときは、法人税と同じく法人税、住民税及び事業税勘定の借方に記入する。
答え:×(誤り)
解説
誤り。固定資産税は租税公課で処理する。法人税、住民税及び事業税は、法人税・住民税・事業税をまとめて処理する科目である。 要点:固定資産税・印紙税は租税公課とし、法人税・住民税・事業税だけを法人税、住民税及び事業税で処理する。
問7
法人税、住民税及び事業税|決算の貸方当期の法人税等の確定額が¥680,000、中間納付額が¥300,000のときは、決算の仕訳の貸方は仮払法人税等¥300,000と未払法人税等¥380,000となる。
答え:○(正しい)
解説
正しい。¥680,000−¥300,000=¥380,000。借方は法人税、住民税及び事業税¥680,000で、貸借とも¥680,000になる。 要点:決算の仕訳では、仮払法人税等を貸方に記入して残高をなくし、残りを未払法人税等とする。
問8
法人税、住民税及び事業税|中間納付がない場合中間申告による納付がない期の決算では、法人税、住民税及び事業税の確定額と同じ額を未払法人税等の貸方に記入する。
答え:○(正しい)
解説
正しい。仮払法人税等の残高が無いので、確定額の全額がまだ納めていない税額になる。借方は法人税、住民税及び事業税、貸方は未払法人税等で同じ額になる。 要点:中間申告による納付がないときは、決算で確定額の全額を未払法人税等とする。
法人税、住民税及び事業税の問題を続けて解く
この論点に対応する8問を絞り込んで出題します。