賃貸経営
不動産所得とは?必要経費・敷金・5棟10室を整理【賃貸不動産経営管理士】【2026年度試験対応】
不動産所得の計算を、総収入金額と必要経費に分けて解説。返還する敷金、借入金の元本と利息、事業的規模の5棟10室を比較表と独自計算問題で確認します。
要点 8件・基本問題 8問・解説の確認問題 3問読む → 覚える → 解くまでこのページで完結
- 法令基準日
- 2026-04-01
- 最終確認日
- 2026-08-15
- 確認
- chintaikanrishi-critical-review-2026-08-15
2026年度試験対応。法令基準日:2026-04-01。
まず押さえるポイント
不動産所得は、土地や建物などの貸付けによる所得で、総収入金額から必要経費を差し引いて計算します。家賃収入がそのまま所得ではありません。返還する敷金を受け取っただけでは収入にせず、借入金の元本返済を必要経費にしない点が基本です。
法令基準日:2026-04-01 / 解説更新日:2026-09-08
不動産所得の計算|収入と手元資金を分ける
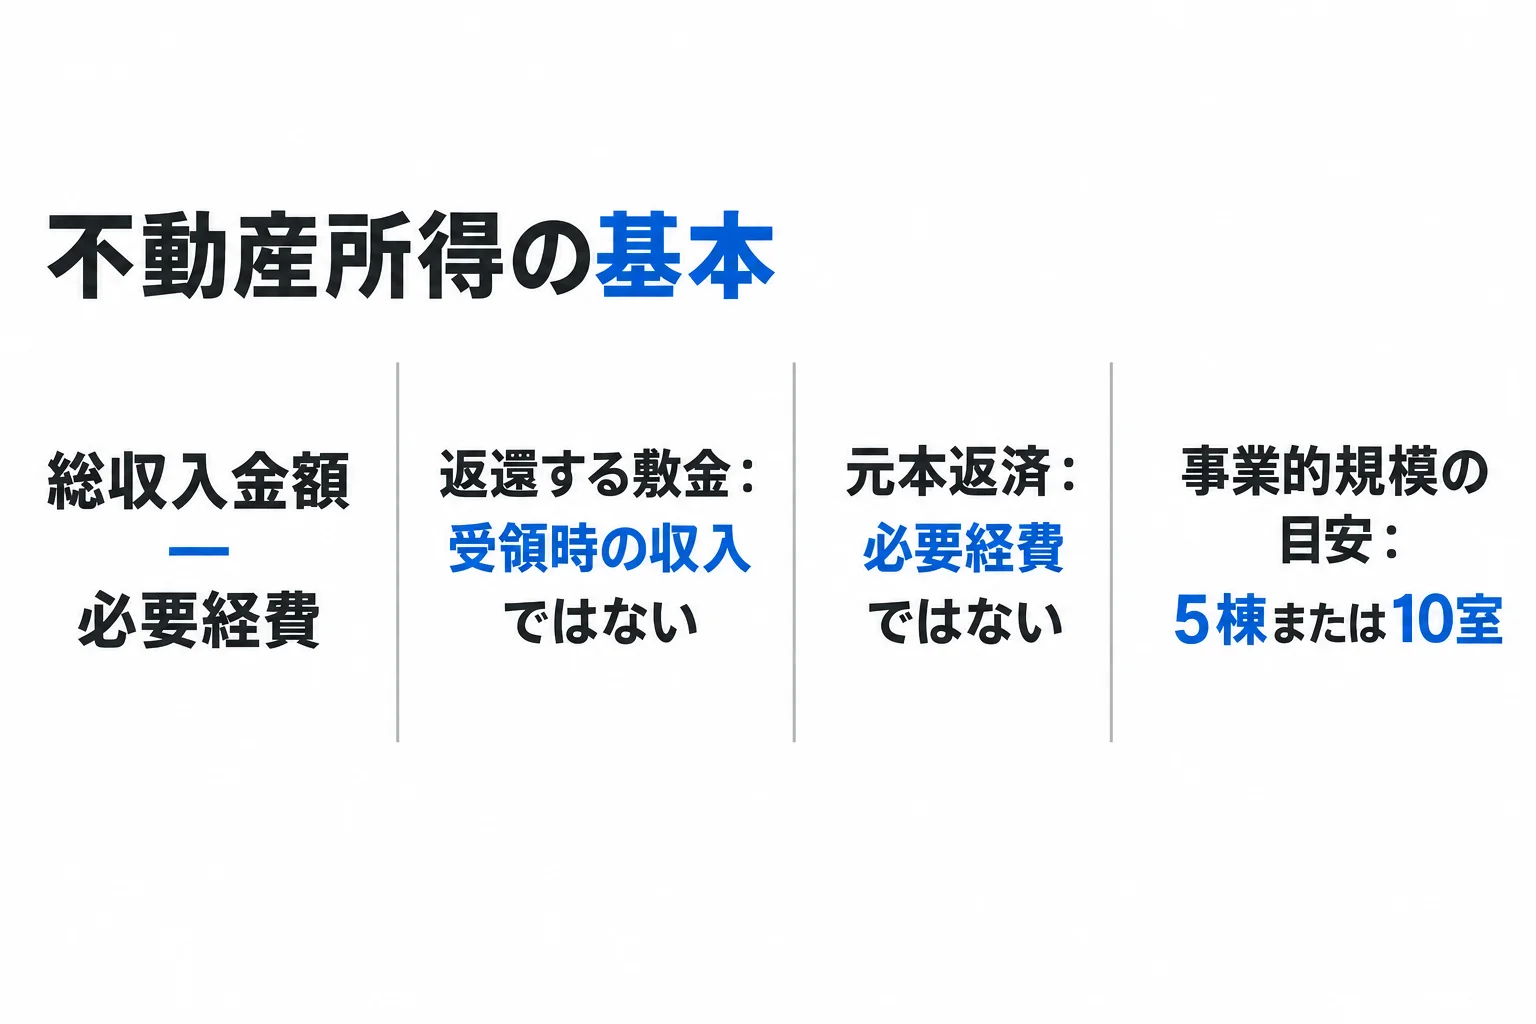
不動産所得は総収入金額から必要経費を差し引く。返還する敷金は受領時の収入ではなく、元本返済は経費ではない。事業的規模の目安は5棟または10室。
図を大きく見る所得の区分は、取引の対象が不動産かどうかだけでは決まりません。不動産の貸付けから生じる所得が中心で、事業所得や譲渡所得に該当するものは除かれます。不動産を売却した代金を家賃と同じ計算に入れないようにします。
独自の簡略例として、年間家賃収入240万円、返還不要の礼金10万円、当年の必要経費60万円という前提なら、不動産所得は250万円−60万円=190万円です。現金の入出金額と課税所得は一致するとは限りません。
敷金・礼金・共益費|返すお金かを確かめる
家賃のほか、返還を要しない敷金・保証金なども総収入金額に含まれます。返還する敷金を預かった時点では、貸主が自由に得た収入とは扱いません。返還しないことが確定した部分は、その事情に応じて収入の扱いを確認します。
共益費など、電気代や水道代、清掃代等の名目で受領する金銭も、総収入金額に含まれるものがあります。名称に「家賃」と書いてあるものだけを足すのではなく、受領する金銭の性質を見ます。
| 金銭の例 | 基本の整理 | 注意点 |
|---|---|---|
| 家賃・返還不要の礼金 | 総収入金額 | 収入時期は契約等で確認 |
| 返還する敷金 | 受領時には収入にしない | 返還不要となった部分は別に確認 |
| 共益費等の受領金 | 総収入金額に含めるものがある | 名目だけで除外しない |
必要経費は賃貸に必要な支出|元本と利息は別
固定資産税、損害保険料、減価償却費、修繕費などは、不動産収入を得るために必要な部分が必要経費となります。私生活の支出と共通する費用は、賃貸に必要な部分を区分します。支払った費用をすべて無条件に経費へ入れるわけではありません。
借入金の元本返済は負債を減らす支出で、必要経費ではありません。賃貸用不動産の取得に係る借入金利息とは分けます。なお、不動産所得が赤字の場合には、土地取得のための借入金利息に相当する部分の損益通算制限も別に確認します。
5棟・10室は何の基準?事業的規模の目安
貸付けが事業として行われているかは、社会通念上事業と称する程度かで判断します。建物の貸付けでは、おおむね独立家屋5棟以上又は貸間・アパート等10室以上なら、原則として事業として行われているものと扱う目安があります。
これは「5棟と10室の両方が必要」という意味ではありません。また、この規模以上になると所得区分が自動的に事業所得へ変わるという意味でもありません。不動産所得のまま、事業的規模による税務上の取扱いを検討します。令和7年度問42の不動産貸付けの規模に関する肢と対応します。
出題例の原本・年度別問題
過去の出題を手がかりに、判断する条件を整理します。このページの説明と確認問題は合トレのオリジナルです。
- 令和7年度 問42
建物貸付けの事業的規模の目安を確認する
公式の公表資料を確認する
オリジナル確認問題で判断する
○か×かを選び、理由を確認してください。実際の過去問を転載したものではありません。
この解説の一次資料
- 国税庁:No.1370 不動産所得確認日:2026-09-08
- 国税庁:No.1373 事業としての不動産貸付け確認日:2026-09-08
- 国税庁:No.1391 不動産所得が赤字のときの他の所得との通算確認日:2026-09-08
- 賃貸不動産経営管理士協議会:過去の試験問題確認日:2026-09-08
- 賃貸不動産経営管理士協議会:令和8年度試験実施要領確認日:2026-09-08
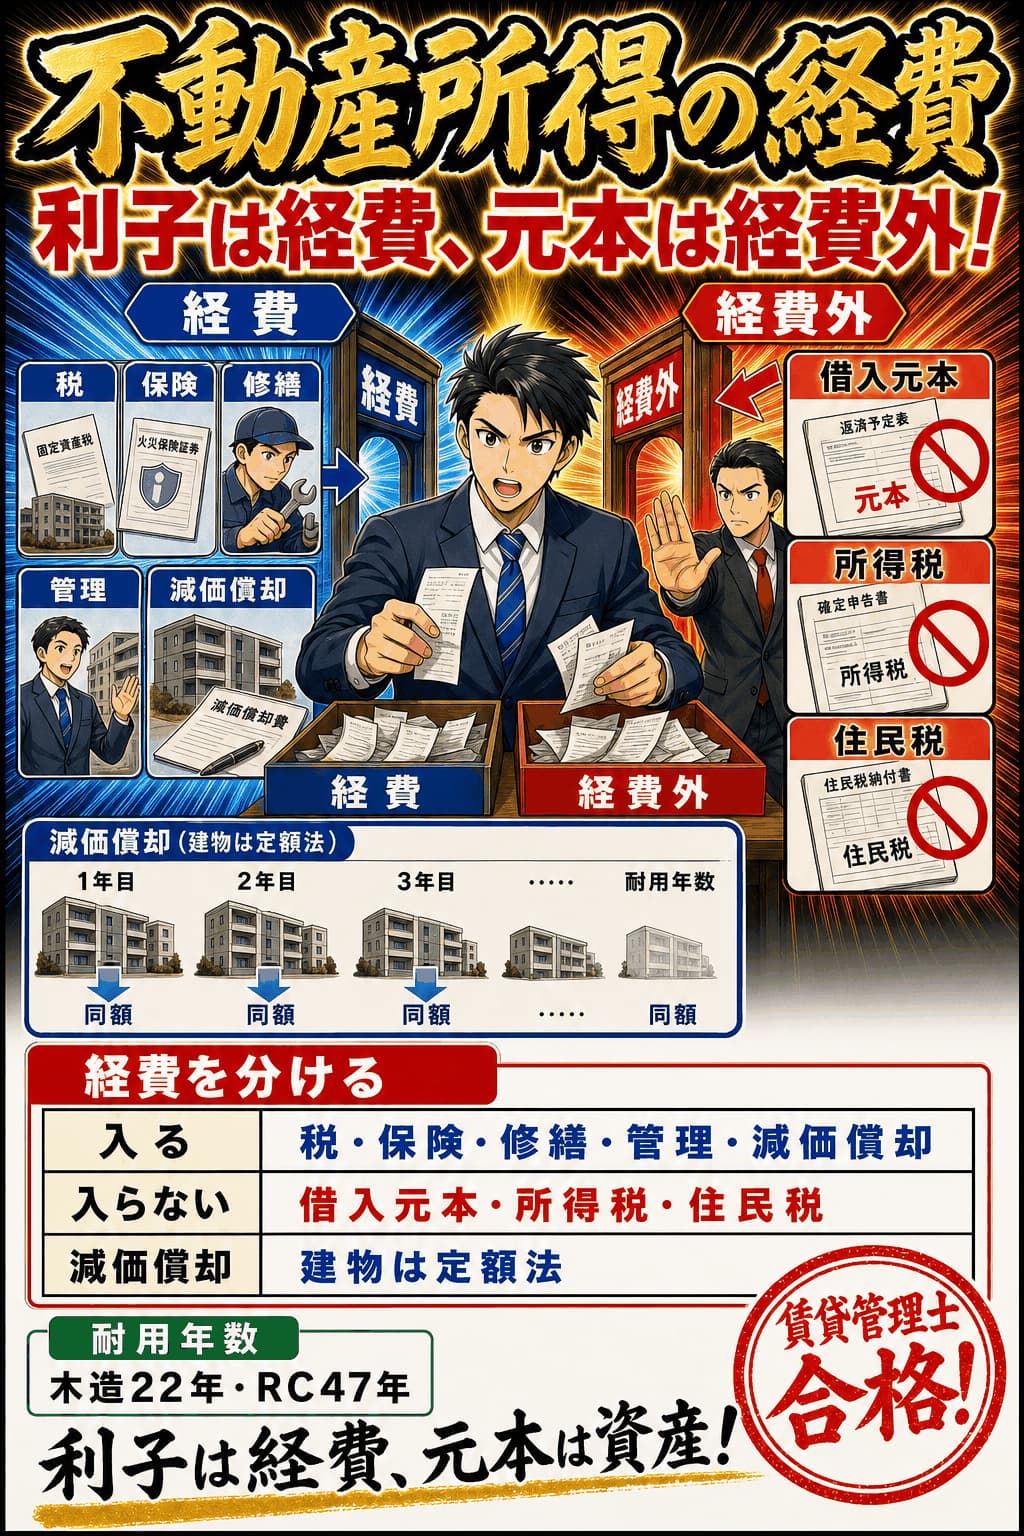
借入金の利子、固定資産税、保険料、修繕費、管理費、減価償却費などは必要経費です。借入元本、所得税、住民税は必要経費になりません。
不動産所得の計算
不動産所得とは、不動産、不動産の上に存する権利、船舶又は航空機の貸付けによる所得をいい、譲渡所得・事業所得に該当するものを除く。金額は総収入金額から必要経費を控除して求める。5棟10室基準を満たす事業的規模の貸付けであっても所得区分は不動産所得のままであり、事業的規模かどうかは青色申告特別控除額や資産損失の扱いなどに影響するにすぎない。
覚え方規模が大きくても区分は不動産所得のまま
最重要・比較表
不動産取得税・固定資産税・都市計画税の課税主体と時期
最初に確認するのは、いつの時点の誰に課される税かです。不動産取得税は取得した人に一度だけ、固定資産税と都市計画税は毎年1月1日時点の所有者に課されます。
| 事由 | 不動産取得税 | 固定資産税 | 都市計画税 | 理由・判断ポイント |
|---|---|---|---|---|
| 課税する自治体 | 不動産が所在する都道府県が課税する | 不動産が所在する市区町村が課税する | 土地・建物が所在する市区町村が課税する | 取得税だけが都道府県で、あとの2つは市区町村という点で分かれます。 |
| いつ課されるか最重要 | 不動産の所有権を取得した時に、その取得した者に対して課される | 毎年1月1日時点の土地・建物等の所有者に対して課される | 固定資産税と同様、毎年1月1日時点の所有者に対して課される | 1回限りの税か毎年の税かで、賦課期日を問う出題の答えが決まります。 |
| 対象となる不動産 | 売買・交換・贈与・建築等で取得した土地や建物。相続による取得には課されない | その市区町村内に所在する土地・建物等の固定資産 | 市街化区域内に所在する土地・建物などに限られる | 相続で取得した場合に課されないのは取得税だけです。 |
| 納め方 | 取得から1年以内に納税通知書が送付され、記載された金額を納付する。確定申告は不要 | 市区町村から送られる納税通知書で、一括払または年4回の分納により納付する | 市区町村が課税し、固定資産税と一括して納付する | いずれも納税通知書による納付で、自分で税額を計算して申告する仕組みではありません。 |
課税する自治体
- 不動産取得税
- 不動産が所在する都道府県が課税する
- 固定資産税
- 不動産が所在する市区町村が課税する
- 都市計画税
- 土地・建物が所在する市区町村が課税する
判断ポイント
取得税だけが都道府県で、あとの2つは市区町村という点で分かれます。
いつ課されるか
最重要- 不動産取得税
- 不動産の所有権を取得した時に、その取得した者に対して課される
- 固定資産税
- 毎年1月1日時点の土地・建物等の所有者に対して課される
- 都市計画税
- 固定資産税と同様、毎年1月1日時点の所有者に対して課される
判断ポイント
1回限りの税か毎年の税かで、賦課期日を問う出題の答えが決まります。
対象となる不動産
- 不動産取得税
- 売買・交換・贈与・建築等で取得した土地や建物。相続による取得には課されない
- 固定資産税
- その市区町村内に所在する土地・建物等の固定資産
- 都市計画税
- 市街化区域内に所在する土地・建物などに限られる
判断ポイント
相続で取得した場合に課されないのは取得税だけです。
納め方
- 不動産取得税
- 取得から1年以内に納税通知書が送付され、記載された金額を納付する。確定申告は不要
- 固定資産税
- 市区町村から送られる納税通知書で、一括払または年4回の分納により納付する
- 都市計画税
- 市区町村が課税し、固定資産税と一括して納付する
判断ポイント
いずれも納税通知書による納付で、自分で税額を計算して申告する仕組みではありません。
混同注意・比較表
減価償却の方法 定額法と定率法の使い分け
最初に見るのは資産の種類です。建物と平成28年4月1日以降に取得した建物附属設備・構築物は定額法しか使えず、器具・備品だけが定率法も選べます。土地は償却しません。
| 事由 | 定額法 | 定率法 | 理由・判断ポイント |
|---|---|---|---|
| 計算の考え方 | 毎年の減価償却費が同額となるように計算する方法 | 初期に減価償却費を多く計上し、年が経つに従って一定の割合で減少するように計算する方法 | 初年度に多く償却できるのは定率法で、定額法では前倒しできません。 |
| 個人の場合の原則 | 個人の場合には、原則としてこの定額法により計算する | 個人が原則として用いる方法ではなく、選択できる資産が限られる | 個人オーナーの賃貸経営では、まず定額法が原則だと押さえます。 |
| 建物・建物附属設備・構築物最重要 | 建物と、平成28年4月1日以降に取得した建物附属設備・構築物は定額法で計算する | これらには使えない | 賃貸経営で金額の大きい建物は定額法しか選べないため、償却を前倒しできません。 |
| 器具・備品 | 家具やパソコンなどの器具・備品も定額法で計算できる | 定率法も選択可 | 定率法を選べるのは器具・備品だけ、という限定を押さえます。 |
計算の考え方
- 定額法
- 毎年の減価償却費が同額となるように計算する方法
- 定率法
- 初期に減価償却費を多く計上し、年が経つに従って一定の割合で減少するように計算する方法
判断ポイント
初年度に多く償却できるのは定率法で、定額法では前倒しできません。
個人の場合の原則
- 定額法
- 個人の場合には、原則としてこの定額法により計算する
- 定率法
- 個人が原則として用いる方法ではなく、選択できる資産が限られる
判断ポイント
個人オーナーの賃貸経営では、まず定額法が原則だと押さえます。
建物・建物附属設備・構築物
最重要- 定額法
- 建物と、平成28年4月1日以降に取得した建物附属設備・構築物は定額法で計算する
- 定率法
- これらには使えない
判断ポイント
賃貸経営で金額の大きい建物は定額法しか選べないため、償却を前倒しできません。
器具・備品
- 定額法
- 家具やパソコンなどの器具・備品も定額法で計算できる
- 定率法
- 定率法も選択可
判断ポイント
定率法を選べるのは器具・備品だけ、という限定を押さえます。
最重要・比較表
不動産所得の必要経費になるものとならないもの
最初に見るのは税金の種類と借入金の内訳です。事業税は必要経費になり所得税・住民税はならず、借入金は利息だけが必要経費で元金の返済部分は含まれません。
| 事由 | 必要経費として認められるもの | 必要経費として認められないもの | 理由・判断ポイント |
|---|---|---|---|
| 税金・印紙最重要 | 事業税、税込で経理する場合の消費税、土地・建物に係る固定資産税・都市計画税、収入印紙 | 所得税・住民税は、所得そのものに課される税なので算入できない | 同じ税金でも事業税は経費、所得税・住民税は経費にならないという入替えが狙われます。 |
| 借入金の返済 | 業務のための借入金の利息は必要経費に算入できる | 借入金の元金返済部分は、負債が減るだけなので必要経費にならない | 毎月の返済額のうち、経費になるのは利息部分だけだと分けて考えます。 |
| 建物への支出 | 修繕費、管理手数料、広告宣伝費、耐用年数に応じて計上する減価償却費 | 物件や設備の価値を高める改修工事費などは原則として資本的支出となり、支出額をその年に一括で必要経費にはせず、減価償却を通じて各年の必要経費にする | 資本的支出か修繕費か明らかでない金額については、その金額が60万円未満、またはその資産の前年末の取得価額のおおむね10%以下なら、修繕費として必要経費に算入できます。60万円・10%はこの形式基準の数値であり、価値を高める支出を金額だけで一律に修繕費とするものではありません。 |
| その他の支出 | 掛捨ての損害保険料、税理士・弁護士への報酬、分譲マンション内の物件なら管理組合への管理費 | 事業に関連しない支出である家事費は必要経費にならない | 自宅部分など賃貸事業に使っていない部分の支出は切り分けて除きます。 |
税金・印紙
最重要- 必要経費として認められるもの
- 事業税、税込で経理する場合の消費税、土地・建物に係る固定資産税・都市計画税、収入印紙
- 必要経費として認められないもの
- 所得税・住民税は、所得そのものに課される税なので算入できない
判断ポイント
同じ税金でも事業税は経費、所得税・住民税は経費にならないという入替えが狙われます。
借入金の返済
- 必要経費として認められるもの
- 業務のための借入金の利息は必要経費に算入できる
- 必要経費として認められないもの
- 借入金の元金返済部分は、負債が減るだけなので必要経費にならない
判断ポイント
毎月の返済額のうち、経費になるのは利息部分だけだと分けて考えます。
建物への支出
- 必要経費として認められるもの
- 修繕費、管理手数料、広告宣伝費、耐用年数に応じて計上する減価償却費
- 必要経費として認められないもの
- 物件や設備の価値を高める改修工事費などは原則として資本的支出となり、支出額をその年に一括で必要経費にはせず、減価償却を通じて各年の必要経費にする
判断ポイント
資本的支出か修繕費か明らかでない金額については、その金額が60万円未満、またはその資産の前年末の取得価額のおおむね10%以下なら、修繕費として必要経費に算入できます。60万円・10%はこの形式基準の数値であり、価値を高める支出を金額だけで一律に修繕費とするものではありません。
その他の支出
- 必要経費として認められるもの
- 掛捨ての損害保険料、税理士・弁護士への報酬、分譲マンション内の物件なら管理組合への管理費
- 必要経費として認められないもの
- 事業に関連しない支出である家事費は必要経費にならない
判断ポイント
自宅部分など賃貸事業に使っていない部分の支出は切り分けて除きます。
01賃貸不動産の所得税の重要暗記項目
不動産所得の計算
不動産所得とは、不動産、不動産の上に存する権利、船舶又は航空機の貸付けによる所得をいい、譲渡所得・事業所得に該当するものを除く。金額は総収入金額から必要経費を控除して求める。5棟10室基準を満たす事業的規模の貸付けであっても所得区分は不動産所得のままであり、事業的規模かどうかは青色申告特別控除額や資産損失の扱いなどに影響するにすぎない。
覚え方規模が大きくても区分は不動産所得のまま
ひっかけ注意「事業的規模になると事業所得になる」は誤り。事業的規模は所得区分ではなく計算上の取扱いに影響する。
賃料収入の計上時期
不動産所得の総収入金額の収入すべき時期は、賃貸借契約や慣習によって支払日が定められているものはその支払日、定められていないものは実際に支払を受けた日とする。翌月分の賃料を当月末に受け取る前家賃の契約であれば、その支払日の属する年分に計上する。契約の存否に係争があり賃料が供託されている場合など、例外的に判決確定日等を基準とする取扱いもある。
覚え方決まっていれば支払日、決まっていなければ受取日
ひっかけ注意「実際に入金された日で計上する」とする現金主義的な記述が誤り。前家賃の年またぎが特に狙われる。
不動産所得の必要経費
必要経費となるのは、総収入金額に対応する売上原価と、その年に生じた販売費・一般管理費その他業務上の費用である。賃貸経営では固定資産税・都市計画税、不動産取得税、印紙税、事業税、損害保険料、修繕費、管理委託料、仲介手数料、広告宣伝費、減価償却費、借入金の利子などが該当する。損害保険料を数年分一括で支払った場合は、その年に対応する部分だけが必要経費となる。
覚え方税・保険・修繕・管理・減価償却は経費に入る
ひっかけ注意長期分の保険料を支払った年に全額を経費算入する誤りが狙われる。期間対応分だけが必要経費である。
必要経費にならないもの
借入金の元本返済は負債の減少であって費用ではないため必要経費にならない。経費となるのは利子部分だけである。ほかに、所得税・住民税・相続税、賃貸人自身の生活費、賃貸に供していない自宅部分の費用、罰金・過料も必要経費にならない。一方、事業税、固定資産税・都市計画税、不動産取得税、登録免許税、印紙税は必要経費に算入できる。生計を一にする親族への給与も原則として経費にならない。
覚え方利子は経費、元本は経費にならない
ひっかけ注意事業税と住民税を入れ替えた記述が狙われる。事業税は必要経費、住民税は必要経費にならない。
減価償却の方法と耐用年数
減価償却は、建物などの償却資産の取得価額を耐用年数にわたって配分し各年の必要経費とする手続である。平成10年4月1日以後に取得した建物は定額法に限られ、平成28年4月1日以後に取得した建物附属設備・構築物も定額法に限られる。住宅用建物の法定耐用年数は、鉄筋コンクリート造・鉄骨鉄筋コンクリート造47年、重量鉄骨造(骨格材の肉厚4mm超)34年、木造22年である。
覚え方建物の償却は定額法だけ、木造二十二年・RCは四十七年
ひっかけ注意「定率法を選択して初年度に多く償却できる」とする記述が誤り。耐用年数の年数の入替えも狙われる。
青色申告特別控除
青色申告特別控除は、事業的規模の不動産貸付けについて、正規の簿記の原則による記帳、貸借対照表と損益計算書の添付、法定申告期限内の申告を要件に55万円、さらにe-Taxによる電子申告又は電子帳簿保存の要件を満たすと65万円となる。これらの要件を満たさない場合や事業的規模でない場合は最高10万円である。青色申告の承認申請は原則としてその年の3月15日までに行う。
覚え方電子で六十五、紙で五十五、それ以外は十万円
ひっかけ注意65万円と55万円の分かれ目は電子申告等の有無である。「事業的規模でなければ青色申告自体ができない」も誤り。
不動産所得の損益通算
損益通算ができるのは、不動産所得、事業所得、山林所得、譲渡所得の4つの所得に生じた損失である。給与所得者が賃貸経営で赤字を出した場合、その損失を給与所得と通算して所得税の還付を受けられる。ただし土地等を取得するために要した負債の利子に相当する部分など、政策的に通算が制限される部分がある点に注意する。
覚え方不・事・山・譲の四つが損益通算できる
ひっかけ注意「不動産所得の損失は他の所得と一切通算できない」は誤り。制限があるのは土地取得の負債利子部分である。
土地取得のための借入金利子と損益通算
不動産所得に損失が生じた場合、その損失のうち土地等を取得するために要した負債の利子に相当する部分は損益通算の対象から除かれる。損失額と土地等に係る負債利子額を比べ、いずれか少ない金額が通算できない金額となる。建物を取得するための借入金の利子に対応する損失は通算できる。土地と建物を一括の借入金で取得した場合は、借入金がまず建物の取得に充てられたものとして扱われる。
覚え方土地の利息でつくった赤字は通算できない
ひっかけ注意「借入金の利子は全額通算できない」は誤り。一括借入れではまず建物に充てたと考える点も落としやすい。
02試験で正誤を分けるチェック順
- 1総収入金額から必要経費を控除して不動産所得を計算する
問題文の限定語を先に拾い、上の暗記項目と照合してから結論を出します。
- 2修繕費と資本的支出、土地と減価償却資産を区別して減価償却を判定する
問題文の限定語を先に拾い、上の暗記項目と照合してから結論を出します。
- 3青色申告の承認、帳簿、専従者給与・控除等は適用要件と期限を個別に確認する
問題文の限定語を先に拾い、上の暗記項目と照合してから結論を出します。
03この論点の根拠
- 内容の基準日
- 2026-04-01
- 復習方法
- 要点を確認した後、○×一問一答で条件の違いを見分ける
法改正により扱いが変わる場合があります。試験日程や申込みに関する情報は、 必ず公式案内も確認してください。
問題演習
賃貸不動産の所得税の○×一問一答
1/8問解答 0・正解 0
賃貸経営重要度 S
賃料収入の計上時期
契約により支払日が定められている賃料は、実際に入金があった日ではなく、その定められた支払日の属する年分の総収入金額に算入する。
賃貸不動産の所得税の○×一問一答19問|問題と解説
この論点で収録している19問を、正誤と解説つきで通して読めます。 上の演習で迷った問題を見直すときに使ってください。
問1
賃料収入の計上時期重要度S契約により支払日が定められている賃料は、実際に入金があった日ではなく、その定められた支払日の属する年分の総収入金額に算入する。
答え:○(正しい)
解説
正しい。契約や慣習で支払日が定められているものは、その支払日が収入計上時期となる。
問2
減価償却の方法と耐用年数重要度S平成10年4月1日以後に取得した建物の減価償却の方法は、定額法と定率法のいずれかを選択することができる。
答え:×(誤り)
解説
誤り。平成10年4月1日以後に取得した建物の償却方法は定額法のみで、定率法は選択できない。
問3
不動産所得の必要経費重要度S賃貸不動産に係る固定資産税・都市計画税、損害保険料、修繕費、管理委託料および建物の減価償却費は、いずれも不動産所得の必要経費に算入することができる。
答え:○(正しい)
解説
正しい。いずれも賃貸収入を得るために直接要した費用であり、必要経費に算入できる。
問4
土地取得のための借入金利子と損益通算重要度S不動産所得の金額の計算上生じた損失のうち、土地等を取得するために要した負債の利子に相当する部分の金額は、損益通算の対象とならない。
答え:○(正しい)
解説
正しい。土地等の取得に係る負債利子に対応する損失は、他の所得と通算できない。
問5
必要経費にならないもの重要度S賃貸不動産を取得するために借り入れた借入金の返済額は、元本部分・利子部分ともに不動産所得の必要経費に算入することができる。
答え:×(誤り)
解説
誤り。必要経費になるのは利子部分だけで、元本の返済部分は必要経費に算入できない。
問6
不動産所得の損益通算重要度S不動産所得の金額の計算上生じた損失の金額は、原則として給与所得など他の各種所得の金額と損益通算することができる。
答え:○(正しい)
解説
正しい。不動産所得は損益通算の対象となる所得であり、給与所得等との通算ができる。
問7
青色申告特別控除重要度S事業的規模で不動産の貸付けを行い、正規の簿記の原則により記帳したうえで、e-Taxによる電子申告または電子帳簿保存の要件を満たす場合、最高65万円の青色申告特別控除を受けることができる。
答え:○(正しい)
解説
正しい。事業的規模・複式簿記・期限内申告に加え、電子申告等の要件を満たせば65万円である。
問8
不動産所得の計算重要度S不動産所得の金額は、その年中の不動産所得に係る総収入金額から必要経費を控除した金額であり、貸付けが事業的規模かどうかにかかわらず不動産所得となる。
答え:○(正しい)
解説
正しい。事業的規模であっても不動産の貸付けによる所得は事業所得ではなく不動産所得である。
問9
敷金・礼金の収入計上重要度A返還を要しない礼金や権利金は総収入金額に算入するが、退去時に返還を要する敷金は預り金であるから総収入金額には算入しない。
答え:○(正しい)
解説
正しい。返還を要するかどうかで扱いが分かれる。返還を要しない部分だけが収入となる。
問10
事業的規模の判定(5棟10室)重要度A不動産の貸付けが事業的規模であるかどうかは、独立家屋の貸付けはおおむね5棟以上、アパート等の貸室の貸付けはおおむね10室以上という形式基準によって判定される。
答え:○(正しい)
解説
正しい。いわゆる5棟10室基準であり、これを満たせば原則として事業的規模と扱われる。
問11
必要経費にならないもの重要度A賃貸経営に伴って課される所得税および住民税は、不動産所得の金額の計算上、必要経費に算入することができる。
答え:×(誤り)
解説
誤り。所得税・住民税は必要経費にならない。事業税や固定資産税は必要経費になる。
問12
土地取得のための借入金利子と損益通算重要度A建物を取得するために要した借入金の利子に相当する部分の損失も、土地等を取得するための負債の利子と同様に損益通算の対象とならない。
答え:×(誤り)
解説
誤り。損益通算が制限されるのは土地等に係る部分のみで、建物に係る部分は通算できる。
問13
減価償却の方法と耐用年数重要度A住宅用の建物の法定耐用年数は、鉄筋コンクリート造で47年、木造で22年とされている。
答え:○(正しい)
解説
正しい。構造ごとに法定耐用年数が定められ、住宅用ではRC造47年、木造22年である。
問14
未収賃料と貸倒れの処理重要度A借主の滞納により実際には受け取っていない賃料は、契約上の支払日が到来していても総収入金額に算入しない。
答え:×(誤り)
解説
誤り。支払日が到来していれば未収であっても総収入金額に算入する。回収不能は貸倒れで処理する。
問15
修繕費と資本的支出の区分重要度A建物の耐久性を増し、またはその価値を高めるための支出は、修繕費として支出した年分の必要経費に一括して算入する。
答え:×(誤り)
解説
誤り。価値を高め耐久性を増す支出は資本的支出であり、資産に計上して減価償却する。
問16
青色申告特別控除重要度A青色申告特別控除は、不動産の貸付けが事業的規模である場合に限り適用され、事業的規模に至らない貸付けでは一切適用を受けることができない。
答え:×(誤り)
解説
誤り。事業的規模でなくても、青色申告の承認を受けていれば最高10万円の控除を受けられる。
問17
土地は減価償却の対象外重要度A土地は時の経過によってその価値が減少しないものとされ、減価償却資産に含まれない。
答え:○(正しい)
解説
正しい。土地は非減価償却資産であり、建物と一括で購入しても土地部分は償却できない。
問18
純損失の繰越控除重要度B青色申告の承認を受けた者について生じた純損失の金額は、翌年以後5年間にわたって繰り越し、各年分の所得金額から控除することができる。
答え:×(誤り)
解説
誤り。純損失の繰越控除ができるのは翌年以後3年間である。5年ではない。
問19
必要経費にならないもの重要度B生計を一にする親族に対して支払った給与は、いかなる場合であっても不動産所得の必要経費に算入することができない。
答え:×(誤り)
解説
誤り。事業的規模で青色事業専従者給与の届出をするなど一定要件を満たせば必要経費になる。
賃貸不動産の所得税の問題を続けて解く
この論点に対応する19問を絞り込んで出題します。