賃貸経営
貸家建付地の評価を計算例で解説|小規模宅地との違い【賃貸管理士】【2026年度試験対応】
貸家建付地の評価額はどう計算する?借地権割合・借家権割合・賃貸割合、一時的な空室、小規模宅地等の特例との違いを整理。相続・贈与と賃貸経営を、賃貸不動産経営管理士の2026年度試験向けに学びます。
要点 5件・基本問題 6問・解説の確認問題 3問読む → 覚える → 解くまでこのページで完結
- 法令基準日
- 2026-04-01
- 最終確認日
- 2026-08-15
- 確認
- chintaikanrishi-critical-review-2026-08-15
生成画像(イメージ)
2026年度試験対応。法令基準日:2026-04-01。
まず押さえるポイント
貸家建付地は、自分の土地上に所有する建物を貸している場合などの、その敷地です。相続税・贈与税の評価では、自用地としての価額から、借地権割合・借家権割合・賃貸割合を掛けた額を差し引きます。貸付事業用宅地等の200㎡・50%減額とは別の制度で、それぞれの適用要件を確認します。
法令基準日:2026-04-01 / 解説更新日:2026-09-09
貸家建付地と貸宅地を分ける
貸家建付地は、貸している建物の敷地として使う土地です。建物を借りる人の権利によって土地の利用に制約があることを、評価に反映します。土地そのものを他人に貸し、その人が建物を所有する貸宅地とは区別します。
また、ここで扱うのは相続税・贈与税のための評価です。売買価格や毎年の固定資産税の課税標準が、この計算式でそのまま決まるわけではありません。対象とする税目を最初に確認します。
貸家建付地の計算式を3つの割合に分解
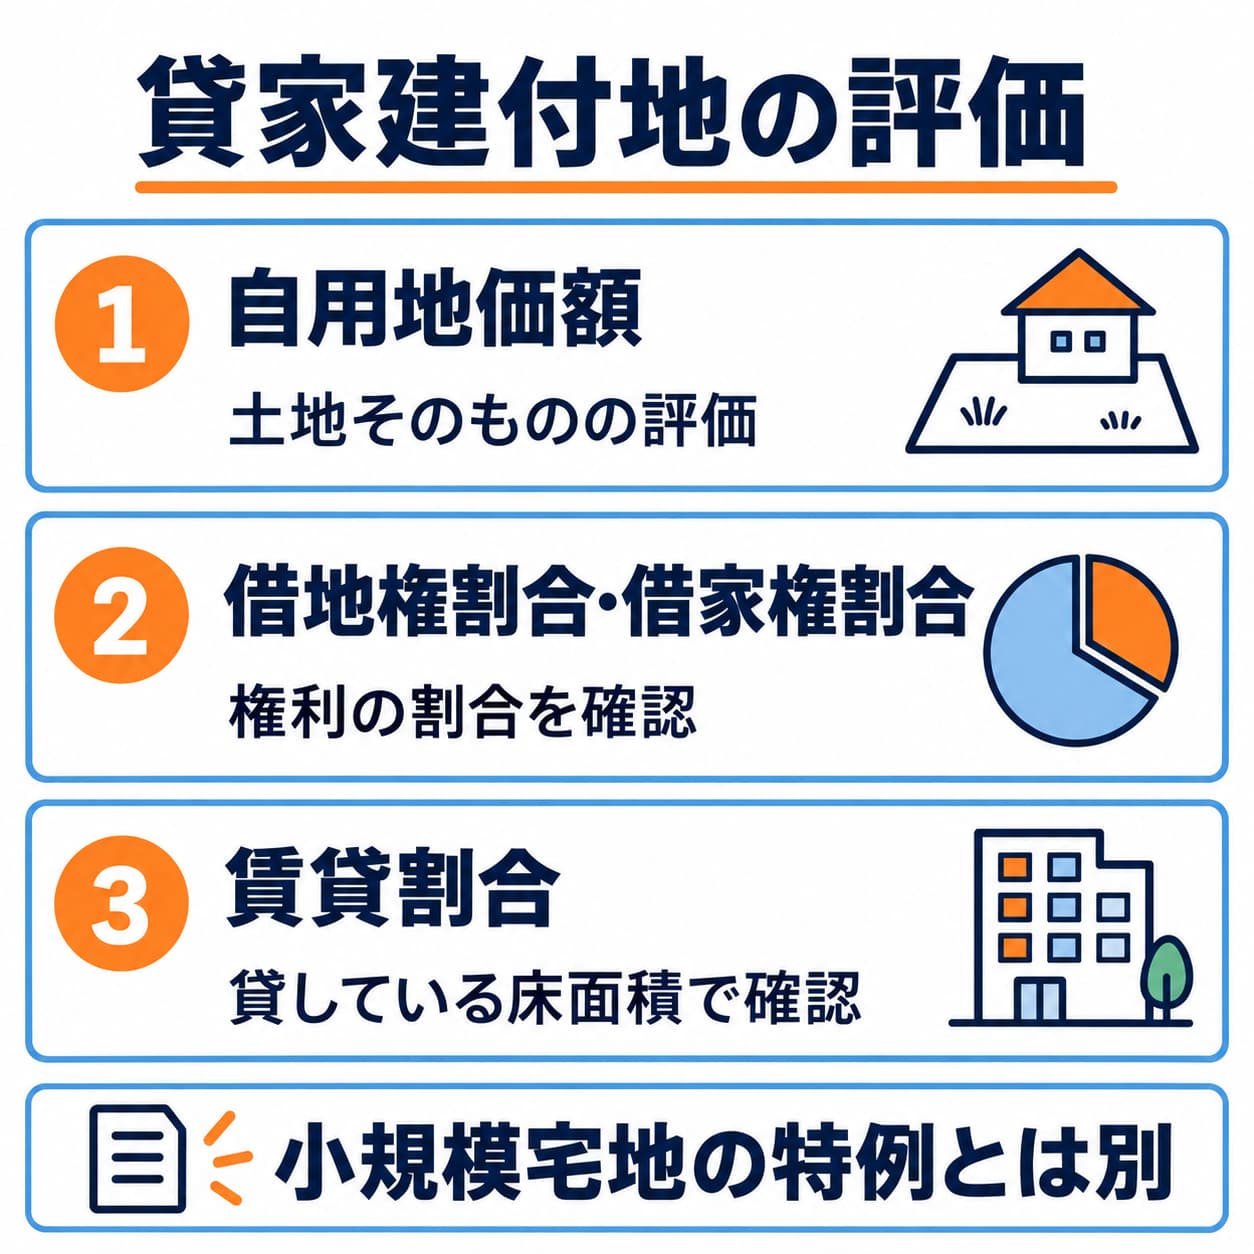
貸家建付地の計算に必要な価額と割合です。評価式、空室の扱い、小規模宅地等の特例は本文で確認します。
図を大きく見る計算式は「自用地の価額×(1-借地権割合×借家権割合×賃貸割合)」です。借地権割合と借家権割合は、対象の地域に対応する財産評価基準書などで確認します。賃貸割合は、原則として独立した貸室の床面積に基づいて計算します。
部屋の広さが違う場合、貸している部屋数を総部屋数で割るだけでは正しい割合になりません。独立部分の床面積の合計と、課税時期に賃貸されている部分の床面積の合計を使う点がポイントです。
| 要素 | 何を確認するか |
|---|---|
| 自用地としての価額 | 借家権の影響を控除する前の土地の価額 |
| 借地権割合 | 路線価図・評価倍率表等の対象地域 |
| 借家権割合 | 財産評価基準書等の割合 |
| 賃貸割合 | 独立部分の床面積と課税時期の賃貸状況 |
計算例:自用地3,000万円なら評価額はいくら
自用地としての価額3,000万円、借地権割合60%、借家権割合30%、賃貸割合100%と仮定します。差し引く額は3,000万円×60%×30%×100%=540万円。貸家建付地の評価額は2,460万円です。
他の条件は同じで賃貸割合が50%なら、差し引く額は270万円となり、評価額は2,730万円です。賃貸割合が下がると、借家権による制約を反映する控除額も小さくなります。この例の割合を全国共通の固定値として使わないようにします。
一時的な空室と小規模宅地等の特例
課税時期に空室があっても、継続的な賃貸実績、退去後の速やかな募集、他用途に使っていないこと、空室期間の一時性などから、一時的な空室と認められる場合があります。「空室は常に0%」「募集中なら常に100%」のどちらも正確ではありません。
小規模宅地等の特例のうち貸付事業用宅地等は、要件を満たす場合、限度200㎡まで50%減額する仕組みです。原則として相続開始前3年以内に新たに貸付事業に使い始めた土地は除かれますが、一定の特定貸付事業を続けていた場合の例外があります。事業の承継・継続、保有、申告などの要件も確認します。
貸家建付地の評価は相続税と贈与税に関係しますが、小規模宅地等の特例は相続税の制度です。贈与で取得した土地にも同じ50%減額を当然に使えるわけではありません。
過去問は制度の取り違えを確認する材料に
令和6年度問44は相続税・贈与税の制度を扱い、貸付事業用宅地等と事業開始時期の関係も含む問題です。貸家建付地の評価式そのものの出題例としては扱わず、近い制度の区別を確かめるために参照します。
2026年度試験対応として、国税庁の2026年4月1日現在の法令等に基づく説明を確認しています。計算前に「相続か贈与か」「土地の利用は何か」「評価の話か特例の話か」を書き出すと、同じ200㎡という数字の混同も防げます。
出題例の原本・年度別問題
過去の出題を手がかりに、判断する条件を整理します。このページの説明と確認問題は合トレのオリジナルです。
- 令和6年度 問44
相続税・贈与税の制度と、貸付事業用宅地等の特例における事業開始時期の判断が問われた。貸家建付地の計算そのものを問う問題ではない。
公式の公表資料を確認する
オリジナル確認問題で判断する
○か×かを選び、理由を確認してください。実際の過去問を転載したものではありません。
この解説の一次資料
- 国税庁:No.4614 貸家建付地の評価確認日:2026-09-09
- 国税庁:No.4124 小規模宅地等の特例確認日:2026-09-09
- 試験実施機関:令和6年度の公式問題確認日:2026-09-09
- 試験実施機関:2026年度試験の適用法令基準確認日:2026-09-09
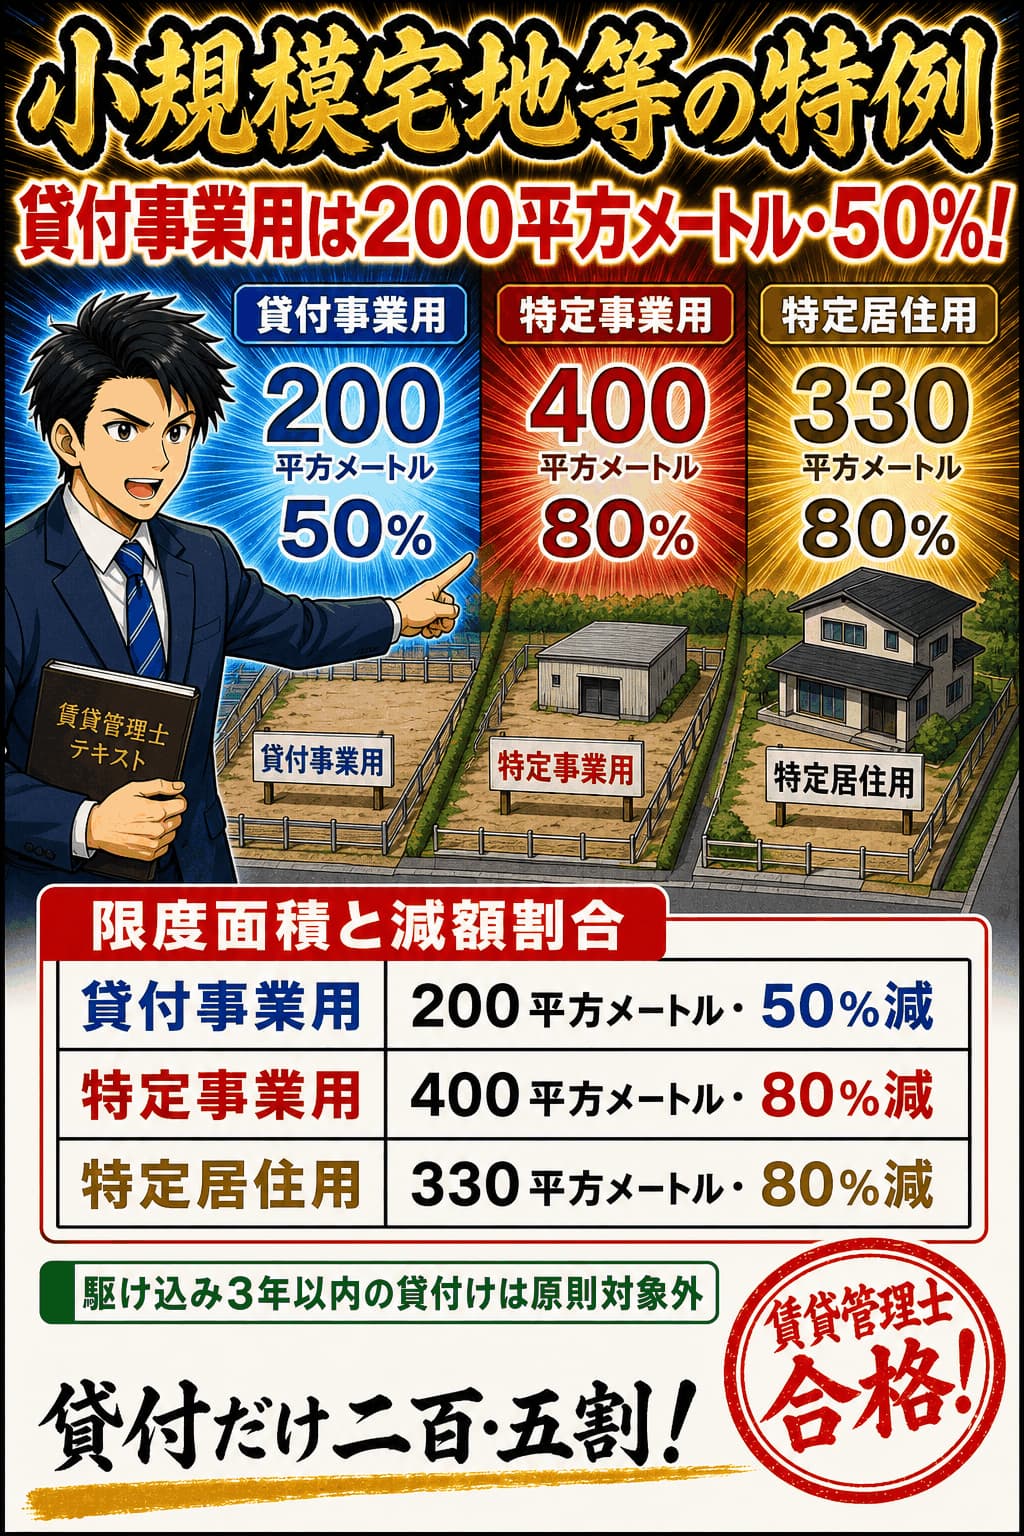
貸付事業用宅地等は200平方メートルまで50%減、特定事業用宅地等は400平方メートルまで80%減、特定居住用宅地等は330平方メートルまで80%減です。
貸家建付地の評価
貸家建付地とは、自分の土地に自分で建てた建物を他人に貸している場合のその土地をいう。借家人の敷地利用権に相当する分だけ利用が制約されるため評価が下がり、自用地としての価額×(1-借地権割合×借家権割合×賃貸割合)で評価する。借地権割合は路線価図でAからGまで地域ごとに定められるのに対し、借家権割合は全国一律30%である。借地権が設定された貸宅地は自用地価額×(1-借地権割合)で評価する。
覚え方貸家建付地は、借地権割合×借家権割合×賃貸割合だけ引く
最重要・比較表
相続税の財産評価 貸家建付地と貸家
最初に見るのは評価の出発点です。土地は自用地としての評価額、建物は固定資産税評価額から始め、そこから借家人の権利に相当する割合を差し引いて評価額を求めます。
| 事由 | 貸家建付地(土地) | 貸家(建物) | 理由・判断ポイント |
|---|---|---|---|
| どの財産の評価か | 貸家・賃貸アパート・賃貸マンションなどの賃貸物件が立っている土地 | 借家権が設定されている家屋そのもの | 同じ賃貸物件でも、土地と建物では計算の出発点が別々です。 |
| 評価の出発点 | 自用地(更地)としての評価額から計算を始める | 建物の固定資産税評価額から計算を始める | 土地の評価額は通常、路線価額によって求めます。 |
| 計算式最重要 | 自用地(更地)の評価額×(1-借地権割合×借家権割合×賃貸割合) | 建物の固定資産税評価額×(1-借家権割合×賃貸割合) | 式に借地権割合が出てくるかどうかで、土地の式か建物の式かを見分けます。 |
| 差し引く割合 | 借地権割合(通常60%から70%)に借家権割合30%と賃貸割合を掛けた分だけ下がる | 借家権割合30%に賃貸割合を掛けた分だけ下がる | 借家権割合は財産評価基本通達により30%で固定されています。 |
| 評価が下がる理由 | 賃貸物件が立っているため、更地よりも使い勝手が悪いから | 借家権が設定されており、自用の建物より貸主にとって使い勝手が悪いから | 賃貸割合は、各独立部分の床面積のうち相続開始時に賃貸されている部分の割合です。 |
どの財産の評価か
- 貸家建付地(土地)
- 貸家・賃貸アパート・賃貸マンションなどの賃貸物件が立っている土地
- 貸家(建物)
- 借家権が設定されている家屋そのもの
判断ポイント
同じ賃貸物件でも、土地と建物では計算の出発点が別々です。
評価の出発点
- 貸家建付地(土地)
- 自用地(更地)としての評価額から計算を始める
- 貸家(建物)
- 建物の固定資産税評価額から計算を始める
判断ポイント
土地の評価額は通常、路線価額によって求めます。
計算式
最重要- 貸家建付地(土地)
- 自用地(更地)の評価額×(1-借地権割合×借家権割合×賃貸割合)
- 貸家(建物)
- 建物の固定資産税評価額×(1-借家権割合×賃貸割合)
判断ポイント
式に借地権割合が出てくるかどうかで、土地の式か建物の式かを見分けます。
差し引く割合
- 貸家建付地(土地)
- 借地権割合(通常60%から70%)に借家権割合30%と賃貸割合を掛けた分だけ下がる
- 貸家(建物)
- 借家権割合30%に賃貸割合を掛けた分だけ下がる
判断ポイント
借家権割合は財産評価基本通達により30%で固定されています。
評価が下がる理由
- 貸家建付地(土地)
- 賃貸物件が立っているため、更地よりも使い勝手が悪いから
- 貸家(建物)
- 借家権が設定されており、自用の建物より貸主にとって使い勝手が悪いから
判断ポイント
賃貸割合は、各独立部分の床面積のうち相続開始時に賃貸されている部分の割合です。
混同注意・比較表
三つの賠償責任保険 誰が加入し誰への責任に備えるか
最初に見るのは誰が加入する保険かです。借主の保険は賠償の相手が貸主か第三者かで分かれ、貸主の保険は建物の管理不備や構造上の欠陥で第三者に与えた損害に備えます。
| 事由 | 借家人賠償責任保険 | 個人賠償責任保険 | 賃貸建物所有者賠償責任保険 | 理由・判断ポイント |
|---|---|---|---|---|
| 加入する人 | 借主(入居者)が加入する保険で、貸主が加入するものではない | 借主(入居者)が加入する保険で、借家人賠償責任保険と併せて契約する | 貸主(オーナー)が加入する保険 | まず貸主の保険か借主の保険かで二つに分けると混同しません。 |
| 誰に対する賠償責任か最重要 | 借主が貸主に対して負う賠償責任に備える | 借主が第三者(被害者)に対して負う賠償責任に備える | 貸主が第三者に対して負う賠償責任に備える | 同じ借主の保険でも、相手が貸主か第三者かで加入すべき保険が変わります。 |
| 想定される事故 | 借主が火災・爆発・水漏れ等の事故によって借用戸室に損害を発生させた場合 | 借主が起こした事故で、第三者にケガを負わせたり第三者の物を壊した場合 | アパート等の施設の管理不備・構造上の欠陥が原因で、第三者にケガを負わせたり物を壊した場合 | 事故の原因が借主の行為か建物側の欠陥かで、負担する側が入れ替わります。 |
| 契約の形 | 借主は個人賠償責任保険・家財の火災保険とセットで加入するのが一般的 | 借家人賠償責任保険・家財の火災保険とセットで加入するのが一般的 | 貸主が加入する火災保険に付帯する特約として契約する | 借主側は3つセット、貸主側は火災保険の特約という形の違いを押さえます。 |
加入する人
- 借家人賠償責任保険
- 借主(入居者)が加入する保険で、貸主が加入するものではない
- 個人賠償責任保険
- 借主(入居者)が加入する保険で、借家人賠償責任保険と併せて契約する
- 賃貸建物所有者賠償責任保険
- 貸主(オーナー)が加入する保険
判断ポイント
まず貸主の保険か借主の保険かで二つに分けると混同しません。
誰に対する賠償責任か
最重要- 借家人賠償責任保険
- 借主が貸主に対して負う賠償責任に備える
- 個人賠償責任保険
- 借主が第三者(被害者)に対して負う賠償責任に備える
- 賃貸建物所有者賠償責任保険
- 貸主が第三者に対して負う賠償責任に備える
判断ポイント
同じ借主の保険でも、相手が貸主か第三者かで加入すべき保険が変わります。
想定される事故
- 借家人賠償責任保険
- 借主が火災・爆発・水漏れ等の事故によって借用戸室に損害を発生させた場合
- 個人賠償責任保険
- 借主が起こした事故で、第三者にケガを負わせたり第三者の物を壊した場合
- 賃貸建物所有者賠償責任保険
- アパート等の施設の管理不備・構造上の欠陥が原因で、第三者にケガを負わせたり物を壊した場合
判断ポイント
事故の原因が借主の行為か建物側の欠陥かで、負担する側が入れ替わります。
契約の形
- 借家人賠償責任保険
- 借主は個人賠償責任保険・家財の火災保険とセットで加入するのが一般的
- 個人賠償責任保険
- 借家人賠償責任保険・家財の火災保険とセットで加入するのが一般的
- 賃貸建物所有者賠償責任保険
- 貸主が加入する火災保険に付帯する特約として契約する
判断ポイント
借主側は3つセット、貸主側は火災保険の特約という形の違いを押さえます。
01相続・贈与と賃貸経営の重要暗記項目
貸家建付地の評価
貸家建付地とは、自分の土地に自分で建てた建物を他人に貸している場合のその土地をいう。借家人の敷地利用権に相当する分だけ利用が制約されるため評価が下がり、自用地としての価額×(1-借地権割合×借家権割合×賃貸割合)で評価する。借地権割合は路線価図でAからGまで地域ごとに定められるのに対し、借家権割合は全国一律30%である。借地権が設定された貸宅地は自用地価額×(1-借地権割合)で評価する。
覚え方貸家建付地は、借地権割合×借家権割合×賃貸割合だけ引く
ひっかけ注意貸家建付地と貸宅地の評価式の混同が狙われる。使用貸借で親族に無償で貸している土地は自用地評価となる。
小規模宅地等の特例(貸付事業用)
小規模宅地等の特例の限度面積と減額割合は、特定事業用宅地等が400㎡・80%、特定居住用宅地等が330㎡・80%、貸付事業用宅地等が200㎡・50%である。賃貸アパートの敷地は貸付事業用宅地等に当たる。適用を受けるには、相続税の申告期限までその宅地等を保有し、かつ貸付事業を継続していることが必要である。
覚え方貸付けは二百平米・五割、事業四百・居住三百三十は八割
ひっかけ注意面積と減額割合の組合せの入替えが頻出。貸付事業用だけ減額割合が50%である点を確実に押さえる。
貸家の評価
家屋の相続税評価額は固定資産税評価額そのものであるが、他人に貸している貸家は借家人の権利がある分だけ評価が下がり、固定資産税評価額×(1-借家権割合×賃貸割合)で評価する。借家権割合は全国一律30%であるから、全室賃貸中であれば固定資産税評価額の70%となる。建築中の家屋は費用現価の70%で評価する。
覚え方満室の貸家は固定資産税評価額の七割
ひっかけ注意評価額を固定資産税評価額の30%とする誤り(控除する側と残る側の取違え)が狙われる。
小規模宅地等の特例の3年制限
相続開始前3年以内に新たに貸付事業の用に供された宅地等は、貸付事業用宅地等から除外される。ただし、相続開始の日まで3年を超えて引き続き特定貸付事業(事業的規模の貸付け)を行っていた者の貸付事業用宅地等は除外されない。相続直前に借入れで賃貸物件を取得して評価を圧縮する対策が制限されている点を押さえる。
覚え方駆け込み三年以内の貸付けは特例なし
ひっかけ注意「3年以内でも常に適用される」とする記述が誤り。事業的規模で3年超継続していた場合の例外も問われる。
相続税対策としての賃貸経営のリスク
現金で保有するより賃貸建物を建てた方が、建物は固定資産税評価額をもとに貸家として評価され、敷地も貸家建付地として評価が下がるため相続税評価額は圧縮される。しかし借入金は長期にわたる返済義務であり、空室や賃料下落、大規模修繕の発生で資金繰りが行き詰まる危険がある。相続税の負担軽減を主目的とする著しく不適当な事例では、通達によらない評価がされることもある。
覚え方評価は下がるが借金は残る、節税だけで語らない
ひっかけ注意「相続対策として借入れによる建築は常に有利」とする断定が誤り。返済原資と空室リスクの検討が不可欠である。
02試験で正誤を分けるチェック順
- 1貸家建付地は自用地価額から借地権割合・借家権割合・賃貸割合を用いて評価する
問題文の限定語を先に拾い、上の暗記項目と照合してから結論を出します。
- 2貸付事業用宅地等の小規模宅地特例は対象者・保有継続・事業継続等の要件を確認する
問題文の限定語を先に拾い、上の暗記項目と照合してから結論を出します。
- 3相続税評価と実際の承継・共有・債務・納税資金の準備を別の課題として整理する
問題文の限定語を先に拾い、上の暗記項目と照合してから結論を出します。
03この論点の根拠
- 内容の基準日
- 2026-04-01
- 復習方法
- 要点を確認した後、○×一問一答で条件の違いを見分ける
法改正により扱いが変わる場合があります。試験日程や申込みに関する情報は、 必ず公式案内も確認してください。
問題演習
相続・贈与と賃貸経営の○×一問一答
1/6問解答 0・正解 0
賃貸経営重要度 S
貸家建付地の評価
貸家建付地の相続税評価額は、自用地としての価額から、自用地としての価額に借地権割合、借家権割合および賃貸割合を乗じて計算した金額を控除して求める。
相続・贈与と賃貸経営の○×一問一答6問|問題と解説
この論点で収録している6問を、正誤と解説つきで通して読めます。 上の演習で迷った問題を見直すときに使ってください。
問1
貸家建付地の評価重要度S貸家建付地の相続税評価額は、自用地としての価額から、自用地としての価額に借地権割合、借家権割合および賃貸割合を乗じて計算した金額を控除して求める。
答え:○(正しい)
解説
正しい。自用地価額×(1-借地権割合×借家権割合×賃貸割合)で評価する。
問2
小規模宅地等の特例(貸付事業用)重要度S貸付事業用宅地等に該当する宅地等については、400㎡を限度として相続税の課税価格に算入すべき価額の80%が減額される。
答え:×(誤り)
解説
誤り。貸付事業用宅地等は200㎡を限度として50%の減額である。400㎡・80%は特定事業用宅地等である。
問3
相続税対策としての賃貸経営のリスク重要度A借入金による賃貸建物の建築は相続税評価額を引き下げる効果を持つが、空室増加や賃料下落により返済が困難となるおそれがあり、節税効果のみに着目して提案することは適切でない。
答え:○(正しい)
解説
正しい。評価減の効果と、長期の返済負担・空室リスクとを併せて説明する必要がある。
問4
貸家の評価重要度A貸家の相続税評価額は、その家屋の固定資産税評価額に借家権割合を乗じた金額とされる。
答え:×(誤り)
解説
誤り。固定資産税評価額×(1-借家権割合×賃貸割合)である。借家権割合を乗じるだけではない。
問5
貸家建付地の評価重要度A相続税の財産評価に用いる借家権割合は、路線価図に基づき地域ごとに30%から90%の範囲で定められている。
答え:×(誤り)
解説
誤り。地域ごとに定められるのは借地権割合である。借家権割合は全国一律30%である。
問6
小規模宅地等の特例の3年制限重要度A相続開始前3年以内に新たに貸付事業の用に供された宅地等は、原則として貸付事業用宅地等に係る小規模宅地等の特例の対象とならない。
答え:○(正しい)
解説
正しい。駆け込みの節税を防ぐため、原則として相続開始前3年以内に貸付けを始めた宅地は除外される。
相続・贈与と賃貸経営の問題を続けて解く
この論点に対応する6問を絞り込んで出題します。