賃貸経営
火災保険と地震保険の違い|補償・保険金額・対象を整理【賃貸不動産経営管理士】【2026年度試験対応】
火災保険と地震保険を、事故の原因・補償対象・保険金額で比較。地震による火災、建物と家財、30〜50%の範囲と限度額を賃貸不動産経営管理士の学習向けに解説します。
要点 5件・基本問題 6問・解説の確認問題 3問読む → 覚える → 解くまでこのページで完結
- 法令基準日
- 2026-04-01
- 最終確認日
- 2026-08-15
- 確認
- chintaikanrishi-critical-review-2026-08-15
2026年度試験対応。法令基準日:2026-04-01。
まず押さえるポイント
火災保険と地震保険は、事故の見た目だけでなく原因で分けます。地震・噴火・津波による建物や家財の損害は地震保険の対象領域です。地震保険は火災保険とセットで契約し、保険金額は火災保険の30〜50%の範囲、建物5,000万円・家財1,000万円が限度です。
法令基準日:2026-04-01 / 解説更新日:2026-09-08
火災でも原因が地震なら同じ扱いにしない
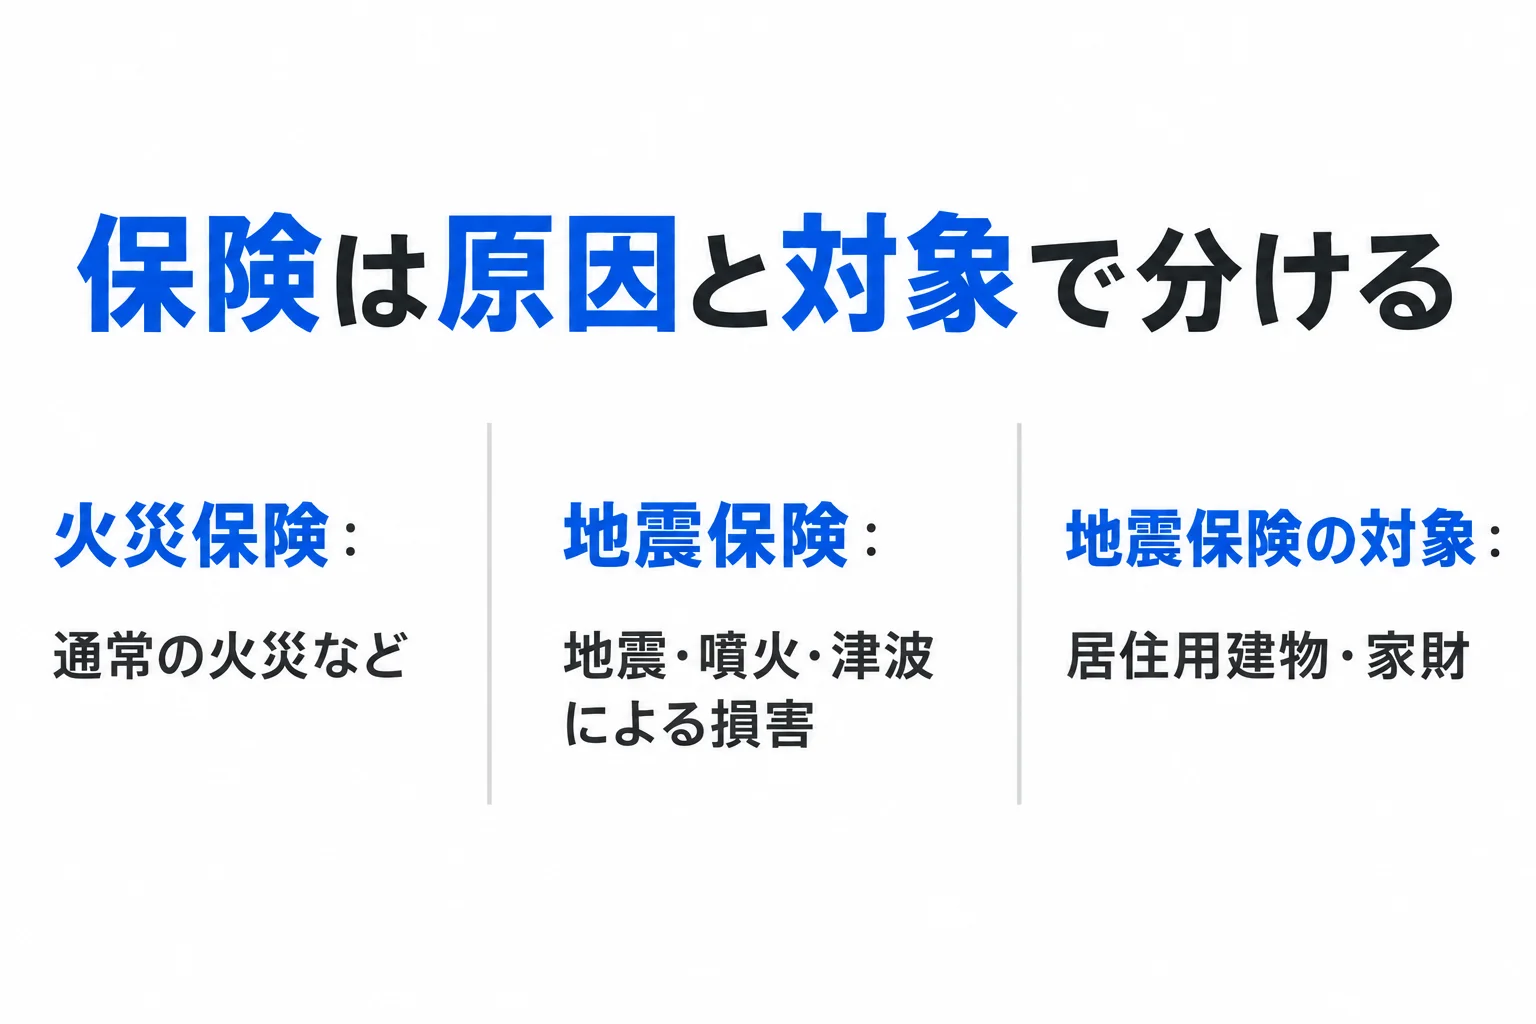
火災保険は通常の火災など、地震保険は地震・噴火・津波による損害。地震保険の対象は居住用建物と家財。
図を大きく見る建物が燃えたという結果だけでは、どの補償を検討するか決まりません。通常の火災と、地震・噴火・津波に起因する損害を区別します。地震保険は被災者の生活の安定に寄与する制度で、火災保険に付帯して契約する仕組みです。
火災保険に入っているから地震による損害も同条件で全部補償される、と覚えるのは誤りです。一方、火災保険の商品ごとの費用保険金や特約まで、すべて同じと断定することも避けます。基本制度と個別契約の補償範囲を分けて確認します。
建物・家財・賠償責任は誰の何を補償するかで分ける
地震保険の対象は居住用の建物と家財です。事務所だけに使う建物は対象に含めません。また、建物を対象とする契約と家財を対象とする契約は区別します。賃貸住宅の所有者の建物が対象でも、入居者の家財まで当然に含まれるわけではありません。
管理の学習では、物自体の損害と、他人へ負う法律上の賠償責任も分けます。漏水事故が起きたというだけで補償を決めず、原因、被害を受けた物、誰が責任を負うか、契約の対象と特約を順に確認することが大切です。
| 確認軸 | 例 | 着眼点 |
|---|---|---|
| 事故原因 | 通常火災/地震等 | 原因に対応する補償か |
| 保険対象 | 建物/家財 | 対象が契約に含まれるか |
| 責任関係 | 自己の物の損害/他人への賠償 | 物の補償と賠償責任を分ける |
地震保険の30〜50%と限度額|独自の計算例
火災保険の保険金額が建物2,000万円なら、地震保険の設定範囲は600万円から1,000万円です。「50%まで」という表現だけでなく、30%が下限であることも押さえます。建物5,000万円、家財1,000万円という上限は別に確認します。
この金額は契約する保険金額の範囲であり、どの損害でも同じ額が支払われるという意味ではありません。実際の支払額は損害区分に応じます。再建費の全額を当然に支払う制度と理解せず、保険金額・損害認定・支払割合を別の段階として読みます。
保険の用語を混同しない|出題例から確認
Q. 地震保険だけを単独で契約できますか。A. 火災保険とセットで加入する保険です。既に火災保険を契約している場合は、契約の途中から地震保険を付帯することもできます。
令和6年度問50では、損害そのものに対する保険金と、事故に伴う費用に対する保険金の区別が問われています。補償の原因や対象を理解した後、名称が似た保険金を、何に対して支払われるかで読み分けます。
出題例の原本・年度別問題
過去の出題を手がかりに、判断する条件を整理します。このページの説明と確認問題は合トレのオリジナルです。
- 令和6年度 問50
損害保険金と費用保険金の区別を確認する
公式の公表資料を確認する
オリジナル確認問題で判断する
○か×かを選び、理由を確認してください。実際の過去問を転載したものではありません。
この解説の一次資料
- 財務省:地震保険制度の概要確認日:2026-09-08
- 財務省:地震保険の保険金額を50%までとする理由確認日:2026-09-08
- 賃貸不動産経営管理士協議会:過去の試験問題確認日:2026-09-08
- 賃貸不動産経営管理士協議会:令和8年度試験実施要領確認日:2026-09-08
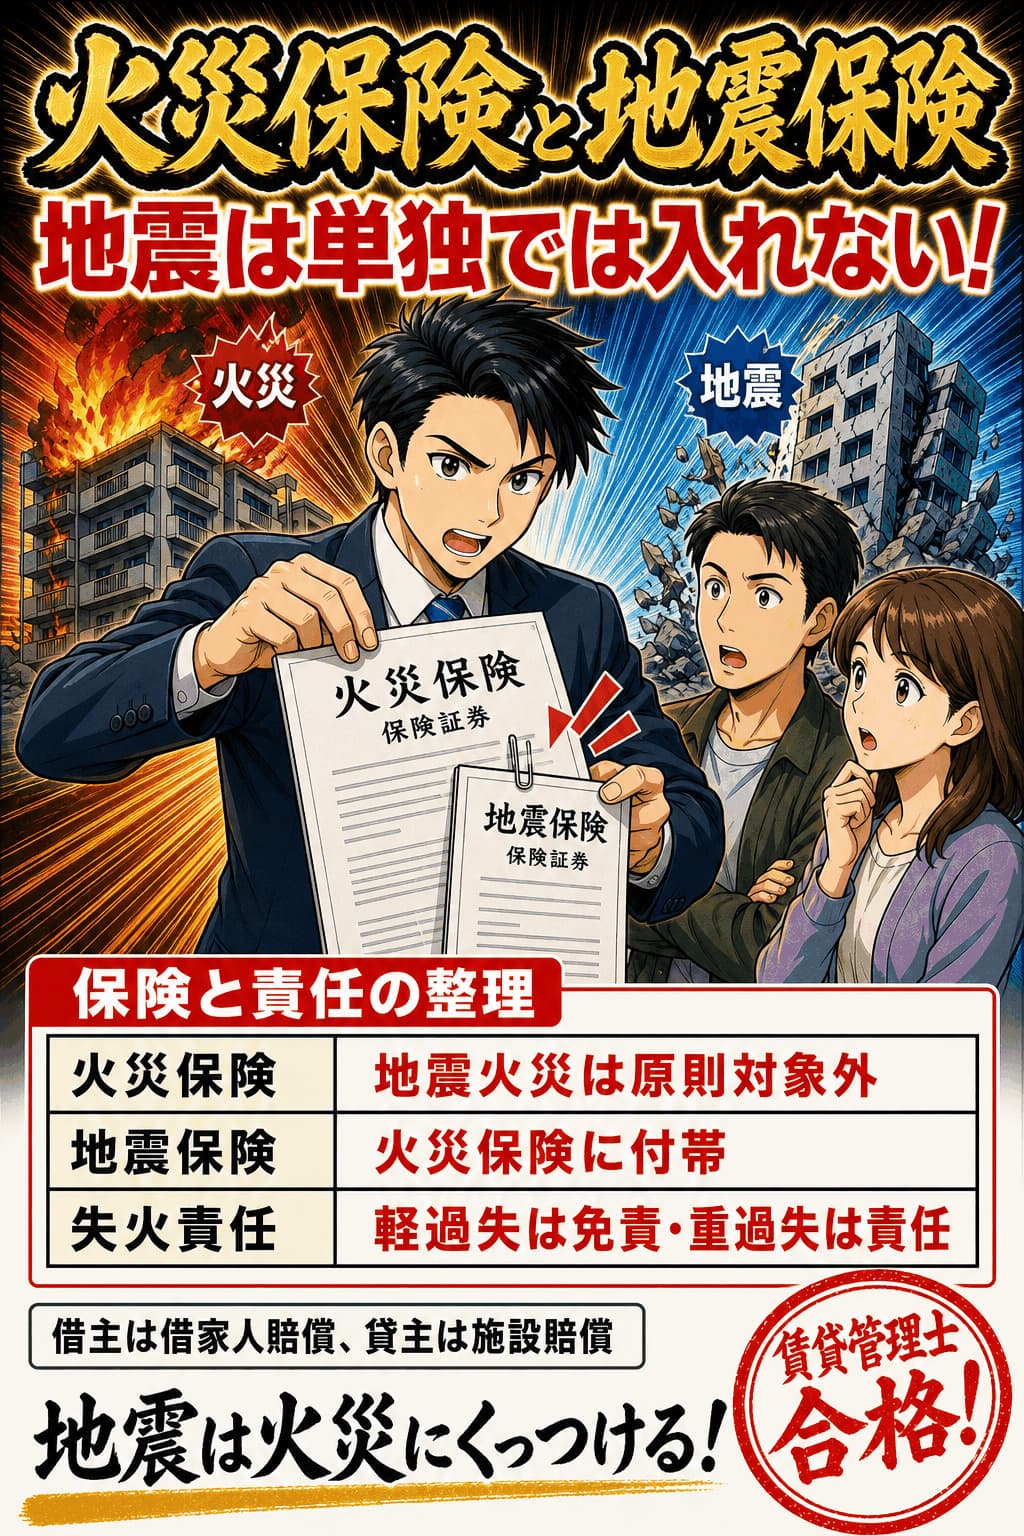
地震保険は火災保険に付帯して契約します。地震による火災は火災保険では原則対象外で、軽過失の失火は失火責任法により原則免責です。
失火責任法と重過失
失火ノ責任ニ関スル法律は、失火の場合には民法709条を適用しないが、失火者に重大な過失があるときはこの限りでないと定める。重大な過失とは、わずかな注意を払えば結果を予見・回避できたのにこれを怠った著しい不注意をいい、天ぷら油を火にかけたまま長時間その場を離れた場合などが該当するとされる。木造家屋が密集する日本の事情を背景とした特則である。
覚え方うっかり失火は責任なし、重過失なら責任あり
最重要・比較表
火災保険と地震保険 補償の範囲と加入の仕方
最初に確認するのは損害の原因です。地震・噴火・これらによる津波が原因かどうかで、火災保険と地震保険のどちらで備えるかが分かれ、加入の仕方も保険金の決め方も変わります。
| 事由 | 火災保険 | 地震保険 | 理由・判断ポイント |
|---|---|---|---|
| 補償される損害最重要 | 火災、落雷、破裂・爆発、風災、雹災、雪災によって建物や家財に生じた損害 | 地震・噴火およびこれらによる津波を原因とする建物や家財の損害 | 同じ火災による損害でも、原因が地震かどうかでどちらの保険で処理するかが変わります。 |
| 単独で加入できるか | 主契約として加入する | 単独での加入は不可 | 地震保険は住宅の火災保険に付帯して契約する必要があります。 |
| 保険金額の決まり方 | 主契約として設定した保険金額が、支払の基準になる | 火災保険の保険金額の30%から50%以内の範囲で、建物5,000万円・家財1,000万円が上限 | 8割以内などの数値に置き換える出題が狙われます。3割から5割です。 |
| 支払われる保険金 | 建物や家財の直接的な損害に対する損害保険金と、引越費用等に支払われる費用保険金がある | 全損は100%、大半損は60%、小半損は30%、一部損は5%と、損害の程度で割合が決まる | 地震保険では損害の程度を4区分で認定し、時価額を限度に支払われます。 |
| 保険料の決まり方 | 住宅物件・併用住宅物件・一般物件など、建物の用途区分に応じて保険料が決まる | 損害保険料率算出機構が算出した料率(基準料率)が使用される | 火災に対する危険度が用途で異なるため、火災保険は建物の使い方で保険料が変わります。 |
補償される損害
最重要- 火災保険
- 火災、落雷、破裂・爆発、風災、雹災、雪災によって建物や家財に生じた損害
- 地震保険
- 地震・噴火およびこれらによる津波を原因とする建物や家財の損害
判断ポイント
同じ火災による損害でも、原因が地震かどうかでどちらの保険で処理するかが変わります。
単独で加入できるか
- 火災保険
- 主契約として加入する
- 地震保険
- 単独での加入は不可
判断ポイント
地震保険は住宅の火災保険に付帯して契約する必要があります。
保険金額の決まり方
- 火災保険
- 主契約として設定した保険金額が、支払の基準になる
- 地震保険
- 火災保険の保険金額の30%から50%以内の範囲で、建物5,000万円・家財1,000万円が上限
判断ポイント
8割以内などの数値に置き換える出題が狙われます。3割から5割です。
支払われる保険金
- 火災保険
- 建物や家財の直接的な損害に対する損害保険金と、引越費用等に支払われる費用保険金がある
- 地震保険
- 全損は100%、大半損は60%、小半損は30%、一部損は5%と、損害の程度で割合が決まる
判断ポイント
地震保険では損害の程度を4区分で認定し、時価額を限度に支払われます。
保険料の決まり方
- 火災保険
- 住宅物件・併用住宅物件・一般物件など、建物の用途区分に応じて保険料が決まる
- 地震保険
- 損害保険料率算出機構が算出した料率(基準料率)が使用される
判断ポイント
火災に対する危険度が用途で異なるため、火災保険は建物の使い方で保険料が変わります。
混同注意・比較表
三つの賠償責任保険 誰が加入し誰への責任に備えるか
最初に見るのは誰が加入する保険かです。借主の保険は賠償の相手が貸主か第三者かで分かれ、貸主の保険は建物の管理不備や構造上の欠陥で第三者に与えた損害に備えます。
| 事由 | 借家人賠償責任保険 | 個人賠償責任保険 | 賃貸建物所有者賠償責任保険 | 理由・判断ポイント |
|---|---|---|---|---|
| 加入する人 | 借主(入居者)が加入する保険で、貸主が加入するものではない | 借主(入居者)が加入する保険で、借家人賠償責任保険と併せて契約する | 貸主(オーナー)が加入する保険 | まず貸主の保険か借主の保険かで二つに分けると混同しません。 |
| 誰に対する賠償責任か最重要 | 借主が貸主に対して負う賠償責任に備える | 借主が第三者(被害者)に対して負う賠償責任に備える | 貸主が第三者に対して負う賠償責任に備える | 同じ借主の保険でも、相手が貸主か第三者かで加入すべき保険が変わります。 |
| 想定される事故 | 借主が火災・爆発・水漏れ等の事故によって借用戸室に損害を発生させた場合 | 借主が起こした事故で、第三者にケガを負わせたり第三者の物を壊した場合 | アパート等の施設の管理不備・構造上の欠陥が原因で、第三者にケガを負わせたり物を壊した場合 | 事故の原因が借主の行為か建物側の欠陥かで、負担する側が入れ替わります。 |
| 契約の形 | 借主は個人賠償責任保険・家財の火災保険とセットで加入するのが一般的 | 借家人賠償責任保険・家財の火災保険とセットで加入するのが一般的 | 貸主が加入する火災保険に付帯する特約として契約する | 借主側は3つセット、貸主側は火災保険の特約という形の違いを押さえます。 |
加入する人
- 借家人賠償責任保険
- 借主(入居者)が加入する保険で、貸主が加入するものではない
- 個人賠償責任保険
- 借主(入居者)が加入する保険で、借家人賠償責任保険と併せて契約する
- 賃貸建物所有者賠償責任保険
- 貸主(オーナー)が加入する保険
判断ポイント
まず貸主の保険か借主の保険かで二つに分けると混同しません。
誰に対する賠償責任か
最重要- 借家人賠償責任保険
- 借主が貸主に対して負う賠償責任に備える
- 個人賠償責任保険
- 借主が第三者(被害者)に対して負う賠償責任に備える
- 賃貸建物所有者賠償責任保険
- 貸主が第三者に対して負う賠償責任に備える
判断ポイント
同じ借主の保険でも、相手が貸主か第三者かで加入すべき保険が変わります。
想定される事故
- 借家人賠償責任保険
- 借主が火災・爆発・水漏れ等の事故によって借用戸室に損害を発生させた場合
- 個人賠償責任保険
- 借主が起こした事故で、第三者にケガを負わせたり第三者の物を壊した場合
- 賃貸建物所有者賠償責任保険
- アパート等の施設の管理不備・構造上の欠陥が原因で、第三者にケガを負わせたり物を壊した場合
判断ポイント
事故の原因が借主の行為か建物側の欠陥かで、負担する側が入れ替わります。
契約の形
- 借家人賠償責任保険
- 借主は個人賠償責任保険・家財の火災保険とセットで加入するのが一般的
- 個人賠償責任保険
- 借家人賠償責任保険・家財の火災保険とセットで加入するのが一般的
- 賃貸建物所有者賠償責任保険
- 貸主が加入する火災保険に付帯する特約として契約する
判断ポイント
借主側は3つセット、貸主側は火災保険の特約という形の違いを押さえます。
01保険の基礎の重要暗記項目
失火責任法と重過失
失火ノ責任ニ関スル法律は、失火の場合には民法709条を適用しないが、失火者に重大な過失があるときはこの限りでないと定める。重大な過失とは、わずかな注意を払えば結果を予見・回避できたのにこれを怠った著しい不注意をいい、天ぷら油を火にかけたまま長時間その場を離れた場合などが該当するとされる。木造家屋が密集する日本の事情を背景とした特則である。
覚え方うっかり失火は責任なし、重過失なら責任あり
ひっかけ注意「軽過失でも隣家に賠償義務を負う」は誤り。逆に「重過失でも免責」とする記述も誤りである。
失火と賃借人の債務不履行責任
借主は賃貸借契約に基づき、目的物を善良な管理者の注意をもって保管し、契約終了時に返還する義務を負う。失火により建物を焼失させれば返還義務の不履行となり、軽過失であっても債務不履行に基づく損害賠償責任を負う。失火責任法が免責するのは民法709条の不法行為責任だけであり、契約関係のある貸主に対する責任は免れない。この責任に備えるのが借家人賠償責任保険である。
覚え方隣家には軽過失で免責、大家には契約責任で免責されない
ひっかけ注意隣家(不法行為)と貸主(債務不履行)を混同させる記述が最頻出。相手が誰かで結論が変わる。
地震保険の仕組み
地震・噴火又はこれらによる津波を原因とする火災・損壊・埋没・流失による損害は、火災保険では塡補されず地震保険の対象となる。地震保険は政府の再保険による官民一体の制度で、単独では加入できず火災保険に付帯して契約する。保険金額は火災保険の保険金額の30%から50%の範囲内で、建物5,000万円・家財1,000万円が限度である。損害の程度は全損・大半損・小半損・一部損に区分して認定される。
覚え方地震は単独不可、火災保険にくっつけて入る
ひっかけ注意「地震で生じた火災は火災保険で補償される」は誤り。「地震保険で全額を再建できる」という説明も不適切である。
借家人賠償責任保険
借家人賠償責任保険は、借主が火災・漏水等により借用戸室を損壊し、貸主に対して債務不履行に基づく損害賠償責任を負う場合に備える保険で、借主が加入する。これに対し施設所有(管理)者賠償責任保険は、建物の構造上の欠陥や管理の不備、施設における業務の遂行によって他人の生命・身体・財産に損害を与えた場合の賠償責任に備えるもので、所有者や管理業者が加入する。
覚え方借主が入るのは借家人賠償、貸主・管理者が入るのは施設所有者賠償
ひっかけ注意二つの賠償責任保険の入替えが定番。誰が加入し誰に対する責任を塡補するのかで区別する。
保険の分類と火災保険
保険は保険業法上、第一分野の生命保険、第二分野の損害保険、第三分野の傷害疾病保険に分けられる。火災保険・地震保険・賠償責任保険は第二分野の損害保険である。損害保険は実際に生じた損害を塡補する実損塡補が原則で、契約者は相互扶助の考え方のもと保険料を出し合う。住宅用の火災保険では、火災のほか落雷・破裂・爆発・風災などが基本的な補償対象となる。
覚え方生命は一、損害は二、傷害疾病は三
ひっかけ注意第二分野と第三分野の取違えに注意する。地震による損害は火災保険では塡補されない点も併せて狙われる。
02試験で正誤を分けるチェック順
- 1建物・家財・賠償責任の対象と、保険契約者・被保険者・保険の目的を分ける
問題文の限定語を先に拾い、上の暗記項目と照合してから結論を出します。
- 2地震・噴火・津波を原因とする火災・損壊等は地震保険の付帯を確認する
問題文の限定語を先に拾い、上の暗記項目と照合してから結論を出します。
- 3施設賠償責任保険は約款上の対象・免責を確認し、管理業者に一律の説明義務があると断定しない
問題文の限定語を先に拾い、上の暗記項目と照合してから結論を出します。
03この論点の根拠
- 内容の基準日
- 2026-04-01
- 復習方法
- 要点を確認した後、○×一問一答で条件の違いを見分ける
法改正により扱いが変わる場合があります。試験日程や申込みに関する情報は、 必ず公式案内も確認してください。
問題演習
保険の基礎の○×一問一答
1/6問解答 0・正解 0
賃貸経営重要度 S
失火責任法と重過失
失火責任法により、失火者に重大な過失があった場合を除き、失火によって隣家を焼損させても民法709条の不法行為による損害賠償責任を負わない。
保険の基礎の○×一問一答6問|問題と解説
この論点で収録している6問を、正誤と解説つきで通して読めます。 上の演習で迷った問題を見直すときに使ってください。
問1
失火責任法と重過失重要度S失火責任法により、失火者に重大な過失があった場合を除き、失火によって隣家を焼損させても民法709条の不法行為による損害賠償責任を負わない。
答え:○(正しい)
解説
正しい。失火責任法は、重過失がない限り不法行為責任を負わないとしている。
問2
失火と賃借人の債務不履行責任重要度S借主が軽過失により借用中の建物を焼失させた場合、失火責任法の適用により、貸主に対する債務不履行に基づく損害賠償責任も免れる。
答え:×(誤り)
解説
誤り。失火責任法は不法行為責任の特則であり、契約上の債務不履行責任には適用されない。
問3
借家人賠償責任保険重要度A施設所有(管理)者賠償責任保険は、借主が火災等により借用戸室を損壊し、貸主に対して負う債務不履行に基づく損害賠償責任に備える保険である。
答え:×(誤り)
解説
誤り。それは借家人賠償責任保険である。施設所有(管理)者賠償責任保険は所有者・管理者側の保険である。
問4
地震保険の仕組み重要度A地震保険は火災保険に付帯して契約するものであり、地震保険のみを単独で契約することはできない。
答え:○(正しい)
解説
正しい。地震保険は火災保険に付帯する方式でのみ契約でき、単独加入はできない。
問5
地震保険の仕組み重要度B地震保険の保険金額は、主契約である火災保険の保険金額の50%から80%の範囲内で定めることとされている。
答え:×(誤り)
解説
誤り。地震保険の保険金額は火災保険の保険金額の30%から50%の範囲内である。
問6
保険の分類と火災保険重要度B保険業法上、火災保険や地震保険は、生命保険と同じく第一分野に分類される保険である。
答え:×(誤り)
解説
誤り。火災保険・地震保険は損害保険であり第二分野に属する。第一分野は生命保険である。
保険の基礎の問題を続けて解く
この論点に対応する6問を絞り込んで出題します。