賃貸経営
固定資産税と都市計画税の違い|税率・住宅用地・1月1日を整理【賃貸管理士】【2026年度試験対応】
賃貸経営でかかる固定資産税と都市計画税を比較。標準税率1.4%と上限0.3%、小規模住宅用地の6分の1・3分の1、納税義務者の判断を、賃貸不動産経営管理士の2026年度試験向けに解説します。
要点 6件・基本問題 4問・解説の確認問題 3問読む → 覚える → 解くまでこのページで完結
- 法令基準日
- 2026-04-01
- 最終確認日
- 2026-08-15
- 確認
- chintaikanrishi-critical-review-2026-08-15
生成画像(イメージ)
2026年度試験対応。法令基準日:2026-04-01。
まず押さえるポイント
固定資産税は土地・家屋・償却資産にかかる税金で、標準税率は1.4%です。都市計画税は原則として市街化区域内の土地・家屋などを対象とする目的税で、税率の上限は0.3%です。いずれも基本は1月1日の状況で判断し、賃貸住宅でも住宅用地の特例の対象になり得ます。
法令基準日:2026-04-01 / 解説更新日:2026-09-09
二つの税は課税対象と税率の性質が違う
固定資産税と都市計画税は、一緒に通知されることがあるため混同しやすい税です。固定資産税は固定資産の保有に対する税、都市計画税は都市計画事業や土地区画整理事業に充てる目的税として整理します。
どちらも原則として市町村が課税しますが、東京都23区内では都が課税するという扱いがあります。また、都市計画税の課税区域には条例等に基づく扱いがあるため、「すべての土地に必ず両方かかる」とは覚えません。
| 比較項目 | 固定資産税 | 都市計画税 |
|---|---|---|
| 主な対象 | 土地・家屋・償却資産 | 原則、市街化区域内の土地・家屋等 |
| 税率 | 標準税率1.4% | 制限税率0.3% |
| 税の性格 | 普通税 | 目的税 |
| 基本となる賦課期日 | 1月1日 | 1月1日 |
根拠:地方税法
1月1日の状況で納税義務者を考える
賦課期日とは、その年度の課税の基準となる日です。固定資産税では原則として、その年の1月1日に所有者として登記・登録されている人が納税義務者になります。登記上の所有者が既に死亡している場合などには、現に所有する人に課税する規定があります。
例えば、1月15日に完成した建物は、1月1日に家屋が存在していた場合とは課税の判断が異なります。一方、敷地である土地についてまで、その年の課税が当然になくなるわけではありません。土地と家屋を分けて確認します。
年度の途中に売買し、売主・買主が税負担を日割り精算しても、それは当事者間の合意です。課税する自治体に対する納税義務者が、その合意だけで日ごとに入れ替わることはありません。
根拠:地方税法
賃貸住宅の敷地にも住宅用地の特例
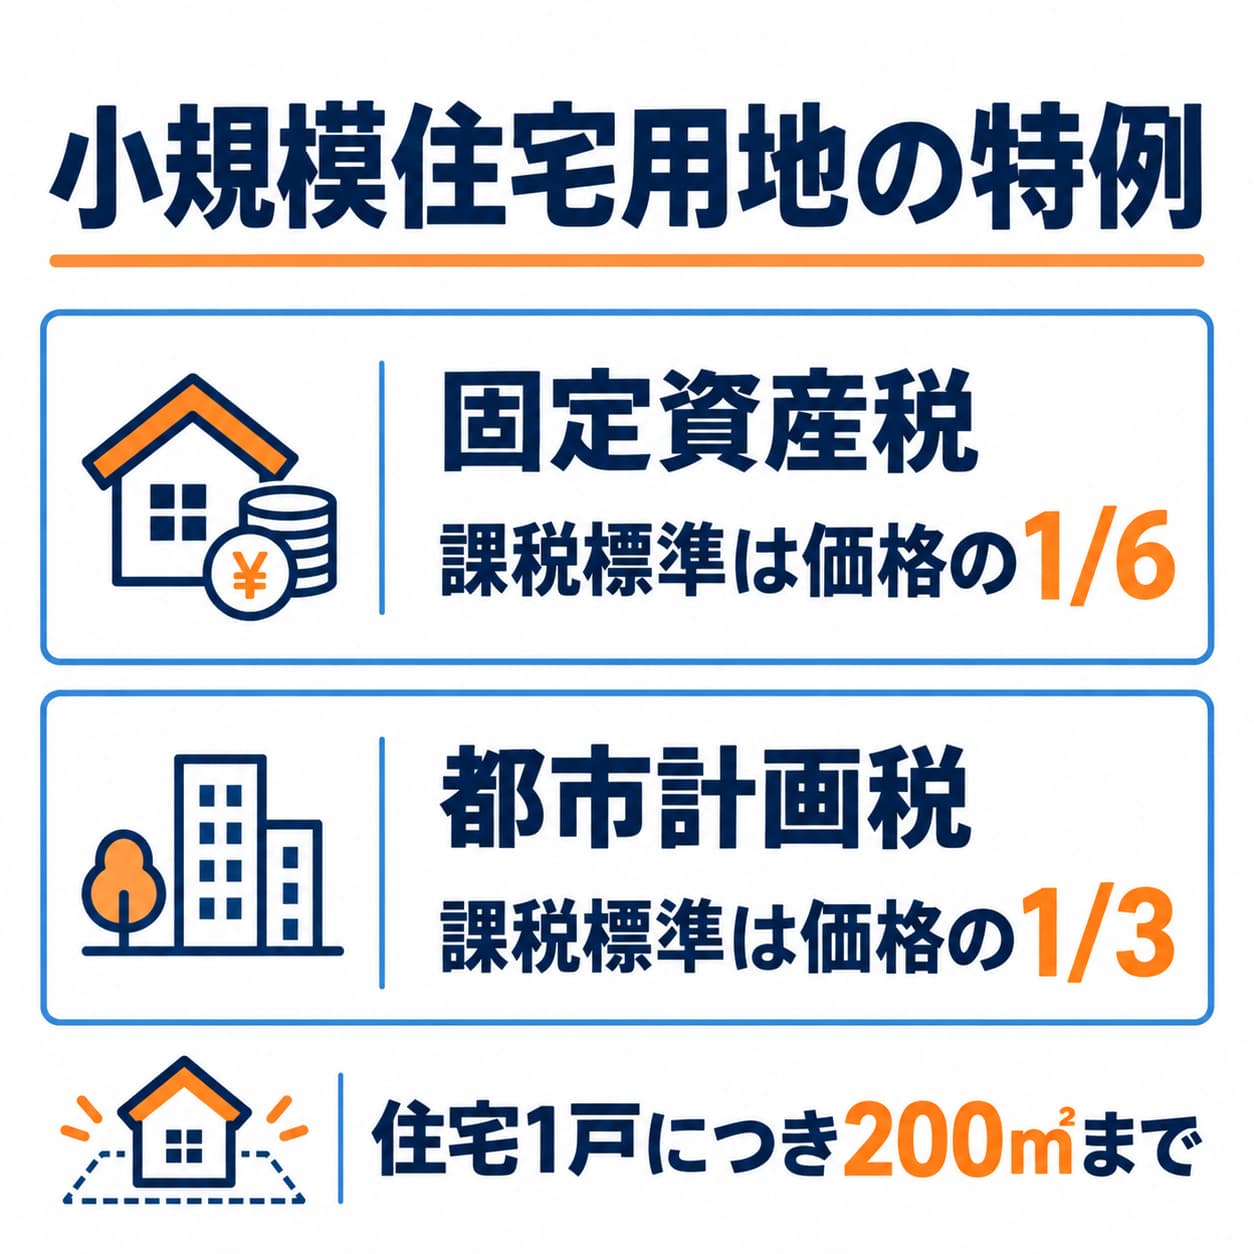
住宅1戸につき200㎡までの小規模住宅用地の課税標準の比較です。家屋や一般住宅用地、適用除外は本文で確認します。
図を大きく見る住宅用地の特例は、自宅だけを対象とする制度ではありません。住宅として使われるアパートなどの敷地でも、要件を満たせば適用されます。小規模住宅用地の限度は、住居1戸につき200㎡です。
ただし、すべての敷地が無制限に住宅用地となるわけではありません。家屋の床面積に対する上限、併用住宅の住宅部分の割合などの条件を確認します。また、管理不全空家等・特定空家等として勧告を受けた場合などの適用除外にも注意します。
| 住宅用地の区分 | 固定資産税の課税標準 | 都市計画税の課税標準 |
|---|---|---|
| 小規模住宅用地:1戸につき200㎡まで | 価格の1/6 | 価格の1/3 |
| 一般住宅用地:小規模部分を超える住宅用地 | 価格の1/3 | 価格の2/3 |
根拠:地方税法
計算は価格から課税標準を求めて税率を掛ける
計算練習では、価格・課税標準・税額を別の段階に置きます。小規模住宅用地に該当する土地の価格を1,200万円、固定資産税率を1.4%と仮定すると、課税標準は1,200万円×1/6=200万円、税額は200万円×1.4%=2万8,000円です。
同じ前提で都市計画税率を0.3%と仮定すれば、課税標準は1,200万円×1/3=400万円、税額は1万2,000円になります。これは負担調整措置、独自の減免、端数処理などを省いた学習用の例です。実際の納税通知書では各措置も確認します。
根拠:地方税法
1.4・0.3と、1/6・1/3を混ぜない
1.4%と0.3%は税率、1/6と1/3は住宅用地の課税標準を求める割合です。さらに固定資産税の1.4%は標準税率、都市計画税の0.3%は上限となる制限税率で、同じ性格の数字ではありません。
令和4年度問49では、建物が完成した日と賦課期日の関係が扱われました。2026年度試験対応の復習では、税の種類、対象、基準日、特例、税率の順に条件を読み、数字だけを先に当てはめないようにします。
根拠:地方税法
出題例の原本・年度別問題
過去の出題を手がかりに、判断する条件を整理します。このページの説明と確認問題は合トレのオリジナルです。
- 令和4年度 問49
年の途中で完成した賃貸住宅について、固定資産税の賦課期日を基準に判断する出題があった。
公式の公表資料を確認する
オリジナル確認問題で判断する
○か×かを選び、理由を確認してください。実際の過去問を転載したものではありません。
この解説の一次資料
- 地方税法確認日:2026-09-09
- 試験実施機関:令和4年度の公式問題確認日:2026-09-09
- 試験実施機関:2026年度試験の適用法令基準確認日:2026-09-09
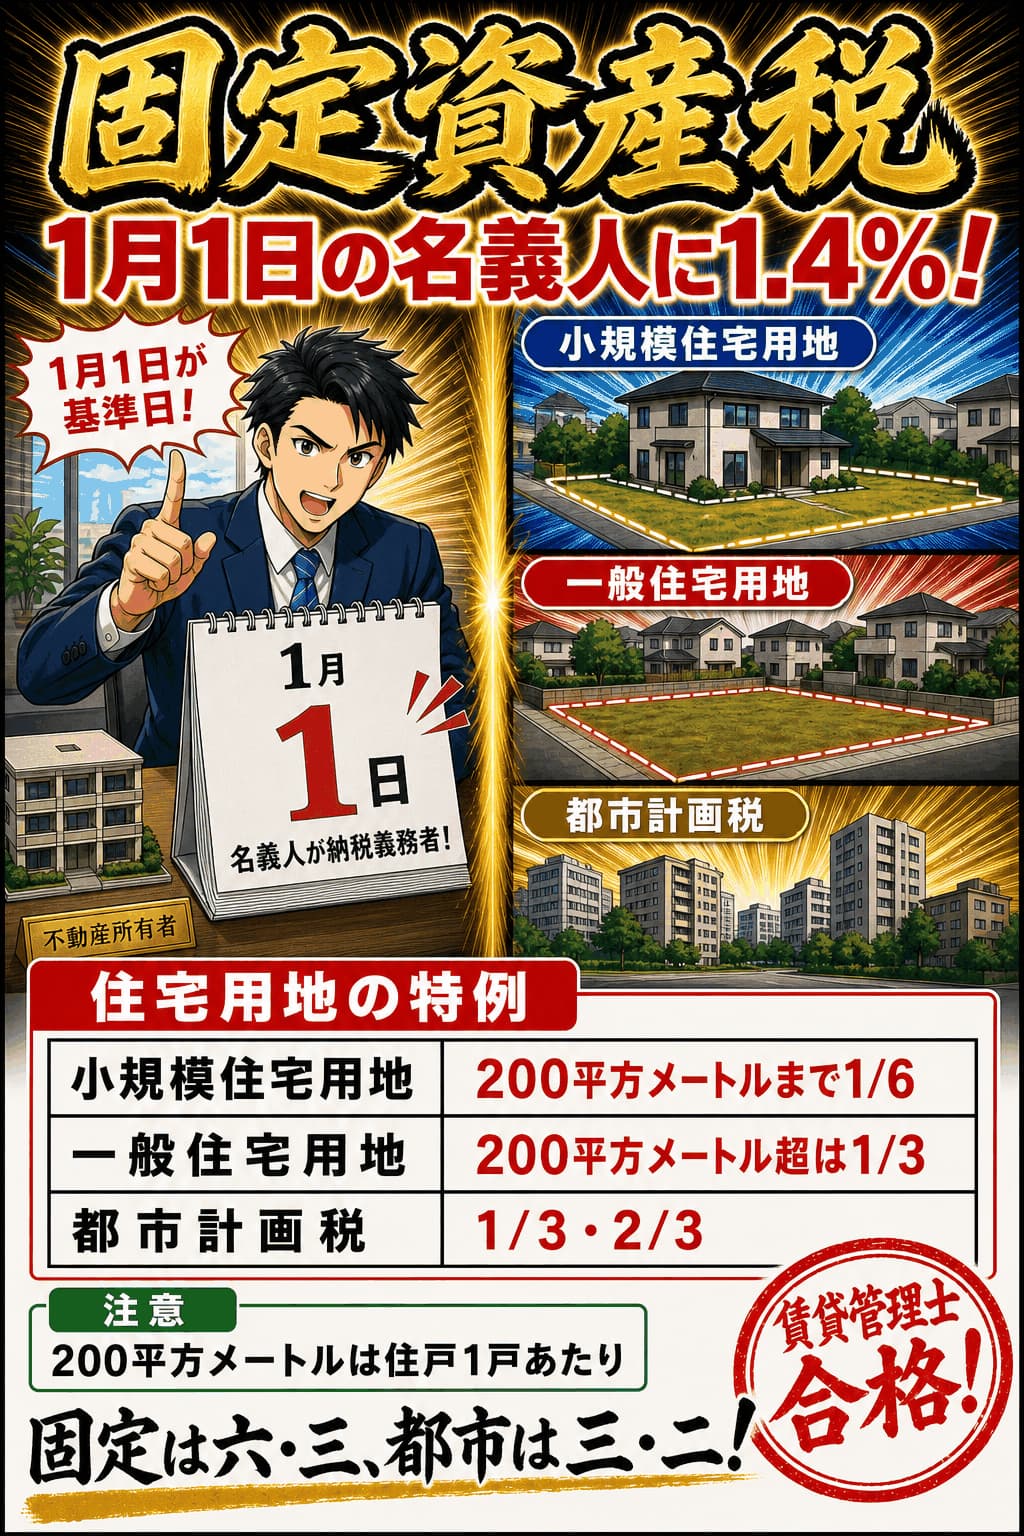
固定資産税は1月1日現在の所有者に課され、標準税率は1.4%です。住宅用地は200平方メートルまで6分の1、超える部分は3分の1に軽減されます。
住宅用地の課税標準の特例
住宅用地の課税標準の特例は、住戸1戸につき200㎡以下の部分を小規模住宅用地として価格の6分の1、200㎡を超え家屋の床面積の10倍までの部分を一般住宅用地として価格の3分の1に軽減する。アパートなど共同住宅では住戸の数に200㎡を乗じた面積までが小規模住宅用地となるため、戸数が多いほど軽減の範囲が広い。
覚え方住宅用地は二百平米まで六分の一、超えたら三分の一
最重要・比較表
不動産取得税・固定資産税・都市計画税の課税主体と時期
最初に確認するのは、いつの時点の誰に課される税かです。不動産取得税は取得した人に一度だけ、固定資産税と都市計画税は毎年1月1日時点の所有者に課されます。
| 事由 | 不動産取得税 | 固定資産税 | 都市計画税 | 理由・判断ポイント |
|---|---|---|---|---|
| 課税する自治体 | 不動産が所在する都道府県が課税する | 不動産が所在する市区町村が課税する | 土地・建物が所在する市区町村が課税する | 取得税だけが都道府県で、あとの2つは市区町村という点で分かれます。 |
| いつ課されるか最重要 | 不動産の所有権を取得した時に、その取得した者に対して課される | 毎年1月1日時点の土地・建物等の所有者に対して課される | 固定資産税と同様、毎年1月1日時点の所有者に対して課される | 1回限りの税か毎年の税かで、賦課期日を問う出題の答えが決まります。 |
| 対象となる不動産 | 売買・交換・贈与・建築等で取得した土地や建物。相続による取得には課されない | その市区町村内に所在する土地・建物等の固定資産 | 市街化区域内に所在する土地・建物などに限られる | 相続で取得した場合に課されないのは取得税だけです。 |
| 納め方 | 取得から1年以内に納税通知書が送付され、記載された金額を納付する。確定申告は不要 | 市区町村から送られる納税通知書で、一括払または年4回の分納により納付する | 市区町村が課税し、固定資産税と一括して納付する | いずれも納税通知書による納付で、自分で税額を計算して申告する仕組みではありません。 |
課税する自治体
- 不動産取得税
- 不動産が所在する都道府県が課税する
- 固定資産税
- 不動産が所在する市区町村が課税する
- 都市計画税
- 土地・建物が所在する市区町村が課税する
判断ポイント
取得税だけが都道府県で、あとの2つは市区町村という点で分かれます。
いつ課されるか
最重要- 不動産取得税
- 不動産の所有権を取得した時に、その取得した者に対して課される
- 固定資産税
- 毎年1月1日時点の土地・建物等の所有者に対して課される
- 都市計画税
- 固定資産税と同様、毎年1月1日時点の所有者に対して課される
判断ポイント
1回限りの税か毎年の税かで、賦課期日を問う出題の答えが決まります。
対象となる不動産
- 不動産取得税
- 売買・交換・贈与・建築等で取得した土地や建物。相続による取得には課されない
- 固定資産税
- その市区町村内に所在する土地・建物等の固定資産
- 都市計画税
- 市街化区域内に所在する土地・建物などに限られる
判断ポイント
相続で取得した場合に課されないのは取得税だけです。
納め方
- 不動産取得税
- 取得から1年以内に納税通知書が送付され、記載された金額を納付する。確定申告は不要
- 固定資産税
- 市区町村から送られる納税通知書で、一括払または年4回の分納により納付する
- 都市計画税
- 市区町村が課税し、固定資産税と一括して納付する
判断ポイント
いずれも納税通知書による納付で、自分で税額を計算して申告する仕組みではありません。
01固定資産税・都市計画税の重要暗記項目
住宅用地の課税標準の特例
住宅用地の課税標準の特例は、住戸1戸につき200㎡以下の部分を小規模住宅用地として価格の6分の1、200㎡を超え家屋の床面積の10倍までの部分を一般住宅用地として価格の3分の1に軽減する。アパートなど共同住宅では住戸の数に200㎡を乗じた面積までが小規模住宅用地となるため、戸数が多いほど軽減の範囲が広い。
覚え方住宅用地は二百平米まで六分の一、超えたら三分の一
ひっかけ注意共同住宅で200㎡を建物単位と誤解させる記述が狙われる。判定は住戸1戸当たりで行う。
固定資産税の課税
固定資産税は市町村が課する税で、賦課期日は毎年1月1日、納税義務者はその日現在で固定資産課税台帳に所有者として登録されている者である。標準税率は1.4%で、同一市町村内に有する固定資産の課税標準額が土地30万円、家屋20万円、償却資産150万円に満たない場合は課税されない(免税点)。年の途中で売買しても納税義務者は変わらず、当事者間で日割精算するのが実務上の扱いである。
覚え方一月一日の名義人に、標準税率一・四パーセント
ひっかけ注意賦課期日を4月1日とする誤りが定番。年途中の売買で買主が納税義務者になるとする記述も誤りである。
都市計画税
都市計画税は市街化区域内に所在する土地・家屋に対して課される目的税で、制限税率は0.3%である。住宅用地の課税標準の特例は、小規模住宅用地が価格の3分の1、一般住宅用地が価格の3分の2であり、固定資産税の6分の1・3分の1より軽減幅が小さい。固定資産税と併せて賦課徴収される。
覚え方都計税は三分の一と三分の二、固定資産税は六分の一と三分の一
ひっかけ注意固定資産税と都市計画税の軽減割合の混同が最も狙われる。都市計画税の0.3%は制限税率である。
印紙税と賃貸借契約書
建物の賃貸借契約書は印紙税法上の課税文書に当たらず、印紙は不要である。これに対し土地の賃借権の設定に関する契約書は第1号文書として課税される。また賃料等の受取書(領収書)は第17号文書で、記載金額5万円以上のものが課税されるが、営業に関しないものは非課税である。売買契約書や工事請負契約書も課税文書であり、印紙を貼らないと過怠税が課される。
覚え方建物の賃貸借契約書に印紙はいらない、土地はいる
ひっかけ注意建物賃貸借契約書に印紙が必要とする誤りが定番。土地の賃借権設定契約書との違いを押さえる。
新築住宅の税額減額
新築住宅に係る固定資産税の減額は、居住部分の床面積が1戸当たり50㎡以上280㎡以下(貸家共同住宅は40㎡以上280㎡以下)であることなどを要件に、120㎡までの部分の税額を2分の1とするものである。減額期間は一般の住宅が3年間、3階建て以上の中高層耐火建築物が5年間である。これは税額そのものを減らす措置で、課税標準を減らす住宅用地の特例とは仕組みが異なる。
覚え方新築は百二十平米まで半分、一般三年・中高層五年
ひっかけ注意貸家共同住宅では下限の床面積が40㎡である点が狙われる。都市計画税にはこの減額措置はない。
不動産取得税と登録免許税
不動産取得税は不動産の取得に対し都道府県が課す税で、標準税率は4%(住宅及び土地は特例により3%)である。一定の要件を満たす新築住宅では課税標準から1戸あたり1,200万円が控除され、宅地の課税標準は2分の1とされる。相続による取得には課されないが、贈与や交換による取得には課される。登録免許税は登記に対して課される国税で、所有権保存登記・移転登記や抵当権設定登記の際に必要となる。
覚え方相続では不動産取得税はかからない、登記には登録免許税
ひっかけ注意相続による取得にも不動産取得税が課されるとする誤りが狙われる。贈与による取得には課される。
02試験で正誤を分けるチェック順
- 1固定資産税の納税義務者は原則として賦課期日1月1日の固定資産課税台帳上の所有者で判定する
問題文の限定語を先に拾い、上の暗記項目と照合してから結論を出します。
- 2都市計画税は原則として市街化区域内の土地・家屋を対象に市町村が課する
問題文の限定語を先に拾い、上の暗記項目と照合してから結論を出します。
- 3住宅用地の課税標準特例は小規模住宅用地と一般住宅用地の面積区分を確認する
問題文の限定語を先に拾い、上の暗記項目と照合してから結論を出します。
03この論点の根拠
- 内容の基準日
- 2026-04-01
- 復習方法
- 要点を確認した後、○×一問一答で条件の違いを見分ける
法改正により扱いが変わる場合があります。試験日程や申込みに関する情報は、 必ず公式案内も確認してください。
問題演習
固定資産税・都市計画税の○×一問一答
1/4問解答 0・正解 0
賃貸経営重要度 S
住宅用地の課税標準の特例
住宅用地に係る固定資産税の課税標準は、200㎡以下の部分である小規模住宅用地について価格の6分の1、200㎡を超える部分である一般住宅用地について価格の3分の1とされる。
固定資産税・都市計画税の○×一問一答4問|問題と解説
この論点で収録している4問を、正誤と解説つきで通して読めます。 上の演習で迷った問題を見直すときに使ってください。
問1
住宅用地の課税標準の特例重要度S住宅用地に係る固定資産税の課税標準は、200㎡以下の部分である小規模住宅用地について価格の6分の1、200㎡を超える部分である一般住宅用地について価格の3分の1とされる。
答え:○(正しい)
解説
正しい。小規模住宅用地は6分の1、一般住宅用地は3分の1に課税標準が軽減される。
問2
固定資産税の課税重要度A固定資産税は、毎年4月1日現在において固定資産課税台帳に所有者として登録されている者に対して課される市町村税である。
答え:×(誤り)
解説
誤り。賦課期日は1月1日である。1月1日現在の登録名義人に対して課される。
問3
都市計画税重要度A都市計画税の住宅用地に係る課税標準の特例による軽減割合は、小規模住宅用地について6分の1、一般住宅用地について3分の1であり、固定資産税と同じである。
答え:×(誤り)
解説
誤り。都市計画税は小規模住宅用地が3分の1、一般住宅用地が3分の2であり、固定資産税とは異なる。
問4
新築住宅の税額減額重要度B一定の要件を満たす新築住宅については、1戸当たり床面積120㎡までの部分に係る固定資産税額が、一般の住宅で新築後3年間、3階建て以上の中高層耐火建築物で新築後5年間、2分の1に減額される。
答え:○(正しい)
解説
正しい。120㎡までの部分について、一般は3年間、中高層耐火建築物は5年間2分の1に減額される。
固定資産税・都市計画税の問題を続けて解く
この論点に対応する4問を絞り込んで出題します。