賃貸経営
利回りの計算方法|表面・実質利回りと収支の違い【賃貸管理士】【2026年度試験対応】
表面利回りと実質利回りを同じ数字で比較し、返済・減価償却・敷金の扱いを整理。利益と手元資金の違いを確認問題で学べます。
要点 8件・基本問題 8問・解説の確認問題 3問読む → 覚える → 解くまでこのページで完結
- 法令基準日
- 2026-04-01
- 最終確認日
- 2026-08-15
- 確認
- chintaikanrishi-critical-review-2026-08-15
2026年度試験対応。法令基準日:2026-04-01。
まず押さえるポイント
表面利回りは、年間賃料収入を物件価格で割った割合です。経費を差し引く実質利回りとは前提が異なり、借入返済後の手残りや税務上の所得とも一致するとは限りません。
法令基準日:2026-04-01 / 解説更新日:2026-09-08
何を分子・分母に含めた利回りかを先に確認
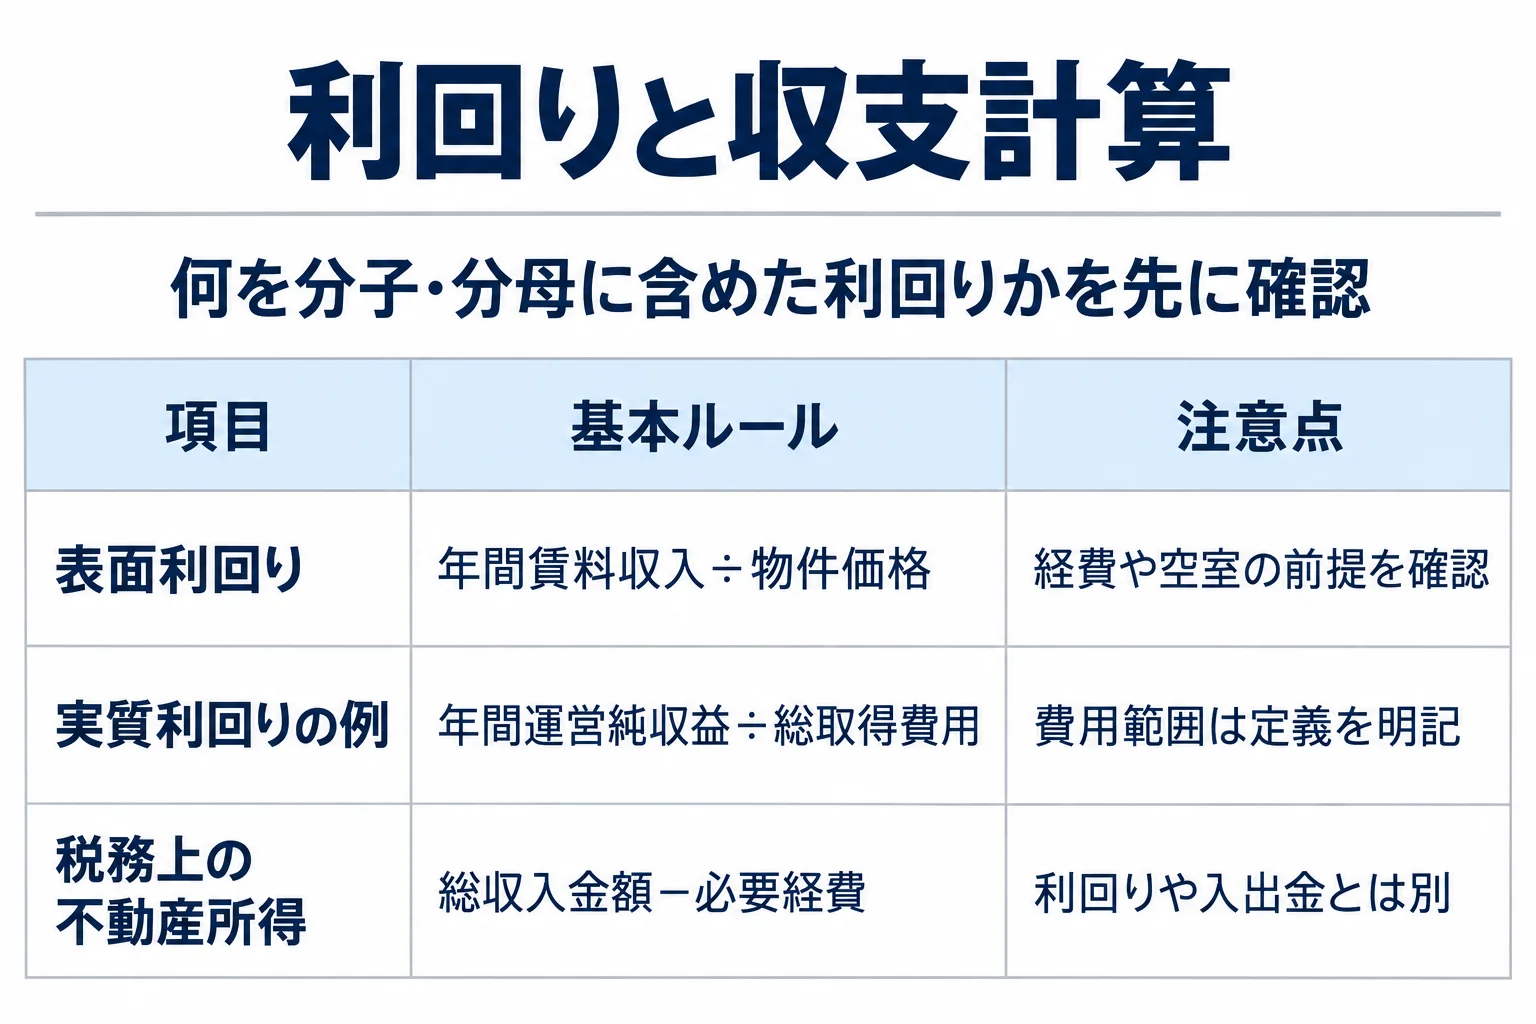
表面利回り:年間賃料収入÷物件価格:経費や空室の前提を確認。実質利回りの例:年間運営純収益÷総取得費用:費用範囲は定義を明記。税務上の不動産所得:総収入金額−必要経費:利回りや入出金とは別
図を大きく見る表面利回りは、年間賃料収入÷物件価格×100で計算します。満室想定収入を使う場合は、その想定を明示します。空室がある物件で、満室想定値を実際の入金額として扱うことはできません。
実質利回りは経費控除後の収益を使いますが、取得諸費用を分母に含めるかなどの定義は資料で異なります。比較する物件同士で算式をそろえ、数字だけを見て優劣を決めないことが重要です。
| 項目 | 基本ルール | 注意点 |
|---|---|---|
| 表面利回り | 年間賃料収入÷物件価格 | 経費や空室の前提を確認 |
| 実質利回りの例 | 年間運営純収益÷総取得費用 | 費用範囲は定義を明記 |
| 税務上の不動産所得 | 総収入金額−必要経費 | 利回りや入出金とは別 |
物件2,000万円・年間家賃120万円なら?
表面利回りは120万円÷2,000万円×100=6%です。一方、年間運営費用が30万円、取得諸費用が100万円なら、この例の実質利回りは(120−30)万円÷(2,000+100)万円×100≒4.29%となります。
この計算では借入元本返済と所得税を運営費用に含めていません。費用を二重に引いたり、分子だけ実績・分母だけ別条件の数値を使ったりしないよう、収入、経費、購入価格、取得費用を書き出してください。
借入元本の返済と減価償却は逆のずれを生む
借入元本の返済は現金を減らしますが、その返済額をそのまま税務上の必要経費にするものではありません。一方、建物等の減価償却費は、当年に同額の現金を支出していなくても費用になります。
例えば借入返済額が大きい年は、利益が出ていても資金繰りが厳しくなることがあります。「黒字なら必ず現金が増える」とせず、損益と入出金を別々に確認します。返済のうち利息の税務上の扱いにも、用途等に応じた確認が必要です。
敷金の入金をすべて家賃収益にしない
返還義務のある敷金は、入金した時点で全額を家賃収益として認識するものではありません。返還不要となった金額など、契約内容と収入が確定する時点を区別します。入金という一つの事実だけでは会計上の性質を決められません。
令和7年度問31は会計の基本を問う問題です。利回りの数値自体の出題例と断定するのではなく、この解説後半の「収益・費用と現金の出入りは同じではない」という判断を確かめるために参照してください。
出題例の原本・年度別問題
過去の出題を手がかりに、判断する条件を整理します。このページの説明と確認問題は合トレのオリジナルです。
- 令和7年度 問31
会計上の収益・費用と現金の動きを区別する
公式の公表資料を確認する
オリジナル確認問題で判断する
○か×かを選び、理由を確認してください。実際の過去問を転載したものではありません。
この解説の一次資料
- 国税庁:不動産収入を受け取ったとき(不動産所得)確認日:2026-09-08
- 国税庁:減価償却のあらまし確認日:2026-09-08
- 試験実施団体:過去の試験問題確認日:2026-09-08
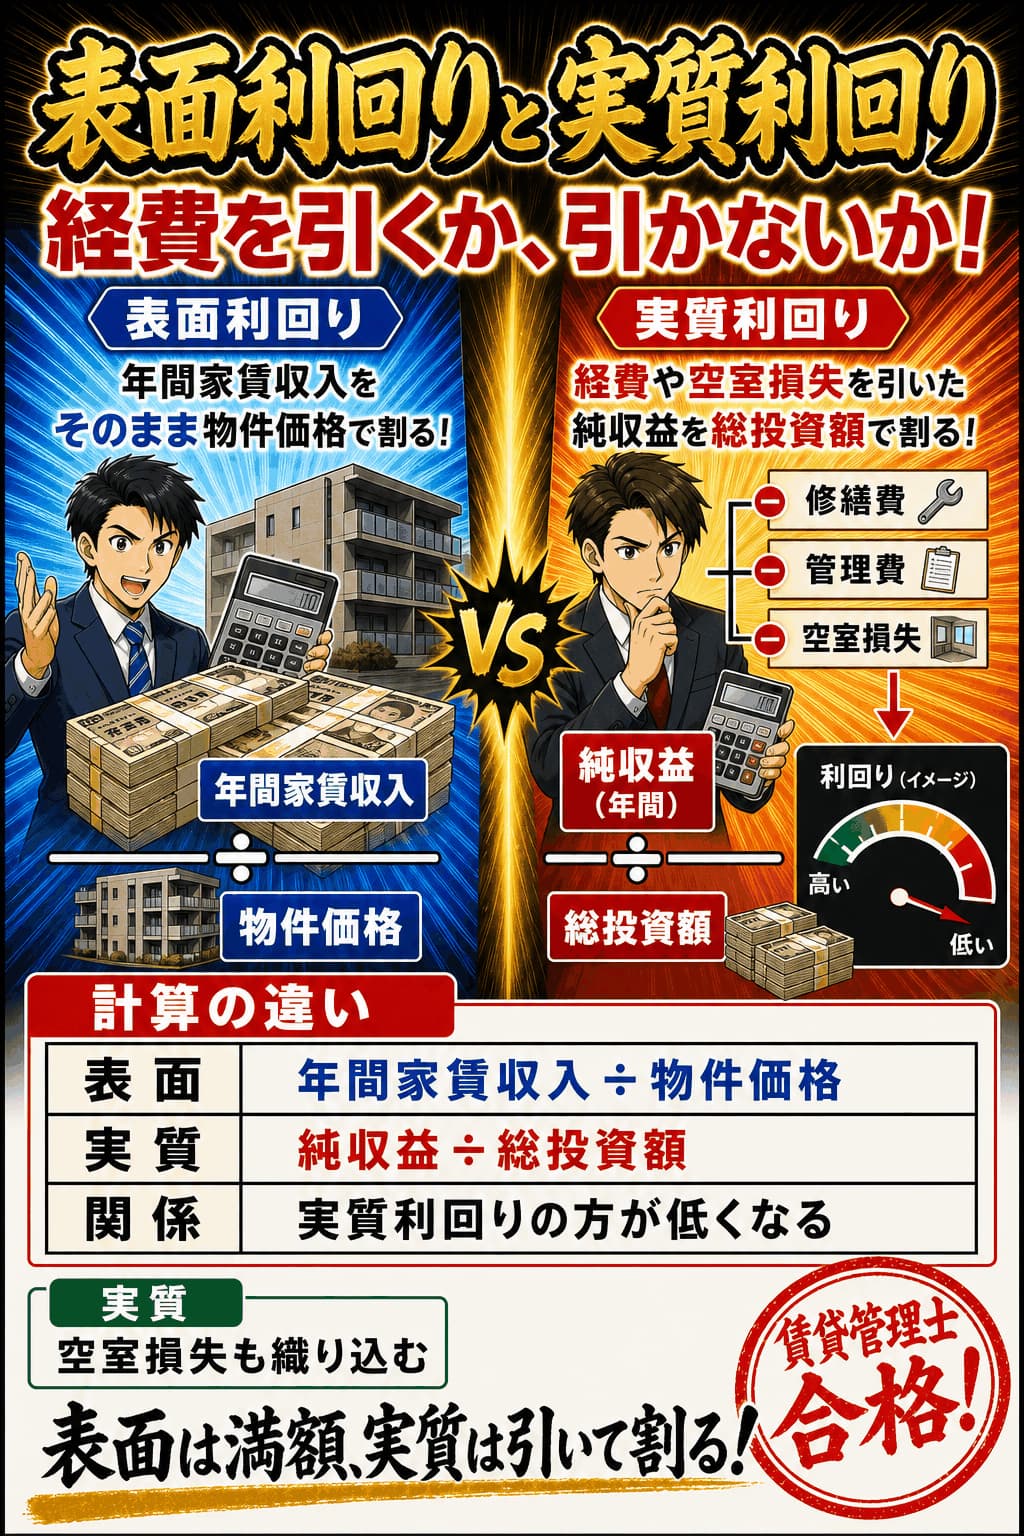
表面利回りは年間家賃収入を物件価格で割り、実質利回りは純収益を総投資額で割ります。実質では経費や空室損失も考慮します。
発生主義と現金主義
現金主義は現金の収受・支払の時点で収益・費用を認識する方法で、処理は簡便だが期間損益が正しく示されない。企業会計原則は発生主義を原則とし、収益・費用をその発生した期間に割り当てて計上する。ただし収益については未実現の収益を計上しないという実現主義による歯止めがある。未入金の賃料は未収入金(資産)と受取家賃(収益)を計上し、翌期分を先に受け取れば前受金(負債)として当期の収益から除く。
覚え方お金が動いた時ではなく、事実が起きた時に計上する
最重要・比較表
賃貸経営の消費税 課税になるものと非課税になるもの
まず見るのは用途ではなく貸付期間です。住宅の貸付けでも期間が1ヵ月未満なら課税、土地の貸付けでも駐車場収入なら課税になります。返還を要する敷金は課税の対象外です。
| 事由 | 課税となるもの | 非課税となるもの | 理由・判断ポイント |
|---|---|---|---|
| 賃料としての収入最重要 | 事務所・店舗等の賃料。住宅用建物でも貸付期間が1ヵ月未満のものは課税される | 住宅用建物の貸付けによる賃料のうち貸付期間が1ヵ月以上のもの、および地代 | 住宅かどうかだけで決まらず、貸付期間が1ヵ月以上あるかで結論が入れ替わります。 |
| 賃料以外の一時金・その他の収入 | 事務所等の礼金、返還しないことが契約当初から確定している保証金・敷金、駐車場収入 | 契約の終了により返還される保証金・敷金は、資産の譲渡等の対価に当たらない | 同じ敷金でも、返さないことが確定している部分は賃料と同じ扱いになります。 |
| 経営に伴う支出 | 水道光熱費・修繕費等の営業経費、仲介手数料、ローン事務手数料 | ローンの金利・保証料、火災保険料・生命保険料 | 手数料は課税、金利と保険料は非課税と押さえると取り違えにくくなります。 |
| 土地建物の購入代金 | 建物の購入代金・建築請負代金は、居住用・事業用を問わず課税される | 土地の購入代金は非課税で、消費税が課されない | 令和2年10月1日以降の居住用建物の購入代金・建築請負代金にかかる消費税額は、原則として仕入税額控除が認められません。 |
賃料としての収入
最重要- 課税となるもの
- 事務所・店舗等の賃料。住宅用建物でも貸付期間が1ヵ月未満のものは課税される
- 非課税となるもの
- 住宅用建物の貸付けによる賃料のうち貸付期間が1ヵ月以上のもの、および地代
判断ポイント
住宅かどうかだけで決まらず、貸付期間が1ヵ月以上あるかで結論が入れ替わります。
賃料以外の一時金・その他の収入
- 課税となるもの
- 事務所等の礼金、返還しないことが契約当初から確定している保証金・敷金、駐車場収入
- 非課税となるもの
- 契約の終了により返還される保証金・敷金は、資産の譲渡等の対価に当たらない
判断ポイント
同じ敷金でも、返さないことが確定している部分は賃料と同じ扱いになります。
経営に伴う支出
- 課税となるもの
- 水道光熱費・修繕費等の営業経費、仲介手数料、ローン事務手数料
- 非課税となるもの
- ローンの金利・保証料、火災保険料・生命保険料
判断ポイント
手数料は課税、金利と保険料は非課税と押さえると取り違えにくくなります。
土地建物の購入代金
- 課税となるもの
- 建物の購入代金・建築請負代金は、居住用・事業用を問わず課税される
- 非課税となるもの
- 土地の購入代金は非課税で、消費税が課されない
判断ポイント
令和2年10月1日以降の居住用建物の購入代金・建築請負代金にかかる消費税額は、原則として仕入税額控除が認められません。
01会計・利回りと収支計算の重要暗記項目
発生主義と現金主義
現金主義は現金の収受・支払の時点で収益・費用を認識する方法で、処理は簡便だが期間損益が正しく示されない。企業会計原則は発生主義を原則とし、収益・費用をその発生した期間に割り当てて計上する。ただし収益については未実現の収益を計上しないという実現主義による歯止めがある。未入金の賃料は未収入金(資産)と受取家賃(収益)を計上し、翌期分を先に受け取れば前受金(負債)として当期の収益から除く。
覚え方お金が動いた時ではなく、事実が起きた時に計上する
ひっかけ注意「入金がないのだから収益に計上しない」は現金主義の考え方であり誤り。前受賃料を当期収益にする誤りも狙われる。
住宅の貸付けと消費税
契約において人の居住の用に供することが明らかにされている家屋の貸付けは消費税が非課税である。ただし、貸付期間が1か月に満たない場合と、旅館業法上の旅館業に係る施設の貸付けは課税取引となる。ウィークリーマンションや民泊のように短期・宿泊型の貸付けは課税である点を押さえる。管理業者が受け取る管理報酬は用途を問わず課税取引である。
覚え方住まいは非課税、ただし一か月未満は課税
ひっかけ注意「住宅なら期間を問わず非課税」は誤り。1か月未満と旅館業の施設は課税になる。
事業用建物の貸付けと消費税
消費税が非課税となるのは住宅の貸付けと土地の貸付け・譲渡であり、事務所・店舗・倉庫など事業用建物の貸付けは課税取引である。同じ建物の譲渡でも、建物部分は居住用・事業用を問わず課税、土地部分は非課税となる。居住用と事業用が混在する物件では、家賃の課税・非課税を区分して経理する必要がある。
覚え方住むための貸付けは非課税、働くための貸付けは課税
ひっかけ注意居住用と事業用の入替えが最頻出。建物の譲渡は居住用でも課税である点も併せて狙われる。
表面利回りと純収益利回り
表面利回りは年間賃料収入÷投資総額で求める簡便な指標で、運営費用を考慮しない。純収益利回り(実質利回り)は、年間賃料収入から管理費・修繕費・公租公課・保険料などの運営費用を差し引いた純収益を投資総額で除して求める。広告等で示される利回りは表面利回りであることが多いため、投資判断では純収益利回りで比較する必要がある。
覚え方表面は経費を引かない、実質は引いてから割る
ひっかけ注意「表面利回りの方が低く出る」とする逆の記述が狙われる。空室損失を織り込むかどうかでも数値が変わる。
企業会計原則の一般原則
企業会計原則は一般原則・損益計算書原則・貸借対照表原則からなり、一般原則は7つある。真実性の原則(真実な報告)、正規の簿記の原則(正確な会計帳簿の作成)、資本取引・損益取引区分の原則、明瞭性の原則(明瞭な表示)、継続性の原則(処理方法をみだりに変更しない)、保守主義の原則(不利な影響に備えた慎重な処理)、単一性の原則(形式は違っても内容は一つ)である。
覚え方真・正・区分・明瞭・継続・保守・単一の七原則
ひっかけ注意「重要性の原則」を一般原則に数えて8つとする記述に注意する。重要性の原則は注解で示された考え方である。
複式簿記と仕訳の基本
複式簿記では、借方(左側)に資産の増加・負債の減少・純資産の減少・費用の発生を、貸方(右側)に資産の減少・負債の増加・純資産の増加・収益の発生を記入する。賃料を現金で受け取れば、借方に現金(資産の増加)、貸方に受取家賃(収益の発生)を計上する。借方と貸方の合計は必ず一致する(貸借平均の原理)。この記帳により貸借対照表と損益計算書を作成できる。
覚え方左は資産と費用、右は負債・純資産と収益
ひっかけ注意借方と貸方を入れ替えた記述が狙われる。「借方=借りたもの」という語感で判断すると誤る。
管理受託方式の会計処理
管理受託方式では、賃貸借契約の当事者は貸主と入居者であり、管理業者は貸主の代理・媒介として賃料を収受するにすぎない。したがって管理業者の損益計算書に計上される収益は管理報酬のみで、収受した賃料は預り金(負債)として処理して貸主に引き渡す。賃貸住宅管理業法上も、この家賃等は自己の固有財産及び他の管理受託契約に係る金銭と分別して管理しなければならない。
覚え方受託の売上は報酬だけ、家賃は預かって通すだけ
ひっかけ注意サブリース方式の会計と混同させ、管理受託でも賃料の総額を売上に立てるとする記述が狙われる。
サブリース方式の会計処理
サブリース方式では、オーナーとサブリース業者との間に賃貸借(マスターリース)契約があり、サブリース業者が入居者に転貸する。サブリース業者は自らが転貸人であるから、入居者から受け取る賃料は売上高、オーナーへ支払う賃料は原価となり、その差額(利ざや)が収益となる。オーナー側から見れば、収入はサブリース業者から受け取る保証賃料のみとなる。
覚え方転貸で受けたら売上、オーナーに払えば原価
ひっかけ注意管理受託方式と同じく報酬のみを計上するという記述が誤り。売上の総額が両方式で大きく異なる。
02試験で正誤を分けるチェック順
- 1表面・実質利回りは表示方法が統一されていないため、分子・分母と控除費用を明示する
問題文の限定語を先に拾い、上の暗記項目と照合してから結論を出します。
- 2NOI、税引前後のキャッシュフロー、元利返済を同じ収益概念として扱わない
問題文の限定語を先に拾い、上の暗記項目と照合してから結論を出します。
- 3DCF法は保有期間、将来純収益、割引率、復帰価格の前提を確認する
問題文の限定語を先に拾い、上の暗記項目と照合してから結論を出します。
03この論点の根拠
- 内容の基準日
- 2026-04-01
- 復習方法
- 要点を確認した後、○×一問一答で条件の違いを見分ける
法改正により扱いが変わる場合があります。試験日程や申込みに関する情報は、 必ず公式案内も確認してください。
問題演習
会計・利回りと収支計算の○×一問一答
1/8問解答 0・正解 0
賃貸経営重要度 S
住宅の貸付けと消費税
住宅の貸付けは原則として消費税が非課税であるが、その貸付けに係る期間が1か月に満たない場合には課税取引となる。
会計・利回りと収支計算の○×一問一答17問|問題と解説
この論点で収録している17問を、正誤と解説つきで通して読めます。 上の演習で迷った問題を見直すときに使ってください。
問1
住宅の貸付けと消費税重要度S住宅の貸付けは原則として消費税が非課税であるが、その貸付けに係る期間が1か月に満たない場合には課税取引となる。
答え:○(正しい)
解説
正しい。人の居住の用に供する家屋の貸付けは非課税だが、1か月未満の貸付けは課税である。
問2
表面利回りと純収益利回り重要度S表面利回りは年間賃料収入を投資総額で除して求めるもので、運営費用を控除していないため、通常は純収益利回り(実質利回り)よりも高い数値となる。
答え:○(正しい)
解説
正しい。表面利回りは経費を考慮しないため、経費控除後の純収益利回りより高く出る。
問3
発生主義と現金主義重要度S企業会計は、現金の収入と支出があった時点で収益および費用を計上する現金主義を原則としている。
答え:×(誤り)
解説
誤り。企業会計は、取引が発生した事実に基づいて計上する発生主義を原則としている。
問4
事業用建物の貸付けと消費税重要度S事務所や店舗など事業用建物の貸付けは、居住用建物の貸付けと同様に消費税が非課税とされる。
答え:×(誤り)
解説
誤り。事業用建物の貸付けは課税取引である。非課税となるのは住宅の貸付けである。
問5
収益還元法とDCF法重要度ADCF法は、保有期間中の各期の純収益のみを現在価値に割り引いて合計する方法であり、保有期間満了時の復帰価格は考慮しない。
答え:×(誤り)
解説
誤り。DCF法では各期の純収益に加え、保有期間満了時の復帰価格も現在価値に割り引いて合計する。
問6
サブリース方式の会計処理重要度Aサブリース方式では、サブリース業者は入居者から受け取る転貸賃料を売上高に計上し、オーナーに支払う賃料を売上原価等の費用に計上する。
答え:○(正しい)
解説
正しい。サブリース業者は自ら賃貸人となるため、転貸賃料が売上、支払賃料が費用となる。
問7
純収益(NOI)の考え方重要度A純収益利回りは、年間賃料収入から運営費用のほか、借入金の利子および建物の減価償却費を差し引いた金額を投資総額で除して求める。
答え:×(誤り)
解説
誤り。純収益の計算では借入金の利子と減価償却費は控除しない。控除するのは運営費用である。
問8
管理受託方式の会計処理重要度A管理受託方式において、管理業者は入居者から収受した賃料の全額を自らの売上高として計上する。
答え:×(誤り)
解説
誤り。管理業者の収益は管理報酬であり、収受した賃料は預り金として貸主に引き渡す。
問9
駐車場の貸付けと消費税重要度Aアスファルト舗装や区画の設置など駐車場としての施設を整えて貸し付ける場合であっても、その実質は土地の貸付けであるから消費税は非課税となる。
答え:×(誤り)
解説
誤り。施設を設けた駐車場の貸付けは施設の貸付けであり課税取引となる。
問10
発生主義と現金主義重要度A発生主義によれば、3月分の賃料が3月末までに入金されなかった場合であっても、その賃料は3月の収益として計上される。
答え:○(正しい)
解説
正しい。発生の事実により計上するため、未収であっても当期の収益として計上する。
問11
直接還元法重要度A直接還元法は、一期間の純収益を還元利回りで還元して対象不動産の収益価格を求める方法である。
答え:○(正しい)
解説
正しい。収益価格=一期間の純収益÷還元利回りで求めるのが直接還元法である。
問12
土地の貸付けと消費税重要度A土地の貸付けは原則として消費税が非課税であるが、貸付けに係る期間が1か月に満たない場合や、駐車場その他の施設の利用に伴って土地が使用される場合は課税取引となる。
答え:○(正しい)
解説
正しい。土地の貸付けは非課税だが、1か月未満の貸付けと施設利用に伴う使用は課税である。
問13
賃貸経営の収支計画重要度A賃貸事業の収支計画では、満室を前提とした総潜在収入から空室損失や貸倒れ損失を控除して実効総収入を算出し、空室率は立地や競合物件の状況を踏まえて設定する。
答え:○(正しい)
解説
正しい。満室想定のままでは計画が過大となるため、空室損失等を控除した実効総収入で検討する。
問14
企業会計原則の一般原則重要度A企業会計原則の一般原則には、真実性の原則、正規の簿記の原則、資本取引・損益取引区分の原則、明瞭性の原則、継続性の原則、保守主義の原則および単一性の原則の7つがある。
答え:○(正しい)
解説
正しい。一般原則は7つで、その最上位に位置づけられるのが真実性の原則である。
問15
複式簿記と仕訳の基本重要度A複式簿記において、費用の発生は貸方(右側)に記入し、収益の発生は借方(左側)に記入する。
答え:×(誤り)
解説
誤り。逆である。費用の発生は借方、収益の発生は貸方に記入する。
問16
消費税と敷金・礼金重要度B居住用建物の賃貸借に係る礼金や更新料は家賃と同様に非課税であり、退去時に返還される敷金は資産の譲渡等の対価に当たらないため消費税の課税対象とならない。
答え:○(正しい)
解説
正しい。返還を要する敷金は対価性がなく課税対象外で、居住用の礼金・更新料は非課税である。
問17
賃貸経営の企画提案と土地活用方式重要度B等価交換方式は、土地所有者が土地の所有権を全く手放すことなく、デベロッパーの資金によって建設された建物を取得できる土地活用方式である。
答え:×(誤り)
解説
誤り。等価交換方式では、土地の全部または一部の所有権を出資し、その対価として建物等を取得する。
会計・利回りと収支計算の問題を続けて解く
この論点に対応する17問を絞り込んで出題します。