行政法
行政書士の行政上の強制執行と行政罰|代執行の要件・手続と違い【2026年度試験対応】
代執行に必要な義務の性質・補充性・公益性と、戒告から費用徴収までの流れを解説します。執行罰・直接強制・強制徴収・即時強制・行政罰の違いも比較します。
要点 3件・基本問題 4問・解説の確認問題 3問読む → 覚える → 解くまでこのページで完結
2026年度試験対応。法令基準日:2026-04-01。
まず押さえるポイント
行政上の強制執行は、履行されない義務の実現を図る制度です。代執行は他人が代われる作為義務に限られ、他の方法では履行確保が困難で、不履行の放置が著しく公益に反することを要します。過去の義務違反への制裁である行政罰とは目的を分けて理解します。
法令基準日:2026-04-01 / 解説更新日:2026-09-25
まず義務の履行確保と違反への制裁を分ける
要件・手続は根拠法令で確認。要件と例外は本文でも確認できます。
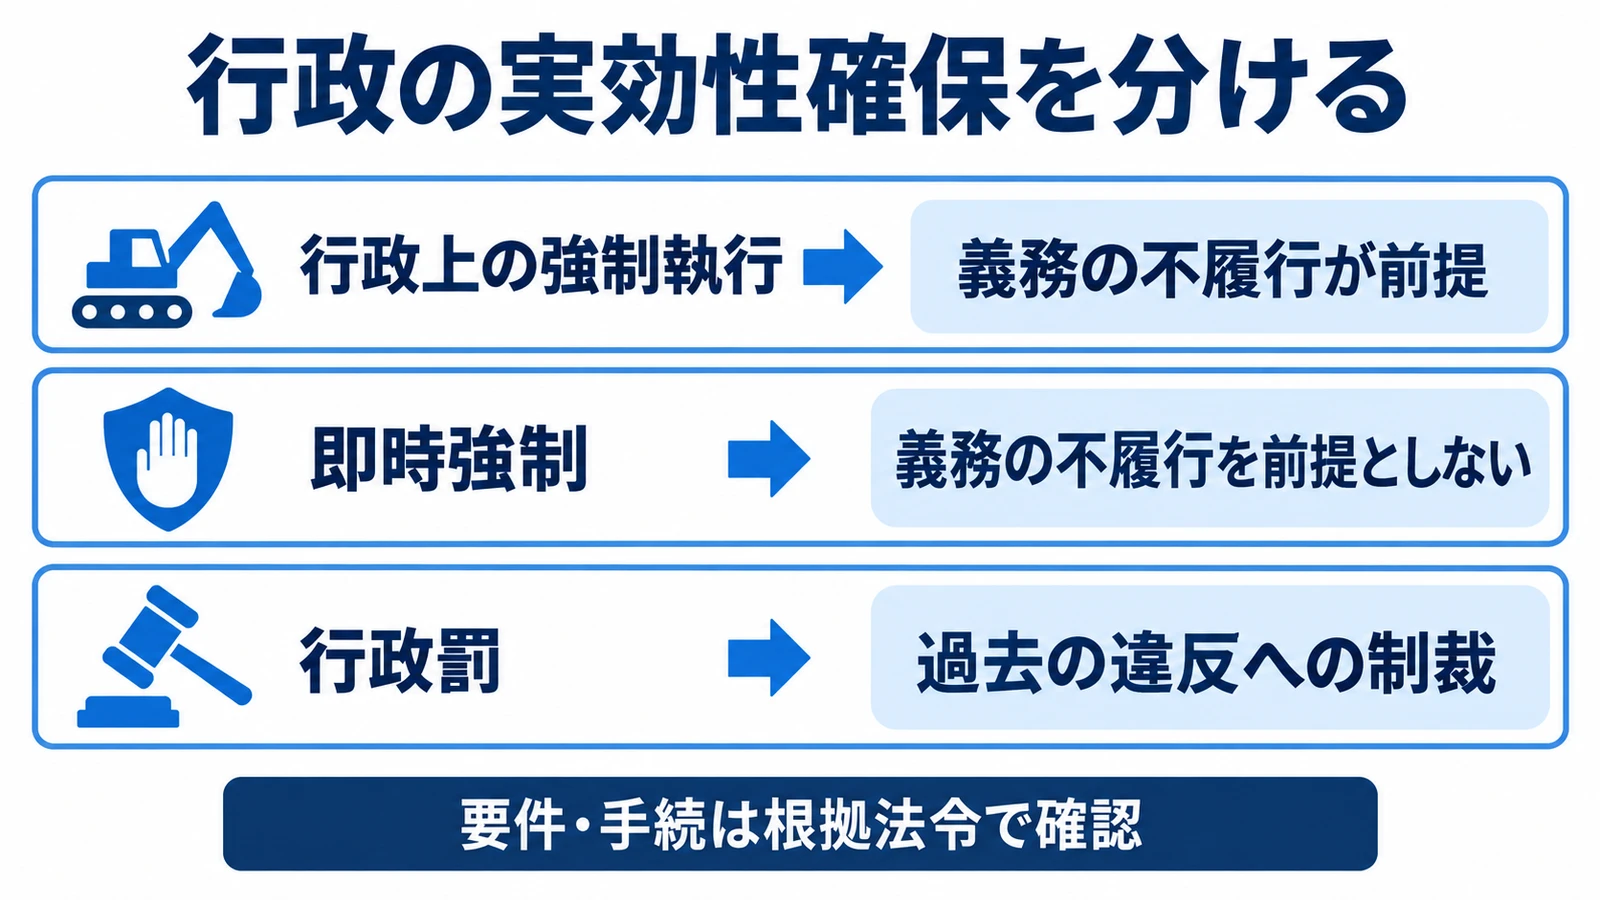
図を大きく見る行政上の強制執行には、代執行・執行罰・直接強制・強制徴収という整理があります。代執行は代わりに行うこと、執行罰は金銭的不利益を予告して履行を促すこと、直接強制は身体・財産への実力の行使、強制徴収は金銭給付義務の実現に着目します。
行政罰は過去の義務違反に制裁を科すもので、執行罰と名称が似ていても役割が異なります。また即時強制は、あらかじめ命じられた義務の不履行を前提とする強制執行と区別します。以下の代執行の要件・手続は、2026年度試験の基準日である2026年4月1日時点の行政代執行法に基づきます。
| 制度 | 着目する方法・目的 |
|---|---|
| 代執行 | 他人が代われる行為を行政庁等が代わりに実施 |
| 執行罰 | 過料の予告等により将来の履行を促す |
| 直接強制 | 義務者の身体・財産に実力を加える |
| 強制徴収 | 金銭給付義務を強制的に実現 |
| 行政罰 | 過去の義務違反に対する制裁 |
根拠:行政代執行法2条〜6条(対象・手続・費用)落合信之『質問検査権等に基づく課税資料収集の実効性確保のための方策』税務大学校論叢95号(23〜31頁・研究論文)令和8年度行政書士試験案内(法令基準日)
代執行の三つの要件を一つずつ確認する
行政代執行法2条の対象は、法律により直接命じられ、又は法律に基づき行政庁が命じた、他人が代わってできる行為です。その義務が履行されず、他の手段では履行確保が困難で、放置が著しく公益に反すると認められる場合に代執行できます。単に行政庁が代わる方が便利というだけでは足りません。
学習用の例として、適法に命じられた危険な工作物の除去は、他人が代われる作為義務になり得ます。他方、本人の健康診断の受診や、営業をしないという義務そのものは同じ方法で代われません。条文の「法律」には法律の委任に基づく命令・規則・条例も含まれるため、条例という名称だけで代執行を否定せず、当該義務の根拠と性質を確認します。
戒告・令書・実施・費用徴収の順に追う
通常は、相当の履行期限を設け、その期限までに履行しなければ代執行する旨を文書で戒告します。なお履行されなければ、実施時期、執行責任者、費用の概算見積額を代執行令書で通知します。執行責任者は身分を示す証票を携帯し、要求されたときに提示する必要があります。
実施後に徴収するのは、令書の概算額をそのまま確定した額ではなく、実際に要した費用です。行政庁は実額と納期日を定めて文書で納付を命じ、国税滞納処分の例で徴収できます。例えば見積額が30万円、実費が25万円なら、5条による納付命令で基準になるのは実費25万円です。
| 段階 | 確認する内容 |
|---|---|
| 戒告 | 相当の履行期限と、期限までに履行しなければ代執行する旨 |
| 代執行令書 | 実施時期・執行責任者・費用の概算見積額 |
| 費用納付命令 | 実際に要した費用額と納期日 |
緊急の場合も実体要件と手続省略を混同しない
3条3項は、非常の場合又は危険切迫の場合で、急速な実施について緊急の必要があり、戒告と令書通知をする時間がないときに、その二つの手続を省略できるとしています。「危険だ」と評価できるだけでなく、通常の手続を取る暇がないことまで必要です。
これは戒告等の手続を省略する規定です。2条の義務の性質や公益性といった要件まで一括して不要にする規定ではありません。既に除去義務を負う工作物への緊急代執行と、義務の不履行を前提としない即時強制を、緊急という共通語だけで同じ制度にしないようにします。
根拠:行政代執行法2条〜6条(対象・手続・費用)落合信之『質問検査権等に基づく課税資料収集の実効性確保のための方策』税務大学校論叢95号(23〜31頁・研究論文)
行政罰の出題例では金銭負担の性質を見る
令和7年度問9の公式正解は1です。登記を怠った場合の過料の手続や、課徴金・重加算税・過料と刑罰の関係が扱われました。代執行の三要件を直接問う問題ではなく、実効性確保手段のうち行政罰を確認する出題例として読みます。
お金を払わせる制度が二つ並んでも、それだけで同じ刑罰を二度科すことにはなりません。公式問題では各制度の目的・性質・手続を踏まえた判断が必要です。本記事の確認問題は、代われる義務か、手続省略の条件がそろうか、見積額と実費を区別できるかに焦点を当てています。
出題例の原本・年度別問題
過去の出題を手がかりに、判断する条件を整理します。このページの説明と確認問題は合トレのオリジナルです。
- 令和7年度 問9
行政罰を題材に、過料の手続や金銭的不利益と刑罰の関係が問われた。代執行の要件を直接問う問題ではない。
公式の公表資料を確認する
オリジナル確認問題で判断する
○か×かを選び、理由を確認してください。実際の過去問を転載したものではありません。
この解説の一次資料
- 行政代執行法2条〜6条(対象・手続・費用)確認日:2026-09-25
- 落合信之『質問検査権等に基づく課税資料収集の実効性確保のための方策』税務大学校論叢95号(23〜31頁・研究論文)確認日:2026-09-25
- 令和7年度行政書士試験・公式問題確認日:2026-09-25
- 令和7年度行政書士試験・公式正解確認日:2026-09-25
- 令和8年度行政書士試験案内(法令基準日)確認日:2026-09-25
行政上の強制執行
行政上の強制執行は代執行・執行罰・直接強制・強制徴収の4類型である。代執行の要件は①代替的作為義務の不履行②他の手段によって履行を確保することが困難であること③不履行を放置することが著しく公益に反すると認められること(行政代執行法2条)。義務は法律のほか法律の委任に基づく命令・規則・条例により命じられたものを含む。手続は相当の履行期限を定めた文書による戒告、代執行令書による通知の順で、非常の場合又は危険切迫の場合で、急速な実施の緊急の必要があり、戒告・令書通知の手続をとる暇がないときは省略できる(3条3項)。
覚え方代執行は代替的・困難・著しく公益に反するの三点セット
最重要・比較表
行政上の強制執行の4類型
まず、履行されていない義務が他人でも代われる義務かを確かめます。ここで代執行を使えるかが決まり、使えないときに残りの3類型と個別法の有無を検討します。
| 事由 | 代執行 | 強制徴収 | 直接強制 | 執行罰 | 理由・判断ポイント |
|---|---|---|---|---|---|
| どんな義務の不履行に使うか | 代替的作為義務、つまり他人でも代わりに行うことができる義務の不履行 | 租税など、行政上の金銭給付義務が履行されない場合 | 義務者が義務を履行しない場合一般。代替的作為義務に限られない | 義務者が期限内に義務を履行しない場合。将来の履行を促すために使う | 代執行だけは対象が代替的作為義務に限られ、ここで使える場面が絞られます。 |
| とられる方法最重要 | 行政庁自らが義務者のなすべき履行を行い、または他人に行わせ、その費用を義務者から徴収する | 行政庁が強制手段によって、その義務が履行されたのと同じ状態を実現する | 義務者の身体や財産に直接実力を加え、義務の履行があったのと同様の状態を実現する | 過料を科す旨を予告して心理的強制を加え、なお履行しないときは過料を強制的に徴収する | 執行罰は将来の履行を促す手段で、過去の義務違反への制裁ではありません。 |
| 根拠となる法律 | 行政代執行法。強制執行の方法について一般法があるのは代執行だけである | 国税徴収法など、個別の法律による。方法についての一般法はない | 成田新法など、個別の法律による。方法についての一般法はない | 砂防法など、個別の法律による。方法についての一般法はない | 一般法があるのは代執行だけ、と押さえると根拠法の肢に強くなります。 |
| 義務の不履行を前提とするか | 不履行が前提 | 不履行が前提 | 不履行が前提 | 不履行が前提 | 4類型はいずれも義務の不履行が前提です。義務を前提とせず実力を加える即時強制とはここで分かれます。 |
どんな義務の不履行に使うか
- 代執行
- 代替的作為義務、つまり他人でも代わりに行うことができる義務の不履行
- 強制徴収
- 租税など、行政上の金銭給付義務が履行されない場合
- 直接強制
- 義務者が義務を履行しない場合一般。代替的作為義務に限られない
- 執行罰
- 義務者が期限内に義務を履行しない場合。将来の履行を促すために使う
判断ポイント
代執行だけは対象が代替的作為義務に限られ、ここで使える場面が絞られます。
とられる方法
最重要- 代執行
- 行政庁自らが義務者のなすべき履行を行い、または他人に行わせ、その費用を義務者から徴収する
- 強制徴収
- 行政庁が強制手段によって、その義務が履行されたのと同じ状態を実現する
- 直接強制
- 義務者の身体や財産に直接実力を加え、義務の履行があったのと同様の状態を実現する
- 執行罰
- 過料を科す旨を予告して心理的強制を加え、なお履行しないときは過料を強制的に徴収する
判断ポイント
執行罰は将来の履行を促す手段で、過去の義務違反への制裁ではありません。
根拠となる法律
- 代執行
- 行政代執行法。強制執行の方法について一般法があるのは代執行だけである
- 強制徴収
- 国税徴収法など、個別の法律による。方法についての一般法はない
- 直接強制
- 成田新法など、個別の法律による。方法についての一般法はない
- 執行罰
- 砂防法など、個別の法律による。方法についての一般法はない
判断ポイント
一般法があるのは代執行だけ、と押さえると根拠法の肢に強くなります。
義務の不履行を前提とするか
- 代執行
- 不履行が前提
- 強制徴収
- 不履行が前提
- 直接強制
- 不履行が前提
- 執行罰
- 不履行が前提
判断ポイント
4類型はいずれも義務の不履行が前提です。義務を前提とせず実力を加える即時強制とはここで分かれます。
混同注意・比較表
行政刑罰と秩序罰の違い
まず、科されるのが刑罰か過料かを確かめます。ここで適用される手続法が分かれ、過料の場合はさらに根拠が法律か条例かで科す主体まで変わります。
| 事由 | 行政刑罰 | 秩序罰 | 理由・判断ポイント |
|---|---|---|---|
| 科されるもの | 行政上の義務違反に対する制裁として、刑法9条が刑の種類として定める刑罰(死刑・拘禁刑・罰金・拘留・科料・没収)が科される | 手続を怠るなど刑罰を科すほどではない比較的軽微な義務違反に対し、刑罰ではない過料が科される | 刑罰か過料かという入口で、この先の扱いがすべて変わります。 |
| 刑法総則の適用 | 適用あり | 適用なし | 秩序罰は刑罰ではないので、刑法総則の枠の外にあります。 |
| 刑事訴訟法の適用 | 適用あり | 適用なし | 秩序罰を裁判所が科すときの手続は、刑事訴訟法ではなく非訟事件手続法によります。 |
| 誰が科すか最重要 | 刑罰なので、原則として刑事訴訟法の手続によって科される | 法律に基づき法律違反者に科す場合は裁判所が科し、条例に基づき条例違反者に科す場合は地方公共団体の長が行政行為の形式で科す | 秩序罰は必ず裁判所が科すとする肢が定番の誤りです。条例違反の過料は知事や市町村長が科します。 |
| 法律の根拠 | 根拠が必要 | 根拠が必要 | どちらも法律の根拠が要る点は共通で、差が出るのは手続と主体です。 |
科されるもの
- 行政刑罰
- 行政上の義務違反に対する制裁として、刑法9条が刑の種類として定める刑罰(死刑・拘禁刑・罰金・拘留・科料・没収)が科される
- 秩序罰
- 手続を怠るなど刑罰を科すほどではない比較的軽微な義務違反に対し、刑罰ではない過料が科される
判断ポイント
刑罰か過料かという入口で、この先の扱いがすべて変わります。
刑法総則の適用
- 行政刑罰
- 適用あり
- 秩序罰
- 適用なし
判断ポイント
秩序罰は刑罰ではないので、刑法総則の枠の外にあります。
刑事訴訟法の適用
- 行政刑罰
- 適用あり
- 秩序罰
- 適用なし
判断ポイント
秩序罰を裁判所が科すときの手続は、刑事訴訟法ではなく非訟事件手続法によります。
誰が科すか
最重要- 行政刑罰
- 刑罰なので、原則として刑事訴訟法の手続によって科される
- 秩序罰
- 法律に基づき法律違反者に科す場合は裁判所が科し、条例に基づき条例違反者に科す場合は地方公共団体の長が行政行為の形式で科す
判断ポイント
秩序罰は必ず裁判所が科すとする肢が定番の誤りです。条例違反の過料は知事や市町村長が科します。
法律の根拠
- 行政刑罰
- 根拠が必要
- 秩序罰
- 根拠が必要
判断ポイント
どちらも法律の根拠が要る点は共通で、差が出るのは手続と主体です。
01行政上の強制執行と行政罰の重要暗記項目
行政上の強制執行
行政上の強制執行は代執行・執行罰・直接強制・強制徴収の4類型である。代執行の要件は①代替的作為義務の不履行②他の手段によって履行を確保することが困難であること③不履行を放置することが著しく公益に反すると認められること(行政代執行法2条)。義務は法律のほか法律の委任に基づく命令・規則・条例により命じられたものを含む。手続は相当の履行期限を定めた文書による戒告、代執行令書による通知の順で、非常の場合又は危険切迫の場合で、急速な実施の緊急の必要があり、戒告・令書通知の手続をとる暇がないときは省略できる(3条3項)。
覚え方代執行は代替的・困難・著しく公益に反するの三点セット
ひっかけ注意「条例により命じられた義務は代執行できない」とする肢。代執行法2条の括弧書は「法律」に法律の委任に基づく命令・規則・条例を含めている。
行政罰と即時強制
行政罰は行政刑罰と秩序罰に分かれる。行政刑罰は刑法に刑名のある罰を科すもので原則として刑事訴訟法の手続による。秩序罰たる過料は、国の法令に基づくものは非訟事件手続法により裁判所が科すが、条例・規則違反に対する過料は地方公共団体の長が行政処分として科し、あらかじめ告知と弁明の機会を与える(地方自治法255条の3)。執行罰は将来の義務履行を確保する手段なので反復して科せる。即時強制は義務の存在を前提とせず直接身体・財産に実力を加える点で直接強制と異なる。
覚え方過料は国なら裁判所、地方なら長。義務がないのに実力を加えるのが即時強制
ひっかけ注意「秩序罰は必ず裁判所が科す」とする肢。条例違反の過料は長が行政処分として科す。執行罰を過去の義務違反に対する制裁と説明する肢も誤りである。
行政調査
最大判昭和47年11月22日(川崎民商事件)は、憲法35条・38条の保障が純然たる刑事手続以外の手続に一切及ばないわけではないとしたうえで、旧所得税法の質問検査は①実質上刑事責任追及のための資料の取得収集に直接結びつく作用を一般的に有せず②強制の態様が直接的物理的でなく間接的心理的にとどまり③公益上の必要性と合理性が認められることを理由に、令状によらず、また供述拒否権の告知がなくても憲法に違反しないとした。
覚え方35条と38条は行政手続にも及び得る。だが質問検査は間接強制だから合憲
ひっかけ注意「憲法35条の保障は刑事手続にのみ及ぶと判示した」とする肢。判決はむしろ行政手続にも及び得ることを前提にしたうえで合憲としている。
覚える数字と、狙われる引っかけ
- 代執行の要件 代替的作為義務・他の手段では困難・著しく公益に反する の3つ
- 代執行の手続 戒告→代執行令書による通知→実行
- ひっかけ執行罰を過去の義務違反に対する制裁と説明する肢。制裁は行政罰で、執行罰は将来の履行確保手段だから反復して科せる
- ひっかけ条例により命じられた義務は代執行できないとする肢。行政代執行法2条の「法律」には条例が含まれる
- ひっかけ条例違反の過料も裁判所が科すとする肢。国の法令に基づく過料は裁判所が科すが、条例・規則違反の過料は長が行政処分として科す
押さえる判例
憲法35条・38条の保障は行政手続にも及び得るとしたうえで、質問検査は刑事責任追及を目的とせず強制の程度も直接的物理的でないとして令状なしの実施を合憲とした
02試験で正誤を分けるチェック順
- 1義務の不履行を前提とする話かを確認する。義務を前提としないなら即時強制で、代執行でも直接強制でもない
問題文の限定語を先に拾い、上の暗記項目と照合してから結論を出します。
- 2義務があるなら代替的作為義務かを見る。他人が代わってできる義務だけが代執行の対象で、不作為義務や非代替的作為義務は対象外
問題文の限定語を先に拾い、上の暗記項目と照合してから結論を出します。
- 3制裁か将来の履行確保かで分ける。過去の違反への制裁が行政罰、将来の履行を促すのが執行罰で反復して科せる
問題文の限定語を先に拾い、上の暗記項目と照合してから結論を出します。
03この論点の根拠
- 関連法令
- 行政代執行法
- 情報確認日
- 2026年4月1日施行法令基準
- 復習方法
- 要点を確認した後、○×一問一答で条件の違いを見分ける
法改正により扱いが変わる場合があります。試験日程や申込みに関する情報は、 必ず公式案内も確認してください。
問題演習
行政上の強制執行と行政罰の○×一問一答
1/4問解答 0・正解 0
行政法重要度 S頻出度 16/24(編集部の目安)
行政上の強制執行
行政代執行法に基づく代執行は、法律により直接に命じられ又は法律に基づき行政庁により命じられた行為であれば、営業の停止のような不作為義務や、健康診断の受診のような非代替的作為義務についても行うことができる。
行政上の強制執行と行政罰の○×一問一答4問|問題と解説
この論点で収録している4問を、正誤と解説つきで通して読めます。 上の演習で迷った問題を見直すときに使ってください。
問1
行政上の強制執行重要度S行政代執行法に基づく代執行は、法律により直接に命じられ又は法律に基づき行政庁により命じられた行為であれば、営業の停止のような不作為義務や、健康診断の受診のような非代替的作為義務についても行うことができる。
答え:×(誤り)
解説
誤り。代執行の対象は他人が代わってなすことのできる代替的作為義務に限られる(行政代執行法2条)。
問2
行政罰と即時強制重要度A行政上の秩序罰である過料は行政刑罰と目的及び手続を異にするものであるが、同一の義務違反に対して行政刑罰と併科することは憲法39条の禁止する二重処罰に当たるから、いずれか一方のみを科さなければならない。
答え:×(誤り)
解説
誤り。最判昭和39年6月5日は、行政刑罰と秩序罰は目的・要件・手続を異にするとして併科を認めている。
問3
行政上の強制執行重要度B執行罰は義務者に心理的圧迫を加えて義務の履行を促す手段であり、義務が履行されるまで反復して科すことができるが、現行法上は砂防法にその例が残されているにすぎない。
答え:○(正しい)
解説
正しい。砂防法36条の過料が現行法上唯一の執行罰の例であり、反復して科しても二重処罰には当たらない。
問4
行政調査重要度B最高裁判所は、憲法35条の令状主義の保障は行政手続にも及び得るとしつつ、旧所得税法に基づく収税官吏の質問検査は刑事責任の追及を目的とする手続ではなく、実効性確保の手段として不可欠であるなどの理由から、令状によらないことが違憲とはいえないとしている。
答え:○(正しい)
解説
正しい。最大判昭和47年11月22日は、憲法35条の保障が行政手続に及び得ることを認めつつ質問検査の合憲性を肯定した。
行政上の強制執行と行政罰の問題を続けて解く
この論点に対応する4問を絞り込んで出題します。