商法・会社法
行政書士の取締役・取締役会|任期・決議・会社と第三者への責任【2026年度試験対応】
会社法の取締役と取締役会を、任期の例外、選任・解任、利益相反取引、決議、423条と429条の責任から整理。機関設計による違いを表と独自の○×3問で確認します。
要点 8件・基本問題 8問・解説の確認問題 3問読む → 覚える → 解くまでこのページで完結
2026年度試験対応。法令基準日:2026-04-01。
まず押さえるポイント
取締役は会社の役員として職務を担い、取締役会は業務執行の決定や監督などを行う会議体です。任期は原則2年ですが、委員会型には別の規律があり、非公開会社ならすべて10年に伸ばせるわけではありません。責任は会社に対する423条と第三者に対する429条を分けます。2026年度行政書士試験の2026年4月1日施行法令を基準に、会社の機関設計から確認します。
法令基準日:2026-04-01 / 解説更新日:2026-09-25
取締役と取締役会の役割|選任する機関と執行を監督する機関
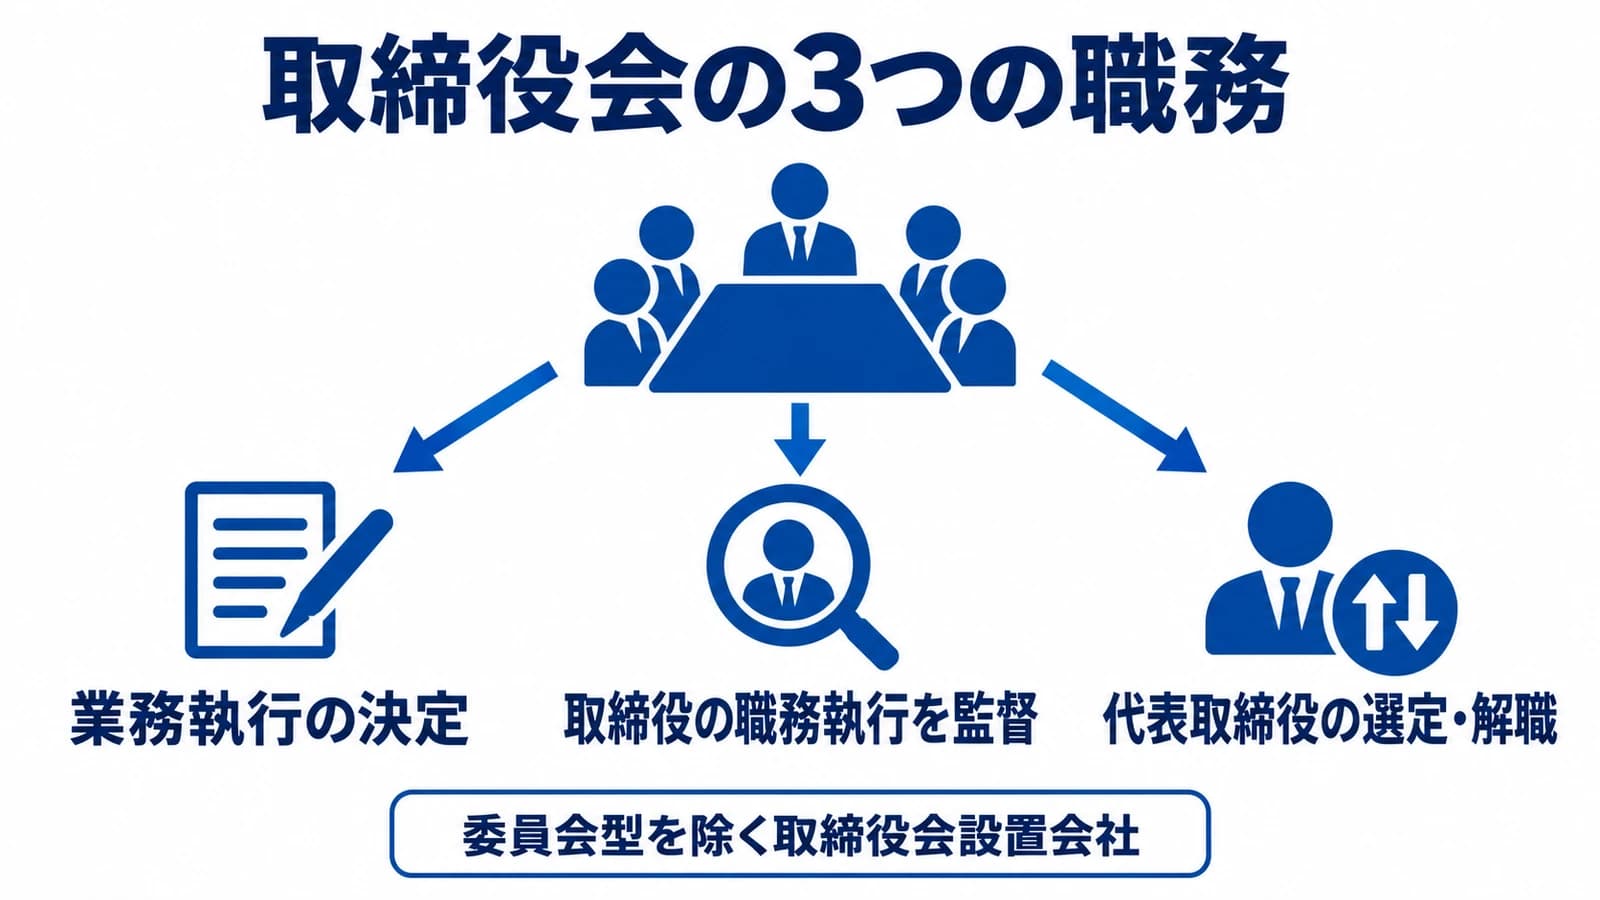
委員会型を除く取締役会設置会社。要件と例外は本文でも確認できます。
図を大きく見る取締役は株主総会の決議で選任され、取締役会設置会社では3人以上必要です。取締役会はすべての取締役で組織され、通常の取締役会設置会社では業務執行の決定、取締役の職務執行の監督、代表取締役の選定・解職などを行います。株主総会が取締役を選ぶことと、取締役会が代表取締役を選ぶことを分けます。
例えば、代表取締役Aを代表者の地位から外すことと、Aを取締役そのものから解任することは別です。通常の取締役会設置会社では前者を取締役会、後者を株主総会が判断します。監査等委員会設置会社や指名委員会等設置会社には権限配分の特則があるため、会社の種類を確認せず、すべての株式会社を同じ組織図で処理しないようにします。
根拠:e-Gov 会社法(2026年4月1日時点・309条、329条~342条、356条、362条、365条、369条、423条・429条)
任期と解任の例外|非公開会社の10年伸長にも条件がある
取締役の任期は原則として、選任後2年以内に終了する事業年度のうち最終のものについての定時株主総会が終わる時までです。単純に就任日から満2年で必ず終了するという意味ではありません。公開会社でない株式会社は定款で10年まで伸ばせますが、監査等委員会設置会社と指名委員会等設置会社はこの伸長の対象外です。
取締役は株主総会の決議でいつでも解任できますが、正当な理由のない解任では会社への損害賠償請求が問題になります。決議要件にも例外があり、監査等委員である取締役や累積投票で選任された取締役の解任には特別決議が必要です。「任期があるから任期中は解任できない」「取締役の解任は常に通常の過半数決議」という両方の誤りを避けます。
| 取締役・会社の区分 | 原則となる期間 | 注意する例外 |
|---|---|---|
| 通常の取締役 | 2年 | 定款または株主総会決議で短縮できる |
| 非公開会社(下記の委員会型を除く) | 2年 | 定款で10年まで伸長できる |
| 監査等委員会設置会社の監査等委員でない取締役 | 1年 | 非公開でも10年伸長の対象外 |
| 監査等委員である取締役 | 2年 | 通常の短縮規定は不適用。補欠の任期について別の規定あり |
| 指名委員会等設置会社の取締役 | 1年 | 非公開でも10年伸長の対象外 |
根拠:e-Gov 会社法(2026年4月1日時点・309条、329条~342条、356条、362条、365条、369条、423条・429条)
競業・利益相反取引|事前承認と取引後の報告を分ける
取締役が自分や第三者のために会社と同種の事業を行う競業取引、会社と直接取引する場合、会社が取締役の借金を保証するような間接の利益相反取引では、重要な事実を開示して承認を受ける必要があります。取締役会がない会社では株主総会、取締役会設置会社では取締役会が承認するのが基本です。
例えば会社の取締役Aが会社へ自分の所有物を売る場合、会社に有利だとAが考えただけで手続を省くことはできません。さらに取締役会設置会社では、取引をした後も、遅滞なく重要な事実を取締役会へ報告します。事前の承認と事後の報告は別々の義務であり、後で報告すれば事前承認が不要になるわけではありません。
根拠:e-Gov 会社法(2026年4月1日時点・309条、329条~342条、356条、362条、365条、369条、423条・429条)
取締役会の決議|特別利害関係人を除き、賛成の「推定」を読む
取締役会の決議は、議決に加われる取締役の過半数が出席し、その過半数で行うのが原則です。定款で割合を高めることはできますが、下げることはできません。特別の利害関係がある取締役は議決に加われず、定足数の基準となる議決可能な取締役からも除いて数えます。
例えば取締役が5人で、その決議について1人が特別利害関係人なら、議決に加われる4人を基準に考えます。定款で加重していなければ少なくとも3人が出席し、その出席者の過半数の賛成が必要です。また、決議に参加した取締役が議事録に異議をとどめなかった場合は賛成したものと推定されます。「みなす」という反証を許さない取扱いとの言い換えに注意します。
根拠:e-Gov 会社法(2026年4月1日時点・309条、329条~342条、356条、362条、365条、369条、423条・429条)
423条と429条の違い|損害を受けた相手と責任の要件を見る
会社法423条1項は、役員等が任務を怠った場合の会社に対する損害賠償責任を定めます。これに対し429条1項は、職務を行うについて悪意または重大な過失がある場合の第三者に対する責任です。同じ経営上の行為でも、損害を受けたのが会社か、取引先などの第三者かで、確認する条文が変わります。
推定される内容も区別します。承認義務に違反した競業取引では、取締役等が得た利益額が会社の損害額と推定されます。一方、利益相反取引で会社に損害が生じた場合の423条3項は、関与した取締役等が任務を怠ったことの推定です。後者には監査等委員会の承認に関する同条4項の例外もあり、すべてを一律の責任や損害額の確定と読まないようにします。
| 条文 | 賠償の相手 | 条文上の判断軸 |
|---|---|---|
| 423条1項 | 株式会社 | 任務懈怠と、それにより生じた会社の損害 |
| 429条1項 | 第三者 | 職務を行うについての悪意・重大な過失と、それにより生じた第三者の損害 |
根拠:e-Gov 会社法(2026年4月1日時点・309条、329条~342条、356条、362条、365条、369条、423条・429条)
令和7年度問38の出題例|「推定」と「みなす」を取り違えない
令和7年度問38は取締役会を扱い、公式正解は5です。選択肢5は議事録に異議をとどめない取締役の扱いを、賛成したものと「みなす」と説明していますが、会社法369条5項は「推定する」と定めています。決議参加や議事録という前提を押さえたうえで、効果を表す最後の言葉まで読む問題です。
復習では、会社の機関設計、誰が決めるか、必要な承認・決議、その後に誰への責任が生じるかの順に整理します。以下の独自問題で非公開会社の任期の例外、取締役会の定足数、競業取引の推定を確かめ、公式問題では事後報告や委任できない事項も合わせて確認してください。
根拠:行政書士試験研究センター 令和7年度試験問題・問38行政書士試験研究センター 令和7年度公式正解e-Gov 会社法(2026年4月1日時点・309条、329条~342条、356条、362条、365条、369条、423条・429条)行政書士試験研究センター 令和8年度試験案内
出題例の原本・年度別問題
過去の出題を手がかりに、判断する条件を整理します。このページの説明と確認問題は合トレのオリジナルです。
- 令和7年度 問38
取締役会の権限・報告・特別利害関係人と、議事録に異議をとどめない場合の賛成の推定を確認する。
公式の公表資料を確認する
オリジナル確認問題で判断する
○か×かを選び、理由を確認してください。実際の過去問を転載したものではありません。
この解説の一次資料
- e-Gov 会社法(2026年4月1日時点・309条、329条~342条、356条、362条、365条、369条、423条・429条)確認日:2026-09-25
- 行政書士試験研究センター 令和7年度試験問題・問38確認日:2026-09-25
- 行政書士試験研究センター 令和7年度公式正解確認日:2026-09-25
- 行政書士試験研究センター 令和8年度試験案内確認日:2026-09-25
取締役の競業取引と利益相反取引
競業取引と利益相反取引(直接取引・間接取引)をしようとする取締役は、重要な事実を開示して株主総会(取締役会設置会社では取締役会)の承認を受けなければならない(356条1項・365条1項)。取締役会設置会社では取引後遅滞なく取締役会に報告する義務もある。承認を欠く競業取引では取締役等が得た利益の額が会社の損害額と推定され(423条2項)、利益相反取引で会社に損害が生じたときは関与した取締役の任務懈怠が推定される(同3項)。
覚え方事前に開示して承認、事後に報告。競業は利益額、利益相反は懈怠を推定
最重要・比較表
取締役・監査役・会計参与・会計監査人の選任と任期
最初に、4つとも選任は株主総会決議だと押さえます。差がつくのは解任の決議要件と任期の年数、そして設置が義務か任意かの3点です。
| 事由 | 取締役 | 監査役 | 会計参与 | 会計監査人 | 理由・判断ポイント |
|---|---|---|---|---|---|
| 役割 | 会社の業務を執行する(348条1項) | 取締役の職務の執行を監査する(381条1項) | 取締役と共同して計算書類等を作成する(374条1項) | 計算書類等を監査する(396条1項) | 会計参与は「作る側」、会計監査人は「チェックする側」という違いです。 |
| 選任 | 株主総会の決議で選任する(329条1項) | 株主総会の決議で選任する。取締役が選任議案を出すには監査役(複数のときは過半数)の同意が必要(343条1項) | 株主総会の決議で選任する(329条1項) | 株主総会の決議で選任する(329条1項) | 4つとも選任は株主総会決議です。違いが出るのは解任のほうです。 |
| 解任最重要 | 株主総会の決議で解任できる。監査等委員である取締役や累積投票で選任された取締役の解任には特別決議が必要(339条1項・309条2項7号) | 株主総会の特別決議が必要(339条1項、309条2項7号) | 株主総会の決議で解任できる(339条1項) | 株主総会の決議で解任できる(339条1項) | 監査役に加え、監査等委員である取締役や累積投票で選任された取締役の解任にも特別決議が必要です。役職名だけでなく選任方法・機関設計を確認します。 |
| 任期 | 原則2年以内の最終事業年度に関する定時株主総会の終結時。監査等委員会設置会社の監査等委員以外・指名委員会等設置会社では1年が基本 | 4年。4つの中で最も長く、取締役の2倍になる | 原則2年。332条の準用により、監査等委員会設置会社・指名委員会等設置会社では1年が基本(334条1項) | 1年。4つの中で最も短い | 基本は取締役2年・監査役4年・会計参与2年・会計監査人1年です。非公開会社の取締役・会計参与の10年伸長は、監査等委員会設置会社と指名委員会等設置会社を除きます。監査等委員である取締役は2年、それ以外の監査等委員会設置会社の取締役と指名委員会等設置会社の取締役は1年。監査役は非公開会社で10年伸長可、会計監査人は伸長不可です。 |
| 設置 | すべての株式会社に必ず置かなければならない | 公開会社では設置が必要。ただし監査等委員会設置会社・指名委員会等設置会社では置けない(327条4項) | 会社の規模や機関設計にかかわらず、定款で任意に設置できる(326条2項) | 監査等委員会設置会社・指名委員会等設置会社・大会社では設置が義務(327条5項、328条) | 大会社は資本金5億円以上または負債200億円以上の株式会社です。会計参与と入れ替えた肢に注意します。 |
| 会社法上の役員にあたるか | 役員にあたる | 役員にあたる | 役員にあたる | 役員ではない | 会計監査人だけが「役員」に含まれません(329条1項)。 |
役割
- 取締役
- 会社の業務を執行する(348条1項)
- 監査役
- 取締役の職務の執行を監査する(381条1項)
- 会計参与
- 取締役と共同して計算書類等を作成する(374条1項)
- 会計監査人
- 計算書類等を監査する(396条1項)
判断ポイント
会計参与は「作る側」、会計監査人は「チェックする側」という違いです。
選任
- 取締役
- 株主総会の決議で選任する(329条1項)
- 監査役
- 株主総会の決議で選任する。取締役が選任議案を出すには監査役(複数のときは過半数)の同意が必要(343条1項)
- 会計参与
- 株主総会の決議で選任する(329条1項)
- 会計監査人
- 株主総会の決議で選任する(329条1項)
判断ポイント
4つとも選任は株主総会決議です。違いが出るのは解任のほうです。
解任
最重要- 取締役
- 株主総会の決議で解任できる。監査等委員である取締役や累積投票で選任された取締役の解任には特別決議が必要(339条1項・309条2項7号)
- 監査役
- 株主総会の特別決議が必要(339条1項、309条2項7号)
- 会計参与
- 株主総会の決議で解任できる(339条1項)
- 会計監査人
- 株主総会の決議で解任できる(339条1項)
判断ポイント
監査役に加え、監査等委員である取締役や累積投票で選任された取締役の解任にも特別決議が必要です。役職名だけでなく選任方法・機関設計を確認します。
任期
- 取締役
- 原則2年以内の最終事業年度に関する定時株主総会の終結時。監査等委員会設置会社の監査等委員以外・指名委員会等設置会社では1年が基本
- 監査役
- 4年。4つの中で最も長く、取締役の2倍になる
- 会計参与
- 原則2年。332条の準用により、監査等委員会設置会社・指名委員会等設置会社では1年が基本(334条1項)
- 会計監査人
- 1年。4つの中で最も短い
判断ポイント
基本は取締役2年・監査役4年・会計参与2年・会計監査人1年です。非公開会社の取締役・会計参与の10年伸長は、監査等委員会設置会社と指名委員会等設置会社を除きます。監査等委員である取締役は2年、それ以外の監査等委員会設置会社の取締役と指名委員会等設置会社の取締役は1年。監査役は非公開会社で10年伸長可、会計監査人は伸長不可です。
設置
- 取締役
- すべての株式会社に必ず置かなければならない
- 監査役
- 公開会社では設置が必要。ただし監査等委員会設置会社・指名委員会等設置会社では置けない(327条4項)
- 会計参与
- 会社の規模や機関設計にかかわらず、定款で任意に設置できる(326条2項)
- 会計監査人
- 監査等委員会設置会社・指名委員会等設置会社・大会社では設置が義務(327条5項、328条)
判断ポイント
大会社は資本金5億円以上または負債200億円以上の株式会社です。会計参与と入れ替えた肢に注意します。
会社法上の役員にあたるか
- 取締役
- 役員にあたる
- 監査役
- 役員にあたる
- 会計参与
- 役員にあたる
- 会計監査人
- 役員ではない
判断ポイント
会計監査人だけが「役員」に含まれません(329条1項)。
最重要・比較表
公開会社と非公開会社で変わるルール
最初に、発行する全部の株式に譲渡による取得の会社承認を要する定款の定めがあるかを確認します。一部でもその定めがなければ公開会社です。機関設計と取締役の任期は、公開・非公開の区別に加えて委員会型などの条件も見ます。
| 事由 | 公開会社 | 非公開会社 | 理由・判断ポイント |
|---|---|---|---|
| どういう会社か | 発行する全部又は一部の株式について、譲渡による取得に会社の承認を要する旨の定款の定めがない株式会社(2条5号) | 発行する全部の株式について、譲渡による取得に会社の承認を要する旨の定款の定めがある株式会社 | 多くの人が関わる公開会社ほど、会社法のルールが厳しく設定されています。 |
| 取締役会の設置最重要 | 必ず設置しなければならない(327条1項) | 原則は設置を選べる。ただし監査役会設置会社・監査等委員会設置会社・指名委員会等設置会社は必置(327条1項) | 非公開で、取締役会の設置が法定されない機関設計なら、取締役1人の会社も可能です。非公開というだけで取締役会を省けるとは限りません。 |
| 取締役を株主に限る定款の定め | 定められない | 定められる | この資格制限が禁じられるのは公開会社のときだけです(331条2項)。会社の種類を入れ替えた肢に注意します。 |
| 取締役の任期 | 原則2年以内の最終事業年度の定時株主総会終結時。監査等委員会設置会社の監査等委員以外・指名委員会等設置会社は1年が基本(332条) | 監査等委員会設置会社・指名委員会等設置会社を除き、定款で10年まで伸長できる(332条2項) | 10年伸長は非公開会社であることに加え、二つの委員会型でないことが条件です。任期の終期は定時株主総会の終結時を基準にします。 |
| 監査役の任期 | 選任後4年以内に終了する事業年度のうち最終のものに関する定時株主総会の終結の時まで(336条1項) | 定款に定めることで10年まで伸長できる(336条2項) | 監査役は原則4年で、非公開会社は定款で10年まで伸長できます。取締役の10年伸長には、監査等委員会設置会社・指名委員会等設置会社を除くという別の条件があります。 |
どういう会社か
- 公開会社
- 発行する全部又は一部の株式について、譲渡による取得に会社の承認を要する旨の定款の定めがない株式会社(2条5号)
- 非公開会社
- 発行する全部の株式について、譲渡による取得に会社の承認を要する旨の定款の定めがある株式会社
判断ポイント
多くの人が関わる公開会社ほど、会社法のルールが厳しく設定されています。
取締役会の設置
最重要- 公開会社
- 必ず設置しなければならない(327条1項)
- 非公開会社
- 原則は設置を選べる。ただし監査役会設置会社・監査等委員会設置会社・指名委員会等設置会社は必置(327条1項)
判断ポイント
非公開で、取締役会の設置が法定されない機関設計なら、取締役1人の会社も可能です。非公開というだけで取締役会を省けるとは限りません。
取締役を株主に限る定款の定め
- 公開会社
- 定められない
- 非公開会社
- 定められる
判断ポイント
この資格制限が禁じられるのは公開会社のときだけです(331条2項)。会社の種類を入れ替えた肢に注意します。
取締役の任期
- 公開会社
- 原則2年以内の最終事業年度の定時株主総会終結時。監査等委員会設置会社の監査等委員以外・指名委員会等設置会社は1年が基本(332条)
- 非公開会社
- 監査等委員会設置会社・指名委員会等設置会社を除き、定款で10年まで伸長できる(332条2項)
判断ポイント
10年伸長は非公開会社であることに加え、二つの委員会型でないことが条件です。任期の終期は定時株主総会の終結時を基準にします。
監査役の任期
- 公開会社
- 選任後4年以内に終了する事業年度のうち最終のものに関する定時株主総会の終結の時まで(336条1項)
- 非公開会社
- 定款に定めることで10年まで伸長できる(336条2項)
判断ポイント
監査役は原則4年で、非公開会社は定款で10年まで伸長できます。取締役の10年伸長には、監査等委員会設置会社・指名委員会等設置会社を除くという別の条件があります。
01取締役・取締役会と役員の責任の重要暗記項目
取締役の競業取引と利益相反取引
競業取引と利益相反取引(直接取引・間接取引)をしようとする取締役は、重要な事実を開示して株主総会(取締役会設置会社では取締役会)の承認を受けなければならない(356条1項・365条1項)。取締役会設置会社では取引後遅滞なく取締役会に報告する義務もある。承認を欠く競業取引では取締役等が得た利益の額が会社の損害額と推定され(423条2項)、利益相反取引で会社に損害が生じたときは関与した取締役の任務懈怠が推定される(同3項)。
覚え方事前に開示して承認、事後に報告。競業は利益額、利益相反は懈怠を推定
ひっかけ注意承認を得れば損害が生じても責任を負わないとする誤りが狙われる。承認は取引を有効にするだけで責任を免れさせない。
役員等の第三者に対する責任
最大判昭和44年11月26日は、会社法429条1項の責任を第三者保護のために特に認められた法定の特別責任と解し、悪意または重過失は職務を行うについて、すなわち任務懈怠について必要であって第三者への加害について必要なのではないとした。同判決は直接損害と間接損害のいずれについても責任が生じ、民法709条の不法行為責任とも競合しうるとする。計算書類等の虚偽記載や虚偽の登記・公告をした場合は、注意を怠らなかったことの証明責任が役員側に転換される(429条2項)。
覚え方悪意重過失は任務懈怠について。直接損害も間接損害も対象
ひっかけ注意悪意重過失を第三者への加害についてのものとする誤り、および間接損害が対象外とする誤りが狙われる。
取締役の任期と資格
取締役の任期は原則として選任後2年以内に終了する事業年度のうち最終のものに関する定時株主総会の終結の時までである。公開会社でない株式会社は、監査等委員会設置会社・指名委員会等設置会社を除き、定款で10年まで伸長できる(会社法332条2項)。指名委員会等設置会社の取締役は全員1年、監査等委員会設置会社では監査等委員でない取締役は1年、監査等委員である取締役は2年で通常の短縮規定は適用されない(同条3項~6項)。監査役は原則4年で、非公開会社は定款で10年まで伸長できる(336条)。取締役会設置会社の取締役は3人以上必要で、取締役が株主でなければならない旨の定款は公開会社では認められず、法人は取締役になれない(331条)。
覚え方取締役は原則2年、非公開は委員会型を除き10年伸長可。監査役は原則4年
ひっかけ注意監査役の任期も定款で短縮できるとする誤りが狙われる。監査役の任期は伸長はできるが短縮はできない。
取締役会の決議
取締役会の決議は、議決に加わることができる取締役の過半数が出席し、その出席した取締役の過半数をもって行う。定款でこれを上回る割合に加重できるが軽減はできない(会社法369条1項)。決議について特別の利害関係を有する取締役は議決に加わることができず(同2項)、解職の対象となる代表取締役や利益相反取引の当事者である取締役がこれにあたる。取締役会の決議に参加し、議事録に異議をとどめない取締役は決議に賛成したものと推定される(同5項)。取締役は代理人によって議決権を行使できない。
覚え方頭数の過半数の過半数。代理出席も書面投票もできない
ひっかけ注意取締役会でも議決権の代理行使ができるとする誤りが定番。取締役の職務は個人的信頼に基づくため代理は認められない。
株主代表訴訟
株主代表訴訟(責任追及等の訴え)は、6箇月前から引き続き株式を有する株主が提起でき、公開会社でない株式会社ではこの保有期間の要件がない(会社法847条1項・2項)。持株数の要件はなく1株でも提起できる。株主はまず会社に対し書面等で提訴を請求し、会社が請求の日から60日以内に訴えを提起しないときに自ら提起できる。60日の経過により会社に回復することができない損害が生じるおそれがあるときは、請求を経ずに直ちに提起できる(同5項)。訴額は財産権上の請求でない請求とみなされる(847条の4)。
覚え方六箇月保有で一株からOK。請求して六十日待つのが原則
ひっかけ注意株主代表訴訟に一定の持株数が必要とする誤りが狙われる。1株でも提起できる。
機関設計のルール
すべての株式会社は株主総会と取締役を置かなければならない(会社法326条1項)。取締役会の設置が必要なのは、公開会社、監査役会設置会社、監査等委員会設置会社、指名委員会等設置会社である(327条1項)。取締役会設置会社は原則として監査役を置かなければならないが、公開会社でない会計参与設置会社は例外である(同2項)。公開会社である大会社は監査役会および会計監査人を置く(328条1項)。ただし監査等委員会設置会社と指名委員会等設置会社は括弧書で除かれており、これらには会計監査人が必要だが監査役を置くことはできない。大会社とは資本金5億円以上または負債総額200億円以上の株式会社をいう(2条6号)。
覚え方大会社は資本金5億か負債200億。公開大会社は原則、監査役会と会計監査人。委員会型は監査役なし
ひっかけ注意大会社の基準を「資本金5億円以上かつ負債200億円以上」とする誤りが狙われる。いずれか一方を満たせば大会社である。
取締役の善管注意義務と経営判断
取締役と会社の関係は委任に関する規定に従い(会社法330条)、取締役は善管注意義務(民法644条)と法令・定款・株主総会決議の遵守および忠実義務(会社法355条)を負う。最大判昭和45年6月24日は忠実義務を善管注意義務を敷衍し明確にしたにとどまり別個の義務ではないとした。最判平成22年7月15日は、経営判断の過程および内容に著しく不合理な点がない限り善管注意義務違反にあたらないとした。取締役の監視義務は取締役会に上程されない事項にも及ぶ(最判昭和48年5月22日)。
覚え方忠実義務は善管注意義務と同質。著しく不合理でなければ責任なし
ひっかけ注意監視義務が取締役会に上程された事項に限られるとする誤りが狙われる。判例は上程されない事項にも及ぶとする。
監査役の権限と監査範囲の限定
監査役は取締役の職務の執行を監査し、その権限は業務監査と会計監査の双方に及ぶ(381条1項)。公開会社でない株式会社(監査役会設置会社および会計監査人設置会社を除く)に限り、定款で監査の範囲を会計に関するものに限定できる(389条1項)。監査役は取締役会に出席し必要があれば意見を述べる義務を負い(383条1項)、著しい損害が生じるおそれがあるときは取締役の行為の差止めを請求できる(385条1項)。
覚え方監査は業務と会計の両方。会計限定は非公開の小さな会社だけ
ひっかけ注意公開会社でも定款で監査範囲を会計に限定できるとする誤りが狙われる。389条1項は非公開会社に限る。
覚える数字と、狙われる引っかけ
- 取締役の任期は原則2年。非公開会社は定款で10年まで伸長可(監査等委員会設置会社・指名委員会等設置会社を除く)。委員会型は1年・2年の別規律
- 大会社 資本金5億円以上または負債総額200億円以上
- 株主代表訴訟 提訴請求から60日
- ひっかけ429条の悪意・重過失を第三者に対する加害についてとする肢。必要なのは任務懈怠についての悪意・重過失である
- ひっかけ競業取引で得た利益を会社の損害額と「みなす」とする肢。推定にとどまる
- ひっかけ公開会社でない大会社にも監査役会の設置を義務付ける肢。監査役会が必要なのは公開会社である大会社で、監査等委員会設置会社と指名委員会等設置会社は除かれる
押さえる判例
経営判断の過程および内容に著しく不合理な点がない限り、取締役の善管注意義務違反とはならない
429条1項は第三者保護のための法定の特別責任であり、悪意重過失は任務懈怠について必要で、直接損害・間接損害のいずれにも及ぶ
02試験で正誤を分けるチェック順
- 1機関設計を確認する。公開会社・監査役会設置会社・委員会型は取締役会が必須で、公開会社である大会社は監査役会と会計監査人が要る(監査等委員会設置会社と指名委員会等設置会社は除かれ、これらは会計監査人だけを置く)
問題文の限定語を先に拾い、上の暗記項目と照合してから結論を出します。
- 2取締役の行為なら承認の要否を見る。競業取引と利益相反取引は重要な事実を開示して取締役会(非設置なら株主総会)の承認が要る
問題文の限定語を先に拾い、上の暗記項目と照合してから結論を出します。
- 3責任追及なら条文を分ける。会社に対する責任は423条、第三者に対する責任は429条で職務を行うにつき悪意・重過失が要る
問題文の限定語を先に拾い、上の暗記項目と照合してから結論を出します。
03この論点の根拠
- 関連法令
- 会社法
- 情報確認日
- 2026年4月1日施行法令基準
- 復習方法
- 要点を確認した後、○×一問一答で条件の違いを見分ける
法改正により扱いが変わる場合があります。試験日程や申込みに関する情報は、 必ず公式案内も確認してください。
問題演習
取締役・取締役会と役員の責任の○×一問一答
1/8問解答 0・正解 0
商法・会社法重要度 S頻出度 12/24(編集部の目安)
役員等の第三者に対する責任
役員等がその職務を行うについて悪意又は重大な過失があったときは第三者に対して損害賠償責任を負うが、この責任を追及する第三者は、役員等の自己に対する加害についての故意又は過失を立証しなければならない。
取締役・取締役会と役員の責任の○×一問一答11問|問題と解説
この論点で収録している11問を、正誤と解説つきで通して読めます。 上の演習で迷った問題を見直すときに使ってください。
問1
役員等の第三者に対する責任重要度S役員等がその職務を行うについて悪意又は重大な過失があったときは第三者に対して損害賠償責任を負うが、この責任を追及する第三者は、役員等の自己に対する加害についての故意又は過失を立証しなければならない。
答え:×(誤り)
解説
誤り。最大判昭和44年11月26日は、429条の責任を法定の特別責任と解し、任務懈怠についての悪意重過失の主張立証で足りるとした。
問2
取締役の競業取引と利益相反取引重要度S取締役が自己又は第三者のために会社の事業の部類に属する取引をしようとするときは、取締役会設置会社においては取締役会の承認を要するが、取引後に取締役会へ報告することまでは求められていない。
答え:×(誤り)
解説
誤り。365条2項により、取引をした取締役は当該取引後遅滞なく重要な事実を取締役会に報告しなければならない。
問3
機関設計のルール重要度Aすべての株式会社は取締役を置かなければならず、公開会社は取締役会を置かなければならない。また、公開会社でない大会社は、監査役会及び会計監査人の双方を置かなければならない。
答え:×(誤り)
解説
誤り。328条2項により、公開会社でない大会社に義務付けられるのは会計監査人の設置であり、監査役会までは要求されない。
問4
取締役の任期と資格重要度A取締役の任期は原則として選任後2年以内に終了する事業年度のうち最終のものに関する定時株主総会の終結の時までであるが、監査等委員会設置会社及び指名委員会等設置会社を除く非公開会社は、定款によってこれを10年まで伸長することができる。
答え:○(正しい)
解説
正しい。332条1項の原則2年に対し、同条2項は非公開会社の定款による10年までの伸長を認めます。ただし監査等委員会設置会社と指名委員会等設置会社は対象外です。
問5
取締役会の決議重要度A取締役会の決議は議決に加わることができる取締役の過半数が出席し、その過半数をもって行われるが、当該決議について特別の利害関係を有する取締役は議決に加わることができず、定足数の計算からも除かれる。
答え:○(正しい)
解説
正しい。369条1項は議決に加わることができる取締役を基準としており、同条2項の特別利害関係人は分母からも除かれる。
問6
株主代表訴訟重要度A公開会社において株主が責任追及等の訴えを提起するには6か月前から引き続き株式を有していることを要し、会社に対して提訴を請求した日から60日以内に会社が訴えを提起しないときに、株主が会社のために訴えを提起できる。
答え:○(正しい)
解説
正しい。847条1項の6か月保有要件と同条3項の60日の待機期間による。公開会社でない会社では保有期間要件がない。
問7
取締役の善管注意義務と経営判断重要度A取締役が会社の事業活動について行った経営上の判断は、その前提となる事実の認識に不注意な誤りがなく、意思決定の過程及び内容に著しく不合理な点がない限り、善管注意義務に違反するものではない。
答え:○(正しい)
解説
正しい。最判平成22年7月15日は、事業再編計画の一環としての株式取得価格の決定について経営判断原則を採用した。
問8
監査役の権限と監査範囲の限定重要度A監査役の監査の範囲を会計に関するものに限定する旨の定款の定めは、公開会社でない株式会社であれば、監査役会設置会社や会計監査人設置会社においても置くことができる。
答え:×(誤り)
解説
誤り。389条1項は監査役会設置会社と会計監査人設置会社を除いており、これらの会社では監査範囲を限定できない。
問9
発起人の責任重要度B現物出資財産の価額が定款に記載された価額に著しく不足する場合、発起人及び設立時取締役は会社に対し連帯して不足額を支払う義務を負い、この義務は検査役の調査を経ていたときであっても免れることができない。
答え:×(誤り)
解説
誤り。検査役の調査を経た場合、現物出資者又は財産譲渡人である発起人を除く発起人・設立時取締役は免責される。他方、現物出資者又は財産譲渡人である発起人は、検査役の調査があっても不足額の支払義務を免れない。
問10
種類株式と単元株式重要度B株式会社は株主総会において議決権を行使することができる事項について制限のある種類の株式を発行することができるが、単元未満株式を有する株主は、その単元未満株式について株主総会において議決権を行使することができない。
答え:○(正しい)
解説
正しい。108条1項3号が議決権制限株式を認め、189条1項が単元未満株主の議決権行使を否定している。
問11
委員会型の機関設計重要度B指名委員会等設置会社に置かれる指名委員会、監査委員会及び報酬委員会は、それぞれ取締役の中から取締役会の決議で選定された委員3人以上で組織され、各委員会の委員の過半数は社外取締役でなければならない。
答え:○(正しい)
解説
正しい。400条1項から3項までが各委員会の構成を定めており、委員は取締役の中から取締役会が選定する。
取締役・取締役会と役員の責任の問題を続けて解く
この論点に対応する11問を絞り込んで出題します。