分野別対策2026年度試験対応
簿記3級の売上原価とは|求め方・三分法・しいくりくりしいの仕訳【2026年度試験対応】
2026年度試験対応の解説です。法令の適用時点と試験情報の確認日は、本文・出典の記載をご確認ください。
日商簿記3級の売上原価は、当期に売れた商品の仕入原価で、「期首商品棚卸高+当期商品仕入高−期末商品棚卸高」で求めます。三分法(仕入・売上・繰越商品)の期中の仕訳から、決算整理の「しいくりくりしい」と売上原価勘定で計算する方法、返品と引取運賃の扱い、精算表と財務諸表での表示までを、この記事のために作った例で計算します。2027年4月の改定で3級に入る「販売のつど売上原価勘定に振り替える方法」との違いも、出題区分表で確かめます。
- 公開日
- 2026年11月10日
- 更新日
- 2026年11月10日
- 情報確認日
- 2026年11月10日
迷いやすい判断を、具体的な行動に変えます
- 売上原価とは:売れた商品の仕入原価
- 売上原価の求め方:期首+当期仕入−期末
- 三分法とは:仕入・売上・繰越商品の3つの勘定
01売上原価とは:売れた商品の仕入原価
売上原価は、当期に売れた商品を仕入れたときの金額(原価)です。売上高は売った金額(売価)なので、同じ商品でも売上高と売上原価の金額は違います。例えば、¥34,000で仕入れた商品を¥47,000で売れば、売上高は¥47,000、売上原価は¥34,000です。
売上原価は、当期に仕入れた金額の合計と同じではありません。当期に仕入れても売れ残った商品は次期に売る分で、前期から残っていた商品が当期に売れることもあるからです。決算でこのずれを直し、売れた分の原価だけを当期の費用にします。
02売上原価の求め方:期首+当期仕入−期末
売上原価は「期首商品棚卸高+当期商品仕入高−期末商品棚卸高」で求めます。期首に残っていた商品と当期に仕入れた商品を合わせたものが、当期に売ることができた商品の全部です。そこから決算日に残っている商品を差し引くと、売れた商品の原価が残ります。
この記事では次の例で計算します。期首商品棚卸高¥46,000、当期商品仕入高¥638,000、期末商品棚卸高¥59,000なら、売上原価は¥46,000+¥638,000−¥59,000=¥625,000です。期末商品は売れ残りなので、足すのではなく差し引くことに注意してください。
表が画面幅より広い場合は、左右にスクロールして確認できます。
| 項目 | 金額 | 意味 |
|---|---|---|
| 期首商品棚卸高 | ¥46,000 | 前期から繰り越した商品(決算整理前の繰越商品) |
| 当期商品仕入高 | ¥638,000 | 当期に仕入れた商品(仕入戻しを引き、引取運賃を含む) |
| 期末商品棚卸高 | ¥59,000 | 決算日に残っている商品(棚卸で数える) |
| 売上原価 | ¥625,000 | ¥46,000+¥638,000−¥59,000 |
この節・表の確認資料: 商工会議所簿記検定試験出題区分表(2022年度適用・2026年度も適用)/商業簿記標準・許容勘定科目表(2〜3級、2022年4月1日施行)/商工会議所簿記検定試験出題区分表(2027年度適用・確定版)/商業簿記標準・許容勘定科目表(2〜3級、2027年度適用・確定版)/紙媒体による手形・小切手の廃止などにともなう出題区分表などの改定について【確定版】(日本商工会議所 2026年7月31日)/日本商工会議所 2026年度試験日程カレンダー
03三分法とは:仕入・売上・繰越商品の3つの勘定
三分法は、商品の売買を仕入(費用)・売上(収益)・繰越商品(資産)の3つの勘定に分けて記録する方法です。出題区分表の3級欄では、「第二 諸取引の処理」の「9.商品の売買」にある「ア.3分(割)法による売買取引の処理」(第二9ア)にあたります。
期中は、商品を仕入れたら仕入、売ったら売上に記入し、繰越商品は動かしません。繰越商品は、前期から繰り越した商品と次期へ繰り越す商品の原価を表す勘定で、決算で残高を入れ替えます。三分法では、期中に商品を売っても売れた商品の原価がどの勘定にも記入されない点に注意が必要です。
表が画面幅より広い場合は、左右にスクロールして確認できます。
| 勘定 | 分類 | 記入するもの |
|---|---|---|
| 仕入 | 費用 | 仕入れた商品の原価(当社負担の引取運賃を含む) |
| 売上 | 収益 | 売った商品の売価 |
| 繰越商品 | 資産 | 前期から繰り越した商品と次期へ繰り越す商品の原価 |
この節・表の確認資料: 商工会議所簿記検定試験出題区分表(2022年度適用・2026年度も適用)/商業簿記標準・許容勘定科目表(2〜3級、2022年4月1日施行)/商工会議所簿記検定試験出題区分表(2027年度適用・確定版)/商業簿記標準・許容勘定科目表(2〜3級、2027年度適用・確定版)/紙媒体による手形・小切手の廃止などにともなう出題区分表などの改定について【確定版】(日本商工会議所 2026年7月31日)/日本商工会議所 2026年度試験日程カレンダー
04三分法の期中の仕訳:仕入は原価、売上は売価
商品¥34,000を掛けで仕入れたら、借方は仕入¥34,000、貸方は買掛金¥34,000です。この商品を¥47,000で掛けで売ったら、借方は売掛金¥47,000、貸方は売上¥47,000です。売上には売価の全額を記入し、仕入れたときの¥34,000は書きません。
三分法では、売るたびに利益(売価と原価の差額)を記入しません。売上原価と売上総利益は、決算で期首と期末の商品を振り替えてからまとめて求めます。ただし、2027年4月1日以降の3級では、販売のつど原価を記入する方法も範囲に入ります(後の節で説明します)。
05返品と引取運賃:当期商品仕入高は純額
出題区分表の3級欄には「品違い等による仕入および売上の返品」があります(第二9エ)。仕入れた商品を返品したとき(仕入戻し)は仕入の貸方に記入して減らし、売った商品が返品されたとき(売上戻り)は売上の借方に記入して減らします。商品を仕入れたときに当社が負担した引取運賃は、仕入の金額に含めます。
例えば、当期の商品の代価が¥652,000、当社負担の引取運賃が¥9,000、仕入戻しが¥23,000なら、当期商品仕入高は¥652,000+¥9,000−¥23,000=¥638,000です。売上の合計が¥934,000、売上戻りが¥14,000なら、売上高は¥920,000です。売上戻りで戻った商品は在庫に戻るので、期末の棚卸で数えれば期末商品棚卸高に入ります。一方、商品を売ったときに当社が負担した発送費は発送費(費用)で処理し、売上原価には含めません。
表が画面幅より広い場合は、左右にスクロールして確認できます。
| 取引 | 記入 | 例の金額 |
|---|---|---|
| 商品の代価 | 仕入の借方 | ¥652,000 |
| 引取運賃(当社負担) | 仕入の借方(仕入に含める) | ¥9,000 |
| 仕入戻し | 仕入の貸方(仕入から差し引く) | ¥23,000 |
| 当期商品仕入高 | 仕入勘定の残高 | ¥638,000 |
| 売上の合計 | 売上の貸方 | ¥934,000 |
| 売上戻り | 売上の借方(売上から差し引く) | ¥14,000 |
| 売上高 | 売上勘定の残高 | ¥920,000 |
この節・表の確認資料: 商工会議所簿記検定試験出題区分表(2022年度適用・2026年度も適用)/商業簿記標準・許容勘定科目表(2〜3級、2022年4月1日施行)/商工会議所簿記検定試験出題区分表(2027年度適用・確定版)/商業簿記標準・許容勘定科目表(2〜3級、2027年度適用・確定版)/紙媒体による手形・小切手の廃止などにともなう出題区分表などの改定について【確定版】(日本商工会議所 2026年7月31日)/日本商工会議所 2026年度試験日程カレンダー
06決算整理仕訳①:仕入勘定で計算する(しいくりくりしい)
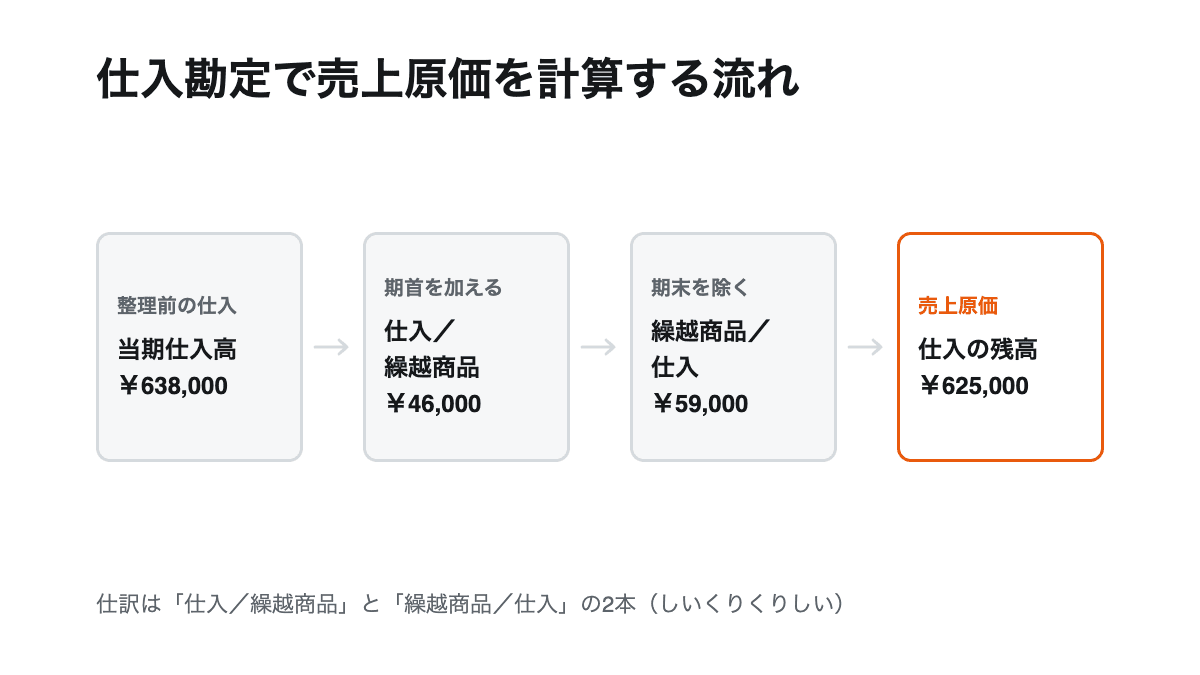
三分法で売上原価を仕入勘定で計算するときは、決算で2本の仕訳をします。1本目は期首商品を繰越商品から仕入へ移す「借方 仕入¥46,000/貸方 繰越商品¥46,000」、2本目は期末商品を仕入から繰越商品へ移す「借方 繰越商品¥59,000/貸方 仕入¥59,000」です。
2本の仕訳の勘定を借方・貸方の順に読むと「仕入・繰越商品・繰越商品・仕入」になるので、「しいくりくりしい(しーくりくりしー)」と覚える方法があります。これは覚え方で、日本商工会議所が示した言葉ではありません。1本目の金額は決算整理前残高試算表の繰越商品(期首)、2本目の金額は問題文の期末商品棚卸高で、取り違えないよう注意が必要です。
07仕入勘定の残高が売上原価になる
決算整理前の仕入勘定には、当期商品仕入高¥638,000が借方残高として入っています。1本目の仕訳で借方に期首商品¥46,000が加わり、2本目の仕訳で貸方に期末商品¥59,000が記入されるので、仕入勘定の残高は¥638,000+¥46,000−¥59,000=¥625,000です。これが売上原価です。
繰越商品勘定は、期首の¥46,000が貸方の記入で消え、期末の¥59,000が借方に入るので、残高は期末商品の¥59,000に入れ替わります。決算整理前残高試算表の繰越商品は期首の金額で、期末の金額ではありません。期末商品棚卸高は、決算で商品を数えて(棚卸)初めて分かる金額です。
08決算整理仕訳②:売上原価勘定で計算する方法
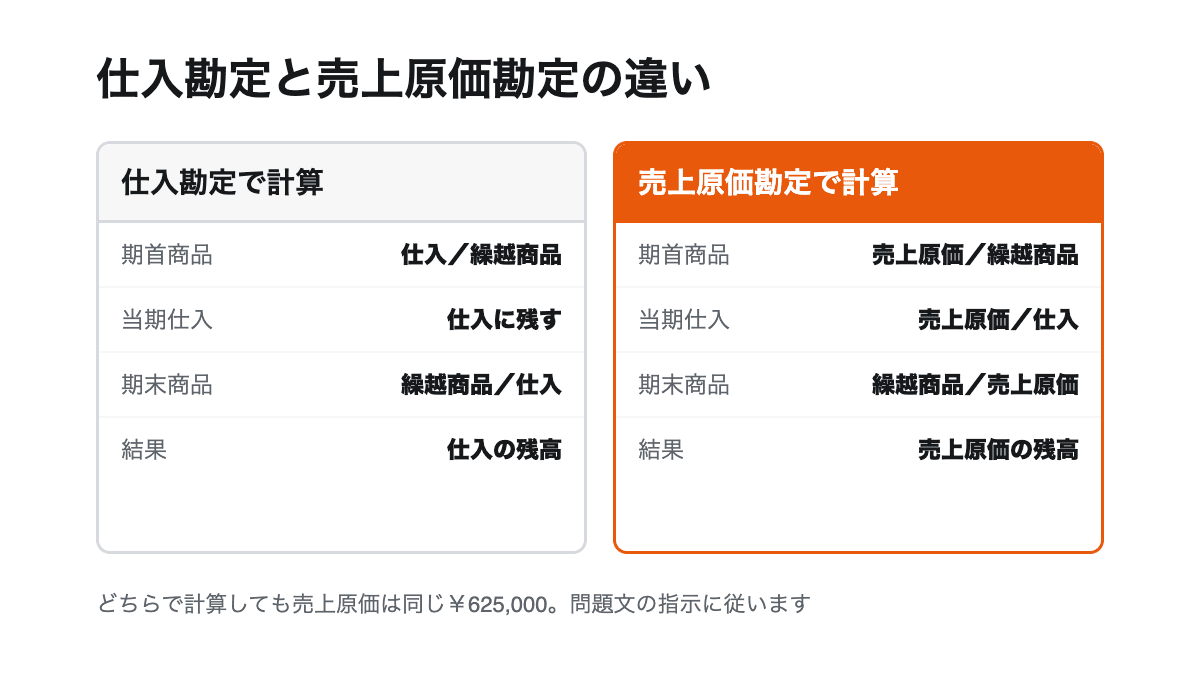
問題文で「売上原価は売上原価勘定で算定する」と指示されたときは、3本の仕訳で売上原価勘定に集めます。期首商品は「借方 売上原価¥46,000/貸方 繰越商品¥46,000」、当期商品仕入高は「借方 売上原価¥638,000/貸方 仕入¥638,000」、期末商品は「借方 繰越商品¥59,000/貸方 売上原価¥59,000」です。
売上原価勘定の残高は¥46,000+¥638,000−¥59,000=¥625,000で、仕入勘定で計算した場合と同じ金額です。仕入勘定の残高は0になり、損益勘定へは売上原価勘定の残高を振り替えます。勘定科目表(2022年4月1日施行)の3級の標準の勘定科目には仕入と並んで売上原価があるので、どちらの指示にも答えられるようにしておく必要があります。
09売上総利益は売上高−売上原価
売上総利益は、売上高から売上原価を差し引いた利益です。この記事の例では、売上高¥920,000−売上原価¥625,000=¥295,000です。給料や家賃などの費用を引く前の段階で、商品の売買でどれだけ利益が出たかを示します。
当期商品仕入高の¥638,000をそのまま差し引くと¥282,000になり、期首と期末の商品の差の分だけずれます。売上総利益を求めるときは、必ず決算整理後の売上原価を使います。商品有高帳から売上原価を求める問題でも、売った商品の払出の原価を合計して売上原価にし、売上高から差し引く考え方は同じです。
10損益計算書と貸借対照表での表示
3級の損益計算書と貸借対照表は勘定式です(区分表の第三9)。損益計算書では、仕入勘定(または売上原価勘定)で計算した¥625,000を借方に「売上原価」、売上の¥920,000を貸方に「売上高」と表示します。勘定科目の名前の「仕入」「売上」のまま書くと表示の誤りになるので注意してください。
貸借対照表では、決算整理後の繰越商品¥59,000を資産の側に「商品」と表示します。勘定科目表は仕訳に使う科目の表で、財務諸表の表示に使う科目は載せていないと注意事項に書かれています。仕訳では繰越商品、貸借対照表では商品と、場面で名前を区別します。
表が画面幅より広い場合は、左右にスクロールして確認できます。
| 勘定(決算整理後) | 書く表と側 | 表示の名前 | 例の金額 |
|---|---|---|---|
| 売上 | 損益計算書の貸方 | 売上高 | ¥920,000 |
| 仕入(または売上原価) | 損益計算書の借方 | 売上原価 | ¥625,000 |
| 繰越商品 | 貸借対照表の資産 | 商品 | ¥59,000 |
この節・表の確認資料: 商工会議所簿記検定試験出題区分表(2022年度適用・2026年度も適用)/商業簿記標準・許容勘定科目表(2〜3級、2022年4月1日施行)/商工会議所簿記検定試験出題区分表(2027年度適用・確定版)/商業簿記標準・許容勘定科目表(2〜3級、2027年度適用・確定版)/紙媒体による手形・小切手の廃止などにともなう出題区分表などの改定について【確定版】(日本商工会議所 2026年7月31日)/日本商工会議所 2026年度試験日程カレンダー
11精算表での書き方
8桁の精算表(区分表の第三2)では、修正記入欄に決算整理仕訳を書きます。仕入勘定で計算するなら、繰越商品の行は借方¥59,000・貸方¥46,000、仕入の行は借方¥46,000・貸方¥59,000です。残高試算表欄の金額に修正記入を足し引きし、仕入の行の¥625,000を損益計算書欄の借方へ、繰越商品の行の¥59,000を貸借対照表欄の借方へ移します。
精算表の行は勘定科目の名前なので、損益計算書欄でも「仕入」の行に売上原価の金額が入ります。答案用紙に「売上原価」の行があり、その行で計算するよう指示されているときは、修正記入欄で期首商品・当期商品仕入高・期末商品の金額を売上原価の行に集めます。どの行で計算するかは、必ず問題文と答案用紙の行の名前で確かめます。
表が画面幅より広い場合は、左右にスクロールして確認できます。
| 勘定科目 | 残高試算表 | 修正記入 | 損益計算書 | 貸借対照表 |
|---|---|---|---|---|
| 繰越商品 | 借方¥46,000 | 借方¥59,000・貸方¥46,000 | 記入しない | 借方¥59,000 |
| 仕入 | 借方¥638,000 | 借方¥46,000・貸方¥59,000 | 借方¥625,000 | 記入しない |
| 売上 | 貸方¥920,000 | 記入しない | 貸方¥920,000 | 記入しない |
この節・表の確認資料: 商工会議所簿記検定試験出題区分表(2022年度適用・2026年度も適用)/商業簿記標準・許容勘定科目表(2〜3級、2022年4月1日施行)/商工会議所簿記検定試験出題区分表(2027年度適用・確定版)/商業簿記標準・許容勘定科目表(2〜3級、2027年度適用・確定版)/紙媒体による手形・小切手の廃止などにともなう出題区分表などの改定について【確定版】(日本商工会議所 2026年7月31日)/日本商工会議所 2026年度試験日程カレンダー
123級の範囲を区分表で確かめる(2026年度)
2027年2月28日の第175回統一試験と、2027年3月31日までのネット試験は、2022年度適用の出題区分表で出題されます。3級欄にある商品売買の項目は、三分法(第二9ア)、品違い等による返品(第二9エ)、仕入帳と売上帳(第二9カ)、商品有高帳の先入先出法と移動平均法(第二9キ)です。決算では、決算整理の「商品棚卸」(第三3)、8桁の精算表(第三2)、勘定式の損益計算書と貸借対照表(第三9)が売上原価に関わります。
一方、販売のつど売上原価勘定に振り替える方法(第二9イ)、仕入割戻、総平均法、棚卸減耗、商品の評価替は2級の欄です。区分表の決算整理には「商品棚卸」とだけあり、仕入勘定と売上原価勘定のどちらで計算するかまでは書かれていません。勘定科目表は、問題文で勘定科目が指定されたときはその指示が優先するとしているので、問題文の指示に従います。
表が画面幅より広い場合は、左右にスクロールして確認できます。
| 項目 | 2026年度(2022年度適用) | 2027年度以降(2027年度適用) |
|---|---|---|
| 三分法による売買取引の処理 | 3級(第二9ア) | 3級(第二7ア) |
| 販売のつど売上原価勘定に振り替える方法 | 2級(第二9イ) | 3級(第二7イ) |
| 品違い等による仕入・売上の返品 | 3級(第二9エ) | 3級(第二7エ) |
| 仕入割戻 | 2級 | 2級 |
| 商品有高帳(先入先出法・移動平均法) | 3級(第二9キ) | 3級(第二7キ) |
| 総平均法 | 2級 | 2級 |
| 棚卸減耗・商品の評価替 | 2級 | 2級 |
| 決算整理の商品棚卸 | 3級(第三3) | 3級(第三3) |
| 精算表(8桁) | 3級(第三2) | 3級(第三2) |
| 勘定科目「商品」 | 2級の標準の勘定科目 | 3級の標準の勘定科目 |
この節・表の確認資料: 商工会議所簿記検定試験出題区分表(2022年度適用・2026年度も適用)/商業簿記標準・許容勘定科目表(2〜3級、2022年4月1日施行)/商工会議所簿記検定試験出題区分表(2027年度適用・確定版)/商業簿記標準・許容勘定科目表(2〜3級、2027年度適用・確定版)/紙媒体による手形・小切手の廃止などにともなう出題区分表などの改定について【確定版】(日本商工会議所 2026年7月31日)/日本商工会議所 2026年度試験日程カレンダー
132027年4月から:販売のつど売上原価勘定に振り替える方法が3級へ
2027年度適用の出題区分表では、「販売のつど売上原価勘定に振り替える方法による売買取引の処理」が2級から3級へ移ります(第二7イ。「5.手形」と「6.債権の譲渡」の項目がなくなり、項番が2つ繰り上がりました)。三分法(第二7ア)も3級に残るので、2027年4月1日以降の3級は2つの方法を扱います。勘定科目表(2027年度適用)でも、3級の標準の勘定科目に繰越商品と並んで商品が加わりました。
この方法では、仕入れたときに商品勘定(資産)に記入し、売るたびに売上とは別に原価を商品から売上原価へ振り替えます。¥34,000で仕入れた商品を¥47,000で掛けで売ったら、「借方 売掛金¥47,000/貸方 売上¥47,000」に加えて「借方 売上原価¥34,000/貸方 商品¥34,000」と仕訳します。売上原価が販売のたびに積み上がるので、決算で期首と期末の商品を振り替える仕訳(しいくりくりしい)は使いません。三分法の仕訳と混ぜないよう、問題がどちらの方法かを必ず確かめます。
14改定の理由と2026年度に受ける人の注意
日本商工会議所は改定の説明書(2026年7月31日)で、三分法で売上原価を決算まで全く把握しないのは企業経営の観点から健全とは言えず簡便的な扱いにとどまること、実務でも販売のつど振り替える方法をとるケースが増えていること、3級でも商品有高帳で販売時の原価を記帳していることを理由に挙げています。3級は入門・基礎段階の学習者が対象であることを考えて、出題には十分に留意するとも書いています。
ただし、2026年度の試験は2022年度適用の区分表で出題されるので、2027年3月31日までに受ける人にとって、販売のつど振り替える方法は3級の範囲ではありません。まず三分法での決算の売上原価の算定を確実に解けるようにする必要があります。2027年4月以降に受ける人は、三分法と販売のつど振り替える方法の仕訳を分けて覚えます。
15間違えやすい4つの点
1つ目は期末商品を足してしまう誤りで、例では¥46,000+¥638,000+¥59,000=¥743,000になります。2つ目は仕訳の向きの取り違えで、期首は「仕入/繰越商品」、期末は「繰越商品/仕入」です。3つ目は決算整理前残高試算表の繰越商品を期末の金額と読む誤りで、整理前の繰越商品は必ず期首の金額です。
4つ目は当期商品仕入高の取り違えです。仕入戻しを引き忘れると、¥46,000+¥661,000−¥59,000=¥648,000となり、売上原価が仕入戻しの¥23,000だけ多くなります。当社負担の引取運賃は仕入に含め、売るときの発送費は含めないことも区別します。
16仕訳の練習と予想模試で確かめる
この学習サイトの論点「三分法(仕入・売上・繰越商品)」と「売上原価の算定(仕入勘定で計算する方法)」で考え方を確かめ、仕訳の練習で期首・期末の振替や返品の仕訳を入力して解きます。仕訳の練習は、勘定科目を選んで金額を入れる形です。
予想模試は全5回とも、第3問の決算整理事項に売上原価の算定が入っています(第1回は全問無料)。決算整理前残高試算表の仕入と繰越商品から売上原価を計算し、財務諸表で「売上原価」「商品」と表示するところまで、時間を計って解けるかを確かめる必要があります。
よくある質問
売上原価の求め方を教えてください。
期首商品棚卸高+当期商品仕入高−期末商品棚卸高で求めます。期首¥46,000、当期仕入¥638,000、期末¥59,000なら、売上原価は¥625,000です。期末商品は差し引きます。
「しいくりくりしい」とは何ですか?
売上原価を仕入勘定で計算する決算整理仕訳の覚え方です。期首商品の「借方 仕入/貸方 繰越商品」と期末商品の「借方 繰越商品/貸方 仕入」の勘定を順に読んだもので、日本商工会議所が示した言葉ではありません。
仕入勘定と売上原価勘定のどちらで計算すればよいですか?
問題文の指示に従います。勘定科目表は、問題文で勘定科目が指定されたときはその指示が優先するとしています。どちらで計算しても、売上原価の金額は同じです。
決算整理前残高試算表の繰越商品は期首と期末のどちらですか?
期首商品棚卸高です。三分法では期中に繰越商品を動かさないので、決算整理前は前期から繰り越した金額のままです。期末商品棚卸高は問題文の決算整理事項で示されます。
引取運賃や発送費は売上原価に入りますか?
商品を仕入れたときに当社が負担した引取運賃は仕入に含めるので、当期商品仕入高を通じて売上原価に入ります。商品を売ったときに当社が負担した発送費は発送費(費用)で処理し、売上原価には入れません。
貸借対照表で繰越商品は何と書きますか?
「商品」と表示します。損益計算書では、仕入勘定(または売上原価勘定)で計算した金額を「売上原価」、売上を「売上高」と表示します。
販売のつど売上原価勘定に振り替える方法は3級で出ますか?
2027年3月31日までの試験が使う2022年度適用の区分表では2級の欄にあり、3級の範囲ではありません。2027年4月1日以降の試験が使う2027年度適用の区分表では3級の範囲に入ります。
棚卸減耗や商品の評価替は3級の範囲ですか?
どちらも2級の範囲です。2022年度適用と2027年度適用のどちらの区分表でも、棚卸減耗と商品の評価替は2級の欄にあります。
この記事の参照元
法令、制度、試験日程は変更される場合があります。受験・手続の前には、リンク先の最新案内も確認してください。