分野別対策2026年度試験対応
簿記3級の勘定科目一覧|5分類と借方・貸方、標準・許容科目の違い【2026年度試験対応】
2026年度試験対応の解説です。法令の適用時点と試験情報の確認日は、本文・出典の記載をご確認ください。
日商簿記3級で使う勘定科目は、日本商工会議所の「商業簿記標準・許容勘定科目表」に載っています。表は資産・負債・純資産(資本)・収益・費用・その他の欄に分かれ、A欄が標準の勘定科目、B欄が採点上許容される科目です。2026年度の試験に使う2022年4月1日施行の表の3級欄を分類ごとに一覧にし、増減を書く側、似た科目の区別、2027年4月の改定で外れる科目と加わる科目を整理します。
- 公開日
- 2026年11月10日
- 更新日
- 2026年11月10日
- 情報確認日
- 2026年11月10日
迷いやすい判断を、具体的な行動に変えます
- 3級の勘定科目は「標準・許容勘定科目表」で確かめる
- 3級のA欄は98行(2027年度適用の表は96行)
- 資産・負債・純資産・収益・費用の5分類
013級の勘定科目は「標準・許容勘定科目表」で確かめる
日本商工会議所は、簿記検定の2級と3級の商業簿記で使う主な勘定科目を「商業簿記標準・許容勘定科目表」にまとめています。2026年度の試験(2027年2月28日の第175回統一試験と、2027年3月31日までのネット試験)に使うのは、2021年12月10日に改定され、2022年4月1日に施行された表です。2027年4月1日以降の試験には、2026年7月31日に最終改定された2027年度適用の表が使われます。
表は資産・負債・純資産(資本)・収益・費用・その他の6つの欄に分かれ、それぞれに3級と2級の列があります。注意事項には、2級には3級の標準・許容勘定科目がすべて含まれること、製造業での勘定科目は除いていること、仕訳で使う科目の表で財務諸表に表示する科目は除いていることが書かれています。ただし、表は主要な勘定科目を示したもので、すべての勘定科目の一覧表ではありません。
023級のA欄は98行(2027年度適用の表は96行)
2022年4月1日施行の表で3級のA欄を行ごとに数えると、資産37行、負債21行、純資産3行、収益9行、費用26行、その他2行の合計98行です。この数え方では、「当座預金○○銀行」のように銀行名を付ける行や、「前払保険料など前払費用の各勘定」のようにまとめて書いた行も1行と数えています。
2027年度適用の表では、手形の4科目(受取手形・支払手形・手形貸付金・手形借入金)が外れ、商品と固定資産除却損が加わるので、資産36行、負債19行、費用27行となり、合計は96行です。ただし、行数は数え方で変わるので、覚える数の目安ではありません。仕訳で必要になるのは、科目がどの分類に入り、増えたときに借方と貸方のどちらに書くかです。
03資産・負債・純資産・収益・費用の5分類
勘定科目は、資産・負債・純資産・収益・費用の5つのどれかに分かれます。資産は会社が持つ財産やお金を受け取る権利(現金・売掛金・備品など)、負債は後でお金を払う義務(買掛金・借入金など)、純資産は資産から負債を引いた残りで、株主が払い込んだお金と利益の積み立て(資本金・繰越利益剰余金など)です。
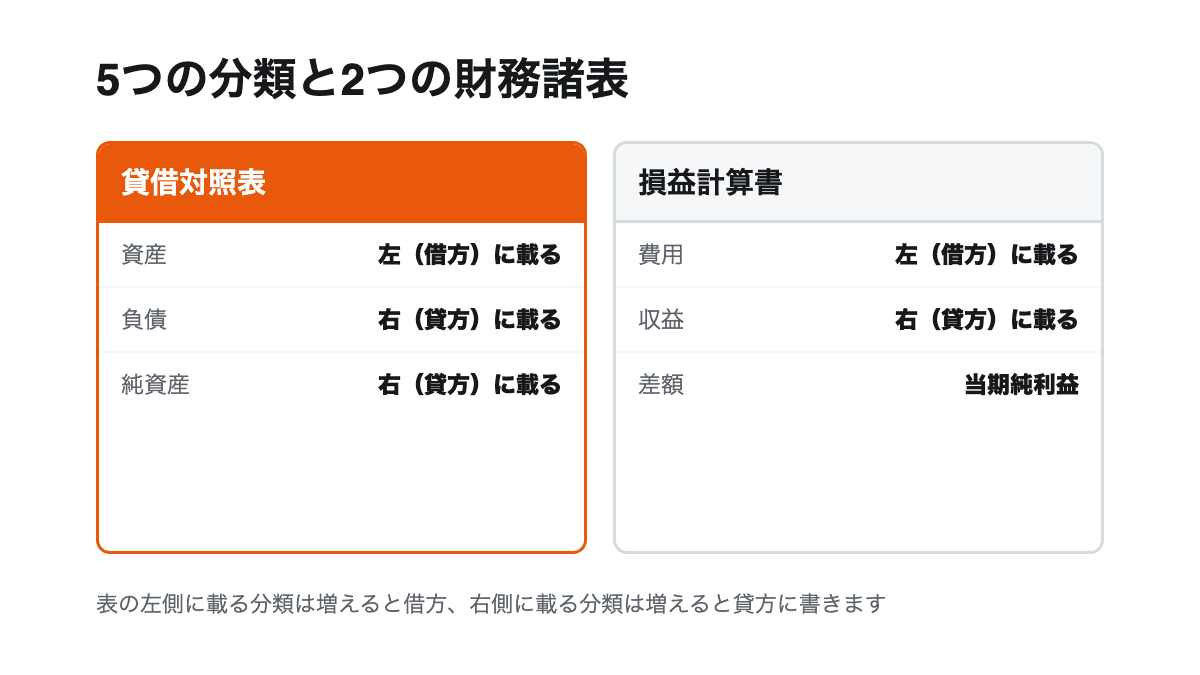
資産・負債・純資産は貸借対照表に、収益と費用は損益計算書に載ります。収益は売上や受取利息のように純資産を増やす原因、費用は仕入や給料のように純資産を減らす原因で、収益から費用を引いた差額が当期純利益です。勘定科目表は見出しを「純資産(資本)」とし、出題区分表は3級欄に「資産、負債、および資本」、2級欄に「純資産と資本の関係」と書いています。ただし、3級で純資産の欄に載る科目は資本金・利益準備金・繰越利益剰余金の3つだけです。
04増えたときに書く側:借方と貸方
資産は増えたら借方(左)、減ったら貸方(右)に書きます。負債と純資産は逆で、増えたら貸方、減ったら借方です。収益は発生したら貸方、費用は発生したら借方に書きます。出題区分表の3級欄では、この決まりを「勘定記入法則」と「取引の8要素と結合関係」として扱っています。
貸借対照表と損益計算書で載る側と、増えたときに書く側は同じです。資産と費用は表の左側、負債・純資産・収益は右側に載ります。例えば、備品¥100,000を買って代金を翌月末に払う取引は、資産の備品が増えるので借方に備品¥100,000、負債の未払金が増えるので貸方に未払金¥100,000です。ただし、貸倒引当金と減価償却累計額は資産の欄にあっても増えると貸方に書くので、後の節で区別します。
表が画面幅より広い場合は、左右にスクロールして確認できます。
| 分類 | 増えたとき・発生したとき | 減ったとき・取り消したとき | 主な科目 |
|---|---|---|---|
| 資産 | 借方 | 貸方 | 現金・売掛金・備品 |
| 負債 | 貸方 | 借方 | 買掛金・借入金・未払金 |
| 純資産 | 貸方 | 借方 | 資本金・繰越利益剰余金 |
| 収益 | 貸方 | 借方 | 売上・受取利息 |
| 費用 | 借方 | 貸方 | 仕入・給料・支払家賃 |
この節・表の確認資料: 商業簿記標準・許容勘定科目表(2〜3級、2022年4月1日施行)/商業簿記標準・許容勘定科目表(2〜3級、2027年度適用・確定版)/商工会議所簿記検定試験出題区分表(2022年度適用・2026年度も適用)/商工会議所簿記検定試験出題区分表(2027年度適用・確定版)/紙媒体による手形・小切手の廃止などにともなう出題区分表などの改定について【確定版】(日本商工会議所 2026年7月31日)/日本商工会議所 簿記3級 サンプル問題(サンプル1〜5)/日商簿記検定試験(2級・3級)ネット試験(インターネット申込方式)に関するQ&A
05資産の勘定科目
2022年4月1日施行の表の3級A欄の資産は、現金、小口現金、当座預金、普通預金、定期預金(3つの預金はそれぞれ「○○銀行」を付けた形も載っています)、受取手形、売掛金、クレジット売掛金、電子記録債権、貸倒引当金、繰越商品、貸付金、手形貸付金、従業員貸付金、役員貸付金、立替金、従業員立替金、前払金、未収入金、仮払金、受取商品券、差入保証金、貯蔵品、仮払消費税、仮払法人税等、前払保険料など前払費用の各勘定、未収家賃など未収収益の各勘定、建物、建物減価償却累計額、備品、備品減価償却累計額、車両運搬具、車両運搬具減価償却累計額、土地です。
「○○銀行」の形は、預金の口座を複数持つときに銀行名で口座を分ける書き方で、出題区分表の3級欄にも「複数口座を開設している場合の管理を含む」とあります。下の表は主な12の科目です。受取手形と手形貸付金は、2027年4月1日以降の表から外れるので注意が必要です。
表が画面幅より広い場合は、左右にスクロールして確認できます。
| 勘定科目(A欄) | B欄(許容) | 使う場面 |
|---|---|---|
| 現金 | — | 手元にあるお金の受け取り・支払い |
| 普通預金 | 銀行預金 | 普通預金口座への入金・引き出し |
| 当座預金 | —(2027年度適用の表から銀行預金) | 当座預金口座への入金・引き出し |
| 売掛金 | 〇〇商店 | 商品を売った代金を後で受け取る |
| クレジット売掛金 | — | クレジットカードで売った代金を信販会社から受け取る |
| 電子記録債権 | — | 売掛金などを電子記録した債権 |
| 繰越商品 | — | 三分法で、期末に残った商品 |
| 前払金 | 前渡金 | 商品の代金の一部(内金・手付金)を前もって払う |
| 未収入金 | 未収金 | 不要な備品など商品以外の売却代金を後で受け取る |
| 仮払金 | — | 内容や金額が確定していない支払(旅費の概算払いなど) |
| 前払保険料など前払費用の各勘定 | 前払費用 | 決算で、支払った費用のうち次期の分を繰り延べる |
| 備品 | — | 事務所で使うパソコン・机などを買う |
この節・表の確認資料: 商業簿記標準・許容勘定科目表(2〜3級、2022年4月1日施行)/商業簿記標準・許容勘定科目表(2〜3級、2027年度適用・確定版)/商工会議所簿記検定試験出題区分表(2022年度適用・2026年度も適用)/商工会議所簿記検定試験出題区分表(2027年度適用・確定版)/紙媒体による手形・小切手の廃止などにともなう出題区分表などの改定について【確定版】(日本商工会議所 2026年7月31日)/日本商工会議所 簿記3級 サンプル問題(サンプル1〜5)/日商簿記検定試験(2級・3級)ネット試験(インターネット申込方式)に関するQ&A
06貸倒引当金と減価償却累計額は資産から差し引く科目
貸倒引当金と、建物・備品・車両運搬具の減価償却累計額は、勘定科目表では資産の欄に載っています。ただし、売掛金や建物などの金額から差し引くための科目なので、増えたときは貸方、減ったときは借方に書きます。現金や備品などの資産とは書く側が逆になるので区別します。
例えば、決算で貸倒引当金を¥5,000積み増すときは、借方に貸倒引当金繰入¥5,000、貸方に貸倒引当金¥5,000です。備品の減価償却費¥24,000を間接法で計上するときは、借方に減価償却費¥24,000、貸方に備品減価償却累計額¥24,000と書きます。貸借対照表では、貸倒引当金は売掛金などから、減価償却累計額は建物・備品などから差し引く形で示します。
07負債の勘定科目
負債の3級A欄は、支払手形、買掛金、電子記録債務、前受金、借入金、役員借入金、手形借入金、当座借越、未払金、仮受金、未払利息など未払費用の各勘定、前受地代など前受収益の各勘定、預り金、従業員預り金、所得税預り金、住民税預り金、社会保険料預り金、仮受消費税、未払消費税、未払法人税等、未払配当金の21行です。
預り金は、給料から差し引いた所得税・住民税・社会保険料の従業員負担分のように、会社が預かって後で納めるお金です。所得税預り金などの細かい名前がA欄で、B欄はどれも預り金です。当座借越は、決算で当座預金の貸方残高を振り替えるときに使い、B欄は借入金です。ただし、支払手形と手形借入金は2027年4月1日以降の表にはありません。
表が画面幅より広い場合は、左右にスクロールして確認できます。
| 勘定科目(A欄) | B欄(許容) | 使う場面 |
|---|---|---|
| 買掛金 | 〇〇商店 | 商品を仕入れた代金を後で払う |
| 電子記録債務 | — | 買掛金などを電子記録した債務 |
| 前受金 | — | 商品の代金の一部を前もって受け取る |
| 借入金 | 銀行借入金 | お金を借りる |
| 当座借越 | 借入金 | 決算で当座預金の貸方残高を振り替える |
| 未払金 | — | 備品・土地など商品以外の購入代金を後で払う |
| 仮受金 | — | 内容が分からない入金 |
| 未払利息など未払費用の各勘定 | 未払費用 | 決算で、当期の費用のうち未払いの分を計上する |
| 前受地代など前受収益の各勘定 | 前受収益 | 決算で、受け取った収益のうち次期の分を繰り延べる |
| 所得税預り金 | 預り金 | 給料から差し引いた所得税を預かる |
| 仮受消費税 | 仮受金 | 税抜方式で、売上のときに受け取った消費税 |
| 未払法人税等 | — | 決算で確定した法人税等のうち未納の分 |
この節・表の確認資料: 商業簿記標準・許容勘定科目表(2〜3級、2022年4月1日施行)/商業簿記標準・許容勘定科目表(2〜3級、2027年度適用・確定版)/商工会議所簿記検定試験出題区分表(2022年度適用・2026年度も適用)/商工会議所簿記検定試験出題区分表(2027年度適用・確定版)/紙媒体による手形・小切手の廃止などにともなう出題区分表などの改定について【確定版】(日本商工会議所 2026年7月31日)/日本商工会議所 簿記3級 サンプル問題(サンプル1〜5)/日商簿記検定試験(2級・3級)ネット試験(インターネット申込方式)に関するQ&A
08純資産は資本金・利益準備金・繰越利益剰余金の3つ
純資産(資本)の3級A欄は、資本金、利益準備金、繰越利益剰余金の3つだけで、B欄はありません。出題区分表の3級欄の「第四 株式会社会計」は、資本金(設立・増資)、利益準備金と繰越利益剰余金、剰余金の配当を扱います。
株式を発行したときは、3級では株式の発行価額の総額を資本金にします。決算では、損益勘定で計算した当期純利益(または当期純損失)を繰越利益剰余金勘定へ振り替えます。ただし、剰余金の配当を決めたときに使う未払配当金は負債の科目なので、純資産の科目と区別します。
09収益の勘定科目
収益の3級A欄は、売上、受取家賃、受取地代、受取手数料、受取利息、雑益、貸倒引当金戻入、償却債権取立益、固定資産売却益の9つです。収益は発生したら貸方に書き、決算で損益勘定に振り替えます。
固定資産売却益のB欄には備品売却益・土地売却益・建物売却益、雑益のB欄には雑収入・雑収益があります。ただし、品違いなどで売り上げた商品が返品されたときは収益の取消しなので、借方に売上と書きます。返品のための別の勘定科目は3級欄に載っていないことに注意してください。
表が画面幅より広い場合は、左右にスクロールして確認できます。
| 勘定科目(A欄) | B欄(許容) | 使う場面 |
|---|---|---|
| 売上 | — | 商品を売る |
| 受取家賃 | — | 建物を貸して家賃を受け取る |
| 受取地代 | — | 土地を貸して地代を受け取る |
| 受取手数料 | — | 仲介などをして手数料を受け取る |
| 受取利息 | — | 貸付金や預金の利息を受け取る |
| 雑益 | 雑収入、雑収益 | 決算日まで原因が分からない現金の過剰など |
| 貸倒引当金戻入 | 貸倒引当金戻入益 | 貸倒引当金の残高が設定する額より多いとき |
| 償却債権取立益 | — | 前期以前に貸倒れとした債権を回収する |
| 固定資産売却益 | 備品売却益、土地売却益、建物売却益 | 固定資産を帳簿価額より高く売る |
この節・表の確認資料: 商業簿記標準・許容勘定科目表(2〜3級、2022年4月1日施行)/商業簿記標準・許容勘定科目表(2〜3級、2027年度適用・確定版)/商工会議所簿記検定試験出題区分表(2022年度適用・2026年度も適用)/商工会議所簿記検定試験出題区分表(2027年度適用・確定版)/紙媒体による手形・小切手の廃止などにともなう出題区分表などの改定について【確定版】(日本商工会議所 2026年7月31日)/日本商工会議所 簿記3級 サンプル問題(サンプル1〜5)/日商簿記検定試験(2級・3級)ネット試験(インターネット申込方式)に関するQ&A
10費用の勘定科目
費用の3級A欄は、仕入、売上原価、発送費、給料、法定福利費、広告宣伝費、支払手数料、支払利息、旅費交通費、貸倒引当金繰入、貸倒損失、減価償却費、通信費、消耗品費、水道光熱費、支払家賃、支払地代、保険料、租税公課、修繕費、雑費、雑損、固定資産売却損、保管費、諸会費、法人税、住民税及び事業税の26です。
B欄の名前が多いのも費用の特徴で、旅費交通費は旅費と交通費、保険料は支払保険料と火災保険料、租税公課は公租公課・固定資産税・印紙税が許容されます。ただし、決算で計上する法人税・住民税・事業税は法人税、住民税及び事業税(B欄は法人税等)で、固定資産税や収入印紙の租税公課とは区別します。
表が画面幅より広い場合は、左右にスクロールして確認できます。
| 勘定科目(A欄) | B欄(許容) | 使う場面 |
|---|---|---|
| 仕入 | — | 三分法で、商品を仕入れる |
| 売上原価 | — | 売った商品の原価 |
| 発送費 | 支払運賃、発送運賃 | 商品を送る費用(当社負担) |
| 給料 | 給料手当、賃金給料 | 従業員に給料を払う |
| 法定福利費 | 社会保険料 | 社会保険料の会社負担分 |
| 旅費交通費 | 旅費、交通費 | 出張や移動の費用 |
| 消耗品費 | 事務用消耗品費 | 事務用品などを買う |
| 支払家賃 | 地代家賃、(支払)賃借料、(支払)不動産賃借料(2027年度適用の表ではなし) | 建物を借りて家賃を払う |
| 租税公課 | 公租公課、固定資産税、印紙税 | 固定資産税や収入印紙 |
| 減価償却費 | 建物減価償却費、備品減価償却費 | 決算で固定資産の減価償却をする |
| 貸倒引当金繰入 | 貸倒引当金繰入額 | 決算で貸倒引当金を積み増す |
| 法人税、住民税及び事業税 | 法人税等 | 決算で法人税・住民税・事業税を計上する |
この節・表の確認資料: 商業簿記標準・許容勘定科目表(2〜3級、2022年4月1日施行)/商業簿記標準・許容勘定科目表(2〜3級、2027年度適用・確定版)/商工会議所簿記検定試験出題区分表(2022年度適用・2026年度も適用)/商工会議所簿記検定試験出題区分表(2027年度適用・確定版)/紙媒体による手形・小切手の廃止などにともなう出題区分表などの改定について【確定版】(日本商工会議所 2026年7月31日)/日本商工会議所 簿記3級 サンプル問題(サンプル1〜5)/日商簿記検定試験(2級・3級)ネット試験(インターネット申込方式)に関するQ&A
115分類に入らない科目:現金過不足と損益
勘定科目表には5つの分類のほかに「その他」の欄があり、3級A欄には現金過不足と損益の2つが載っています。どちらも決算の手続きの中で残高がなくなる科目で、貸借対照表にも損益計算書にも載りません。
現金過不足は、現金の実際の有高と帳簿の残高が合わないときに差額を一時的に入れておく科目で、決算日まで原因が分からない分は雑損か雑益に振り替えます。損益は、決算で収益と費用の残高を集める科目で、差額の当期純利益(または当期純損失)を繰越利益剰余金に振り替えます。現金過不足を資産や負債として貸借対照表に書くことはできません。
12A欄(標準)とB欄(許容)の違い
勘定科目表の注意事項は、A欄の勘定科目が標準的な勘定科目で、採点上許容される勘定科目をB欄に示すとしています。例えば、普通預金のB欄は銀行預金、旅費交通費のB欄は旅費と交通費、法人税、住民税及び事業税のB欄は法人税等です。現金や仕入のようにB欄が空欄の科目では、表に載る名前はA欄の1つだけです。
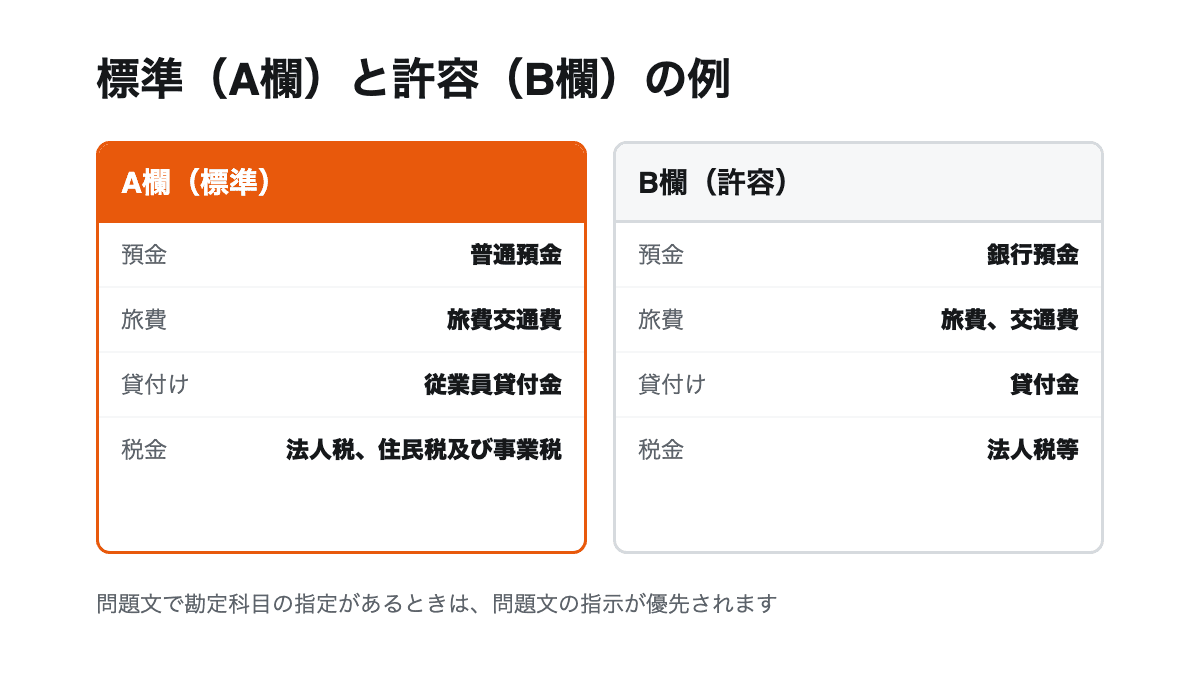
ただし、注意事項は、問題の個別的内容に応じた勘定科目の指定がある場合は問題文の指示が優先され、常にこの表の勘定科目が認められるものではないとも書いています。B欄は「どの問題でも使ってよい名前」ではありません。答えるときは、問題文と選択肢に示された名前を使う必要があります。
13B欄にはまとめた名前と取引先の名前が並ぶ
B欄には、細かい名前のA欄に対して、まとめた名前を載せた科目が多くあります。手形貸付金・従業員貸付金・役員貸付金のB欄は貸付金、役員借入金・手形借入金・当座借越のB欄は借入金、従業員立替金のB欄は立替金、所得税預り金などのB欄は預り金です。仮払消費税と仮払法人税等のB欄は仮払金、仮受消費税のB欄は仮受金、未払消費税のB欄は未払金です。
売掛金と買掛金のB欄には「〇〇商店」とあり、取引先の名前を勘定科目にする書き方も許容されています。ただし、仮払金・仮受金・未払金は、それ自体がA欄にもある別の科目です。仮払消費税を仮払金と書けるのはB欄の許容によるもので、旅費の概算払いに使う仮払金と同じ意味ではないので区別します。
14試験では示された勘定科目から選ぶ
日本商工会議所の3級サンプル問題(サンプル5)の第1問は、「勘定科目は、設問ごとに最も適当と思われるものを選び、答案用紙の( )の中に記号で解答すること」と指示し、各問にア〜カの6つの勘定科目を示しています。ネット試験のQ&Aも、仕訳問題の勘定科目は選択式(プルダウン方式)としています。
このため、第1問の仕訳では、自分で覚えた名前ではなく選択肢の名前で答えます。ただし、ネット試験のQ&Aは、このほか金額や勘定科目名を入力する問題も出題されるとしています。科目名を自分で書く場面では、A欄の名前で書けば、B欄に載っているかどうかを考えずに済みます。
15似た科目は「何の代金か」と「いつの分か」で分ける
3級で取り違えやすいのは、名前の似た科目です。区別の基準は2つあり、1つは商品の売買の代金か、それ以外の代金かです。もう1つは、取引のときに使う科目か、決算で当期の分と次期の分を分けるときに使う科目かです。
例えば、後で払う代金でも、商品の仕入なら買掛金、備品の購入なら未払金で、決算で計上する当期分の利息の未払いは未払利息(未払費用の各勘定)と区別します。下の表は、後払い・前払いに関わる12の科目を並べたものです。
表が画面幅より広い場合は、左右にスクロールして確認できます。
| 勘定科目 | 分類 | 使う場面 |
|---|---|---|
| 買掛金 | 負債 | 商品の仕入代金を後で払う |
| 未払金 | 負債 | 商品以外の購入代金を後で払う |
| 未払利息など未払費用の各勘定 | 負債 | 決算で、当期の費用のうち未払いの分を計上する |
| 売掛金 | 資産 | 商品の販売代金を後で受け取る |
| 未収入金 | 資産 | 商品以外の売却代金を後で受け取る |
| 未収家賃など未収収益の各勘定 | 資産 | 決算で、当期の収益のうち未収の分を計上する |
| 前払金 | 資産 | 商品の代金の一部を前もって払う |
| 仮払金 | 資産 | 内容や金額が確定していない支払 |
| 前払保険料など前払費用の各勘定 | 資産 | 決算で、支払った費用のうち次期の分を繰り延べる |
| 前受金 | 負債 | 商品の代金の一部を前もって受け取る |
| 仮受金 | 負債 | 内容が分からない入金 |
| 前受地代など前受収益の各勘定 | 負債 | 決算で、受け取った収益のうち次期の分を繰り延べる |
この節・表の確認資料: 商業簿記標準・許容勘定科目表(2〜3級、2022年4月1日施行)/商業簿記標準・許容勘定科目表(2〜3級、2027年度適用・確定版)/商工会議所簿記検定試験出題区分表(2022年度適用・2026年度も適用)/商工会議所簿記検定試験出題区分表(2027年度適用・確定版)/紙媒体による手形・小切手の廃止などにともなう出題区分表などの改定について【確定版】(日本商工会議所 2026年7月31日)/日本商工会議所 簿記3級 サンプル問題(サンプル1〜5)/日商簿記検定試験(2級・3級)ネット試験(インターネット申込方式)に関するQ&A
16未払金と買掛金、未収入金と売掛金
買掛金と売掛金は、商品の売買の代金を後で払う・受け取るときだけに使います。会社が売るために仕入れたものが商品なので、事務所で使うパソコンを買って代金を後で払うときは、借方に備品、貸方に未払金と書きます。不要になった備品を売って代金を後で受け取るときは未収入金です。
未払金のB欄は空欄で、未収入金のB欄は未収金です。ただし、決算で計上する未払利息や未収家賃は、当期の費用・収益のうち、まだ払っていない分・受け取っていない分を計上する科目で、未払金・未収入金とは別の科目なので注意が必要です。
17前払金・仮払金・前払費用の区別
前払金は、商品の代金の一部を内金・手付金として前もって払ったときの科目で、B欄は前渡金です。仮払金は、従業員の出張旅費の概算払いのように、支払の内容や金額がまだ確定していないときに使い、内容が分かったら正しい科目に振り替えます。前払保険料など前払費用の各勘定は、決算で、支払った費用のうち次期の分を資産に振り替えるときに使います。
例えば、12月1日に1年分の保険料¥24,000を払い、決算日が3月31日なら、次期の8か月分¥16,000を借方に前払保険料、貸方に保険料と書きます。受け取る側も同じで、商品の代金の一部を前もって受け取ったら前受金、内容が分からない入金は仮受金、受け取った収益のうち次期の分は前受地代など前受収益の各勘定です。3つとも「前もって」の科目ですが、使う場面が違うので区別します。
18繰越商品・仕入・売上原価と2027年度からの商品
三分法では、商品を仕入れたら仕入(費用)、売ったら売上(収益)に記入し、期末に残った商品を繰越商品(資産)にします。売上原価も、2022年4月1日施行の表の3級A欄に載っている費用の科目です。
2027年度適用の表では、3級A欄の資産に商品が加わります。販売のつど売上原価勘定に振り替える方法が2級から3級に移るためで、商品を仕入れたら商品勘定に記入し、売るたびにその原価を商品から売上原価へ振り替えます。ただし、三分法も3級に残るので、問題文がどちらの方法かを区別して読む必要があります。
192027年4月から変わる3級の勘定科目
2027年度適用の表(2026年7月31日最終改定)では、紙の手形・小切手の廃止に合わせて、3級欄から受取手形・支払手形・手形貸付金・手形借入金が外れます。代わりに、販売のつど売上原価勘定に振り替える方法のための商品と、有形固定資産の除却・廃棄のための固定資産除却損(B欄は固定資産廃棄損・備品除却損・建物除却損)が加わります。
B欄にも変更があります。当座預金のB欄に銀行預金が加わり、支払家賃・支払地代のB欄(地代家賃・(支払)賃借料・(支払)不動産賃借料)と未払配当金のB欄(未払株主配当金)は空欄になりました。まとめて書いた行の例の名前も、未収収益は未収家賃から未収利息に、前受収益は前受地代から前受手数料に変わっています。ただし、2027年3月31日までの試験は2022年4月1日施行の表なので、手形の科目も使います。
表が画面幅より広い場合は、左右にスクロールして確認できます。
| 勘定科目 | 2022年4月1日施行の表 | 2027年度適用の表 |
|---|---|---|
| 受取手形・支払手形 | 3級A欄にある | 3級から外れる |
| 手形貸付金・手形借入金 | 3級A欄にある(B欄は貸付金・借入金) | 3級から外れる |
| 商品 | 2級A欄にある | 3級A欄に入る |
| 固定資産除却損 | 2級A欄にある | 3級A欄に入る(B欄は固定資産廃棄損、備品除却損、建物除却損) |
| 当座預金 | B欄なし | B欄に銀行預金 |
| 支払家賃・支払地代 | B欄に地代家賃、(支払)賃借料、(支払)不動産賃借料 | B欄なし |
| 未払配当金 | B欄に未払株主配当金 | B欄なし |
| 3級A欄の行数 | 98行 | 96行 |
この節・表の確認資料: 商業簿記標準・許容勘定科目表(2〜3級、2022年4月1日施行)/商業簿記標準・許容勘定科目表(2〜3級、2027年度適用・確定版)/商工会議所簿記検定試験出題区分表(2022年度適用・2026年度も適用)/商工会議所簿記検定試験出題区分表(2027年度適用・確定版)/紙媒体による手形・小切手の廃止などにともなう出題区分表などの改定について【確定版】(日本商工会議所 2026年7月31日)/日本商工会議所 簿記3級 サンプル問題(サンプル1〜5)/日商簿記検定試験(2級・3級)ネット試験(インターネット申込方式)に関するQ&A
20受ける時期でどちらの一覧を使うかを決める
2027年2月28日の第175回統一試験と、2027年3月31日までに受けるネット試験は、2022年4月1日施行の表の範囲です。この記事の一覧はこの表の3級欄で、手形の科目も含めています。2027年4月1日以降に受ける人は、手形の4科目を外し、商品と固定資産除却損を足して読む必要があります。
5つの分類、増減を書く側、似た科目の区別は、どちらの表でも変わりません。受験日が決まる前は共通する科目から覚え、受験日を決めてから手形の科目か、商品・固定資産除却損かを足せます。ただし、使う教材がどちらの表に対応しているかは必ず確かめてください。
21勘定科目の覚え方とこの学習サイトの使い方
この学習サイトでは、一覧を上から暗記するより、5つの分類と増減を書く側を先に決め、次に似た科目の組み合わせ、最後に決算で使う科目(貸倒引当金・減価償却累計額・前払費用などの各勘定・法人税等)の順に覚えることを勧めます。この順番は学習サイトの例で、日本商工会議所が示した方法ではありません。
論点「3級で使う勘定科目の分類」と「資産・負債・純資産・収益・費用と財務諸表」で分類を確かめたら、仕訳の練習で科目を選ぶ問題を解きます。仕訳の練習は選択肢から勘定科目を選ぶ形で、選択肢と正解はA欄の名前で書いています。ただし、正解の科目のB欄の名前は、選択肢に入れていません。
よくある質問
簿記3級の勘定科目はいくつありますか?
2022年4月1日施行の標準・許容勘定科目表で3級のA欄を行ごとに数えると98行です(「当座預金○○銀行」のような行や「前払費用の各勘定」のようにまとめた行も1行と数えた場合)。2027年度適用の表では96行になります。
勘定科目はすべて暗記する必要がありますか?
サンプル問題の第1問は、6つの勘定科目から選んで記号で答える形です。科目名をすべて書けるようにするより、分類と増減を書く側、似た科目の区別を先に覚えるほうが選択肢で迷いにくくなります。
A欄とB欄の違いは何ですか?
A欄は標準的な勘定科目、B欄は採点上許容される勘定科目です。例えば、普通預金のB欄は銀行預金、法人税、住民税及び事業税のB欄は法人税等です。
B欄の科目名で答えると不正解になりますか?
勘定科目表はB欄を採点上許容される科目としています。ただし、問題文で勘定科目の指定があるときはその指示が優先され、選択式の問題では示された選択肢から選びます。
貸倒引当金は資産ですか?
勘定科目表では資産の欄に載っていますが、売掛金などの金額から差し引く科目です。増えたときは貸方、減ったときは借方に書きます。減価償却累計額も同じです。
2027年度から3級で使わなくなる勘定科目はどれですか?
受取手形・支払手形・手形貸付金・手形借入金の4つです。2027年2月28日の第175回と2027年3月31日までのネット試験では、まだ使います。
前払金と前払費用の違いは何ですか?
前払金は商品の代金の一部を前もって払ったときの科目です。前払保険料などの前払費用の各勘定は、決算で、支払った費用のうち次期の分を繰り延べるときに使います。
現金過不足はどの分類ですか?
勘定科目表では、5つの分類ではなく「その他」の欄に載っています。決算日まで原因が分からない分は雑損か雑益に振り替えるので、貸借対照表には載りません。
この記事の参照元
法令、制度、試験日程は変更される場合があります。受験・手続の前には、リンク先の最新案内も確認してください。
- 商業簿記標準・許容勘定科目表(2〜3級、2022年4月1日施行)別画面で開く
- 商業簿記標準・許容勘定科目表(2〜3級、2027年度適用・確定版)別画面で開く
- 商工会議所簿記検定試験出題区分表(2022年度適用・2026年度も適用)別画面で開く
- 商工会議所簿記検定試験出題区分表(2027年度適用・確定版)別画面で開く
- 紙媒体による手形・小切手の廃止などにともなう出題区分表などの改定について【確定版】(日本商工会議所 2026年7月31日)別画面で開く
- 日本商工会議所 簿記3級 サンプル問題(サンプル1〜5)別画面で開く
- 日商簿記検定試験(2級・3級)ネット試験(インターネット申込方式)に関するQ&A別画面で開く