規約・管理実務
会計・予算・決算|原則・例外と判断の手順【2026年度試験対応】
現金の残高だけでなく、未収金・未払金・会計区分を合わせて確認し、総会の承認手続につなげます。収支予算案は理事長が通常総会に提出し、承認を得る。
要点 8件・基本問題 8問・解説の確認問題 5問読む → 覚える → 解くまでこのページで完結
2026年度試験対応。法令基準日:2026-04-01。
まず押さえるポイント
現金の残高だけでなく、未収金・未払金・会計区分を合わせて確認し、総会の承認手続につなげます。収支予算案は理事長が通常総会に提出し、承認を得る。
法令基準日:2026-04-01 / 解説更新日:2026-09-11
設例を解く判断手順
条件をこの順に確認してから、各記述の正誤を判断します。
- 収益・費用の認識基準を問題の条件で確認する
- 未収・前受・未払の増減を区別する
- 現金残高と決算承認の手続を確認する
予算承認
収支予算案は理事長が通常総会に提出し、承認を得る。
確認例:標準管理規約(単棟型・令和7年改正)による。理事長が作成した収支予算案は、通常総会の承認を経る手続がある。
正しい。58条の予算手続である。作成したことと支出権限を得たことは同じではない。
決算の監査
収支決算案は監事の会計監査を経て通常総会に報告し承認を得る。
確認例:標準管理規約(単棟型・令和7年改正)による。決算は理事長が作成すればよく、59条では監事の会計監査を求めていない。
誤り。59条は監査を経て総会へ報告する流れを定める。自己点検だけで承認済みとはしない。
帳票類
理事長は会計帳簿・什器備品台帳等を作成して保管する。
確認例:標準管理規約(単棟型・令和7年改正)による。64条では、会計帳簿等を作成して保管することが理事長の役割として定められる。
正しい。管理会社に実務を任せても、帳票が不要になるわけではない。保管・閲覧の規定も確認する。
現金と収益
未収管理費を計上する会計では、収入の計上と現金の入金は一致するとは限らない。
確認例:標準管理規約(単棟型・令和7年改正)による。発生主義の会計で未収管理費がある場合、帳簿上の収益と現金収入は常に同額になる。
誤り。未収金はまだ入金されていない債権を示す。期首期末の未収・前受等も含めて収支と現金をつなげる。
未払の計算
発生主義では、当期費用のうち未払いの金額を未払金として区別する。
確認例:標準管理規約(単棟型・令和7年改正)による。当期に発生した保守費12万円のうち10万円を支払い、残り2万円が未払いなら、他の条件がなければ未払金は2万円である。
正しい。費用12万円と現金支出10万円の差額2万円を未払金として整理する。未払いだから費用が0になるわけではない。
資金管理
異なる会計間の資金移動を行っても、その移動だけで管理組合全体の外部収益が増えるわけではない。
確認例:標準管理規約(単棟型・令和7年改正)による。管理費会計から修繕積立金会計へ10万円移すだけで、管理組合全体の外部収入が10万円増える。
誤り。内部振替と外部からの収入を区別する。区分経理を保ち、二重に収入を数えない。
未収金の計算
当期分収益を計上するという設例では未収分と現金受取額を分ける。
確認例:標準管理規約(単棟型・令和7年改正)による。当期管理費収益120万円、当期分入金110万円で、期首未収金5万円は全額回収した。他の取引はない。現金受取額は115万円、期末未収金は10万円である。
正しい。現金は110+5=115万円。期末未収金は期首5−前期分回収5+当期分120−当期分入金110=10万円。これは設例の認識条件による計算で、59条がこの計算式を定めるという意味ではない。
決算と承認
理事長は監事の会計監査を経て収支決算案を通常総会に報告し承認を得る。
確認例:標準管理規約(単棟型・令和7年改正)による。決算数値に計算誤りがないことを管理会社が確認したので、監事の監査も通常総会の承認も省略できる。
誤り。59条の監査と総会承認は計算検算とは別の手続である。管理会社の作成・確認だけで組合の意思決定は完了しない。
設例の結論と判断を分けた条件
同じ論点でも、判断に使う条件を取り違えると結論が変わります。問題の数字や前提はこの教材の独自設例です。
| 設例 | 記述の判定 | 判断を決めた条件 |
|---|---|---|
| 未収金の計算 | 正しい | 現金は110+5=115万円。期末未収金は期首5−前期分回収5+当期分120−当期分入金110=10万円。これは設例の認識条件による計算で、59条がこの計算式を定めるという意味ではない。 |
| 決算と承認 | 誤り | 59条の監査と総会承認は計算検算とは別の手続である。管理会社の作成・確認だけで組合の意思決定は完了しない。 |
オリジナル確認問題で判断する
○か×かを選び、理由を確認してください。実際の過去問を転載したものではありません。
問1 標準管理規約(単棟型・令和7年改正)による。理事長が作成した収支予算案は、通常総会の承認を経る手続がある。
根拠:資料1
問2 標準管理規約(単棟型・令和7年改正)による。決算は理事長が作成すればよく、59条では監事の会計監査を求めていない。
根拠:資料1
問3 標準管理規約(単棟型・令和7年改正)による。64条では、会計帳簿等を作成して保管することが理事長の役割として定められる。
根拠:資料1
問4 標準管理規約(単棟型・令和7年改正)による。当期管理費収益120万円、当期分入金110万円で、期首未収金5万円は全額回収した。他の取引はない。現金受取額は115万円、期末未収金は10万円である。
根拠:資料1
問5 標準管理規約(単棟型・令和7年改正)による。決算数値に計算誤りがないことを管理会社が確認したので、監事の監査も通常総会の承認も省略できる。
根拠:資料1
この解説の一次資料
- マンション標準管理規約(単棟型・令和7年10月改正)確認日:2026-09-09
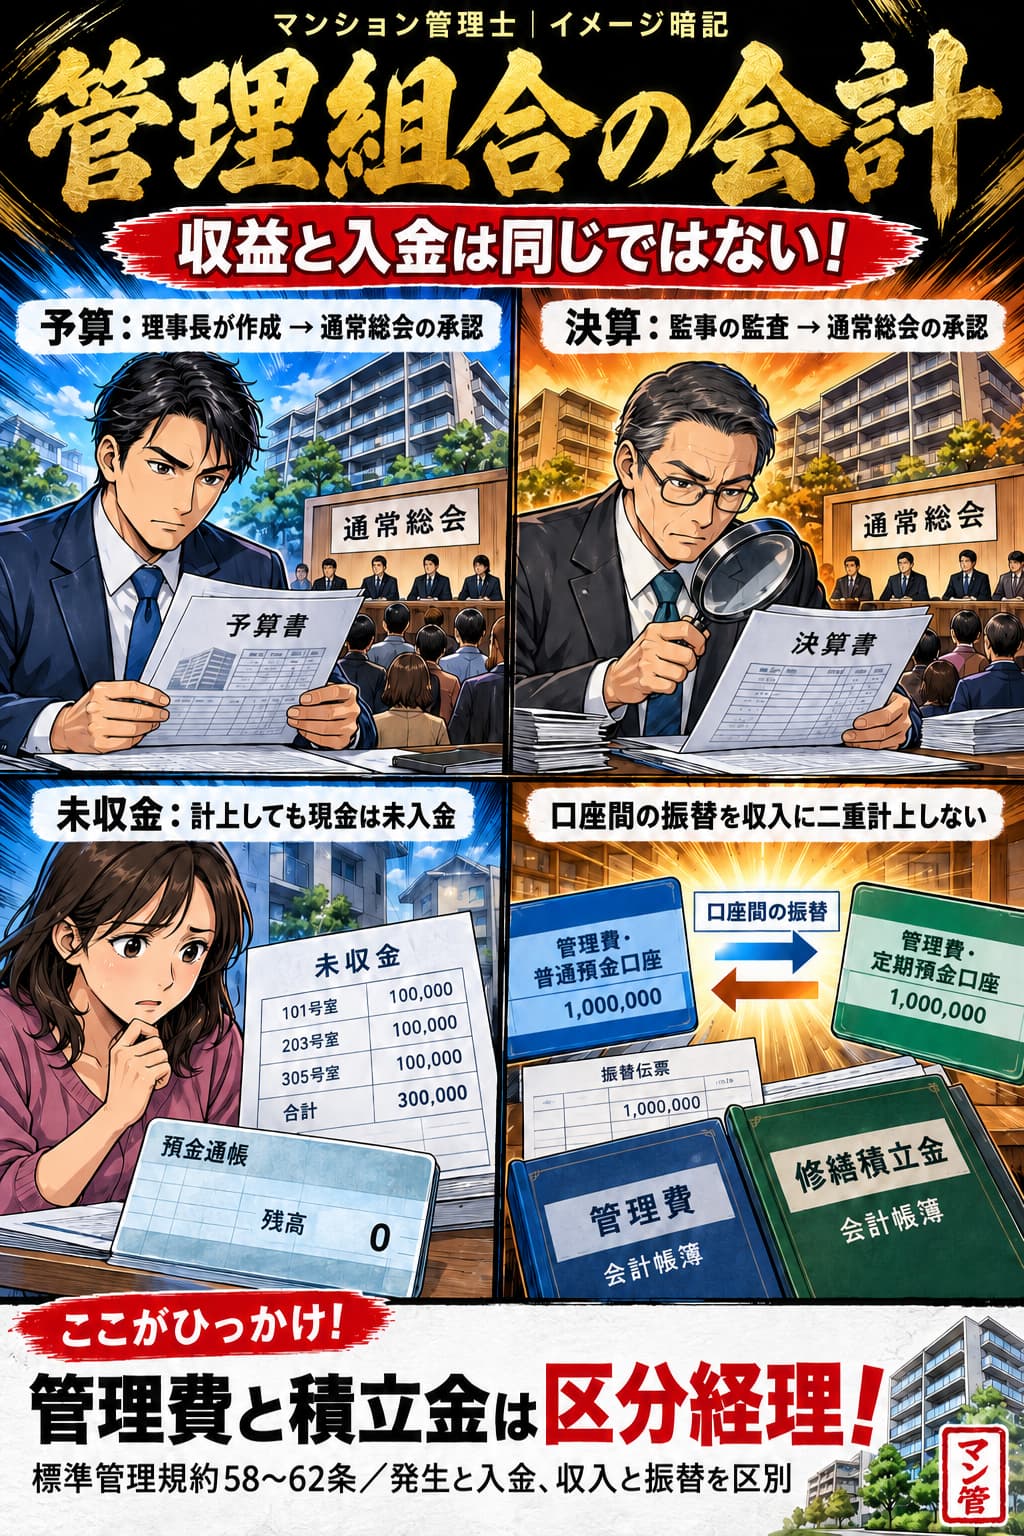
管理費と積立金は区分経理! 標準管理規約58〜62条/発生と入金、収入と振替を区別
会計・予算・決算|予算承認
標準管理規約(単棟型・令和7年改正)による。収支予算案は理事長が通常総会に提出し、承認を得る。 確認例:理事長が作成した収支予算案は、通常総会の承認を経る手続がある。 正しい。58条の予算手続である。作成したことと支出権限を得たことは同じではない。
覚え方予算はこれからの予定を総会で承認。
比較して覚える
予算・決算・現金の動き
承認手続と会計上の計上時点を分けて確認します。
| 事由 | 見ること | 取り違え | 理由・判断ポイント |
|---|---|---|---|
| 予算案 | 通常総会の承認 | 決算の承認を兼ねるわけではない | 収支予算案は理事長が通常総会に提出し、承認を得る。 |
| 決算案 | 監事の会計監査を経て総会承認 | 監査だけで承認完了とはしない | 収支決算案は監事の会計監査を経て通常総会に報告し承認を得る。 |
| 未収・未払を計上する会計 | 収益・費用と現金の出入りを分ける | 設例の会計条件を確認。算式そのものを規約の条文としない | 未収管理費を計上する会計では、収入の計上と現金の入金は一致するとは限らない。 発生主義では、当期費用のうち未払いの金額を未払金として区別する。 |
予算案
- 見ること
- 通常総会の承認
- 取り違え
- 決算の承認を兼ねるわけではない
判断ポイント
収支予算案は理事長が通常総会に提出し、承認を得る。
決算案
- 見ること
- 監事の会計監査を経て総会承認
- 取り違え
- 監査だけで承認完了とはしない
判断ポイント
収支決算案は監事の会計監査を経て通常総会に報告し承認を得る。
未収・未払を計上する会計
- 見ること
- 収益・費用と現金の出入りを分ける
- 取り違え
- 設例の会計条件を確認。算式そのものを規約の条文としない
判断ポイント
未収管理費を計上する会計では、収入の計上と現金の入金は一致するとは限らない。 発生主義では、当期費用のうち未払いの金額を未払金として区別する。
01会計・予算・決算の重要暗記項目
会計・予算・決算|予算承認
標準管理規約(単棟型・令和7年改正)による。収支予算案は理事長が通常総会に提出し、承認を得る。 確認例:理事長が作成した収支予算案は、通常総会の承認を経る手続がある。 正しい。58条の予算手続である。作成したことと支出権限を得たことは同じではない。
覚え方予算はこれからの予定を総会で承認。
ひっかけ注意予算の承認だけで、その後の決算承認まで済んだとしない。
会計・予算・決算|決算の監査
標準管理規約(単棟型・令和7年改正)による。収支決算案は監事の会計監査を経て通常総会に報告し承認を得る。 確認例:決算は理事長が作成すればよく、59条では監事の会計監査を求めていない。 誤り。59条は監査を経て総会へ報告する流れを定める。自己点検だけで承認済みとはしない。
覚え方決算は「監事の監査→総会の承認」。
ひっかけ注意監査を受けたことと、総会が承認したことを分ける。
会計・予算・決算|帳票類
標準管理規約(単棟型・令和7年改正)による。理事長は会計帳簿・什器備品台帳等を作成して保管する。 確認例:64条では、会計帳簿等を作成して保管することが理事長の役割として定められる。 正しい。管理会社に実務を任せても、帳票が不要になるわけではない。保管・閲覧の規定も確認する。
会計・予算・決算|現金と収益
標準管理規約(単棟型・令和7年改正)による。未収管理費を計上する会計では、収入の計上と現金の入金は一致するとは限らない。 確認例:発生主義の会計で未収管理費がある場合、帳簿上の収益と現金収入は常に同額になる。 誤り。未収金はまだ入金されていない債権を示す。期首期末の未収・前受等も含めて収支と現金をつなげる。
会計・予算・決算|未払の計算
標準管理規約(単棟型・令和7年改正)による。発生主義では、当期費用のうち未払いの金額を未払金として区別する。 確認例:当期に発生した保守費12万円のうち10万円を支払い、残り2万円が未払いなら、他の条件がなければ未払金は2万円である。 正しい。費用12万円と現金支出10万円の差額2万円を未払金として整理する。未払いだから費用が0になるわけではない。
会計・予算・決算|資金管理
標準管理規約(単棟型・令和7年改正)による。異なる会計間の資金移動を行っても、その移動だけで管理組合全体の外部収益が増えるわけではない。 確認例:管理費会計から修繕積立金会計へ10万円移すだけで、管理組合全体の外部収入が10万円増える。 誤り。内部振替と外部からの収入を区別する。区分経理を保ち、二重に収入を数えない。
会計・予算・決算|未収金の計算
標準管理規約(単棟型・令和7年改正)による。当期分収益を計上するという設例では未収分と現金受取額を分ける。 確認例:当期管理費収益120万円、当期分入金110万円で、期首未収金5万円は全額回収した。他の取引はない。現金受取額は115万円、期末未収金は10万円である。 正しい。現金は110+5=115万円。期末未収金は期首5−前期分回収5+当期分120−当期分入金110=10万円。これは設例の認識条件による計算で、59条がこの計算式を定めるという意味ではない。
会計・予算・決算|決算と承認
標準管理規約(単棟型・令和7年改正)による。理事長は監事の会計監査を経て収支決算案を通常総会に報告し承認を得る。 確認例:決算数値に計算誤りがないことを管理会社が確認したので、監事の監査も通常総会の承認も省略できる。 誤り。59条の監査と総会承認は計算検算とは別の手続である。管理会社の作成・確認だけで組合の意思決定は完了しない。
覚える数字と、狙われる引っかけ
- ひっかけ予算の承認だけで、その後の決算承認まで済んだとしない。
- ひっかけ監査を受けたことと、総会が承認したことを分ける。
02試験で正誤を分けるチェック順
- 1収支予算案は理事長が通常総会に提出し、承認を得る。
問題文の限定語を先に拾い、上の暗記項目と照合してから結論を出します。
- 2収支決算案は監事の会計監査を経て通常総会に報告し承認を得る。
問題文の限定語を先に拾い、上の暗記項目と照合してから結論を出します。
- 3理事長は会計帳簿・什器備品台帳等を作成して保管する。
問題文の限定語を先に拾い、上の暗記項目と照合してから結論を出します。
- 4未収管理費を計上する会計では、収入の計上と現金の入金は一致するとは限らない。
問題文の限定語を先に拾い、上の暗記項目と照合してから結論を出します。
- 5発生主義では、当期費用のうち未払いの金額を未払金として区別する。
問題文の限定語を先に拾い、上の暗記項目と照合してから結論を出します。
- 6異なる会計間の資金移動を行っても、その移動だけで管理組合全体の外部収益が増えるわけではない。
問題文の限定語を先に拾い、上の暗記項目と照合してから結論を出します。
- 7当期分収益を計上するという設例では未収分と現金受取額を分ける。
問題文の限定語を先に拾い、上の暗記項目と照合してから結論を出します。
- 8理事長は監事の会計監査を経て収支決算案を通常総会に報告し承認を得る。
問題文の限定語を先に拾い、上の暗記項目と照合してから結論を出します。
03この論点の根拠
- 内容の基準日
- 2026-04-01
- 復習方法
- 要点を確認した後、○×一問一答で条件の違いを見分ける
法改正により扱いが変わる場合があります。試験日程や申込みに関する情報は、 必ず公式案内も確認してください。
問題演習
会計・予算・決算の○×一問一答
1/8問解答 0・正解 0
規約・管理実務重要度 S
会計・予算・決算|予算承認
標準管理規約(単棟型・令和7年改正)による。理事長が作成した収支予算案は、通常総会の承認を経る手続がある。
会計・予算・決算の○×一問一答8問|問題と解説
この論点で収録している8問を、正誤と解説つきで通して読めます。 上の演習で迷った問題を見直すときに使ってください。
問1
会計・予算・決算|予算承認重要度S標準管理規約(単棟型・令和7年改正)による。理事長が作成した収支予算案は、通常総会の承認を経る手続がある。
答え:○(正しい)
解説
正しい。58条の予算手続である。作成したことと支出権限を得たことは同じではない。 要点:収支予算案は理事長が通常総会に提出し、承認を得る。 根拠:マンション標準管理規約(単棟型・令和7年10月改正) 第58条。
問2
会計・予算・決算|決算の監査重要度S標準管理規約(単棟型・令和7年改正)による。決算は理事長が作成すればよく、59条では監事の会計監査を求めていない。
答え:×(誤り)
解説
誤り。59条は監査を経て総会へ報告する流れを定める。自己点検だけで承認済みとはしない。 要点:収支決算案は監事の会計監査を経て通常総会に報告し承認を得る。 根拠:マンション標準管理規約(単棟型・令和7年10月改正) 第59条。
問3
会計・予算・決算|帳票類重要度S標準管理規約(単棟型・令和7年改正)による。64条では、会計帳簿等を作成して保管することが理事長の役割として定められる。
答え:○(正しい)
解説
正しい。管理会社に実務を任せても、帳票が不要になるわけではない。保管・閲覧の規定も確認する。 要点:理事長は会計帳簿・什器備品台帳等を作成して保管する。 根拠:マンション標準管理規約(単棟型・令和7年10月改正) 第64条。
問4
会計・予算・決算|現金と収益重要度S標準管理規約(単棟型・令和7年改正)による。発生主義の会計で未収管理費がある場合、帳簿上の収益と現金収入は常に同額になる。
答え:×(誤り)
解説
誤り。未収金はまだ入金されていない債権を示す。期首期末の未収・前受等も含めて収支と現金をつなげる。 要点:未収管理費を計上する会計では、収入の計上と現金の入金は一致するとは限らない。 根拠:マンション標準管理規約(単棟型・令和7年10月改正) 第59条(決算手続の根拠。会計処理・算式は問題で置いた条件に基づく)。
問5
会計・予算・決算|未払の計算重要度S標準管理規約(単棟型・令和7年改正)による。当期に発生した保守費12万円のうち10万円を支払い、残り2万円が未払いなら、他の条件がなければ未払金は2万円である。
答え:○(正しい)
解説
正しい。費用12万円と現金支出10万円の差額2万円を未払金として整理する。未払いだから費用が0になるわけではない。 要点:発生主義では、当期費用のうち未払いの金額を未払金として区別する。 根拠:マンション標準管理規約(単棟型・令和7年10月改正) 第59条(決算手続の根拠。会計処理・算式は問題で置いた条件に基づく)。
問6
会計・予算・決算|資金管理重要度S標準管理規約(単棟型・令和7年改正)による。管理費会計から修繕積立金会計へ10万円移すだけで、管理組合全体の外部収入が10万円増える。
答え:×(誤り)
解説
誤り。内部振替と外部からの収入を区別する。区分経理を保ち、二重に収入を数えない。 要点:異なる会計間の資金移動を行っても、その移動だけで管理組合全体の外部収益が増えるわけではない。 根拠:マンション標準管理規約(単棟型・令和7年10月改正) 第28条。
問7
会計・予算・決算|未収金の計算重要度S標準管理規約(単棟型・令和7年改正)による。当期管理費収益120万円、当期分入金110万円で、期首未収金5万円は全額回収した。他の取引はない。現金受取額は115万円、期末未収金は10万円である。
答え:○(正しい)
解説
正しい。現金は110+5=115万円。期末未収金は期首5−前期分回収5+当期分120−当期分入金110=10万円。これは設例の認識条件による計算で、59条がこの計算式を定めるという意味ではない。 要点:当期分収益を計上するという設例では未収分と現金受取額を分ける。 根拠:マンション標準管理規約(単棟型・令和7年10月改正) 第59条(決算手続の根拠。会計処理・算式は問題で置いた条件に基づく)。
問8
会計・予算・決算|決算と承認重要度S標準管理規約(単棟型・令和7年改正)による。決算数値に計算誤りがないことを管理会社が確認したので、監事の監査も通常総会の承認も省略できる。
答え:×(誤り)
解説
誤り。59条の監査と総会承認は計算検算とは別の手続である。管理会社の作成・確認だけで組合の意思決定は完了しない。 要点:理事長は監事の会計監査を経て収支決算案を通常総会に報告し承認を得る。 根拠:マンション標準管理規約(単棟型・令和7年10月改正) 第59条。
会計・予算・決算の問題を続けて解く
この論点に対応する8問を絞り込んで出題します。