規約・管理実務
管理費・修繕積立金・使用料|原則・例外と判断の手順【2026年度試験対応】
通常の管理に使うお金と、将来の特別な工事等に備えるお金を区分し、目的外使用を防ぎます。管理費は通常の管理に要する経費に充当する。
要点 8件・基本問題 8問・解説の確認問題 11問読む → 覚える → 解くまでこのページで完結
2026年度試験対応。法令基準日:2026-04-01。
まず押さえるポイント
通常の管理に使うお金と、将来の特別な工事等に備えるお金を区分し、目的外使用を防ぎます。管理費は通常の管理に要する経費に充当する。
法令基準日:2026-04-01 / 解説更新日:2026-09-11
設例を解く判断手順
条件をこの順に確認してから、各記述の正誤を判断します。
- 通常の管理費用か特別の管理費用か分ける
- 修繕積立金の取崩し目的を確認する
- 会計区分と使用料残額の充当先を確認する
根拠:マンション標準管理規約(単棟型・令和7年10月改正)国土交通省 マンション標準管理規約(複合用途型・令和7年10月改正)マンション標準管理規約(団地型・令和7年改正)
通常管理
管理費は通常の管理に要する経費に充当する。
確認例:標準管理規約(単棟型・令和7年改正)による。日常の清掃費や共用設備の保守維持費は、27条の通常管理の経費に含まれる。
正しい。管理費の使途を工事費だけに限定しない。通常の管理と特別の管理を区分する。
修繕積立金
修繕積立金は一定期間ごとの計画修繕等、28条所定の特別な管理の経費に用いる。
確認例:標準管理規約(単棟型・令和7年改正)による。修繕積立金は、理事長が自由に日々の私的な交際費へ流用できる。
誤り。28条は使途を限定する。余剰現金があることは目的外使用の根拠にならない。
区分経理
修繕積立金は管理費と区分して経理する。
確認例:標準管理規約(単棟型・令和7年改正)による。管理費と修繕積立金は、帳簿上も全く区別せず一つの収支に混ぜてよい。
誤り。28条は区分経理を定める。資金の目的が異なるため会計区分も識別できる必要がある。
借入金の返済
修繕積立金による特別の管理のため借入れをした場合、その返済に修繕積立金を充てられる。
確認例:標準管理規約(単棟型・令和7年改正)による。28条所定の特別管理のための借入金返済に修繕積立金を充当することは認められる。
正しい。対象となる借入れの目的を確認する。どのような借金でも返せるという意味ではない。
使用料の残額
駐車場等の使用料は、その敷地・共用部分等の管理に要する費用に充てるほか、修繕積立金として積み立てる。
確認例:標準管理規約(単棟型・令和7年改正)による。駐車場使用料の余剰は、29条上、必ず全額を組合員に配当しなければならない。
誤り。29条の使途は当該敷地・共用部分等の管理費用と修繕積立金である。余剰が出たから持分に応じて分配する制度ではない。
納入額の負担
管理費等は各区分所有者が納入し、その額は共用部分の共有持分に応じて算出する。
確認例:標準管理規約(単棟型・令和7年改正)による。住戸に居住していない所有者も、25条の管理費等の納入主体である。
正しい。所有者の負担であり、現に居住しているかだけで免除されない。賃貸中の住戸でも所有者としての義務を確認する。
区分経理
修繕積立金は管理費と区分して経理する。
確認例:標準管理規約(単棟型・令和7年改正)による。修繕積立金と管理費の合計残高さえ合えば、28条4項に基づく区分経理を省いてよい。
誤り。区分して経理する義務は総残高の一致とは別である。それぞれの収入・支出・残高を識別できるようにする。
使用料の残額
使用料は当該施設の管理費用に充てた残りを修繕積立金として積み立てる。
確認例:標準管理規約(単棟型・令和7年改正)による。駐車場使用料収入100万円から当該駐車場の管理費用40万円を充当した残額60万円は、29条に従い修繕積立金として積み立てる。
正しい。100−40=60万円。使用料の全額を無条件に通常管理の費用として使えるという整理ではない。
複合用途型の全体費用按分
全体管理費等は住戸部分と店舗部分の必要費用をあらかじめ按分し、その後それぞれの所有者の持分に応じて算出する。
確認例:標準管理規約(複合用途型・令和7年改正)による。複合用途型25条では、店舗と住戸の必要費用を按分せず、全所有者に同額を割り当てることを原則とする。
誤り。用途間の費用按分と、各用途の所有者間での持分按分の二段階である。全住戸同額は規約本文の原則ではない。
一部管理費等の負担者
住宅一部管理費・住宅一部修繕積立金は住戸所有者、店舗一部管理費・店舗一部修繕積立金は店舗所有者が負担する。
確認例:標準管理規約(複合用途型・令和7年改正)による。複合用途型26条では、店舗だけを所有する者も住宅一部修繕積立金を当然に納入する。
誤り。全体に関する費用と、一部共用部分に関する費用を区別する。どの部分の共有者なのかに対応して負担を判定する。
複合用途型の六区分
複合用途型では全体・住宅一部・店舗一部それぞれの管理費と修繕積立金を区分経理する。
確認例:標準管理規約(複合用途型・令和7年改正)による。複合用途型32条の会計区分は、全体管理費と全体修繕積立金の二つだけである。
誤り。管理費三種類と積立金三種類の計六区分である。一部共用部分に係る収入・支出を全体会計へ混ぜない。
一部積立金の使途
住宅一部修繕積立金は住宅一部共用部分、店舗一部修繕積立金は店舗一部共用部分の特別な管理に充てる。
確認例:標準管理規約(複合用途型・令和7年改正)による。店舗一部共用部分だけの計画修繕に、複合用途型31条を根拠として住宅一部修繕積立金を自由に充てられる。
誤り。余剰の有無ではなく対象部分と使途が基準になる。借入金の償還でも、対応する一部共用部分の特別管理という条件を確認する。
団地型の積立金負担
団地修繕積立金は土地持分、各棟修繕積立金はそれぞれの棟の共用部分持分に応じて算出する。
確認例:標準管理規約(団地型・令和7年改正)による。団地型25条では、A棟の修繕積立金もB棟の所有者を含む団地全員の土地持分だけで算出する。
誤り。団地全体と各棟を分ける。土地持分と棟の共用部分持分は、費用の対象によって使い分ける。
団地型の区分経理
団地型は管理費・団地修繕積立金・各棟修繕積立金をそれぞれ区分して経理する。
確認例:標準管理規約(団地型・令和7年改正)による。団地型30条では、A棟とB棟の各棟修繕積立金を区分せず合計だけ記録してよい。
誤り。各棟の資金を識別する必要がある。団地全体の残高が一致しても各棟の使途や残高が検証できなければ区分経理にはならない。
設例の結論と判断を分けた条件
同じ論点でも、判断に使う条件を取り違えると結論が変わります。問題の数字や前提はこの教材の独自設例です。
| 設例 | 記述の判定 | 判断を決めた条件 |
|---|---|---|
| 区分経理 | 誤り | 区分して経理する義務は総残高の一致とは別である。それぞれの収入・支出・残高を識別できるようにする。 |
| 使用料の残額 | 正しい | 100−40=60万円。使用料の全額を無条件に通常管理の費用として使えるという整理ではない。 |
| 複合用途型の全体費用按分 | 誤り | 用途間の費用按分と、各用途の所有者間での持分按分の二段階である。全住戸同額は規約本文の原則ではない。 |
| 一部管理費等の負担者 | 誤り | 全体に関する費用と、一部共用部分に関する費用を区別する。どの部分の共有者なのかに対応して負担を判定する。 |
| 複合用途型の六区分 | 誤り | 管理費三種類と積立金三種類の計六区分である。一部共用部分に係る収入・支出を全体会計へ混ぜない。 |
| 一部積立金の使途 | 誤り | 余剰の有無ではなく対象部分と使途が基準になる。借入金の償還でも、対応する一部共用部分の特別管理という条件を確認する。 |
| 団地型の積立金負担 | 誤り | 団地全体と各棟を分ける。土地持分と棟の共用部分持分は、費用の対象によって使い分ける。 |
| 団地型の区分経理 | 誤り | 各棟の資金を識別する必要がある。団地全体の残高が一致しても各棟の使途や残高が検証できなければ区分経理にはならない。 |
根拠:マンション標準管理規約(単棟型・令和7年10月改正)国土交通省 マンション標準管理規約(複合用途型・令和7年10月改正)マンション標準管理規約(団地型・令和7年改正)
オリジナル確認問題で判断する
○か×かを選び、理由を確認してください。実際の過去問を転載したものではありません。
問1 標準管理規約(単棟型・令和7年改正)による。日常の清掃費や共用設備の保守維持費は、27条の通常管理の経費に含まれる。
根拠:資料1
問2 標準管理規約(単棟型・令和7年改正)による。修繕積立金は、理事長が自由に日々の私的な交際費へ流用できる。
根拠:資料1
問3 標準管理規約(単棟型・令和7年改正)による。管理費と修繕積立金は、帳簿上も全く区別せず一つの収支に混ぜてよい。
根拠:資料1
問4 標準管理規約(単棟型・令和7年改正)による。修繕積立金と管理費の合計残高さえ合えば、28条4項に基づく区分経理を省いてよい。
根拠:資料1
問5 標準管理規約(単棟型・令和7年改正)による。駐車場使用料収入100万円から当該駐車場の管理費用40万円を充当した残額60万円は、29条に従い修繕積立金として積み立てる。
根拠:資料1
問6 標準管理規約(複合用途型・令和7年改正)による。複合用途型25条では、店舗と住戸の必要費用を按分せず、全所有者に同額を割り当てることを原則とする。
根拠:資料1
問7 標準管理規約(複合用途型・令和7年改正)による。複合用途型26条では、店舗だけを所有する者も住宅一部修繕積立金を当然に納入する。
根拠:資料1
問8 標準管理規約(複合用途型・令和7年改正)による。複合用途型32条の会計区分は、全体管理費と全体修繕積立金の二つだけである。
根拠:資料1
問9 標準管理規約(複合用途型・令和7年改正)による。店舗一部共用部分だけの計画修繕に、複合用途型31条を根拠として住宅一部修繕積立金を自由に充てられる。
根拠:資料1
問10 標準管理規約(団地型・令和7年改正)による。団地型25条では、A棟の修繕積立金もB棟の所有者を含む団地全員の土地持分だけで算出する。
根拠:資料1
問11 標準管理規約(団地型・令和7年改正)による。団地型30条では、A棟とB棟の各棟修繕積立金を区分せず合計だけ記録してよい。
根拠:資料1
この解説の一次資料
- マンション標準管理規約(単棟型・令和7年10月改正)確認日:2026-09-09
- 国土交通省 マンション標準管理規約(複合用途型・令和7年10月改正)確認日:2026-09-10
- マンション標準管理規約(団地型・令和7年改正)確認日:2026-09-09
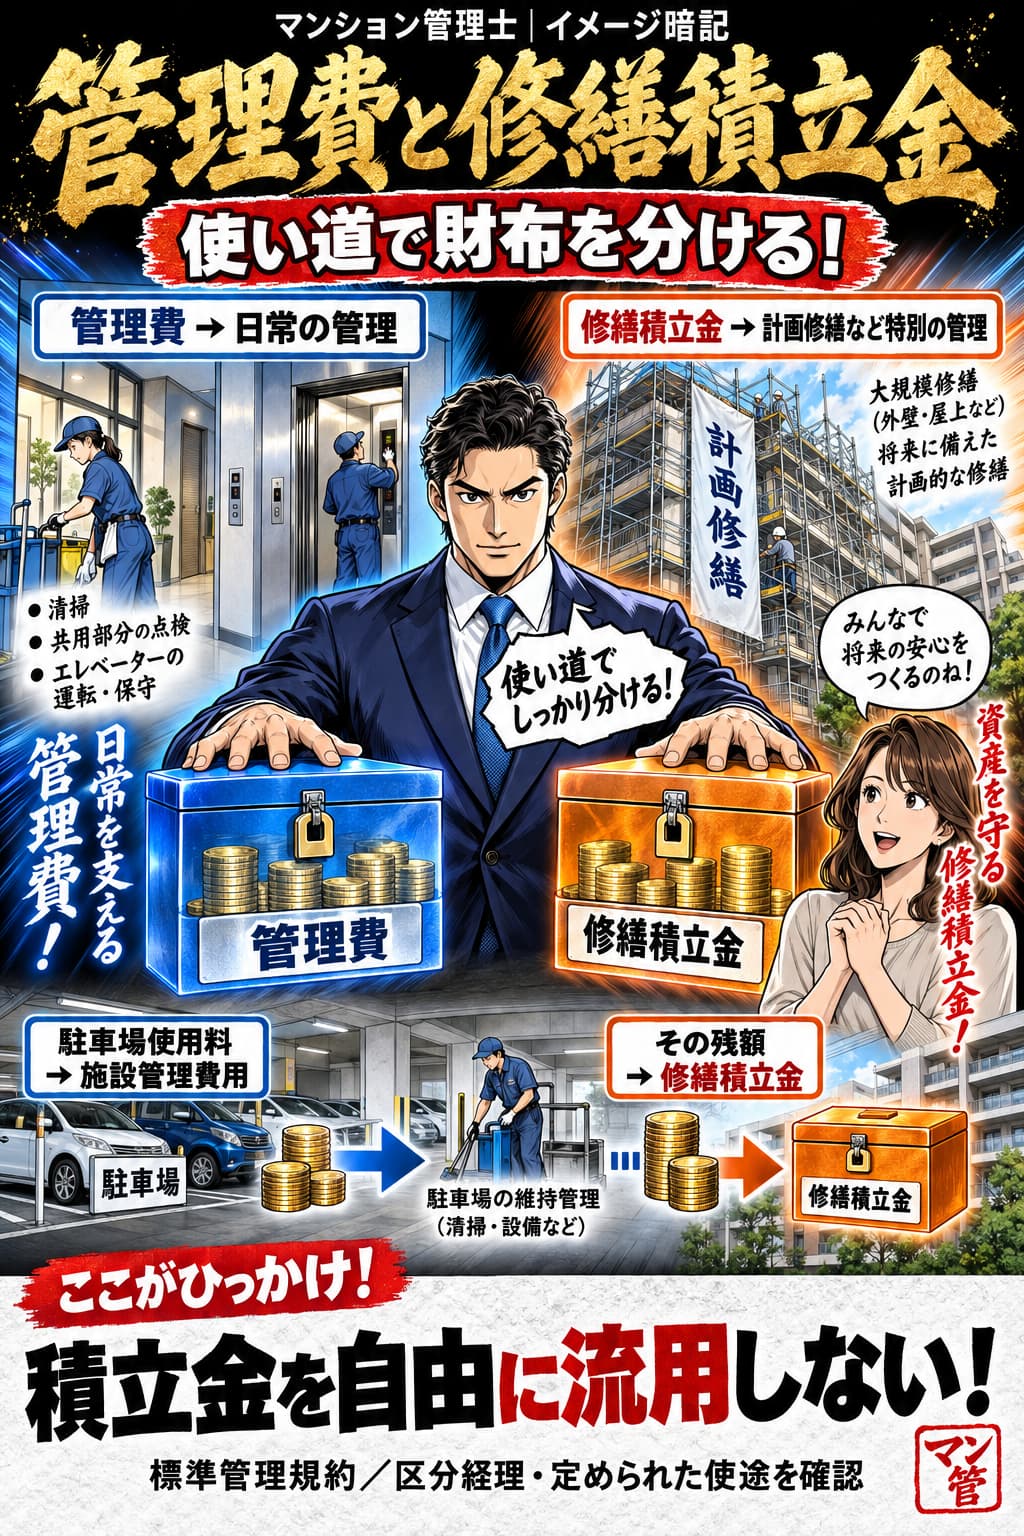
積立金を自由に流用しない! 標準管理規約/区分経理・定められた使途を確認
管理費・修繕積立金・使用料|通常管理
標準管理規約(単棟型・令和7年改正)による。管理費は通常の管理に要する経費に充当する。 確認例:日常の清掃費や共用設備の保守維持費は、27条の通常管理の経費に含まれる。 正しい。管理費の使途を工事費だけに限定しない。通常の管理と特別の管理を区分する。
覚え方日々の管理は管理費、将来の計画修繕は積立金。
比較して覚える
管理費と修繕積立金
使途と会計を分けて、必要な工事の資金を残します。
| 事由 | 基本の使途 | 注意点 | 理由・判断ポイント |
|---|---|---|---|
| 管理費 | 通常の管理に要する経費 | 清掃・保守等の日常費用 | 管理費は通常の管理に要する経費に充当する。 |
| 修繕積立金 | 計画修繕等の特別な管理 | 管理費と区分経理。目的外流用しない | 修繕積立金は一定期間ごとの計画修繕等、28条所定の特別な管理の経費に用いる。 修繕積立金は管理費と区分して経理する。 |
| 駐車場等使用料 | 当該施設等の管理費用に充て、残額を修繕積立金へ | 余剰を必ず配当するわけではない | 駐車場等の使用料は、その敷地・共用部分等の管理に要する費用に充てるほか、修繕積立金として積み立てる。 |
管理費
- 基本の使途
- 通常の管理に要する経費
- 注意点
- 清掃・保守等の日常費用
判断ポイント
管理費は通常の管理に要する経費に充当する。
修繕積立金
- 基本の使途
- 計画修繕等の特別な管理
- 注意点
- 管理費と区分経理。目的外流用しない
判断ポイント
修繕積立金は一定期間ごとの計画修繕等、28条所定の特別な管理の経費に用いる。 修繕積立金は管理費と区分して経理する。
駐車場等使用料
- 基本の使途
- 当該施設等の管理費用に充て、残額を修繕積立金へ
- 注意点
- 余剰を必ず配当するわけではない
判断ポイント
駐車場等の使用料は、その敷地・共用部分等の管理に要する費用に充てるほか、修繕積立金として積み立てる。
01管理費・修繕積立金・使用料の重要暗記項目
管理費・修繕積立金・使用料|通常管理
標準管理規約(単棟型・令和7年改正)による。管理費は通常の管理に要する経費に充当する。 確認例:日常の清掃費や共用設備の保守維持費は、27条の通常管理の経費に含まれる。 正しい。管理費の使途を工事費だけに限定しない。通常の管理と特別の管理を区分する。
覚え方日々の管理は管理費、将来の計画修繕は積立金。
ひっかけ注意口座に余裕があるというだけで、積立金を日常費へ回さない。
管理費・修繕積立金・使用料|修繕積立金
標準管理規約(単棟型・令和7年改正)による。修繕積立金は一定期間ごとの計画修繕等、28条所定の特別な管理の経費に用いる。 確認例:修繕積立金は、理事長が自由に日々の私的な交際費へ流用できる。 誤り。28条は使途を限定する。余剰現金があることは目的外使用の根拠にならない。
管理費・修繕積立金・使用料|区分経理
標準管理規約(単棟型・令和7年改正)による。修繕積立金は管理費と区分して経理する。 確認例:管理費と修繕積立金は、帳簿上も全く区別せず一つの収支に混ぜてよい。 誤り。28条は区分経理を定める。資金の目的が異なるため会計区分も識別できる必要がある。
覚え方同じ組合のお金でも、財布と帳簿の区分を保つ。
ひっかけ注意所有者が同じなら混ぜてよい、という判断をしない。
管理費・修繕積立金・使用料|借入金の返済
標準管理規約(単棟型・令和7年改正)による。修繕積立金による特別の管理のため借入れをした場合、その返済に修繕積立金を充てられる。 確認例:28条所定の特別管理のための借入金返済に修繕積立金を充当することは認められる。 正しい。対象となる借入れの目的を確認する。どのような借金でも返せるという意味ではない。
管理費・修繕積立金・使用料|使用料の残額
標準管理規約(単棟型・令和7年改正)による。駐車場等の使用料は、その敷地・共用部分等の管理に要する費用に充てるほか、修繕積立金として積み立てる。 確認例:駐車場使用料の余剰は、29条上、必ず全額を組合員に配当しなければならない。 誤り。29条の使途は当該敷地・共用部分等の管理費用と修繕積立金である。余剰が出たから持分に応じて分配する制度ではない。
管理費・修繕積立金・使用料|納入額の負担
標準管理規約(単棟型・令和7年改正)による。管理費等は各区分所有者が納入し、その額は共用部分の共有持分に応じて算出する。 確認例:住戸に居住していない所有者も、25条の管理費等の納入主体である。 正しい。所有者の負担であり、現に居住しているかだけで免除されない。賃貸中の住戸でも所有者としての義務を確認する。
管理費・修繕積立金・使用料|区分経理
標準管理規約(単棟型・令和7年改正)による。修繕積立金は管理費と区分して経理する。 確認例:修繕積立金と管理費の合計残高さえ合えば、28条4項に基づく区分経理を省いてよい。 誤り。区分して経理する義務は総残高の一致とは別である。それぞれの収入・支出・残高を識別できるようにする。
管理費・修繕積立金・使用料|使用料の残額
標準管理規約(単棟型・令和7年改正)による。使用料は当該施設の管理費用に充てた残りを修繕積立金として積み立てる。 確認例:駐車場使用料収入100万円から当該駐車場の管理費用40万円を充当した残額60万円は、29条に従い修繕積立金として積み立てる。 正しい。100−40=60万円。使用料の全額を無条件に通常管理の費用として使えるという整理ではない。
覚える数字と、狙われる引っかけ
- ひっかけ口座に余裕があるというだけで、積立金を日常費へ回さない。
- ひっかけ所有者が同じなら混ぜてよい、という判断をしない。
02試験で正誤を分けるチェック順
- 1管理費は通常の管理に要する経費に充当する。
問題文の限定語を先に拾い、上の暗記項目と照合してから結論を出します。
- 2修繕積立金は一定期間ごとの計画修繕等、28条所定の特別な管理の経費に用いる。
問題文の限定語を先に拾い、上の暗記項目と照合してから結論を出します。
- 3修繕積立金は管理費と区分して経理する。
問題文の限定語を先に拾い、上の暗記項目と照合してから結論を出します。
- 4修繕積立金による特別の管理のため借入れをした場合、その返済に修繕積立金を充てられる。
問題文の限定語を先に拾い、上の暗記項目と照合してから結論を出します。
- 5駐車場等の使用料は、その敷地・共用部分等の管理に要する費用に充てるほか、修繕積立金として積み立てる。
問題文の限定語を先に拾い、上の暗記項目と照合してから結論を出します。
- 6管理費等は各区分所有者が納入し、その額は共用部分の共有持分に応じて算出する。
問題文の限定語を先に拾い、上の暗記項目と照合してから結論を出します。
- 7修繕積立金は管理費と区分して経理する。
問題文の限定語を先に拾い、上の暗記項目と照合してから結論を出します。
- 8使用料は当該施設の管理費用に充てた残りを修繕積立金として積み立てる。
問題文の限定語を先に拾い、上の暗記項目と照合してから結論を出します。
- 9全体管理費等は住戸部分と店舗部分の必要費用をあらかじめ按分し、その後それぞれの所有者の持分に応じて算出する。
問題文の限定語を先に拾い、上の暗記項目と照合してから結論を出します。
- 10住宅一部管理費・住宅一部修繕積立金は住戸所有者、店舗一部管理費・店舗一部修繕積立金は店舗所有者が負担する。
問題文の限定語を先に拾い、上の暗記項目と照合してから結論を出します。
- 11複合用途型では全体・住宅一部・店舗一部それぞれの管理費と修繕積立金を区分経理する。
問題文の限定語を先に拾い、上の暗記項目と照合してから結論を出します。
- 12住宅一部修繕積立金は住宅一部共用部分、店舗一部修繕積立金は店舗一部共用部分の特別な管理に充てる。
問題文の限定語を先に拾い、上の暗記項目と照合してから結論を出します。
- 13団地修繕積立金は土地持分、各棟修繕積立金はそれぞれの棟の共用部分持分に応じて算出する。
問題文の限定語を先に拾い、上の暗記項目と照合してから結論を出します。
- 14団地型は管理費・団地修繕積立金・各棟修繕積立金をそれぞれ区分して経理する。
問題文の限定語を先に拾い、上の暗記項目と照合してから結論を出します。
03この論点の根拠
- 内容の基準日
- 2026-04-01
- 復習方法
- 要点を確認した後、○×一問一答で条件の違いを見分ける
法改正により扱いが変わる場合があります。試験日程や申込みに関する情報は、 必ず公式案内も確認してください。
問題演習
管理費・修繕積立金・使用料の○×一問一答
1/8問解答 0・正解 0
規約・管理実務重要度 S
管理費・修繕積立金・使用料|通常管理
標準管理規約(単棟型・令和7年改正)による。日常の清掃費や共用設備の保守維持費は、27条の通常管理の経費に含まれる。
管理費・修繕積立金・使用料の○×一問一答14問|問題と解説
この論点で収録している14問を、正誤と解説つきで通して読めます。 上の演習で迷った問題を見直すときに使ってください。
問1
管理費・修繕積立金・使用料|通常管理重要度S標準管理規約(単棟型・令和7年改正)による。日常の清掃費や共用設備の保守維持費は、27条の通常管理の経費に含まれる。
答え:○(正しい)
解説
正しい。管理費の使途を工事費だけに限定しない。通常の管理と特別の管理を区分する。 要点:管理費は通常の管理に要する経費に充当する。 根拠:マンション標準管理規約(単棟型・令和7年10月改正) 第27条。
問2
管理費・修繕積立金・使用料|修繕積立金重要度S標準管理規約(単棟型・令和7年改正)による。修繕積立金は、理事長が自由に日々の私的な交際費へ流用できる。
答え:×(誤り)
解説
誤り。28条は使途を限定する。余剰現金があることは目的外使用の根拠にならない。 要点:修繕積立金は一定期間ごとの計画修繕等、28条所定の特別な管理の経費に用いる。 根拠:マンション標準管理規約(単棟型・令和7年10月改正) 第28条。
問3
管理費・修繕積立金・使用料|区分経理重要度S標準管理規約(単棟型・令和7年改正)による。管理費と修繕積立金は、帳簿上も全く区別せず一つの収支に混ぜてよい。
答え:×(誤り)
解説
誤り。28条は区分経理を定める。資金の目的が異なるため会計区分も識別できる必要がある。 要点:修繕積立金は管理費と区分して経理する。 根拠:マンション標準管理規約(単棟型・令和7年10月改正) 第28条。
問4
管理費・修繕積立金・使用料|借入金の返済重要度S標準管理規約(単棟型・令和7年改正)による。28条所定の特別管理のための借入金返済に修繕積立金を充当することは認められる。
答え:○(正しい)
解説
正しい。対象となる借入れの目的を確認する。どのような借金でも返せるという意味ではない。 要点:修繕積立金による特別の管理のため借入れをした場合、その返済に修繕積立金を充てられる。 根拠:マンション標準管理規約(単棟型・令和7年10月改正) 第28条。
問5
管理費・修繕積立金・使用料|使用料の残額重要度S標準管理規約(単棟型・令和7年改正)による。駐車場使用料の余剰は、29条上、必ず全額を組合員に配当しなければならない。
答え:×(誤り)
解説
誤り。29条の使途は当該敷地・共用部分等の管理費用と修繕積立金である。余剰が出たから持分に応じて分配する制度ではない。 要点:駐車場等の使用料は、その敷地・共用部分等の管理に要する費用に充てるほか、修繕積立金として積み立てる。 根拠:マンション標準管理規約(単棟型・令和7年10月改正) 第29条。
問6
管理費・修繕積立金・使用料|納入額の負担重要度S標準管理規約(単棟型・令和7年改正)による。住戸に居住していない所有者も、25条の管理費等の納入主体である。
答え:○(正しい)
解説
正しい。所有者の負担であり、現に居住しているかだけで免除されない。賃貸中の住戸でも所有者としての義務を確認する。 要点:管理費等は各区分所有者が納入し、その額は共用部分の共有持分に応じて算出する。 根拠:マンション標準管理規約(単棟型・令和7年10月改正) 第25条。
問7
管理費・修繕積立金・使用料|区分経理重要度S標準管理規約(単棟型・令和7年改正)による。修繕積立金と管理費の合計残高さえ合えば、28条4項に基づく区分経理を省いてよい。
答え:×(誤り)
解説
誤り。区分して経理する義務は総残高の一致とは別である。それぞれの収入・支出・残高を識別できるようにする。 要点:修繕積立金は管理費と区分して経理する。 根拠:マンション標準管理規約(単棟型・令和7年10月改正) 第28条。
問8
管理費・修繕積立金・使用料|使用料の残額重要度S標準管理規約(単棟型・令和7年改正)による。駐車場使用料収入100万円から当該駐車場の管理費用40万円を充当した残額60万円は、29条に従い修繕積立金として積み立てる。
答え:○(正しい)
解説
正しい。100−40=60万円。使用料の全額を無条件に通常管理の費用として使えるという整理ではない。 要点:使用料は当該施設の管理費用に充てた残りを修繕積立金として積み立てる。 根拠:マンション標準管理規約(単棟型・令和7年10月改正) 第29条。
問9
管理費・修繕積立金・使用料|複合用途型の全体費用按分重要度S標準管理規約(複合用途型・令和7年改正)による。複合用途型25条では、店舗と住戸の必要費用を按分せず、全所有者に同額を割り当てることを原則とする。
答え:×(誤り)
解説
誤り。用途間の費用按分と、各用途の所有者間での持分按分の二段階である。全住戸同額は規約本文の原則ではない。 要点:全体管理費等は住戸部分と店舗部分の必要費用をあらかじめ按分し、その後それぞれの所有者の持分に応じて算出する。 根拠:国土交通省 マンション標準管理規約(複合用途型・令和7年10月改正) 第25条。
問10
管理費・修繕積立金・使用料|一部管理費等の負担者重要度S標準管理規約(複合用途型・令和7年改正)による。複合用途型26条では、店舗だけを所有する者も住宅一部修繕積立金を当然に納入する。
答え:×(誤り)
解説
誤り。全体に関する費用と、一部共用部分に関する費用を区別する。どの部分の共有者なのかに対応して負担を判定する。 要点:住宅一部管理費・住宅一部修繕積立金は住戸所有者、店舗一部管理費・店舗一部修繕積立金は店舗所有者が負担する。 根拠:国土交通省 マンション標準管理規約(複合用途型・令和7年10月改正) 第26条。
問11
管理費・修繕積立金・使用料|複合用途型の六区分重要度S標準管理規約(複合用途型・令和7年改正)による。複合用途型32条の会計区分は、全体管理費と全体修繕積立金の二つだけである。
答え:×(誤り)
解説
誤り。管理費三種類と積立金三種類の計六区分である。一部共用部分に係る収入・支出を全体会計へ混ぜない。 要点:複合用途型では全体・住宅一部・店舗一部それぞれの管理費と修繕積立金を区分経理する。 根拠:国土交通省 マンション標準管理規約(複合用途型・令和7年10月改正) 第32条。
問12
管理費・修繕積立金・使用料|一部積立金の使途重要度S標準管理規約(複合用途型・令和7年改正)による。店舗一部共用部分だけの計画修繕に、複合用途型31条を根拠として住宅一部修繕積立金を自由に充てられる。
答え:×(誤り)
解説
誤り。余剰の有無ではなく対象部分と使途が基準になる。借入金の償還でも、対応する一部共用部分の特別管理という条件を確認する。 要点:住宅一部修繕積立金は住宅一部共用部分、店舗一部修繕積立金は店舗一部共用部分の特別な管理に充てる。 根拠:国土交通省 マンション標準管理規約(複合用途型・令和7年10月改正) 第31条。
問13
管理費・修繕積立金・使用料|団地型の積立金負担重要度S標準管理規約(団地型・令和7年改正)による。団地型25条では、A棟の修繕積立金もB棟の所有者を含む団地全員の土地持分だけで算出する。
答え:×(誤り)
解説
誤り。団地全体と各棟を分ける。土地持分と棟の共用部分持分は、費用の対象によって使い分ける。 要点:団地修繕積立金は土地持分、各棟修繕積立金はそれぞれの棟の共用部分持分に応じて算出する。 根拠:マンション標準管理規約(団地型・令和7年改正) 第25条。
問14
管理費・修繕積立金・使用料|団地型の区分経理重要度S標準管理規約(団地型・令和7年改正)による。団地型30条では、A棟とB棟の各棟修繕積立金を区分せず合計だけ記録してよい。
答え:×(誤り)
解説
誤り。各棟の資金を識別する必要がある。団地全体の残高が一致しても各棟の使途や残高が検証できなければ区分経理にはならない。 要点:団地型は管理費・団地修繕積立金・各棟修繕積立金をそれぞれ区分して経理する。 根拠:マンション標準管理規約(団地型・令和7年改正) 第30条。
管理費・修繕積立金・使用料の問題を続けて解く
この論点に対応する14問を絞り込んで出題します。