税・その他
宅建の固定資産税|1月1日・税率1.4%・住宅用地特例の覚え方【2026年度試験対応】
固定資産税の納税義務者、課税標準、標準税率1.4%と住宅用地の6分の1特例を整理。都市計画税との違い、免税点、売買時の精算も2026年度試験向けに解説します。
要点 5件・基本問題 5問・解説の確認問題 3問読む → 覚える → 解くまでこのページで完結
生成画像(イメージ)
2026年度試験対応。法令基準日:2026-04-01。
まず押さえるポイント
固定資産税は、原則として1月1日時点の土地・家屋・償却資産の所有者に課される市町村税です。標準税率は1.4%で、税額は課税標準額に税率を掛けて求めます。小規模住宅用地の特例は土地の課税標準を価格の6分の1とするもので、家屋の価格を6分の1にする制度ではありません。
法令基準日:2026-04-01 / 解説更新日:2026-09-09
納税義務者は原則1月1日の所有者
固定資産税の賦課期日は1月1日です。年度の途中で売買をした場合でも、その年度の税金を納める義務が、売買日から当然に買主へ日割りで移るわけではありません。
売主と買主が契約で税負担を日割り精算することは、当事者間の代金等の調整の話です。自治体に対する納税義務と分けて考えます。また、登記名義人が賦課期日前に亡くなっている場合などには、現に所有する者を所有者とする法律上の扱いがあります。
根拠:地方税法
価格・課税標準額・税額は別の数字
基本の計算は課税標準額×税率です。標準税率は1.4%ですが、全国どの自治体でも必ず1.4%と断定するのは適切ではありません。実際の税率は条例を確認します。
固定資産の価格と課税標準額も、常に同じとは限りません。住宅用地の特例や負担調整措置などによって、課税標準額が変わる場合があります。試験で「価格」と「課税標準」のどちらが提示されているかを確かめてから計算します。
根拠:地方税法
住宅用地は1戸200㎡まで6分の1
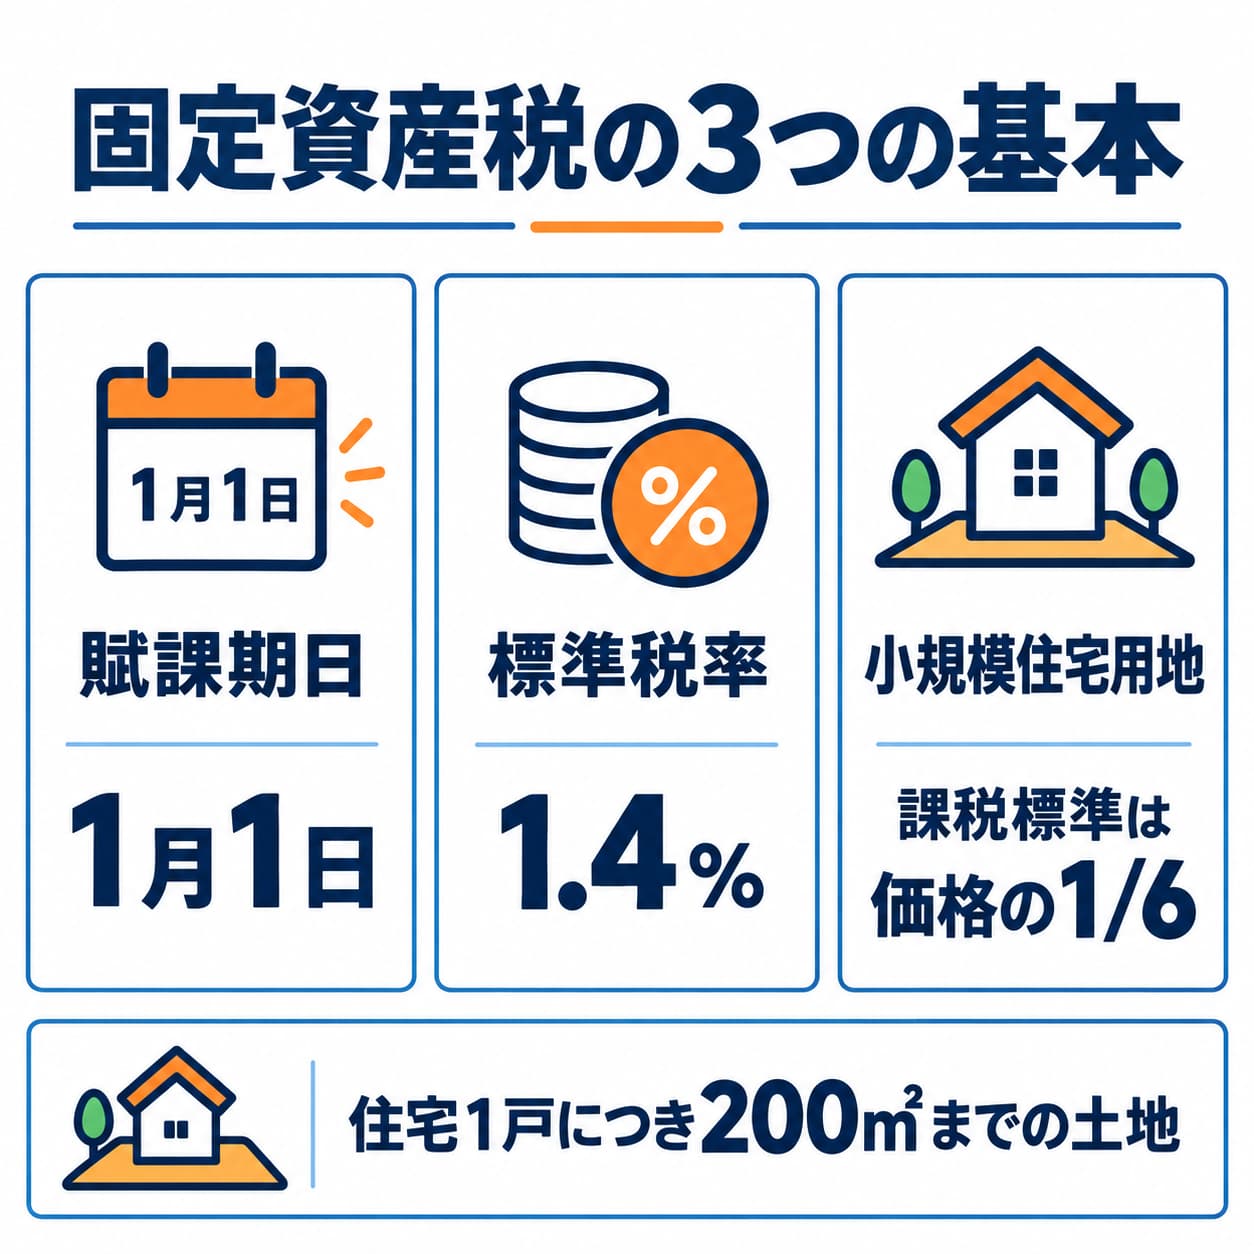
固定資産税の基本です。住宅用地の1/6は土地の課税標準の特例であり、家屋の税額軽減とは別です。
図を大きく見る小規模住宅用地は、住宅1戸につき200㎡までの部分です。固定資産税の課税標準は価格の6分の1、都市計画税では3分の1になるのが基本です。それを超える一般住宅用地の部分は、固定資産税3分の1、都市計画税3分の2です。住宅用地として扱う面積の上限等も別にあります。
例えば全体が小規模住宅用地に当たる土地の価格が1,200万円で、他の調整を省いた学習例なら、固定資産税の課税標準は200万円、税率1.4%で税額は2万8,000円です。これは土地分だけの計算であり、家屋分の税金を含みません。
| 区分 | 固定資産税の課税標準 | 都市計画税の課税標準 |
|---|---|---|
| 小規模住宅用地 | 価格の1/6 | 価格の1/3 |
| 一般住宅用地 | 価格の1/3 | 価格の2/3 |
根拠:地方税法
免税点は税額ではなく課税標準の合計
同じ市町村内で同じ人が所有する資産について、課税標準となるべき額の合計が土地30万円、家屋20万円、償却資産150万円に満たない場合は、原則として固定資産税を課すことができません。土地・家屋・償却資産は区分して判定します。
これは「計算した税額が30万円未満なら非課税」という意味ではありません。また、土地一筆ずつではなく、同一市町村・同一所有者の土地の合計で判定します。財政上の特別の必要がある場合の例外も条文に規定されています。
根拠:地方税法
都市計画税や新築住宅の減額と混ぜない
都市計画税は原則として市街化区域内の土地・家屋などを対象とする目的税で、税率の上限は0.3%です。固定資産税の対象に償却資産が含まれる点や、標準税率1.4%とは違います。区域外への課税には法律上の条件があるため、「市街化区域以外には絶対にない」ともしません。
令和7年度問24は固定資産税の制度を横断して問う問題です。2026年度試験対応の復習では、住宅用地の土地の特例と、新築住宅の家屋の税額減額を別の欄に整理してください。新築住宅の減額は要件・対象年度を伴うため、住宅なら一律に土地と家屋が6分の1になるとは覚えません。
根拠:地方税法
出題例の原本・年度別問題
過去の出題を手がかりに、判断する条件を整理します。このページの説明と確認問題は合トレのオリジナルです。
- 令和7年度 問24
免税点、所有者、住宅用地の課税標準、固定資産課税台帳に関する制度の区別が問われた。
公式の公表資料を確認する
オリジナル確認問題で判断する
○か×かを選び、理由を確認してください。実際の過去問を転載したものではありません。
この解説の一次資料
- 地方税法確認日:2026-09-09
- 試験実施機関:令和7年度の公式問題確認日:2026-09-09
- 試験実施機関:2026年度試験の適用法令基準確認日:2026-09-09
固定資産税の課税標準・税率・免税点
課税標準=賦課期日現在に固定資産課税台帳に登録された価格(原則3年に1度評価替え)。固定資産税=評価額×1.4%(標準税率、市町村が変更可)。免税点は土地30万円未満・家屋20万円未満・償却資産150万円未満。ただし市町村長は財政上特別の必要があれば免税点未満でも課税できる。
覚え方固定は評価額のイチテンヨン(1.4%)、三年(3年)に一度お色直し、免税は土地三十(30万)・家屋二十(20万)・償却百五(150万)
混同注意・比較表
固定資産税の原則・住宅特例
「1月1日、小規模・一般住宅用地、新築住宅、標準圧縮・税額軽減」を同じ順番で比較し、正誤判断の条件を整理します。
| 事由 | 基本ルール | 例外・ひっかけ | 理由・判断ポイント |
|---|---|---|---|
| 固定資産税 新築住宅の税額軽減特例 | 一定条件(床面積50㎡以上280㎡以下、貸付用は40㎡以上280㎡以下等)を満たす新築住宅は、新築後一定期間、120㎡までの部分の税額が1/2に軽減。期間は3階以上の中高層耐火建築物(マンション等)は一般住宅5年・長期優良住宅7年、それ以外の戸建て(2階以下)は一般住宅3年・長期優良住宅5年。 | 軽減対象は120㎡までの1/2。期間(中高層5年・戸建て3年、長期優良は+2年)の数字 | 覚え方:新築は百二十(120㎡)まで半額、マンションは五 (5)年・戸建て三 (3)年、優良はプラス二年 |
| 固定資産税 住宅用地の課税標準特例 | 住宅用地の課税標準の特例。①小規模住宅用地(一戸のうち200㎡以下の部分)=評価額×1/6。②一般住宅用地(200㎡超の部分)=評価額×1/3。 | 小規模住宅用地(200㎡以下)は1/6、一般住宅用地(200㎡超)は1/3。倍率の入替えに注意 | 覚え方:小さな宅地(200㎡以下)は六分の一(1/6)、はみ出た分は三分の一(1/3) |
| 固定資産税の基本的内容・納税義務者 | 課税主体=不動産のある市町村(地方税)。納税義務者=賦課期日(1月1日)現在に固定資産課税台帳に所有者として登録されている者。年途中で売却しても1月1日の所有者が納税義務者。例外:質権設定土地は質権者、100年より永い地上権設定土地は地上権者、災害等で所有者不明なら使用者を所有者とみなせる。 | 納税義務者は賦課期日=1月1日現在の登録所有者。年途中売却でも1/1所有者が納税 | 覚え方:固定資産は市町村、一月一日(1/1)の名義人が払う、途中で売ってもその人、質権・百年(100年)超地上権は別 |
| 固定資産税の課税標準・税率・免税点 | 課税標準=賦課期日現在に固定資産課税台帳に登録された価格(原則3年に1度評価替え)。固定資産税=評価額×1.4%(標準税率、市町村が変更可)。免税点は土地30万円未満・家屋20万円未満・償却資産150万円未満。ただし市町村長は財政上特別の必要があれば免税点未満でも課税できる。 | 標準税率1.4%と免税点(土地30万・家屋20万・償却150万)の数字。評価替えは3年に1度 | 覚え方:固定は評価額のイチテンヨン(1.4%)、三年(3年)に一度お色直し、免税は土地三十(30万)・家屋二十(20万)・償却百五(150万) |
| 固定資産税 タワーマンション特例と価格決定 | 居住用超高層建築物(高さ60m超・複数階に住戸)の固定資産税は、各区分所有者の専有床面積を階層別専有床面積補正率で補正。補正率は1階を100とし1階増すごとに10/39を加える。 | 価格決定は市町村長が毎年3月31日まで。評価は総務大臣基準・固定資産評価員が実施 | 覚え方:六十(60m)超タワーは高層ほど高く、一階増すごと十/三九(10/39)、市町村長が三月末(3/31)に値決め |
| 固定資産課税台帳の閲覧・審査申出 | 納税義務者等は市町村長に対し自分の固定資産に関する部分の閲覧を請求できる。納税者は登録価格に不服があるときは一定期間内に固定資産評価審査委員会に対し文書で審査の申出ができる。 | 不服は固定資産評価審査委員会へ文書で審査申出。縦覧期間4/1〜4/20等の数字にも注意 | 覚え方:自分の分は閲覧OK、価格に不満は審査委員会へ文書で、縦覧は四月(4/1)から二十日(4/20) |
固定資産税 新築住宅の税額軽減特例
- 基本ルール
- 一定条件(床面積50㎡以上280㎡以下、貸付用は40㎡以上280㎡以下等)を満たす新築住宅は、新築後一定期間、120㎡までの部分の税額が1/2に軽減。期間は3階以上の中高層耐火建築物(マンション等)は一般住宅5年・長期優良住宅7年、それ以外の戸建て(2階以下)は一般住宅3年・長期優良住宅5年。
- 例外・ひっかけ
- 軽減対象は120㎡までの1/2。期間(中高層5年・戸建て3年、長期優良は+2年)の数字
判断ポイント
覚え方:新築は百二十(120㎡)まで半額、マンションは五
(5)年・戸建て三
(3)年、優良はプラス二年
固定資産税 住宅用地の課税標準特例
- 基本ルール
- 住宅用地の課税標準の特例。①小規模住宅用地(一戸のうち200㎡以下の部分)=評価額×1/6。②一般住宅用地(200㎡超の部分)=評価額×1/3。
- 例外・ひっかけ
- 小規模住宅用地(200㎡以下)は1/6、一般住宅用地(200㎡超)は1/3。倍率の入替えに注意
判断ポイント
覚え方:小さな宅地(200㎡以下)は六分の一(1/6)、はみ出た分は三分の一(1/3)
固定資産税の基本的内容・納税義務者
- 基本ルール
- 課税主体=不動産のある市町村(地方税)。納税義務者=賦課期日(1月1日)現在に固定資産課税台帳に所有者として登録されている者。年途中で売却しても1月1日の所有者が納税義務者。例外:質権設定土地は質権者、100年より永い地上権設定土地は地上権者、災害等で所有者不明なら使用者を所有者とみなせる。
- 例外・ひっかけ
- 納税義務者は賦課期日=1月1日現在の登録所有者。年途中売却でも1/1所有者が納税
判断ポイント
覚え方:固定資産は市町村、一月一日(1/1)の名義人が払う、途中で売ってもその人、質権・百年(100年)超地上権は別
固定資産税の課税標準・税率・免税点
- 基本ルール
- 課税標準=賦課期日現在に固定資産課税台帳に登録された価格(原則3年に1度評価替え)。固定資産税=評価額×1.4%(標準税率、市町村が変更可)。免税点は土地30万円未満・家屋20万円未満・償却資産150万円未満。ただし市町村長は財政上特別の必要があれば免税点未満でも課税できる。
- 例外・ひっかけ
- 標準税率1.4%と免税点(土地30万・家屋20万・償却150万)の数字。評価替えは3年に1度
判断ポイント
覚え方:固定は評価額のイチテンヨン(1.4%)、三年(3年)に一度お色直し、免税は土地三十(30万)・家屋二十(20万)・償却百五(150万)
固定資産税 タワーマンション特例と価格決定
- 基本ルール
- 居住用超高層建築物(高さ60m超・複数階に住戸)の固定資産税は、各区分所有者の専有床面積を階層別専有床面積補正率で補正。補正率は1階を100とし1階増すごとに10/39を加える。
- 例外・ひっかけ
- 価格決定は市町村長が毎年3月31日まで。評価は総務大臣基準・固定資産評価員が実施
判断ポイント
覚え方:六十(60m)超タワーは高層ほど高く、一階増すごと十/三九(10/39)、市町村長が三月末(3/31)に値決め
固定資産課税台帳の閲覧・審査申出
- 基本ルール
- 納税義務者等は市町村長に対し自分の固定資産に関する部分の閲覧を請求できる。納税者は登録価格に不服があるときは一定期間内に固定資産評価審査委員会に対し文書で審査の申出ができる。
- 例外・ひっかけ
- 不服は固定資産評価審査委員会へ文書で審査申出。縦覧期間4/1〜4/20等の数字にも注意
判断ポイント
覚え方:自分の分は閲覧OK、価格に不満は審査委員会へ文書で、縦覧は四月(4/1)から二十日(4/20)
01固定資産税の重要暗記項目
固定資産税の課税標準・税率・免税点
課税標準=賦課期日現在に固定資産課税台帳に登録された価格(原則3年に1度評価替え)。固定資産税=評価額×1.4%(標準税率、市町村が変更可)。免税点は土地30万円未満・家屋20万円未満・償却資産150万円未満。ただし市町村長は財政上特別の必要があれば免税点未満でも課税できる。
覚え方固定は評価額のイチテンヨン(1.4%)、三年(3年)に一度お色直し、免税は土地三十(30万)・家屋二十(20万)・償却百五(150万)
ひっかけ注意標準税率1.4%と免税点(土地30万・家屋20万・償却150万)の数字。評価替えは3年に1度
固定資産税 タワーマンション特例と価格決定
居住用超高層建築物(高さ60m超・複数階に住戸)の固定資産税は、各区分所有者の専有床面積を階層別専有床面積補正率で補正。補正率は1階を100とし1階増すごとに10/39を加える。固定資産の評価は総務大臣の評価基準に基づき固定資産評価員が行い、市町村長が毎年3月31日までに価格を決定し固定資産課税台帳に登録する。
覚え方六十(60m)超タワーは高層ほど高く、一階増すごと十/三九(10/39)、市町村長が三月末(3/31)に値決め
ひっかけ注意価格決定は市町村長が毎年3月31日まで。評価は総務大臣基準・固定資産評価員が実施
固定資産税の基本的内容・納税義務者
課税主体=不動産のある市町村(地方税)。納税義務者=賦課期日(1月1日)現在に固定資産課税台帳に所有者として登録されている者。年途中で売却しても1月1日の所有者が納税義務者。例外:質権設定土地は質権者、100年より永い地上権設定土地は地上権者、災害等で所有者不明なら使用者を所有者とみなせる。
覚え方固定資産は市町村、一月一日(1/1)の名義人が払う、途中で売ってもその人、質権・百年(100年)超地上権は別
ひっかけ注意納税義務者は賦課期日=1月1日現在の登録所有者。年途中売却でも1/1所有者が納税
固定資産税 住宅用地の課税標準特例
住宅用地の課税標準の特例。①小規模住宅用地(一戸のうち200㎡以下の部分)=評価額×1/6。②一般住宅用地(200㎡超の部分)=評価額×1/3。
覚え方小さな宅地(200㎡以下)は六分の一(1/6)、はみ出た分は三分の一(1/3)
ひっかけ注意小規模住宅用地(200㎡以下)は1/6、一般住宅用地(200㎡超)は1/3。倍率の入替えに注意
固定資産税 新築住宅の税額軽減特例
一定条件(床面積50㎡以上280㎡以下、貸付用は40㎡以上280㎡以下等)を満たす新築住宅は、新築後一定期間、120㎡までの部分の税額が1/2に軽減。期間は3階以上の中高層耐火建築物(マンション等)は一般住宅5年・長期優良住宅7年、それ以外の戸建て(2階以下)は一般住宅3年・長期優良住宅5年。
覚え方新築は百二十(120㎡)まで半額、マンションは五
(5)年・戸建て三
(3)年、優良はプラス二年
ひっかけ注意軽減対象は120㎡までの1/2。期間(中高層5年・戸建て3年、長期優良は+2年)の数字
誤答が集中する引っかけ
5件ひっかけ固定資産税の課税標準・税率・免税点
標準税率1.4%と免税点(土地30万・家屋20万・償却150万)の数字。評価替えは3年に1度
残り4件は論点整理プレミアムでご覧いただけます。61論点分の引っかけを、出題ランク順にまとめています。
論点整理プレミアムを見る03この論点の根拠
- 関連法令
- 総務省・地方税制度
- 情報確認日
- 2026年4月1日施行法令基準
- 復習方法
- 要点を確認した後、○×一問一答で条件の違いを見分ける
法改正により扱いが変わる場合があります。試験日程や申込みに関する情報は、 必ず公式案内も確認してください。
問題演習
固定資産税の○×一問一答
1/5問解答 0・正解 0
税・その他重要度 A頻出度 3/24(編集部の目安)
固定資産税の基本的内容・納税義務者
固定資産税は、年の途中で不動産を売却した場合、売却後の新所有者が当年度分の納税義務を負う。
固定資産税の○×一問一答5問|問題と解説
この論点で収録している5問を、正誤と解説つきで通して読めます。 上の演習で迷った問題を見直すときに使ってください。
問1
固定資産税の基本的内容・納税義務者重要度A固定資産税は、年の途中で不動産を売却した場合、売却後の新所有者が当年度分の納税義務を負う。
答え:×(誤り)
解説
誤り。賦課期日1月1日現在の所有者が納税義務者となる。
問2
固定資産税の課税標準・税率・免税点重要度A固定資産税の標準税率は1.4%であり、免税点は土地30万円未満・家屋20万円未満である。
答え:○(正しい)
解説
正しい。標準税率1.4%、土地30万・家屋20万円未満は免税。
問3
固定資産税 住宅用地の課税標準特例重要度A住宅用地の課税標準の特例で、一戸につき200㎡以下の小規模住宅用地の部分は、課税標準が評価額の3分の1となる。
答え:×(誤り)
解説
誤り。小規模住宅用地(200㎡以下)は評価額の6分の1。
問4
固定資産税 新築住宅の税額軽減特例重要度B一定要件を満たす新築住宅は、新築後一定期間、120㎡までの部分の税額が2分の1に軽減される。
答え:○(正しい)
解説
正しい。120㎡までの部分の税額が一定期間1/2に軽減される。
問5
固定資産税 タワーマンション特例と価格決定重要度C固定資産の価格は、都道府県知事が毎年3月31日までに決定し、固定資産課税台帳に登録する。
答え:×(誤り)
解説
誤り。価格を決定し台帳に登録するのは市町村長である。
固定資産税の問題を続けて解く
この論点に対応する5問を絞り込んで出題します。