税・その他
宅建の不動産取得税|税率・非課税と登録免許税の違い【2026年度試験対応】
宅建の不動産取得税を、土地・住宅3%、非住宅4%、課税標準、相続の非課税で解説。登録免許税との違い、宅地等の価格2分の1の特例と独自計算例を確認できます。
要点 4件・基本問題 4問・解説の確認問題 3問読む → 覚える → 解くまでこのページで完結
2026年度試験対応。法令基準日:2026-04-01。
まず押さえるポイント
不動産取得税は、土地や家屋の取得に対して都道府県が課す地方税です。2027年3月31日までの取得は土地と住宅が3%、住宅以外の家屋は4%。税額の基になる価格は通常、購入価格ではなく固定資産評価額です。相続による取得の非課税は、登記にかかる登録免許税と分けて考えます。
法令基準日:2026-04-01 / 解説更新日:2026-09-08
取得にかかる税|登記や有償・無償だけで判断しない
不動産取得税は取得という事実に着目するため、登記をしていないことだけで課税を免れるものではありません。売買、贈与、新築等について検討し、有償の取得だけを対象としないことが基本です。
相続による取得などには非課税の規定があります。相続が非課税だから贈与も非課税、と取得原因をまとめないようにします。相続登記の登録免許税の有無とも別問題です。
不動産取得税の税率表|土地と家屋の用途を区別
2027年3月31日までの特例期間では、土地と住宅の税率は3%です。家屋のうち住宅以外は4%となります。非住宅の建物の敷地であっても、土地自体の税率を家屋と同じ4%にしない点に注意します。
課税標準は、固定資産課税台帳に登録された価格があれば原則その価格です。売主に払った購入額や新築の工事費を当然に使うものではありません。問題が複数の価格を示したときは、その名称から選びます。
| 取得する不動産 | 税率(2027年3月31日まで) | 注意 |
|---|---|---|
| 土地 | 3% | 非住宅用の敷地でも土地として判断 |
| 住宅 | 3% | 住宅の要件を確認 |
| 住宅以外の家屋 | 4% | 事務所等の家屋は区別 |
宅地等の価格2分の1|独自計算例
2027年3月31日までに取得する宅地及び宅地評価された土地については、課税標準を価格の2分の1とする特例があります。税率を半分と暗記するより、価格の調整と税率の選択を別にすると他の制度と混ざりません。
例として評価額2,000万円の宅地を2026年中に取得し、この特例のみを適用する前提なら、2,000万円×1/2×3%=30万円です。住宅や住宅用土地の別の軽減・控除を適用する場合は、さらに条件を確認します。これは計算の仕組みを示す簡略例で、すべての取得の最終納税額ではありません。
登録免許税との違い|相続の扱いを移さない
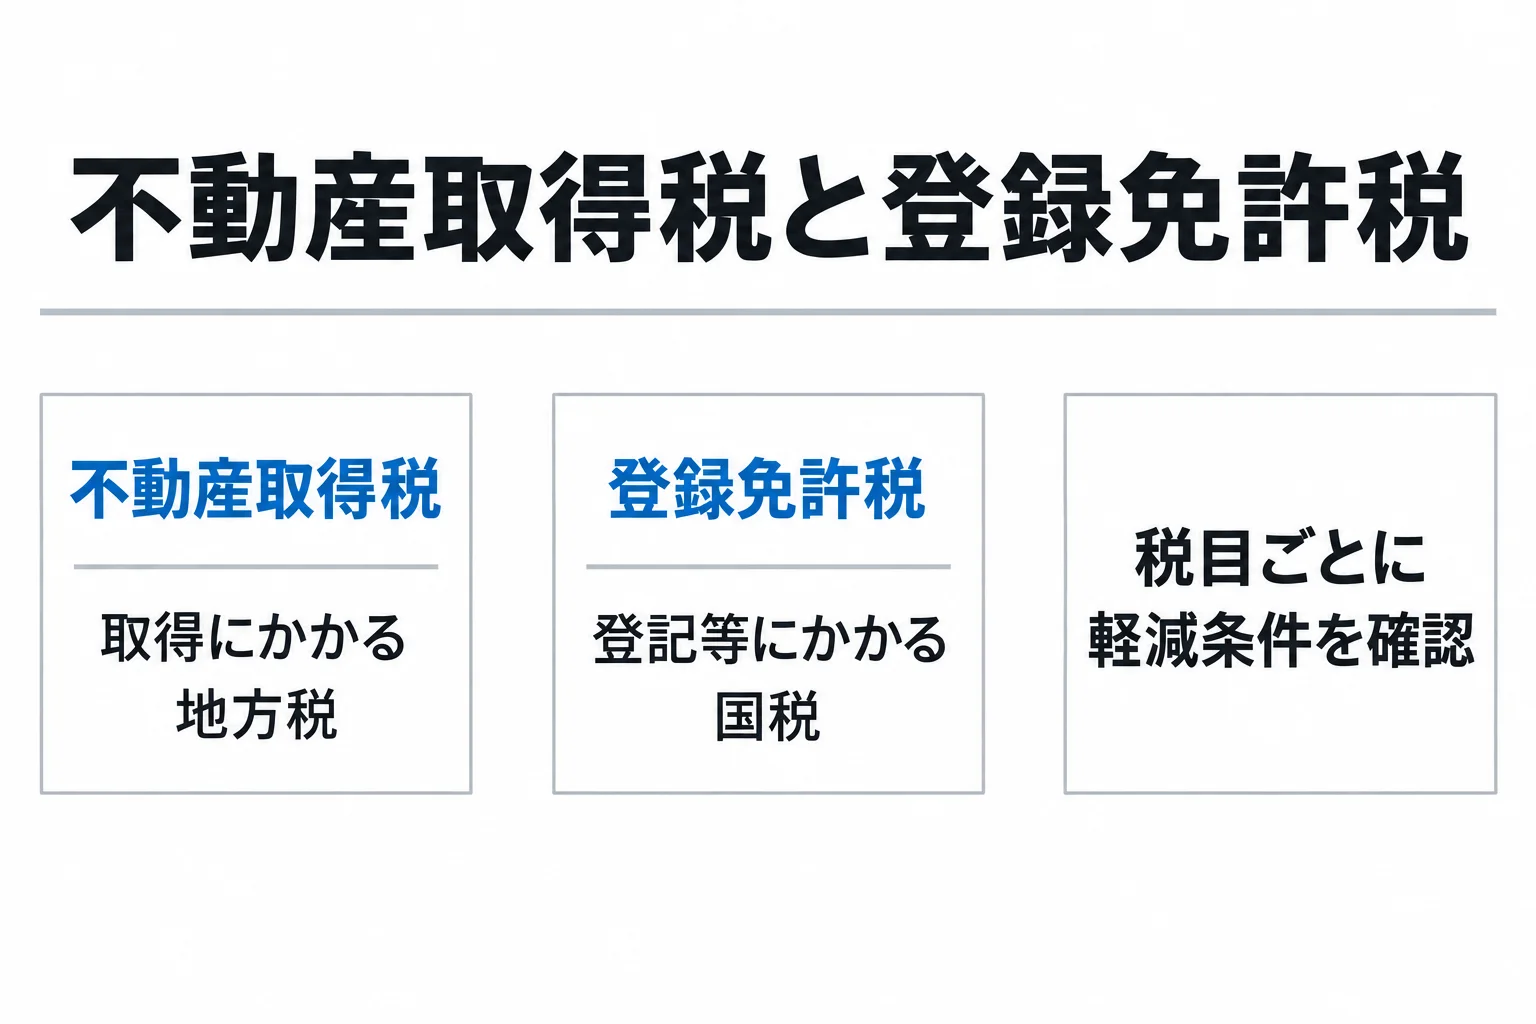
不動産取得税は取得にかかる地方税。登録免許税は登記等にかかる国税。軽減条件は税目ごとに確認する。
図を大きく見る登録免許税は登記等にかかる国税です。不動産取得税が非課税の相続でも、相続登記の登録免許税は別に判断します。両方に「不動産の価格」が登場しても、税率や軽減の条件は共通ではありません。
Q. 自宅として買えば必ず税額はゼロですか。A. 住宅や土地の軽減にはそれぞれ要件があり、自己居住だけで一律にゼロにはなりません。令和6年度問24の取得原因や非課税の判断と対応させ、対象・原因・価格・税率・軽減の順で読みます。
| 税目 | 区分 | 課税の場面 |
|---|---|---|
| 不動産取得税 | 都道府県税 | 土地・家屋の取得 |
| 登録免許税 | 国税 | 登記等を受けるとき |
出題例の原本・年度別問題
過去の出題を手がかりに、判断する条件を整理します。このページの説明と確認問題は合トレのオリジナルです。
- 令和6年度 問24
課税標準・免税点・非課税と税率を確認する
公式の公表資料を確認する
オリジナル確認問題で判断する
○か×かを選び、理由を確認してください。実際の過去問を転載したものではありません。
この解説の一次資料
- e-Gov:地方税法73条の2以下・附則確認日:2026-09-08
- 東京都主税局:不動産取得税Q&A確認日:2026-09-08
- 国税庁:登録免許税の税額表確認日:2026-09-08
- 不動産適正取引推進機構:過去の試験問題確認日:2026-09-08
- 不動産適正取引推進機構:令和8年度試験実施要領確認日:2026-09-08
不動産取得税の基本的内容
課税主体=不動産のある都道府県(地方税)。納税義務者=不動産の取得者。課税客体=不動産の取得(有償・無償問わず、売買・交換・贈与・新築・改築等)。増改築は価格が増加した場合のみ課税。相続・法人の合併等による取得は非課税(不動産取得税はかからない)。納付方法=普通徴収。
覚え方取得税は県が取る、もらっても買っても課税、でも相続・合併はセーフ、納めは普通徴収
最重要・比較表
不動産取得税・登録免許税
「取得時/登記時、地方税/国税、納税者、標準、税率、特例」を同じ順番で比較し、正誤判断の条件を整理します。
| 事由 | 基本ルール | 例外・ひっかけ | 理由・判断ポイント |
|---|---|---|---|
| 不動産取得税 課税標準の特例(宅地・新築住宅)最重要 | 宅地の課税標準の特例=課税標準額が1/2に引下げ(取得税=評価額×1/2×3%)。住宅の課税標準の特例(新築住宅)=評価額から1,200万円控除(認定長期優良住宅は1,300万円)。要件は床面積50㎡(一戸建て以外の賃貸住宅は40㎡)以上240㎡以下、新築、自己居住用も賃貸も法人も個人も適用可。 | 宅地は1/2、新築住宅は1,200万円控除(長期優良1,300万)。床面積50〜240㎡の数字 | 覚え方:宅地は半分(1/2)、新築は千二百(1200万)ひく、優良なら千三(1300万)、床は五十(50)〜二四〇(240㎡) |
| 不動産取得税 中古住宅の課税標準特例 | 中古住宅の場合、取得税=(評価額−控除額)×3%。控除額は新築時期により異なり最大1,200万円。耐震基準適合既存住宅は床面積50〜240㎡・昭和57年1月1日以後新築等・個人が自己居住用に取得(個人のみ可、賃貸住宅は適用不可)が要件。 | 中古住宅特例は『個人が自己居住用』のみ。賃貸住宅・法人は不可の点に注意 | 覚え方:中古は年代で控除、最大千二百(1200万)、個人が住むなら昭和五七(57)以降・五十〜二四〇(50〜240㎡) |
| 不動産取得税の税率と免税点 | 不動産取得税=固定資産税評価額×税率。税率は土地・住宅=3%、住宅以外の建物=4%。免税点(かからない)は、土地=10万円未満、建物の新築・増改築=1戸23万円未満、建物その他(中古住宅の売買等)=1戸12万円未満。 | 税率『土地・住宅3%/住宅以外4%』と免税点(土地10万・新築23万・その他12万)の数字 | 覚え方:取得税は住宅サン(3%)・その他ヨン(4%)、免税は土地十(10万)・新築二三(23万)・中古一二(12万) |
| 登録免許税の税率(本則) | 所有権保存登記=0.4%。所有権移転登記は売買2%・相続0.4%・法人の合併0.4%・贈与遺贈2%。抵当権設定登記=0.4%。地上権賃借権設定登記=1%。仮登記は上記税率の1/2。不動産価額100万円以下の土地の相続登記は非課税。 | 本則税率の数字すり替え。保存0.4%・売買移転2%・相続移転0.4%・仮登記1/2 | 覚え方:保存はゼロ四(0.4%)、売買と贈与はニ(2%)、相続合併ゼロ四、抵当もゼロ四、地上賃借イチ(1%)、仮登記は半分 |
| 登録免許税の基本的内容 | 登録免許税は不動産の登記等を受けるときにかかる国税。課税主体=国、納税義務者=登記を受ける者。課税標準=固定資産課税台帳の登録価格(抵当権設定登記は債権金額)。非課税=国・地方公共団体等が自己のために受ける登記、表示に関する登記。納付=現金納付(納付額3万円以下は印紙納付も可)。 | 登録免許税は国税、納税義務者は登記を受ける者。抵当権設定は債権金額が課税標準 | 覚え方:登免は登記で国に、抵当は債権額が基準、表示登記はタダ、三万(3万)以下なら印紙もOK |
| 不動産取得税の基本的内容 | 課税主体=不動産のある都道府県(地方税)。納税義務者=不動産の取得者。課税客体=不動産の取得(有償・無償問わず、売買・交換・贈与・新築・改築等)。増改築は価格が増加した場合のみ課税。相続・法人の合併等による取得は非課税(不動産取得税はかからない)。納付方法=普通徴収。 | 相続・合併による取得は非課税。有償無償問わず課税だが相続は別扱いの点に注意 | 覚え方:取得税は県が取る、もらっても買っても課税、でも相続・合併はセーフ、納めは普通徴収 |
不動産取得税 課税標準の特例(宅地・新築住宅)
最重要- 基本ルール
- 宅地の課税標準の特例=課税標準額が1/2に引下げ(取得税=評価額×1/2×3%)。住宅の課税標準の特例(新築住宅)=評価額から1,200万円控除(認定長期優良住宅は1,300万円)。要件は床面積50㎡(一戸建て以外の賃貸住宅は40㎡)以上240㎡以下、新築、自己居住用も賃貸も法人も個人も適用可。
- 例外・ひっかけ
- 宅地は1/2、新築住宅は1,200万円控除(長期優良1,300万)。床面積50〜240㎡の数字
判断ポイント
覚え方:宅地は半分(1/2)、新築は千二百(1200万)ひく、優良なら千三(1300万)、床は五十(50)〜二四〇(240㎡)
不動産取得税 中古住宅の課税標準特例
- 基本ルール
- 中古住宅の場合、取得税=(評価額−控除額)×3%。控除額は新築時期により異なり最大1,200万円。耐震基準適合既存住宅は床面積50〜240㎡・昭和57年1月1日以後新築等・個人が自己居住用に取得(個人のみ可、賃貸住宅は適用不可)が要件。
- 例外・ひっかけ
- 中古住宅特例は『個人が自己居住用』のみ。賃貸住宅・法人は不可の点に注意
判断ポイント
覚え方:中古は年代で控除、最大千二百(1200万)、個人が住むなら昭和五七(57)以降・五十〜二四〇(50〜240㎡)
不動産取得税の税率と免税点
- 基本ルール
- 不動産取得税=固定資産税評価額×税率。税率は土地・住宅=3%、住宅以外の建物=4%。免税点(かからない)は、土地=10万円未満、建物の新築・増改築=1戸23万円未満、建物その他(中古住宅の売買等)=1戸12万円未満。
- 例外・ひっかけ
- 税率『土地・住宅3%/住宅以外4%』と免税点(土地10万・新築23万・その他12万)の数字
判断ポイント
覚え方:取得税は住宅サン(3%)・その他ヨン(4%)、免税は土地十(10万)・新築二三(23万)・中古一二(12万)
登録免許税の税率(本則)
- 基本ルール
- 所有権保存登記=0.4%。所有権移転登記は売買2%・相続0.4%・法人の合併0.4%・贈与遺贈2%。抵当権設定登記=0.4%。地上権賃借権設定登記=1%。仮登記は上記税率の1/2。不動産価額100万円以下の土地の相続登記は非課税。
- 例外・ひっかけ
- 本則税率の数字すり替え。保存0.4%・売買移転2%・相続移転0.4%・仮登記1/2
判断ポイント
覚え方:保存はゼロ四(0.4%)、売買と贈与はニ(2%)、相続合併ゼロ四、抵当もゼロ四、地上賃借イチ(1%)、仮登記は半分
登録免許税の基本的内容
- 基本ルール
- 登録免許税は不動産の登記等を受けるときにかかる国税。課税主体=国、納税義務者=登記を受ける者。課税標準=固定資産課税台帳の登録価格(抵当権設定登記は債権金額)。非課税=国・地方公共団体等が自己のために受ける登記、表示に関する登記。納付=現金納付(納付額3万円以下は印紙納付も可)。
- 例外・ひっかけ
- 登録免許税は国税、納税義務者は登記を受ける者。抵当権設定は債権金額が課税標準
判断ポイント
覚え方:登免は登記で国に、抵当は債権額が基準、表示登記はタダ、三万(3万)以下なら印紙もOK
不動産取得税の基本的内容
- 基本ルール
- 課税主体=不動産のある都道府県(地方税)。納税義務者=不動産の取得者。課税客体=不動産の取得(有償・無償問わず、売買・交換・贈与・新築・改築等)。増改築は価格が増加した場合のみ課税。相続・法人の合併等による取得は非課税(不動産取得税はかからない)。納付方法=普通徴収。
- 例外・ひっかけ
- 相続・合併による取得は非課税。有償無償問わず課税だが相続は別扱いの点に注意
判断ポイント
覚え方:取得税は県が取る、もらっても買っても課税、でも相続・合併はセーフ、納めは普通徴収
01不動産取得税の重要暗記項目
不動産取得税の基本的内容
課税主体=不動産のある都道府県(地方税)。納税義務者=不動産の取得者。課税客体=不動産の取得(有償・無償問わず、売買・交換・贈与・新築・改築等)。増改築は価格が増加した場合のみ課税。相続・法人の合併等による取得は非課税(不動産取得税はかからない)。納付方法=普通徴収。
覚え方取得税は県が取る、もらっても買っても課税、でも相続・合併はセーフ、納めは普通徴収
ひっかけ注意相続・合併による取得は非課税。有償無償問わず課税だが相続は別扱いの点に注意
不動産取得税の税率と免税点
不動産取得税=固定資産税評価額×税率。税率は土地・住宅=3%、住宅以外の建物=4%。免税点(かからない)は、土地=10万円未満、建物の新築・増改築=1戸23万円未満、建物その他(中古住宅の売買等)=1戸12万円未満。
覚え方取得税は住宅サン(3%)・その他ヨン(4%)、免税は土地十(10万)・新築二三(23万)・中古一二(12万)
ひっかけ注意税率『土地・住宅3%/住宅以外4%』と免税点(土地10万・新築23万・その他12万)の数字
不動産取得税 課税標準の特例(宅地・新築住宅)
宅地の課税標準の特例=課税標準額が1/2に引下げ(取得税=評価額×1/2×3%)。住宅の課税標準の特例(新築住宅)=評価額から1,200万円控除(認定長期優良住宅は1,300万円)。要件は床面積50㎡(一戸建て以外の賃貸住宅は40㎡)以上240㎡以下、新築、自己居住用も賃貸も法人も個人も適用可。
覚え方宅地は半分(1/2)、新築は千二百(1200万)ひく、優良なら千三(1300万)、床は五十(50)〜二四〇(240㎡)
ひっかけ注意宅地は1/2、新築住宅は1,200万円控除(長期優良1,300万)。床面積50〜240㎡の数字
不動産取得税 中古住宅の課税標準特例
中古住宅の場合、取得税=(評価額−控除額)×3%。控除額は新築時期により異なり最大1,200万円。耐震基準適合既存住宅は床面積50〜240㎡・昭和57年1月1日以後新築等・個人が自己居住用に取得(個人のみ可、賃貸住宅は適用不可)が要件。
覚え方中古は年代で控除、最大千二百(1200万)、個人が住むなら昭和五七(57)以降・五十〜二四〇(50〜240㎡)
ひっかけ注意中古住宅特例は『個人が自己居住用』のみ。賃貸住宅・法人は不可の点に注意
誤答が集中する引っかけ
4件ひっかけ不動産取得税の基本的内容
相続・合併による取得は非課税。有償無償問わず課税だが相続は別扱いの点に注意
残り3件は論点整理プレミアムでご覧いただけます。61論点分の引っかけを、出題ランク順にまとめています。
論点整理プレミアムを見る03この論点の根拠
- 関連法令
- 総務省・地方税制度
- 情報確認日
- 2026年4月1日施行法令基準
- 復習方法
- 要点を確認した後、○×一問一答で条件の違いを見分ける
法改正により扱いが変わる場合があります。試験日程や申込みに関する情報は、 必ず公式案内も確認してください。
問題演習
不動産取得税の○×一問一答
1/4問解答 0・正解 0
税・その他重要度 A頻出度 3/24(編集部の目安)
不動産取得税の基本的内容
相続による不動産の取得に対しては、不動産取得税は課されない。
不動産取得税の○×一問一答4問|問題と解説
この論点で収録している4問を、正誤と解説つきで通して読めます。 上の演習で迷った問題を見直すときに使ってください。
問1
不動産取得税の基本的内容重要度A相続による不動産の取得に対しては、不動産取得税は課されない。
答え:○(正しい)
解説
正しい。相続や法人の合併等による取得は不動産取得税は非課税。
問2
不動産取得税の税率と免税点重要度A不動産取得税の税率は、土地および住宅が4%、住宅以外の建物が3%である。
答え:×(誤り)
解説
誤り。土地・住宅が3%、住宅以外の建物が4%である。
問3
不動産取得税 課税標準の特例(宅地・新築住宅)重要度A新築住宅の課税標準の特例では、一戸につき固定資産税評価額から1,200万円(認定長期優良住宅は1,300万円)を控除できる。
答え:○(正しい)
解説
正しい。新築住宅は1,200万円(長期優良1,300万円)控除。
問4
不動産取得税 中古住宅の課税標準特例重要度B耐震基準適合の中古住宅の課税標準の特例は、法人が賃貸用に取得した場合にも適用される。
答え:×(誤り)
解説
誤り。中古住宅特例は個人が自己居住用に取得した場合のみ適用。
不動産取得税の問題を続けて解く
この論点に対応する4問を絞り込んで出題します。