税・その他
宅建の住宅金融支援機構|買取型・保証型・直接融資の違い【2026年度試験対応】
住宅金融支援機構の業務を、住宅ローン債権の買取り、証券化の保証、災害復興等の直接融資に分けて解説。フラット35と賃貸住宅融資を混同しない覚え方を紹介します。
要点 8件・基本問題 8問・解説の確認問題 3問読む → 覚える → 解くまでこのページで完結
2026年度試験対応。法令基準日:2026-04-01。
まず押さえるポイント
住宅金融支援機構は、民間金融機関による長期固定金利の住宅ローンを証券化などで支える機関です。買取型では住宅ローン債権を買い取り、保証型では証券化を保証等で支援します。災害復興住宅融資など、政策上必要な直接融資も行います。
法令基準日:2026-04-01 / 解説更新日:2026-09-08
借りる人・金融機関・機構の役割を分ける
買取型では、まず民間金融機関が住宅ローンを実行します。その貸付債権を機構が買い取り、債権を裏付けとする証券の発行などで資金を調達します。最初からすべての借主へ機構が直接貸す仕組みではありません。
住宅を購入する人から見た窓口と、ローン債権を取得して資金を循環させる役割を分けて読むことが基本です。機構が関わるからといって、個々の民間商品の金利や条件がすべて同じになるわけではありません。
買取型・保証型・直接融資の比較
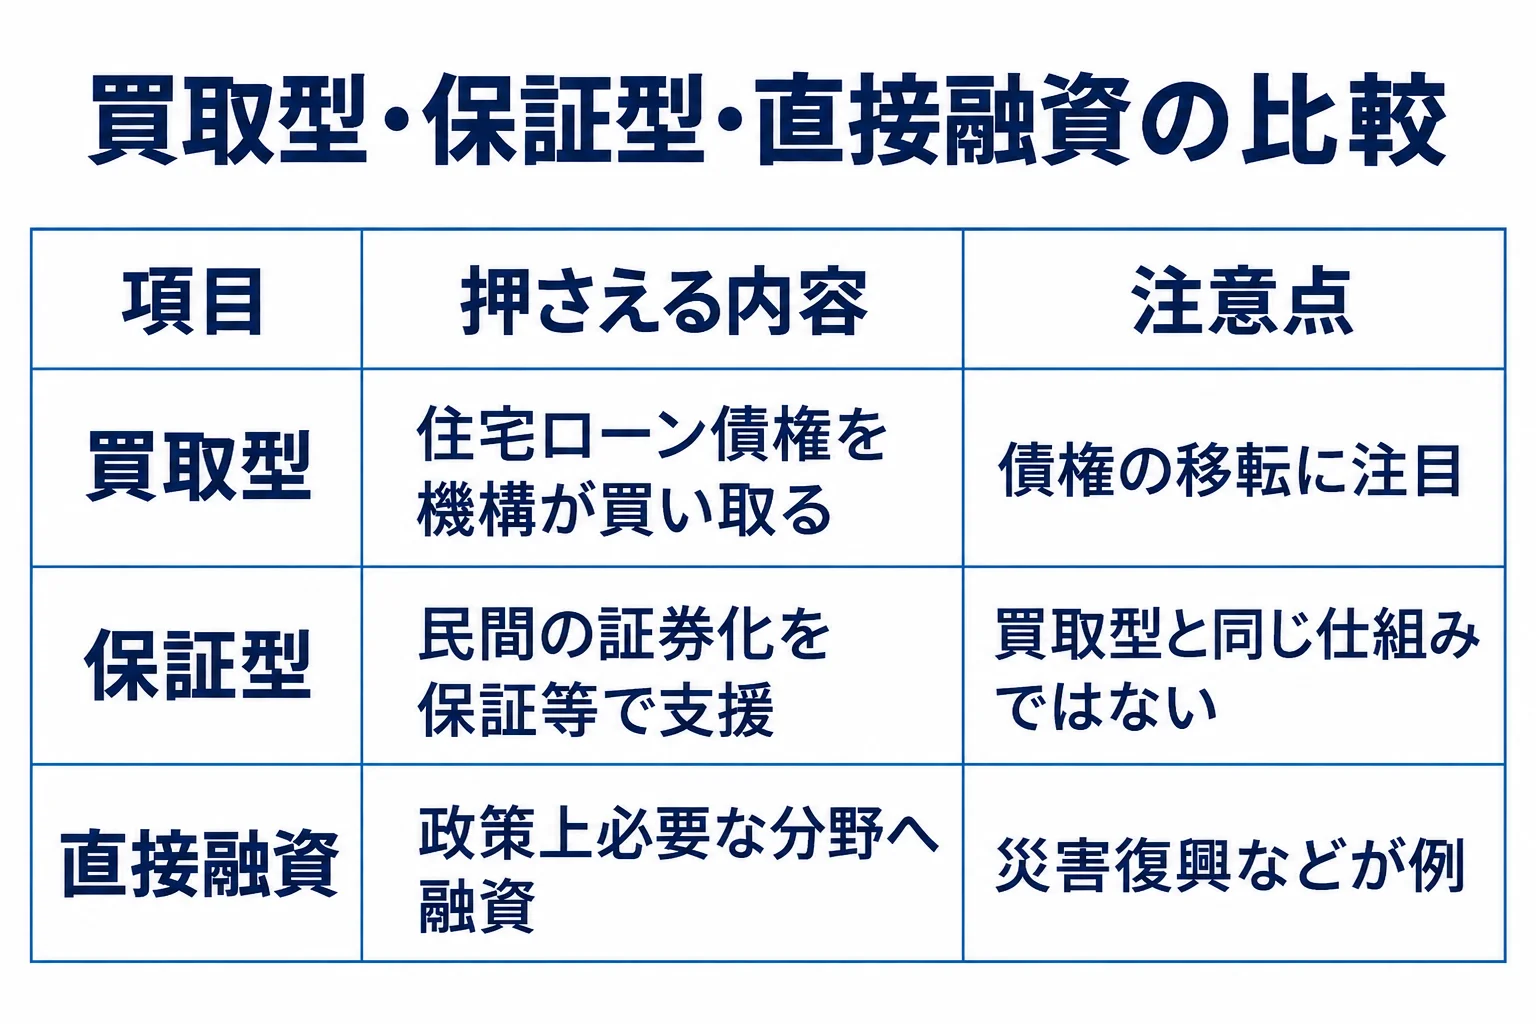
買取型:住宅ローン債権を機構が買い取る:債権の移転に注目。保証型:民間の証券化を保証等で支援:買取型と同じ仕組みではない。直接融資:政策上必要な分野へ融資:災害復興などが例
図を大きく見る買取型は債権の買取り、保証型は民間金融機関による証券化への保証等による支援という違いがあります。名称に「保証」とあっても、借主がどの住宅でも無条件に融資を受けられるという意味ではありません。
直接融資は別の業務です。災害復興など民間だけでは対応が難しい分野に融資を行います。「機構は証券化支援しかしない」「住宅関連ならすべて直接融資する」のどちらも正確ではありません。
| 項目 | 押さえる内容 | 注意点 |
|---|---|---|
| 買取型 | 住宅ローン債権を機構が買い取る | 債権の移転に注目 |
| 保証型 | 民間の証券化を保証等で支援 | 買取型と同じ仕組みではない |
| 直接融資 | 政策上必要な分野へ融資 | 災害復興などが例 |
買取型の対象を投資用賃貸住宅まで広げない
買取型が対象とするのは、本人または親族が居住する住宅の建設・購入資金に係る一定の住宅ローン債権です。賃貸に出して家賃を得る投資用住宅まで当然に対象となるわけではありません。
令和7年度問46でも、賃貸住宅の建設・購入資金に係る債権を買取型の対象とする記述が扱われています。機構に賃貸住宅に関する別の業務があることと、買取型の対象であることは別です。
災害復興住宅融資は対象者と住宅の条件を確認
災害により被害が生じた住宅の所有者等が、新たな住宅を建設・購入する場合などに利用する制度です。罹災証明、住宅の条件、申込人の条件などを確認する必要があります。
借入可能額や返済条件は商品や時点によって変わるため、宅建の制度学習と実際の申込みの条件確認を分けます。試験では、業務として何が可能か、対象住宅の用途は何かを先に判断すると、数字だけに引きずられずに解けます。
出題例の原本・年度別問題
過去の出題を手がかりに、判断する条件を整理します。このページの説明と確認問題は合トレのオリジナルです。
- 令和7年度 問46
買取型の対象用途と災害復興等の業務を確認する
公式の公表資料を確認する
オリジナル確認問題で判断する
○か×かを選び、理由を確認してください。実際の過去問を転載したものではありません。
この解説の一次資料
- 住宅金融支援機構:証券化支援事業確認日:2026-09-08
- 住宅金融支援機構:買取型の概要確認日:2026-09-08
- 住宅金融支援機構:災害復興住宅融資確認日:2026-09-08
- 試験実施団体:過去の試験問題確認日:2026-09-08
- 住宅金融支援機構:保証型の概要確認日:2026-09-08
証券化支援事業(主要業務)
住宅ローン債権を証券化し、民間金融機関が長期固定金利の住宅ローンを提供できるよう支援する業務。買取型と保証型がある。買取型は民間の住宅ローン債権を機構が買い取り証券化して投資家に売却。保証型は返済不能時に機構が保険金を支払い、また債券に係る債務の元利払いを保証する。
覚え方証券(証券化支援事業)化で長期固定を実現、買い取る買取型と保険で守る保証型の二枚看板
混同注意・比較表
住宅金融支援機構の業務
「証券化、直接融資、フラット35、団信、業務委託」を同じ順番で比較し、正誤判断の条件を整理します。
| 事由 | 基本ルール | 例外・ひっかけ | 理由・判断ポイント |
|---|---|---|---|
| フラット35のポイント | 証券化支援事業の活用例。全期間固定金利が適用される。保証人や保証料は不要。融資金利や融資手数料は金融機関によって異なる。 | 「変動金利」「保証人必要」等の逆転。全期間固定・保証人保証料不要が正。 | 覚え方:フラット(フラット35)さん全期間固定、保証人も保証料もいらん、金利手数料は銀行しだい |
| 住宅金融支援機構とは | 従来の住宅金融公庫の業務を承継して設立された独立行政法人。民間金融機関が住宅取得者等に資金を融資できるよう支援することを主な業務とする(直接融資は限定)。 | 「直接融資が主業務」とする罠。主業務は民間支援で直接融資は限定。 | 覚え方:機構(住宅金融支援機構)は公庫を継いだ独法さん、民間の融資を後ろから支える黒子役 |
| 機構のその他の業務 | 融資保険業務(返済不能時に機構が金融機関に保険金を支払う)、情報の提供、直接融資(民間では融資困難なものに限る)、団体信用生命保険業務、住宅金融公庫の貸付債権の管理・回収を行う。 | 機構が「行わない業務」を混ぜる罠。団信・融資保険・情報提供・貸付債権回収は行う。 | 覚え方:その他(その他業務)の機構は保険・情報・直接融資・団信・公庫債権の管理回収まで面倒見る |
| 証券化支援事業(主要業務) | 住宅ローン債権を証券化し、民間金融機関が長期固定金利の住宅ローンを提供できるよう支援する業務。買取型と保証型がある。買取型は民間の住宅ローン債権を機構が買い取り証券化して投資家に売却。保証型は返済不能時に機構が保険金を支払い、また債券に係る債務の元利払いを保証する。 | 買取型と保証型の説明入れ替え。買取型=債権買取、保証型=保険金支払・元利払保証。 | 覚え方:証券(証券化支援事業)化で長期固定を実現、買い取る買取型と保険で守る保証型の二枚看板 |
| 直接融資の対象(災害系・子ども高齢者系等) | 機構は民間金融機関では融資困難なものに限り直接融資を行う。災害復興建築物の建設・購入、子ども育成・高齢者家庭に適した賃貸住宅の建設・改良、高齢者向け返済特例制度(毎月返済は利息のみ・元金は死亡時に一括返済)、マンション共用部分の改良等が対象。 | 直接融資の対象を一般の住宅取得にまで広げる罠。災害・子育て高齢者等の限定対象のみ。 | 覚え方:直接(直接融資)は民間困難のみ、災害・子ども高齢者・返済特例(利息のみ死亡時一括)・マンション共用部 |
| 業務の委託ができる者 | 機構は業務(情報の提供は除く)の一部を、一定の金融機関・一定の債権回収会社・地方公共団体その他政令で定める法人に委託できる。 | 委託できない「情報の提供」を委託可とする罠、委託先の範囲すり替え。 | 覚え方:委託(業務委託)できる相手は金融機関・債権回収会社・地方公共団体、でも情報提供は自分でやれ |
フラット35のポイント
- 基本ルール
- 証券化支援事業の活用例。全期間固定金利が適用される。保証人や保証料は不要。融資金利や融資手数料は金融機関によって異なる。
- 例外・ひっかけ
- 「変動金利」「保証人必要」等の逆転。全期間固定・保証人保証料不要が正。
判断ポイント
覚え方:フラット(フラット35)さん全期間固定、保証人も保証料もいらん、金利手数料は銀行しだい
住宅金融支援機構とは
- 基本ルール
- 従来の住宅金融公庫の業務を承継して設立された独立行政法人。民間金融機関が住宅取得者等に資金を融資できるよう支援することを主な業務とする(直接融資は限定)。
- 例外・ひっかけ
- 「直接融資が主業務」とする罠。主業務は民間支援で直接融資は限定。
判断ポイント
覚え方:機構(住宅金融支援機構)は公庫を継いだ独法さん、民間の融資を後ろから支える黒子役
機構のその他の業務
- 基本ルール
- 融資保険業務(返済不能時に機構が金融機関に保険金を支払う)、情報の提供、直接融資(民間では融資困難なものに限る)、団体信用生命保険業務、住宅金融公庫の貸付債権の管理・回収を行う。
- 例外・ひっかけ
- 機構が「行わない業務」を混ぜる罠。団信・融資保険・情報提供・貸付債権回収は行う。
判断ポイント
覚え方:その他(その他業務)の機構は保険・情報・直接融資・団信・公庫債権の管理回収まで面倒見る
証券化支援事業(主要業務)
- 基本ルール
- 住宅ローン債権を証券化し、民間金融機関が長期固定金利の住宅ローンを提供できるよう支援する業務。買取型と保証型がある。買取型は民間の住宅ローン債権を機構が買い取り証券化して投資家に売却。保証型は返済不能時に機構が保険金を支払い、また債券に係る債務の元利払いを保証する。
- 例外・ひっかけ
- 買取型と保証型の説明入れ替え。買取型=債権買取、保証型=保険金支払・元利払保証。
判断ポイント
覚え方:証券(証券化支援事業)化で長期固定を実現、買い取る買取型と保険で守る保証型の二枚看板
直接融資の対象(災害系・子ども高齢者系等)
- 基本ルール
- 機構は民間金融機関では融資困難なものに限り直接融資を行う。災害復興建築物の建設・購入、子ども育成・高齢者家庭に適した賃貸住宅の建設・改良、高齢者向け返済特例制度(毎月返済は利息のみ・元金は死亡時に一括返済)、マンション共用部分の改良等が対象。
- 例外・ひっかけ
- 直接融資の対象を一般の住宅取得にまで広げる罠。災害・子育て高齢者等の限定対象のみ。
判断ポイント
覚え方:直接(直接融資)は民間困難のみ、災害・子ども高齢者・返済特例(利息のみ死亡時一括)・マンション共用部
業務の委託ができる者
- 基本ルール
- 機構は業務(情報の提供は除く)の一部を、一定の金融機関・一定の債権回収会社・地方公共団体その他政令で定める法人に委託できる。
- 例外・ひっかけ
- 委託できない「情報の提供」を委託可とする罠、委託先の範囲すり替え。
判断ポイント
覚え方:委託(業務委託)できる相手は金融機関・債権回収会社・地方公共団体、でも情報提供は自分でやれ
01住宅金融支援機構の重要暗記項目
証券化支援事業(主要業務)
住宅ローン債権を証券化し、民間金融機関が長期固定金利の住宅ローンを提供できるよう支援する業務。買取型と保証型がある。買取型は民間の住宅ローン債権を機構が買い取り証券化して投資家に売却。保証型は返済不能時に機構が保険金を支払い、また債券に係る債務の元利払いを保証する。
覚え方証券(証券化支援事業)化で長期固定を実現、買い取る買取型と保険で守る保証型の二枚看板
ひっかけ注意買取型と保証型の説明入れ替え。買取型=債権買取、保証型=保険金支払・元利払保証。
フラット35のポイント
証券化支援事業の活用例。全期間固定金利が適用される。保証人や保証料は不要。融資金利や融資手数料は金融機関によって異なる。
覚え方フラット(フラット35)さん全期間固定、保証人も保証料もいらん、金利手数料は銀行しだい
ひっかけ注意「変動金利」「保証人必要」等の逆転。全期間固定・保証人保証料不要が正。
住宅金融支援機構とは
従来の住宅金融公庫の業務を承継して設立された独立行政法人。民間金融機関が住宅取得者等に資金を融資できるよう支援することを主な業務とする(直接融資は限定)。
覚え方機構(住宅金融支援機構)は公庫を継いだ独法さん、民間の融資を後ろから支える黒子役
ひっかけ注意「直接融資が主業務」とする罠。主業務は民間支援で直接融資は限定。
買取対象の住宅ローン債権の範囲
証券化支援事業(買取型)で機構が買い取れるのは、自らまたは親族が居住する住宅の建設・購入、または自ら所有する住宅の一定の改良に必要な資金の貸付債権。付随する土地・借地権の取得資金も含む。
覚え方買取(買取型)対象は自分か親族が住む家の建設・購入・改良、土地借地権もセットでOK
ひっかけ注意「賃貸用住宅も買取対象」とする罠。自己・親族居住用や自己所有住宅の改良が対象。
機構のその他の業務
融資保険業務(返済不能時に機構が金融機関に保険金を支払う)、情報の提供、直接融資(民間では融資困難なものに限る)、団体信用生命保険業務、住宅金融公庫の貸付債権の管理・回収を行う。
覚え方その他(その他業務)の機構は保険・情報・直接融資・団信・公庫債権の管理回収まで面倒見る
ひっかけ注意機構が「行わない業務」を混ぜる罠。団信・融資保険・情報提供・貸付債権回収は行う。
直接融資の対象(災害系・子ども高齢者系等)
機構は民間金融機関では融資困難なものに限り直接融資を行う。災害復興建築物の建設・購入、子ども育成・高齢者家庭に適した賃貸住宅の建設・改良、高齢者向け返済特例制度(毎月返済は利息のみ・元金は死亡時に一括返済)、マンション共用部分の改良等が対象。
覚え方直接(直接融資)は民間困難のみ、災害・子ども高齢者・返済特例(利息のみ死亡時一括)・マンション共用部
ひっかけ注意直接融資の対象を一般の住宅取得にまで広げる罠。災害・子育て高齢者等の限定対象のみ。
団体信用生命保険業務
あらかじめ住宅ローンを組んだ者と契約を締結し、その者が死亡・重度障害となった場合に支払われる生命保険金を残りの住宅ローンの返済に充てる業務。
覚え方団信(団体信用生命保険)さん、借りた人が死んだり重度障害で保険金、残ったローンをチャラにする
ひっかけ注意支払事由(死亡・重度障害)のすり替えや、保険金の充当先すり替え。
業務の委託ができる者
機構は業務(情報の提供は除く)の一部を、一定の金融機関・一定の債権回収会社・地方公共団体その他政令で定める法人に委託できる。
覚え方委託(業務委託)できる相手は金融機関・債権回収会社・地方公共団体、でも情報提供は自分でやれ
ひっかけ注意委託できない「情報の提供」を委託可とする罠、委託先の範囲すり替え。
誤答が集中する引っかけ
8件ひっかけ証券化支援事業(主要業務)
買取型と保証型の説明入れ替え。買取型=債権買取、保証型=保険金支払・元利払保証。
残り7件は論点整理プレミアムでご覧いただけます。61論点分の引っかけを、出題ランク順にまとめています。
論点整理プレミアムを見る03この論点の根拠
- 関連法令
- 住宅金融支援機構
- 情報確認日
- 2026年4月1日施行法令基準
- 復習方法
- 要点を確認した後、○×一問一答で条件の違いを見分ける
法改正により扱いが変わる場合があります。試験日程や申込みに関する情報は、 必ず公式案内も確認してください。
問題演習
住宅金融支援機構の○×一問一答
1/8問解答 0・正解 0
税・その他重要度 B頻出度 6/24(編集部の目安)
住宅金融支援機構とは
住宅金融支援機構は、住宅取得者への直接融資を主要な業務とする独立行政法人である。
住宅金融支援機構の○×一問一答8問|問題と解説
この論点で収録している8問を、正誤と解説つきで通して読めます。 上の演習で迷った問題を見直すときに使ってください。
問1
住宅金融支援機構とは重要度B住宅金融支援機構は、住宅取得者への直接融資を主要な業務とする独立行政法人である。
答え:×(誤り)
解説
誤り。民間金融機関の融資支援が主業務で直接融資は限定的。
問2
証券化支援事業(主要業務)重要度A証券化支援事業の買取型は、機構が民間の住宅ローン債権を買い取り証券化して投資家に売却する仕組みである。
答え:○(正しい)
解説
正しい。買取型の仕組みの記述として正確。
問3
買取対象の住宅ローン債権の範囲重要度B証券化支援事業(買取型)では、賃貸事業用の住宅を建設するための貸付債権も買取りの対象となる。
答え:×(誤り)
解説
誤り。自己・親族居住用の住宅建設・購入等の貸付債権が対象。
問4
フラット35のポイント重要度Aフラット35は変動金利が適用され、利用にあたっては保証人および保証料が必要である。
答え:×(誤り)
解説
誤り。全期間固定金利で保証人・保証料は不要。
問5
機構のその他の業務重要度B住宅金融支援機構は、団体信用生命保険業務や融資保険業務を行うことができる。
答え:○(正しい)
解説
正しい。いずれも機構の業務として認められている。
問6
直接融資の対象(災害系・子ども高齢者系等)重要度B機構は、災害復興建築物の建設や高齢者向け返済特例制度など一定のものに限り直接融資を行う。
答え:○(正しい)
解説
正しい。民間で融資困難なものに限り直接融資を行う。
問7
団体信用生命保険業務重要度B団体信用生命保険業務は、契約者が死亡・重度障害となった場合に保険金を残りの住宅ローン返済に充てる業務である。
答え:○(正しい)
解説
正しい。団信業務の内容として記述のとおり。
問8
業務の委託ができる者重要度B機構は、情報の提供を含むすべての業務の一部を、一定の金融機関や地方公共団体等に委託することができる。
答え:×(誤り)
解説
誤り。情報の提供は委託できる業務から除かれる。
住宅金融支援機構の問題を続けて解く
この論点に対応する8問を絞り込んで出題します。