宅建業法
宅建の報酬額をわかりやすく解説|計算方法と800万円以下の特例【2026年度試験対応】
宅建の報酬額を、売買の速算式・税抜価格・媒介と代理・低廉な空家等の特例で解説。800万円以下、税込33万円、事前合意の条件を独自の計算例で確認します。
要点 8件・基本問題 8問・解説の確認問題 3問読む → 覚える → 解くまでこのページで完結
2026年度試験対応。法令基準日:2026-04-01。
まず押さえるポイント
宅建の報酬額は、取引の種類、媒介か代理か、税抜価格、課税・免税事業者の区別を確認して計算します。課税事業者による売買媒介で価格400万円超なら通常の上限は「価格×3%+6万円」に消費税等を加えた額です。上限がそのまま当然に支払う契約額になるわけではありません。
法令基準日:2026-04-01 / 解説更新日:2026-09-08
売買媒介の速算式|400万円超は3%+6万円
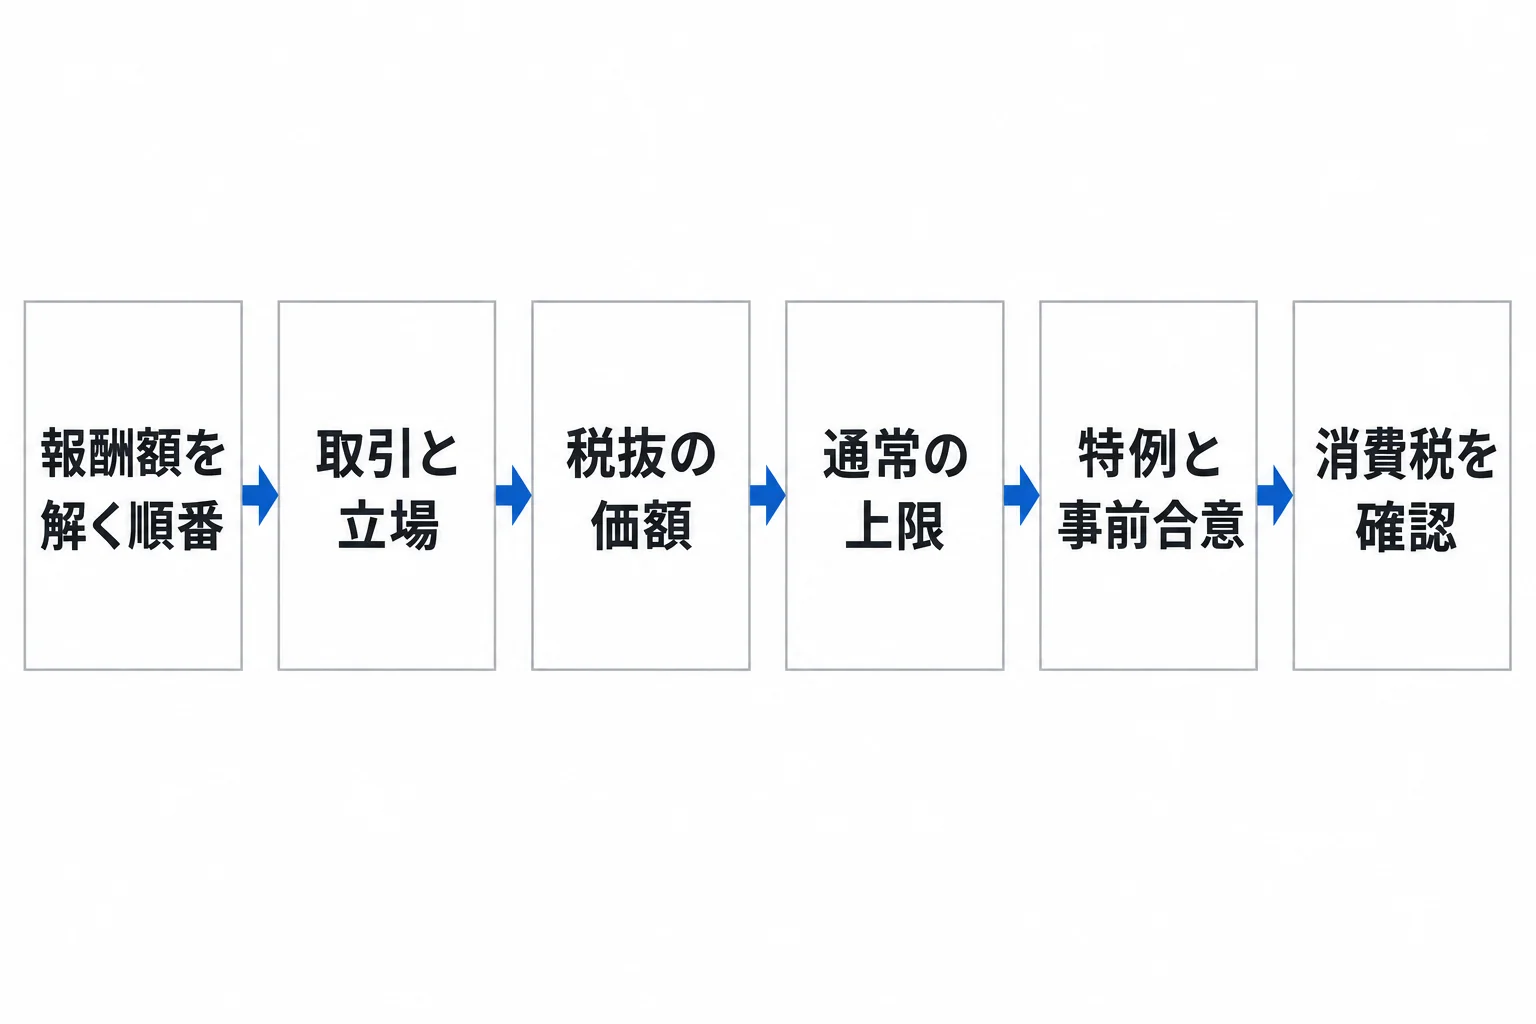
報酬額は取引と立場、税抜価格、通常の上限、特例と事前合意、消費税の順に確認する。
図を大きく見るここでは消費税課税事業者の売買媒介を基本にします。価格は取引対象の代金から消費税等相当額を除いた額です。通常の上限は価格帯ごとに段階計算し、速算式はその合計を短く表したものです。
2,000万円の土地売買を媒介した例では、2,000万円×3%+6万円=66万円、これに消費税等10%を加えると72万6,000円です。これは依頼者の一方から受ける通常の報酬上限で、売主・買主から受ける額はそれぞれ確認します。
| 税抜価格 | 通常の速算式(消費税等を加える前) |
|---|---|
| 200万円以下 | 価格×5% |
| 200万円超400万円以下 | 価格×4%+2万円 |
| 400万円超 | 価格×3%+6万円 |
土地付き建物は税込総額をそのまま1.1で割らない
土地の売買には消費税が課されません。土地付き建物の税込価格から税抜価格を求めるときは、建物部分の消費税等だけを除きます。総額全体を1.1で割ると土地価格まで割り引いてしまいます。
例えば土地2,000万円、建物1,100万円(うち消費税等100万円)なら、速算式の価格は3,000万円です。通常の媒介上限は(3,000万円×3%+6万円)×1.1=105万6,000円となります。
代理の通常上限は媒介の通常上限の2倍ですが、相手方から報酬を受ける場合や複数業者が関わる場合には合計の制限を確認します。免税事業者の上限計算は課税事業者と異なるため、設問の事業者区分を読み落とさないでください。
800万円以下の低廉な空家等|税込33万円は特例の上限
2024年7月1日からの特例では、売買価格が800万円以下の宅地・建物について、使用の状態を問わず低廉な空家等として扱います。空室の建物だけに限定せず、宅地や使用中の建物も価格等の条件から検討します。
課税事業者が低廉な空家等の売買を媒介する場合、依頼者の一方から受けられる報酬は30万円に消費税等を加えた33万円までとする特例があります。媒介に要する費用を勘案し、あらかじめ依頼者に説明して合意することが必要です。通常の上限に33万円を上乗せする制度ではありません。
たとえば税抜500万円なら通常の媒介上限は(500万円×3%+6万円)×1.1=23万1,000円です。特例の条件を満たすと33万円以内を合意できますが、事前合意がなければ自動的に33万円を請求できるわけではありません。
賃貸の報酬と売買の特例を混ぜない
一般の賃貸媒介では、課税事業者が貸主・借主から受ける通常の合計上限は借賃1か月分の1.1倍です。居住用建物は一方から0.55か月分以内が原則で、媒介の依頼を受ける際の承諾がある場合の扱いを分けます。権利金や長期の空家等に関する別の特例を、売買の800万円基準へ混ぜないようにします。
Q. 上限を計算できたらその金額が報酬ですか。A. 告示は受領可能な上限で、実際の報酬は合意等によって決まります。令和7年度問26には、上限を最低支払額のように扱う記述があり、計算と契約額の意味を区別する練習になります。
出題例の原本・年度別問題
過去の出題を手がかりに、判断する条件を整理します。このページの説明と確認問題は合トレのオリジナルです。
- 令和7年度 問26
媒介・代理の報酬と、上限を当然の最低支払額としない点を確認する
公式の公表資料を確認する
オリジナル確認問題で判断する
○か×かを選び、理由を確認してください。実際の過去問を転載したものではありません。
この解説の一次資料
- e-Gov:宅地建物取引業法46条確認日:2026-09-08
- 大阪府:報酬額告示(2024年6月21日改正)確認日:2026-09-08
- 国土交通省:仲介手数料の上限・低廉な空家等の特例確認日:2026-09-08
- 不動産適正取引推進機構:過去の試験問題確認日:2026-09-08
- 不動産適正取引推進機構:令和8年度試験実施要領確認日:2026-09-08
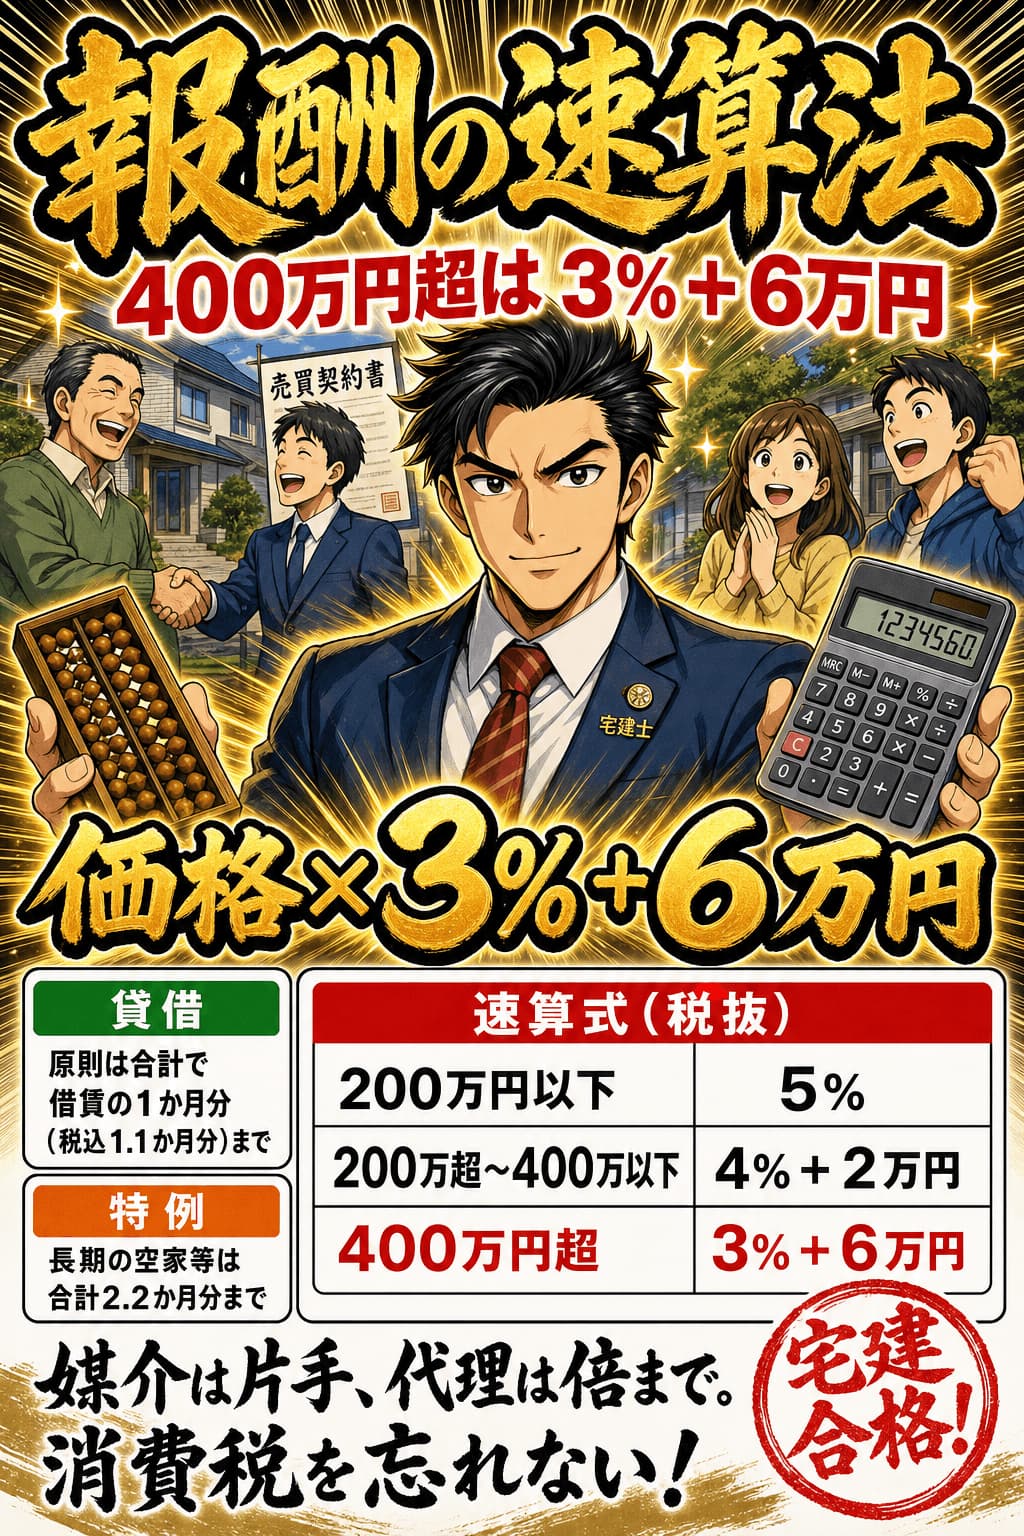
売買の速算式は200万以下5%、400万以下4%+2万、400万超3%+6万(税抜)。貸借は原則として双方合計で借賃の1か月分(税込1.1か月分)までですが、長期の空家等については2024年7月から合計2.2か月分まで受け取れる特例があります。
売買・交換の媒介の報酬限度額
売買・交換の媒介で依頼者の一方から受け取れる報酬限度額=基本公式の額×1.1(課税業者)または×1.04(免税業者)。宅建業者が買主・売主双方から媒介依頼を受けた場合は双方から報酬を受け取れる。
覚え方売買媒介の限度、片方から基本×十(×1.1)、双方依頼なら両取りOK
最重要・比較表
売買・貸借×媒介・代理の報酬上限
「基本額、片側・双方、1倍・2倍、借賃、権利金、消費税」を同じ順番で比較し、正誤判断の条件を整理します。
| 事由 | 基本ルール | 例外・ひっかけ | 理由・判断ポイント |
|---|---|---|---|
| 売買・交換の媒介の報酬限度額最重要 | 売買・交換の媒介で依頼者の一方から受け取れる報酬限度額=基本公式の額×1.1(課税業者)または×1.04(免税業者)。宅建業者が買主・売主双方から媒介依頼を受けた場合は双方から報酬を受け取れる。 | 媒介は基本額×1.1(課税)。代理の×2と混同させる出題に注意。双方から受領できる点も。 | 覚え方:売買媒介の限度、片方から基本×十(×1.1)、双方依頼なら両取りOK |
| 売買・交換の代理の報酬限度額 | 売買・交換の代理で宅建業者が受け取れる報酬限度額=基本公式の額×2×1.1(課税業者)または×1.04(免税業者)。すなわち媒介の2倍。 | 代理は媒介の2倍(基本額×2×1.1)。媒介と同額とする誤りに注意。 | 覚え方:代理(ダイリ)の限度は基本×二(×2)、媒介のダブル、それに消費税乗せ |
| 貸借の代理の報酬限度額 | 貸借の代理で宅建業者が依頼者から受け取れる報酬限度額は1カ月分の借賃(プラス消費税相当額)。 | 貸借の代理でも受領できるのは借賃1カ月分(+消費税)まで。媒介の2倍にはならない点が罠。 | 覚え方:貸借代理は依頼者から借賃いっ(1カ月)ヶ月分プラス消費税、これが上限 |
| 貸借の媒介の報酬限度額(原則) | 貸主・借主から受け取れる合計限度額は1カ月分の借賃×1.1(課税業者)または×1.04(免税業者)。合計1カ月分ならどちらからいくら受け取るかは原則自由。 | 貸借の媒介は貸主・借主合計で借賃1カ月分×1.1が上限。「各1カ月ずつ」の誤りに注意。 | 覚え方:貸借媒介、貸主借主の合計はいっ(1カ月)ヶ月×1.1、どちらからいくらは自由 |
| 権利金の授受がある場合の報酬計算 | 居住用建物以外(宅地・事業用建物・店舗等)の賃貸借で、返還されない権利金の設定がある場合、その権利金を売買代金とみなして報酬額を計算できる。通常の貸借の媒介として計算した額と権利金を売買代金とみなして計算した額のうち高いほうを報酬限度額とできる。 | 権利金を売買代金とみなせるのは「居住用建物以外」。居住用でも可とする誤りに注意。 | 覚え方:権利金(ケンリキン)返らぬなら売買代金とみなし計算、通常額と権利金換算の高いほうを限度に |
売買・交換の媒介の報酬限度額
最重要- 基本ルール
- 売買・交換の媒介で依頼者の一方から受け取れる報酬限度額=基本公式の額×1.1(課税業者)または×1.04(免税業者)。宅建業者が買主・売主双方から媒介依頼を受けた場合は双方から報酬を受け取れる。
- 例外・ひっかけ
- 媒介は基本額×1.1(課税)。代理の×2と混同させる出題に注意。双方から受領できる点も。
判断ポイント
覚え方:売買媒介の限度、片方から基本×十(×1.1)、双方依頼なら両取りOK
売買・交換の代理の報酬限度額
- 基本ルール
- 売買・交換の代理で宅建業者が受け取れる報酬限度額=基本公式の額×2×1.1(課税業者)または×1.04(免税業者)。すなわち媒介の2倍。
- 例外・ひっかけ
- 代理は媒介の2倍(基本額×2×1.1)。媒介と同額とする誤りに注意。
判断ポイント
覚え方:代理(ダイリ)の限度は基本×二(×2)、媒介のダブル、それに消費税乗せ
貸借の代理の報酬限度額
- 基本ルール
- 貸借の代理で宅建業者が依頼者から受け取れる報酬限度額は1カ月分の借賃(プラス消費税相当額)。
- 例外・ひっかけ
- 貸借の代理でも受領できるのは借賃1カ月分(+消費税)まで。媒介の2倍にはならない点が罠。
判断ポイント
覚え方:貸借代理は依頼者から借賃いっ(1カ月)ヶ月分プラス消費税、これが上限
貸借の媒介の報酬限度額(原則)
- 基本ルール
- 貸主・借主から受け取れる合計限度額は1カ月分の借賃×1.1(課税業者)または×1.04(免税業者)。合計1カ月分ならどちらからいくら受け取るかは原則自由。
- 例外・ひっかけ
- 貸借の媒介は貸主・借主合計で借賃1カ月分×1.1が上限。「各1カ月ずつ」の誤りに注意。
判断ポイント
覚え方:貸借媒介、貸主借主の合計はいっ(1カ月)ヶ月×1.1、どちらからいくらは自由
権利金の授受がある場合の報酬計算
- 基本ルール
- 居住用建物以外(宅地・事業用建物・店舗等)の賃貸借で、返還されない権利金の設定がある場合、その権利金を売買代金とみなして報酬額を計算できる。通常の貸借の媒介として計算した額と権利金を売買代金とみなして計算した額のうち高いほうを報酬限度額とできる。
- 例外・ひっかけ
- 権利金を売買代金とみなせるのは「居住用建物以外」。居住用でも可とする誤りに注意。
判断ポイント
覚え方:権利金(ケンリキン)返らぬなら売買代金とみなし計算、通常額と権利金換算の高いほうを限度に
混同注意・比較表
低廉空家売買・長期空家貸借の特例
「800万円/1年、33万円/借賃2.2倍、媒介・代理」を同じ順番で比較し、正誤判断の条件を整理します。
| 事由 | 基本ルール | 例外・ひっかけ | 理由・判断ポイント |
|---|---|---|---|
| 低廉な空家等の売買・交換の媒介・代理の特例 | 売買代金額(または交換の宅地・建物の価額、消費税相当額を含まない)が800万円以下の宅地・建物が対象で使用の状態は問わない。媒介の報酬限度額は通常の限度額に費用を加算でき、30万円×1.1=33万円を超えてはならない。代理はその2倍を超えてはならない。 | 低廉な空家の対象は800万円以下、媒介上限は33万円(30万×1.1)。金額のすり替えに注意。 | 覚え方:低廉(テイレン)空家はっ(800万)以下、媒介はさんざん(33万=30万×1.1)まで、代理はその倍 |
| 長期の空家等の貸借の媒介・代理の特例 | 現に長期間(少なくとも1年を超える期間)居住・事業等の用に供されていない、または将来居住等の見込みがない宅地・建物が対象。依頼者双方から受ける報酬は借賃1カ月分(税抜き)の2.2倍まで。ただし報酬を上乗せできるのは長期の空家等の貸主から受ける報酬のみ。 | 上乗せできるのは「長期の空家等の貸主から」のみ。借主から上乗せできるとする誤りに注意。 | 覚え方:長期(チョウキ)空家、一年超放置なら双方合計借賃の二・二(2.2)倍、上乗せは空家の貸主からのみ |
低廉な空家等の売買・交換の媒介・代理の特例
- 基本ルール
- 売買代金額(または交換の宅地・建物の価額、消費税相当額を含まない)が800万円以下の宅地・建物が対象で使用の状態は問わない。媒介の報酬限度額は通常の限度額に費用を加算でき、30万円×1.1=33万円を超えてはならない。代理はその2倍を超えてはならない。
- 例外・ひっかけ
- 低廉な空家の対象は800万円以下、媒介上限は33万円(30万×1.1)。金額のすり替えに注意。
判断ポイント
覚え方:低廉(テイレン)空家はっ(800万)以下、媒介はさんざん(33万=30万×1.1)まで、代理はその倍
長期の空家等の貸借の媒介・代理の特例
- 基本ルール
- 現に長期間(少なくとも1年を超える期間)居住・事業等の用に供されていない、または将来居住等の見込みがない宅地・建物が対象。依頼者双方から受ける報酬は借賃1カ月分(税抜き)の2.2倍まで。ただし報酬を上乗せできるのは長期の空家等の貸主から受ける報酬のみ。
- 例外・ひっかけ
- 上乗せできるのは「長期の空家等の貸主から」のみ。借主から上乗せできるとする誤りに注意。
判断ポイント
覚え方:長期(チョウキ)空家、一年超放置なら双方合計借賃の二・二(2.2)倍、上乗せは空家の貸主からのみ
混同注意・比較表
報酬・必要経費・消費税
「別請求、事前承諾、土地・建物、課税・免税、1.1・1.04」を同じ順番で比較し、正誤判断の条件を整理します。
| 事由 | 基本ルール | 例外・ひっかけ | 理由・判断ポイント |
|---|---|---|---|
| 報酬にかかる消費税(課税業者・免税業者) | 課税業者は報酬額に10%の消費税を上乗せできる(×1.1)。免税業者は消費税を上乗せできないが、仕入れにかかる消費税相当額として報酬額に4%を上乗せできる(×1.04)。 | 課税業者は×1.1、免税業者は×1.04。この率のすり替えが狙われる。免税でも4%上乗せ可。 | 覚え方:課税業者は報酬に十(×1.1)乗せ、免税(メンゼイ)業者は上乗せ不可だが仕入分よん(×1.04)まで乗せられる |
| 消費税の課税対象(課税取引か非課税取引か) | 消費税率10%(消費税7.8%・地方消費税2.2%)。土地は売買・貸借とも非課税。建物の売買・交換は居住用・非居住用とも課税。建物の貸借は居住用が非課税、居住用以外(事務所・店舗等)は課税。報酬計算では代金を税抜き価額に直す。 | 土地は売買・貸借とも非課税、建物の売買は課税、建物貸借は居住用のみ非課税。組合せのすり替えに注意。 | 覚え方:消費税(ショウヒゼイ)十(10%)、土地は非課税、建物売買は課税、建物貸借は住居非課税・店舗課税 |
| 必要経費の請求可否 | 宅建業者は原則、報酬とは別に必要経費(広告費・出張費等)を請求できない。例外= (1)依頼者から依頼された広告の料金、 (2)依頼者の特別の依頼により支出する特別の費用で事前に依頼者の承諾があるもの(遠隔地の現地調査・空き家の特別調査等の実費相当額)は別途請求できる。 | 依頼者が依頼した広告料・特別依頼の実費は別途請求可。「一切請求できない」とする誤りに注意。 | 覚え方:必要経費、原則報酬別取り禁止、依頼された広告料と事前承諾の特別費用だけ別途OK |
| 報酬基本額の速算式(基本公式) | 報酬基本額(税抜き価額ベース)=代金額200万円以下は代金×5%、200万円超400万円以下は代金×4%+2万円、400万円超は代金×3%+6万円。代金額は消費税を除いた税抜き価額(交換で価額差がある場合はいずれか高い価額)。 | 「+2万円」「+6万円」の加算額や区分(200万・400万)のすり替えに注意。税抜き価額で計算。 | 覚え方:速算式、二百以下ご(5%)、二〜四百はよん(4%)+二万、四百超はさん(3%)+六万、額は税抜き |
| 報酬に関するその他のポイント | 宅建業者は事務所ごとに公衆の見やすい場所に、国土交通大臣が定めた報酬額を掲示しなければならない。報酬額の制限は宅建業者間の取引の場合にも適用される。 | 報酬額の制限は宅建業者間の取引にも適用。「業者間なら適用なし」の誤りに注意。 | 覚え方:報酬(ホウシュウ)は事務所ごと見やすく掲示、この制限は業者間取引にも効く |
報酬にかかる消費税(課税業者・免税業者)
- 基本ルール
- 課税業者は報酬額に10%の消費税を上乗せできる(×1.1)。免税業者は消費税を上乗せできないが、仕入れにかかる消費税相当額として報酬額に4%を上乗せできる(×1.04)。
- 例外・ひっかけ
- 課税業者は×1.1、免税業者は×1.04。この率のすり替えが狙われる。免税でも4%上乗せ可。
判断ポイント
覚え方:課税業者は報酬に十(×1.1)乗せ、免税(メンゼイ)業者は上乗せ不可だが仕入分よん(×1.04)まで乗せられる
消費税の課税対象(課税取引か非課税取引か)
- 基本ルール
- 消費税率10%(消費税7.8%・地方消費税2.2%)。土地は売買・貸借とも非課税。建物の売買・交換は居住用・非居住用とも課税。建物の貸借は居住用が非課税、居住用以外(事務所・店舗等)は課税。報酬計算では代金を税抜き価額に直す。
- 例外・ひっかけ
- 土地は売買・貸借とも非課税、建物の売買は課税、建物貸借は居住用のみ非課税。組合せのすり替えに注意。
判断ポイント
覚え方:消費税(ショウヒゼイ)十(10%)、土地は非課税、建物売買は課税、建物貸借は住居非課税・店舗課税
必要経費の請求可否
- 基本ルール
- 宅建業者は原則、報酬とは別に必要経費(広告費・出張費等)を請求できない。例外=
(1)依頼者から依頼された広告の料金、
(2)依頼者の特別の依頼により支出する特別の費用で事前に依頼者の承諾があるもの(遠隔地の現地調査・空き家の特別調査等の実費相当額)は別途請求できる。 - 例外・ひっかけ
- 依頼者が依頼した広告料・特別依頼の実費は別途請求可。「一切請求できない」とする誤りに注意。
判断ポイント
覚え方:必要経費、原則報酬別取り禁止、依頼された広告料と事前承諾の特別費用だけ別途OK
報酬基本額の速算式(基本公式)
- 基本ルール
- 報酬基本額(税抜き価額ベース)=代金額200万円以下は代金×5%、200万円超400万円以下は代金×4%+2万円、400万円超は代金×3%+6万円。代金額は消費税を除いた税抜き価額(交換で価額差がある場合はいずれか高い価額)。
- 例外・ひっかけ
- 「+2万円」「+6万円」の加算額や区分(200万・400万)のすり替えに注意。税抜き価額で計算。
判断ポイント
覚え方:速算式、二百以下ご(5%)、二〜四百はよん(4%)+二万、四百超はさん(3%)+六万、額は税抜き
報酬に関するその他のポイント
- 基本ルール
- 宅建業者は事務所ごとに公衆の見やすい場所に、国土交通大臣が定めた報酬額を掲示しなければならない。報酬額の制限は宅建業者間の取引の場合にも適用される。
- 例外・ひっかけ
- 報酬額の制限は宅建業者間の取引にも適用。「業者間なら適用なし」の誤りに注意。
判断ポイント
覚え方:報酬(ホウシュウ)は事務所ごと見やすく掲示、この制限は業者間取引にも効く
01報酬額の制限の重要暗記項目
売買・交換の媒介の報酬限度額
売買・交換の媒介で依頼者の一方から受け取れる報酬限度額=基本公式の額×1.1(課税業者)または×1.04(免税業者)。宅建業者が買主・売主双方から媒介依頼を受けた場合は双方から報酬を受け取れる。
覚え方売買媒介の限度、片方から基本×十(×1.1)、双方依頼なら両取りOK
ひっかけ注意媒介は基本額×1.1(課税)。代理の×2と混同させる出題に注意。双方から受領できる点も。
報酬基本額の速算式(基本公式)
報酬基本額(税抜き価額ベース)=代金額200万円以下は代金×5%、200万円超400万円以下は代金×4%+2万円、400万円超は代金×3%+6万円。代金額は消費税を除いた税抜き価額(交換で価額差がある場合はいずれか高い価額)。
覚え方速算式、二百以下ご(5%)、二〜四百はよん(4%)+二万、四百超はさん(3%)+六万、額は税抜き
ひっかけ注意「+2万円」「+6万円」の加算額や区分(200万・400万)のすり替えに注意。税抜き価額で計算。
売買・交換の代理の報酬限度額
売買・交換の代理で宅建業者が受け取れる報酬限度額=基本公式の額×2×1.1(課税業者)または×1.04(免税業者)。すなわち媒介の2倍。
覚え方代理(ダイリ)の限度は基本×二(×2)、媒介のダブル、それに消費税乗せ
ひっかけ注意代理は媒介の2倍(基本額×2×1.1)。媒介と同額とする誤りに注意。
低廉な空家等の売買・交換の媒介・代理の特例
売買代金額(または交換の宅地・建物の価額、消費税相当額を含まない)が800万円以下の宅地・建物が対象で使用の状態は問わない。媒介の報酬限度額は通常の限度額に費用を加算でき、30万円×1.1=33万円を超えてはならない。代理はその2倍を超えてはならない。
覚え方低廉(テイレン)空家はっ(800万)以下、媒介はさんざん(33万=30万×1.1)まで、代理はその倍
ひっかけ注意低廉な空家の対象は800万円以下、媒介上限は33万円(30万×1.1)。金額のすり替えに注意。
貸借の媒介の報酬限度額(原則)
貸主・借主から受け取れる合計限度額は1カ月分の借賃×1.1(課税業者)または×1.04(免税業者)。合計1カ月分ならどちらからいくら受け取るかは原則自由。
覚え方貸借媒介、貸主借主の合計はいっ(1カ月)ヶ月×1.1、どちらからいくらは自由
ひっかけ注意貸借の媒介は貸主・借主合計で借賃1カ月分×1.1が上限。「各1カ月ずつ」の誤りに注意。
消費税の課税対象(課税取引か非課税取引か)
消費税率10%(消費税7.8%・地方消費税2.2%)。土地は売買・貸借とも非課税。建物の売買・交換は居住用・非居住用とも課税。建物の貸借は居住用が非課税、居住用以外(事務所・店舗等)は課税。報酬計算では代金を税抜き価額に直す。
覚え方消費税(ショウヒゼイ)十(10%)、土地は非課税、建物売買は課税、建物貸借は住居非課税・店舗課税
ひっかけ注意土地は売買・貸借とも非課税、建物の売買は課税、建物貸借は居住用のみ非課税。組合せのすり替えに注意。
報酬にかかる消費税(課税業者・免税業者)
課税業者は報酬額に10%の消費税を上乗せできる(×1.1)。免税業者は消費税を上乗せできないが、仕入れにかかる消費税相当額として報酬額に4%を上乗せできる(×1.04)。
覚え方課税業者は報酬に十(×1.1)乗せ、免税(メンゼイ)業者は上乗せ不可だが仕入分よん(×1.04)まで乗せられる
ひっかけ注意課税業者は×1.1、免税業者は×1.04。この率のすり替えが狙われる。免税でも4%上乗せ可。
複数の宅建業者が関与する場合の報酬限度額
同一取引に複数の宅建業者が関与した場合、これらが受け取れる報酬の合計額は、1つの宅建業者が関与した場合の報酬限度額(基本公式×2相当=代理1人分)以内でなければならない。各業者が受け取れる報酬額も各自の限度額以内でなければならない(媒介業者は基本公式×1.1が上限)。
覚え方複数業者、合計は代理一人分(基本×2)まで、各媒介は基本×1.1が自分の上限
ひっかけ注意複数業者の合計は代理1人分(基本公式×2相当)以内。各媒介業者は×1.1が上限の点も狙われる。
誤答が集中する引っかけ
8件ひっかけ売買・交換の媒介の報酬限度額
媒介は基本額×1.1(課税)。代理の×2と混同させる出題に注意。双方から受領できる点も。
残り7件は論点整理プレミアムでご覧いただけます。61論点分の引っかけを、出題ランク順にまとめています。
論点整理プレミアムを見る03この論点の根拠
- 関連法令
- 宅地建物取引業法
- 情報確認日
- 2026年4月1日施行法令基準
- 復習方法
- 要点を確認した後、○×一問一答で条件の違いを見分ける
法改正により扱いが変わる場合があります。試験日程や申込みに関する情報は、 必ず公式案内も確認してください。
問題演習
報酬額の制限の○×一問一答
1/8問解答 0・正解 0
宅建業法重要度 S頻出度 7/24(編集部の目安)
売買・交換の媒介の報酬限度額
売買の媒介で依頼者の一方から受け取れる報酬限度額は、基本公式の額に2を乗じた額である。
報酬額の制限の○×一問一答15問|問題と解説
この論点で収録している15問を、正誤と解説つきで通して読めます。 上の演習で迷った問題を見直すときに使ってください。
問1
売買・交換の媒介の報酬限度額重要度S売買の媒介で依頼者の一方から受け取れる報酬限度額は、基本公式の額に2を乗じた額である。
答え:×(誤り)
解説
誤り。媒介の限度額は基本公式×1.1で、×2は代理の額。
問2
低廉な空家等の売買・交換の媒介・代理の特例重要度A低廉な空家等の売買の媒介の特例は、売買代金が1000万円以下の宅地・建物が対象である。
答え:×(誤り)
解説
誤り。低廉な空家等の特例の対象は800万円以下の宅地・建物。
問3
貸借の媒介の報酬限度額(原則)重要度A貸借の媒介で宅建業者が受け取れる報酬は、貸主・借主の双方からそれぞれ借賃1カ月分ずつである。
答え:×(誤り)
解説
誤り。貸借の媒介は双方合計で借賃1カ月分(×1.1)が上限。
問4
長期の空家等の貸借の媒介・代理の特例重要度B長期の空家等の貸借の特例では、報酬の上乗せは貸主から受ける報酬についてのみ認められる。
答え:○(正しい)
解説
正しい。上乗せできるのは長期の空家等の貸主から受ける報酬のみ。
問5
必要経費の請求可否重要度B宅建業者は、依頼者から依頼された広告の料金であっても、報酬とは別に受け取ることはできない。
答え:×(誤り)
解説
誤り。依頼者から依頼された広告料は報酬と別に請求できる。
問6
消費税の課税対象(課税取引か非課税取引か)重要度A建物の売買については、居住用・非居住用を問わず消費税の課税対象となる。
答え:○(正しい)
解説
正しい。建物の売買・交換は居住用・非居住用とも課税取引。
問7
報酬にかかる消費税(課税業者・免税業者)重要度A免税業者は消費税を上乗せできないため、報酬額に消費税相当額を一切加算することはできない。
答え:×(誤り)
解説
誤り。免税業者も仕入れ税相当として4%(×1.04)を上乗せできる。
問8
報酬基本額の速算式(基本公式)重要度S報酬基本額の速算式では、代金額が400万円を超える場合、代金×3%+6万円で計算する。
答え:○(正しい)
解説
正しい。400万円超は代金×3%+6万円が速算式。
問9
売買・交換の代理の報酬限度額重要度S売買の代理で宅建業者が受け取れる報酬限度額は、媒介の場合の2倍である。
答え:○(正しい)
解説
正しい。売買・交換の代理の限度額は媒介の2倍。
問10
複数の宅建業者が関与する場合の報酬限度額重要度A同一取引に複数の宅建業者が関与した場合、各業者はそれぞれ代理と同額の報酬を受け取ることができる。
答え:×(誤り)
解説
誤り。関与業者の合計額は代理1人分(基本公式×2相当)以内でなければならない。
問11
居住用建物の貸借の特例重要度A居住用建物の貸借の媒介で、依頼時に承諾を得ていない場合、依頼者の一方から受け取れるのは2分の1カ月分が上限である。
答え:○(正しい)
解説
正しい。居住用建物で承諾がない場合は一方から2分の1カ月分が上限。
問12
権利金の授受がある場合の報酬計算重要度A居住用建物の賃貸借で返還されない権利金がある場合、その権利金を売買代金とみなして報酬を計算できる。
答え:×(誤り)
解説
誤り。権利金を売買代金とみなせるのは居住用建物以外の賃貸借。
問13
貸借の代理の報酬限度額重要度B貸借の代理で宅建業者が依頼者から受け取れる報酬限度額は、借賃1カ月分(プラス消費税相当額)である。
答え:○(正しい)
解説
正しい。貸借の代理の限度額は借賃1カ月分(+消費税相当額)。
問14
複数の業者が関与する場合の報酬限度額重要度B同一取引に複数の宅建業者が関与しても、受け取れる報酬の合計額は1業者が関与した場合の限度額以内である。
答え:○(正しい)
解説
正しい。関与業者の報酬合計は1業者関与の限度額以内でなければならない。
問15
報酬に関するその他のポイント重要度B報酬額の制限は、宅建業者間の取引の場合には適用されない。
答え:×(誤り)
解説
誤り。報酬額の制限は宅建業者間の取引にも適用される。
報酬額の制限の問題を続けて解く
この論点に対応する15問を絞り込んで出題します。