税・その他
宅建の印紙税をわかりやすく解説|課税文書・非課税と覚書の見分け方【2026年度試験対応】
宅建の印紙税を、不動産売買・土地賃貸借・建物賃貸借・覚書で比較。写しと電子メールの扱い、軽減税額の計算例を一次資料と独自○×問題で確認します。
要点 4件・基本問題 4問・解説の確認問題 3問読む → 覚える → 解くまでこのページで完結
2026年度試験対応。法令基準日:2026-04-01。
まず押さえるポイント
印紙税は、一定の契約書や受取書などの文書の作成に対してかかる国税です。契約の名前ではなく、何を証明する文書かで判断します。不動産売買や土地賃貸借の契約書は課税対象となりますが、通常の建物賃貸借契約書は課税対象ではありません。
法令基準日:2026-04-01 / 解説更新日:2026-09-08
課税文書の見分け方|土地と建物の賃貸借を分ける
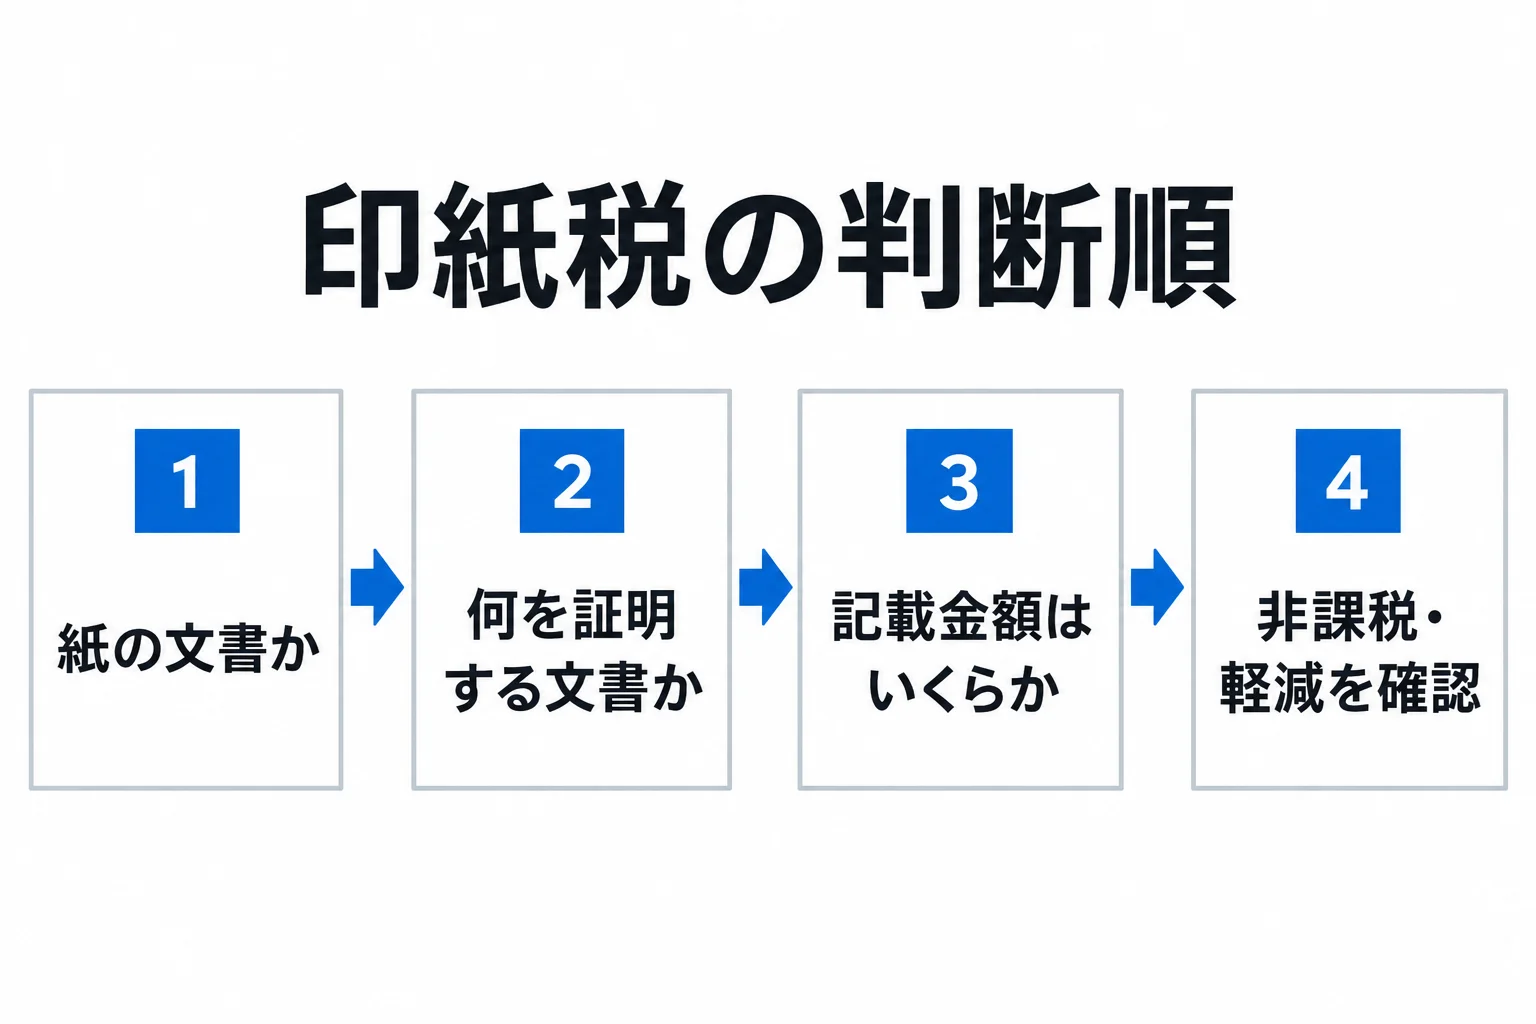
印紙税は紙の文書か、何を証明する文書か、記載金額、非課税や軽減の順に判断する。
図を大きく見る不動産の売買契約書、土地の賃借権の設定等に関する契約書は第1号文書に該当します。建物の賃貸借契約書は通常、課税対象となりません。対象が不動産だから全部同じ税扱いというわけではありません。
建物の場所や使用範囲を示すため敷地面積が記載されていても、それだけで土地賃貸借の契約書に変わるものではありません。一方、土地の賃貸借も成立したことが明らかな場合や、保証金等が金銭消費貸借としての内容を持つ場合は、別の課税事項を検討します。
| 文書 | 基本の判断 | 注意点 |
|---|---|---|
| 不動産売買契約書 | 第1号文書として課税 | 記載金額・軽減を確認 |
| 土地賃貸借契約書 | 第1号文書として課税 | 建物賃貸借とは別 |
| 通常の建物賃貸借契約書 | 課税対象外 | 消費貸借等の別の課税事項がないか確認 |
覚書・写し・副本|題名だけでは決まらない
覚書という題名でも、契約の成立や重要な変更を証明する内容であれば、課税文書に当たる場合があります。「契約書と書いていないから印紙はいらない」という判断はしません。
写し・副本と記載されていても、当事者の署名押印や原本と同じ内容である旨の証明などにより、契約の成立を証明する目的で作成された文書は課税対象になり得ます。単にコピー機で複写しただけのものとは分けます。
電子契約と紙の原本|保存方法だけで非課税にしない
電子メール等で送信され、受信側で出力された単なる写しについては、送付先に正本等が交付されたものではないという取扱いがあります。電磁的記録による契約と、紙の課税文書を作成することは区別します。
紙の契約書を作ってからスキャン保存した場合は、紙を作成した時点の課税を別に考えます。電子化したから過去の紙の作成にかかる納税義務までなくなる、という意味ではありません。電子と紙を併用する事例では、それぞれ何を作成したかを読みます。
軽減税額の例|金額と作成日を確認する
2027年3月31日までに作成される一定の不動産譲渡契約書や建設工事請負契約書には、印紙税の軽減措置があります。たとえば、記載金額3,000万円の不動産売買契約書で軽減対象となる前提なら、1,000万円超5,000万円以下の区分で1万円です。
Q. 売買代金が同じなら文書が何通あっても1通分だけですか。A. 複数の文書がそれぞれ契約成立を証明する目的で作られていれば、各文書の課税を検討します。令和5年度問23のように書面で作成されたという前提がある場合は、その条件を落とさず判断します。
根拠:国税庁:不動産譲渡契約書等の軽減措置国税庁:No.7120 契約書の写し・副本等不動産適正取引推進機構:過去の試験問題
出題例の原本・年度別問題
過去の出題を手がかりに、判断する条件を整理します。このページの説明と確認問題は合トレのオリジナルです。
- 令和5年度 問23
書面の契約書について印紙税の課税事項を判定する
公式の公表資料を確認する
オリジナル確認問題で判断する
○か×かを選び、理由を確認してください。実際の過去問を転載したものではありません。
この解説の一次資料
- 国税庁:No.7101 第1号文書確認日:2026-09-08
- 国税庁:No.7106 建物賃貸借契約書確認日:2026-09-08
- 国税庁:No.7120 契約書の写し・副本等確認日:2026-09-08
- 国税庁:不動産譲渡契約書等の軽減措置確認日:2026-09-08
- 不動産適正取引推進機構:過去の試験問題確認日:2026-09-08
- 不動産適正取引推進機構:令和8年度試験実施要領確認日:2026-09-08
印紙税の基本的内容
印紙税は一定の文書(課税文書)作成時に課される国税で、印紙を貼り消印して納税。1つの課税文書を2人以上で作成すると連帯納付義務を負う。課税主体=国、納税義務者=課税文書の作成者。非課税=国・地方公共団体等が作成する文書。消印は作成者だけでなく代理人・使用人等の印鑑・署名でもできる。
覚え方印紙はハンコ(消印)で納税、二人なら連帯、お上の文書はタダ、消すのは使用人でもOK
混同注意・比較表
印紙税の文書・金額・過怠税
「売買、交換、贈与、請負、賃貸借、記載金額、消印」を同じ順番で比較し、正誤判断の条件を整理します。
| 事由 | 基本ルール | 例外・ひっかけ | 理由・判断ポイント |
|---|---|---|---|
| 印紙税の課税標準(記載金額) | 課税標準は文書記載金額(契約書は契約金額、受取書は受取金額)。記載のない契約書も一律200円。交換契約書は双方の金額記載なら高いほう、交換差金のみ記載ならその金額。贈与契約書は『記載金額のない契約書』として200円。変更契約書の増額は増額部分のみ、減額は『記載金額のない契約書』として200円。 | 贈与契約書・減額変更契約書は『記載金額なし』の200円。増額変更は増額部分のみ課税 | 覚え方:記載額が基準、無ければ一律二百(200円)、交換は高いほう、贈与も減額も二百 |
| 印紙税 売買・請負併記の扱いと消費税 | 一通の契約書に売買契約と請負契約が併記される場合、原則として全体が売買契約に係る文書となるが、両方の金額が記載されているときは金額が高いほうが記載金額となる。契約書に消費税額が区分記載されている場合、消費税額は記載金額に含めない。 | 売買・請負併記は原則売買扱い、両金額記載なら高い方。消費税は区分記載なら含めない | 覚え方:売買と請負ごちゃまぜなら原則売買、両方あれば高いほう、消費税は別書きすれば数えない |
| 印紙税の過怠税 | 印紙が貼られていない場合、納付しなかった印紙税額とその2倍相当額の合計(つまり印紙税額の3倍)が過怠税として徴収される。印紙は貼られているが消印がない場合は、印紙の額面金額分の過怠税が徴収される。過怠税が課されても契約自体は有効。 | 過怠税の倍率。不貼付は税額の3倍、消印なしは額面金額分。数字のすり替えに注意 | 覚え方:貼り忘れは三倍(3倍)ペナルティ、消し忘れは額面分、それでも契約は生きてる |
| 課税文書に該当するもの・しないもの | 該当=不動産譲渡の契約書、地上権・土地賃借権の設定譲渡契約書、消費貸借契約書、請負契約書、金銭等の受取書。該当しない=土地以外の賃借権(建物賃貸借)、抵当権等の設定譲渡契約書、委任契約書(媒介契約書・委任状)、使用貸借契約書。契約金額1万円未満は原則非課税。同一内容2通以上作成は各契約書に課税。 | 『建物賃貸借』『委任状・媒介契約書』は非課税文書。土地賃借権は課税の対比に注意 | 覚え方:土地の譲渡・賃借・請負・領収は課税、建物賃貸・抵当・媒介はセーフ、一万(1万)未満・領収五万(5万)未満は無し |
| 印紙税の基本的内容 | 印紙税は一定の文書(課税文書)作成時に課される国税で、印紙を貼り消印して納税。1つの課税文書を2人以上で作成すると連帯納付義務を負う。課税主体=国、納税義務者=課税文書の作成者。非課税=国・地方公共団体等が作成する文書。消印は作成者だけでなく代理人・使用人等の印鑑・署名でもできる。 | 消印は代理人・使用人でも可。2人以上作成なら連帯納付義務の点も狙われる | 覚え方:印紙はハンコ(消印)で納税、二人なら連帯、お上の文書はタダ、消すのは使用人でもOK |
印紙税の課税標準(記載金額)
- 基本ルール
- 課税標準は文書記載金額(契約書は契約金額、受取書は受取金額)。記載のない契約書も一律200円。交換契約書は双方の金額記載なら高いほう、交換差金のみ記載ならその金額。贈与契約書は『記載金額のない契約書』として200円。変更契約書の増額は増額部分のみ、減額は『記載金額のない契約書』として200円。
- 例外・ひっかけ
- 贈与契約書・減額変更契約書は『記載金額なし』の200円。増額変更は増額部分のみ課税
判断ポイント
覚え方:記載額が基準、無ければ一律二百(200円)、交換は高いほう、贈与も減額も二百
印紙税 売買・請負併記の扱いと消費税
- 基本ルール
- 一通の契約書に売買契約と請負契約が併記される場合、原則として全体が売買契約に係る文書となるが、両方の金額が記載されているときは金額が高いほうが記載金額となる。契約書に消費税額が区分記載されている場合、消費税額は記載金額に含めない。
- 例外・ひっかけ
- 売買・請負併記は原則売買扱い、両金額記載なら高い方。消費税は区分記載なら含めない
判断ポイント
覚え方:売買と請負ごちゃまぜなら原則売買、両方あれば高いほう、消費税は別書きすれば数えない
印紙税の過怠税
- 基本ルール
- 印紙が貼られていない場合、納付しなかった印紙税額とその2倍相当額の合計(つまり印紙税額の3倍)が過怠税として徴収される。印紙は貼られているが消印がない場合は、印紙の額面金額分の過怠税が徴収される。過怠税が課されても契約自体は有効。
- 例外・ひっかけ
- 過怠税の倍率。不貼付は税額の3倍、消印なしは額面金額分。数字のすり替えに注意
判断ポイント
覚え方:貼り忘れは三倍(3倍)ペナルティ、消し忘れは額面分、それでも契約は生きてる
課税文書に該当するもの・しないもの
- 基本ルール
- 該当=不動産譲渡の契約書、地上権・土地賃借権の設定譲渡契約書、消費貸借契約書、請負契約書、金銭等の受取書。該当しない=土地以外の賃借権(建物賃貸借)、抵当権等の設定譲渡契約書、委任契約書(媒介契約書・委任状)、使用貸借契約書。契約金額1万円未満は原則非課税。同一内容2通以上作成は各契約書に課税。
- 例外・ひっかけ
- 『建物賃貸借』『委任状・媒介契約書』は非課税文書。土地賃借権は課税の対比に注意
判断ポイント
覚え方:土地の譲渡・賃借・請負・領収は課税、建物賃貸・抵当・媒介はセーフ、一万(1万)未満・領収五万(5万)未満は無し
印紙税の基本的内容
- 基本ルール
- 印紙税は一定の文書(課税文書)作成時に課される国税で、印紙を貼り消印して納税。1つの課税文書を2人以上で作成すると連帯納付義務を負う。課税主体=国、納税義務者=課税文書の作成者。非課税=国・地方公共団体等が作成する文書。消印は作成者だけでなく代理人・使用人等の印鑑・署名でもできる。
- 例外・ひっかけ
- 消印は代理人・使用人でも可。2人以上作成なら連帯納付義務の点も狙われる
判断ポイント
覚え方:印紙はハンコ(消印)で納税、二人なら連帯、お上の文書はタダ、消すのは使用人でもOK
01印紙税の重要暗記項目
印紙税の基本的内容
印紙税は一定の文書(課税文書)作成時に課される国税で、印紙を貼り消印して納税。1つの課税文書を2人以上で作成すると連帯納付義務を負う。課税主体=国、納税義務者=課税文書の作成者。非課税=国・地方公共団体等が作成する文書。消印は作成者だけでなく代理人・使用人等の印鑑・署名でもできる。
覚え方印紙はハンコ(消印)で納税、二人なら連帯、お上の文書はタダ、消すのは使用人でもOK
ひっかけ注意消印は代理人・使用人でも可。2人以上作成なら連帯納付義務の点も狙われる
印紙税の過怠税
印紙が貼られていない場合、納付しなかった印紙税額とその2倍相当額の合計(つまり印紙税額の3倍)が過怠税として徴収される。印紙は貼られているが消印がない場合は、印紙の額面金額分の過怠税が徴収される。過怠税が課されても契約自体は有効。
覚え方貼り忘れは三倍(3倍)ペナルティ、消し忘れは額面分、それでも契約は生きてる
ひっかけ注意過怠税の倍率。不貼付は税額の3倍、消印なしは額面金額分。数字のすり替えに注意
印紙税の課税標準(記載金額)
課税標準は文書記載金額(契約書は契約金額、受取書は受取金額)。記載のない契約書も一律200円。交換契約書は双方の金額記載なら高いほう、交換差金のみ記載ならその金額。贈与契約書は『記載金額のない契約書』として200円。変更契約書の増額は増額部分のみ、減額は『記載金額のない契約書』として200円。
覚え方記載額が基準、無ければ一律二百(200円)、交換は高いほう、贈与も減額も二百
ひっかけ注意贈与契約書・減額変更契約書は『記載金額なし』の200円。増額変更は増額部分のみ課税
印紙税 売買・請負併記の扱いと消費税
一通の契約書に売買契約と請負契約が併記される場合、原則として全体が売買契約に係る文書となるが、両方の金額が記載されているときは金額が高いほうが記載金額となる。契約書に消費税額が区分記載されている場合、消費税額は記載金額に含めない。
覚え方売買と請負ごちゃまぜなら原則売買、両方あれば高いほう、消費税は別書きすれば数えない
ひっかけ注意売買・請負併記は原則売買扱い、両金額記載なら高い方。消費税は区分記載なら含めない
誤答が集中する引っかけ
4件ひっかけ印紙税の基本的内容
消印は代理人・使用人でも可。2人以上作成なら連帯納付義務の点も狙われる
残り3件は論点整理プレミアムでご覧いただけます。61論点分の引っかけを、出題ランク順にまとめています。
論点整理プレミアムを見る03この論点の根拠
- 関連法令
- 国税庁
- 情報確認日
- 2026年4月1日施行法令基準
- 復習方法
- 要点を確認した後、○×一問一答で条件の違いを見分ける
法改正により扱いが変わる場合があります。試験日程や申込みに関する情報は、 必ず公式案内も確認してください。
問題演習
印紙税の○×一問一答
1/4問解答 0・正解 0
税・その他重要度 A頻出度 2/24(編集部の目安)
印紙税の基本的内容
課税文書への消印は作成者本人がしなければならず、代理人や使用人が行うことはできない。
印紙税の○×一問一答4問|問題と解説
この論点で収録している4問を、正誤と解説つきで通して読めます。 上の演習で迷った問題を見直すときに使ってください。
問1
印紙税の基本的内容重要度A課税文書への消印は作成者本人がしなければならず、代理人や使用人が行うことはできない。
答え:×(誤り)
解説
誤り。消印は代理人・使用人等の印鑑や署名でもできる。
問2
印紙税の課税標準(記載金額)重要度A贈与契約書は、目的物の評価額を記載金額として印紙税が課される。
答え:×(誤り)
解説
誤り。贈与契約書は記載金額のない契約書として一律200円。
問3
印紙税 売買・請負併記の扱いと消費税重要度B契約書に消費税額が区分して記載されている場合、その消費税額は印紙税の記載金額に含めない。
答え:○(正しい)
解説
正しい。区分記載された消費税額は記載金額に含めない。
問4
印紙税の過怠税重要度B印紙を貼付しなかった場合の過怠税は、納付しなかった印紙税額とその2倍相当額の合計、すなわち印紙税額の3倍である。
答え:○(正しい)
解説
正しい。不貼付は税額の3倍、消印漏れは額面金額分の過怠税。
印紙税の問題を続けて解く
この論点に対応する4問を絞り込んで出題します。