民法
行政書士の遺産分割|遡及効・対抗要件・預貯金払戻しの計算【2026年度試験対応】
遺産分割の効果を、相続開始時への遡及と第三者保護から解説。法定相続分を超える承継の対抗要件、預貯金の単独払戻しと150万円上限、10年経過後の扱いも整理します。
要点 8件・基本問題 8問・解説の確認問題 3問読む → 覚える → 解くまでこのページで完結
記事内容を表す生成イメージ。
2026年度試験対応。法令基準日:2026-04-01。
まず押さえるポイント
遺産分割は、共同相続した財産を各相続人へ具体的に分ける手続です。効力は相続開始時にさかのぼりますが、第三者の権利を害することはできません。「遡及するから登記や通知が不要」とせず、相続分を超える承継の対抗要件と合わせて理解します。
法令基準日:2026-04-01 / 解説更新日:2026-09-12
原則は共同相続人の協議、調わなければ家庭裁判所へ
共同相続人は、分割禁止等の場合を除き、協議により遺産の全部又は一部を分割できます。協議が調わない、又は協議できないときは家庭裁判所へ分割を請求します(907条)。一部を先に分ける場合も、他の相続人の利益を害するおそれなどを確認します。
分け方は単純な物の頭数割りではありません。財産の種類・性質、各相続人の年齢、職業、生活状況等の事情を考慮します(906条)。不動産を一人が取得し、他の相続人への金銭支払で調整する方法などを、相続分の計算と分けて考えます。
根拠:民法
遡及効と第三者の権利・対抗要件をセットにする
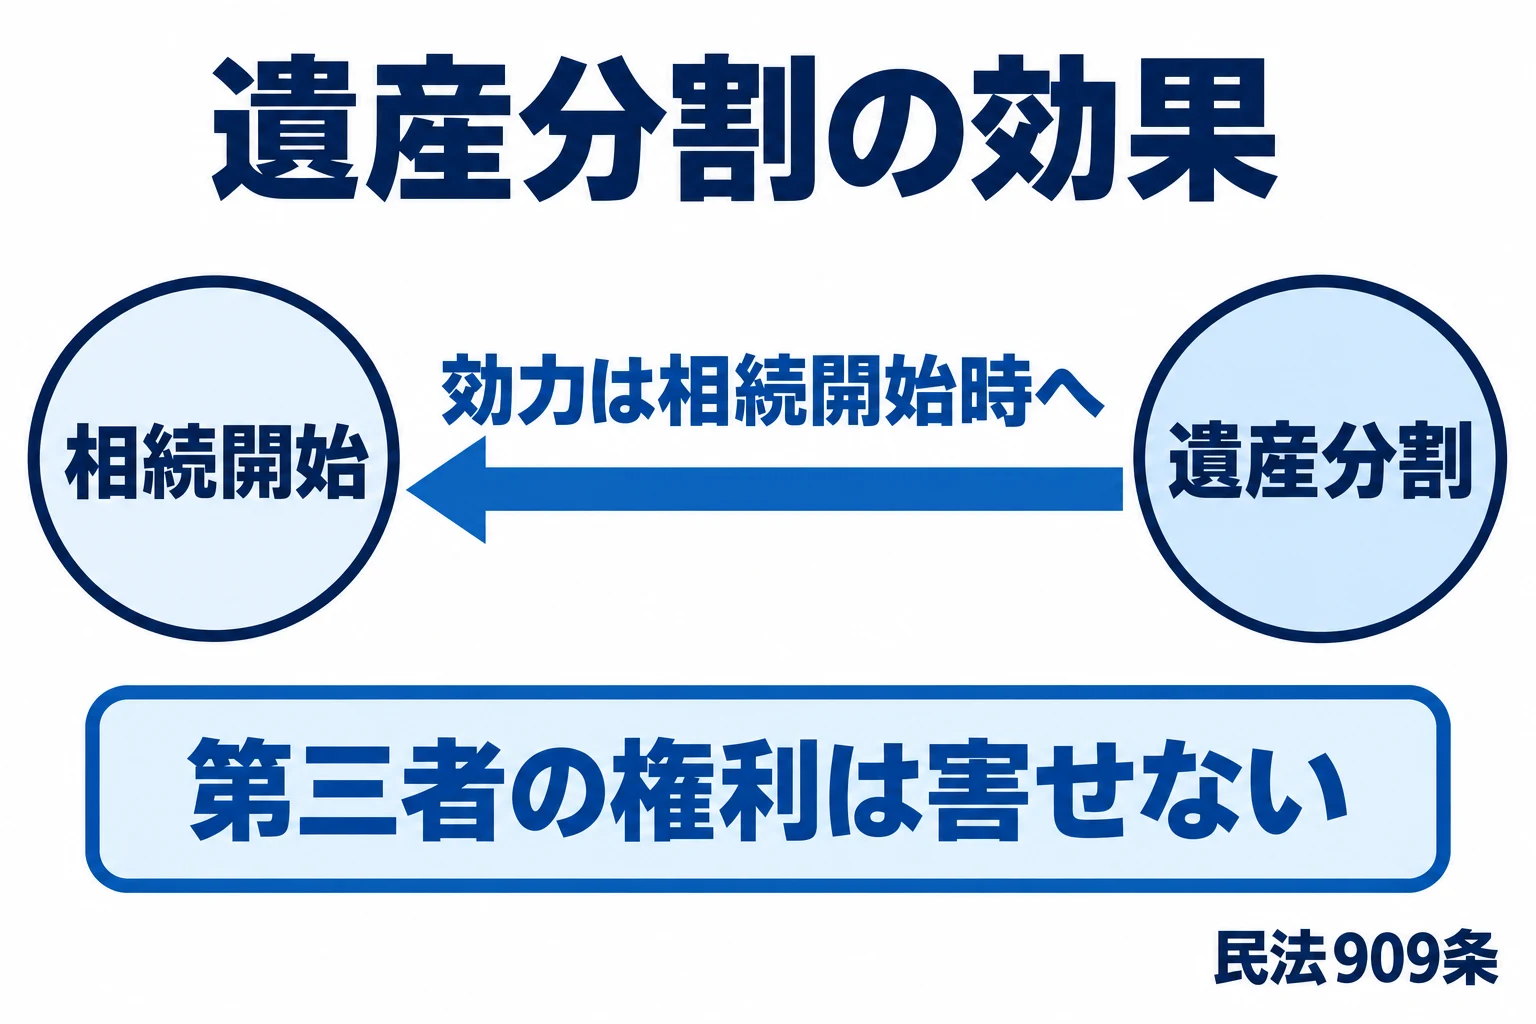
遺産分割の効力は相続開始時へさかのぼるが、第三者の権利は害せない。法定相続分を超える承継の対抗要件も確認。
図を大きく見る民法909条は、遺産分割の効力を相続開始時へさかのぼらせる一方、第三者の権利を害することはできないとします。相続人間で決めた内容だけで、既に関係に入った第三者を一律に排除することはできません。
相続による権利の承継は、法定相続分を超える部分について登記・登録等の対抗要件が必要です(899条の2)。遺産分割によるか遺言によるかだけで、この規律を外さないでください。令和6年度問35では、遺言による預金債権承継と対抗要件が問われました。
| 関係 | 確認事項 |
|---|---|
| 相続人間 | 相続開始時へ遡及する |
| 第三者との関係 | 第三者の権利を害せない |
| 法定相続分を超える承継 | 登記・通知等の対抗要件を確認 |
預貯金の単独払戻しは「3分の1×法定相続分」から計算
909条の2による家庭裁判所の判断を経ない払戻しは、相続開始時の預貯金債権額の3分の1に、その相続人の法定相続分を掛けた額が基礎です。同じ金融機関からの払戻しは150万円が上限となります。
例えば、同一銀行の預金600万円、払戻しを求める相続人の法定相続分が2分の1なら、600万円×1/3×1/2=100万円です。計算結果が200万円でも、この制度で同じ金融機関から単独で払い戻せる上限は150万円です。口座ごとに150万円ずつ加算する仕組みではありません。
10年経過しても、遺産分割自体が禁止されるわけではない
904条の3は、原則として相続開始から10年を経過した後の分割では、特別受益・寄与分に関する規定を適用しないとします。ただし、10年経過前に家庭裁判所へ分割を請求した場合や、満了前6か月以内に請求できないやむを得ない事由があり、その消滅から6か月以内に請求した場合は例外です。
2023年4月1日の施行前に始まった相続には経過措置があります。相続開始から10年の経過と、2028年3月31日の経過を比べ、遅い方まで具体的相続分による分割を求める猶予が設けられています。2026年度の問題で、古い相続に10年の原則だけを直ちに当てはめないでください。
「10年経ったら家庭裁判所へ遺産分割を請求できない」という理解とは異なります。令和6年度問35でもこの区別が比較されました。また、分割前に処分された財産については906条の2の条件で分割時に存在するものとみなせるため、現存財産だけと一律に決めないことも必要です。
根拠:民法行政書士試験研究センター:公式問題原本法務省民事局:令和3年民法・不動産登記法改正、相続土地国庫帰属法のポイント(令和8年4月版)
出題例の原本・年度別問題
過去の出題を手がかりに、判断する条件を整理します。このページの説明と確認問題は合トレのオリジナルです。
- 令和6年度 問35
遺産分割と第三者対抗、分割前処分、10年経過、預貯金の払戻し
公式の公表資料を確認する
オリジナル確認問題で判断する
○か×かを選び、理由を確認してください。実際の過去問を転載したものではありません。
この解説の一次資料
- 民法確認日:2026-09-12
- 行政書士試験研究センター:公式問題原本確認日:2026-09-12
- 公的機関の解説資料確認日:2026-09-12
- 行政書士試験研究センター:令和8年度試験案内確認日:2026-09-12
- 法務省民事局:令和3年民法・不動産登記法改正、相続土地国庫帰属法のポイント(令和8年4月版)確認日:2026-09-12
相続の承認・放棄の期間
915条1項の熟慮期間は3箇月で、起算点は相続開始の時ではなく自己のために相続の開始があったことを知った時である。利害関係人または検察官の請求により家庭裁判所が伸長できる。相続人が承認も放棄もしないで死亡したときは、その者の相続人が自己のために相続の開始があったことを知った時から起算する(916条)。承認および放棄は熟慮期間内であっても撤回することができないが(919条1項)、詐欺・強迫等を理由とする取消しは妨げられない(同2項)。
覚え方知った時から三箇月、撤回はできないが取消しはできる
最重要・比較表
単純承認・限定承認・相続放棄の違い
最初に見るのは債務をどこまで引き継ぐかです。3か月以内に何もしなければ単純承認になるため、限定承認と放棄は期間内の申述が前提になります。
| 事由 | 単純承認 | 限定承認 | 相続放棄 | 理由・判断ポイント |
|---|---|---|---|---|
| 承継する範囲最重要 | 被相続人の権利義務をすべて承継する(920条) | 債務の弁済責任などを相続財産の限度でのみ負う留保をつけて、権利義務を承継する(922条) | 被相続人の権利義務は一切承継しない(939条) | 限定承認は「承継はするが責任だけ限定する」制度で、承継しない放棄とは別物です。 |
| 計算例:相続財産300万円・相続債務700万円、相続人の固有財産100万円(例示額であり法定の固定額ではない) | この例では、固有財産100万円+相続財産300万円−相続債務700万円=差引き300万円の債務超過になる | 700万円の弁済は被相続人の300万円からのみ行われ、相続人の財産は100万円のまま残る | 資産も負債も相続しないため、相続人の財産は100万円のまま変わらない | 限定承認と放棄は手元に残る額が同じでも、プラスが多いときは限定承認の方が有利になります。 |
| 家庭裁判所の手続と期間 | 手続は不要。自己のために相続の開始があったことを知った時から3か月以内に何もしなければ単純承認とみなされる | 知った時から3か月以内に、相続財産の目録を作成して家庭裁判所に提出し、限定承認をする旨を申述する。共同相続では相続人全員で行う(923条・924条) | 知った時から3か月以内に家庭裁判所へ申述する。各相続人が単独でできる | 起算点は相続開始の時ではなく「自己のために相続の開始があったことを知った時」です。 |
承継する範囲
最重要- 単純承認
- 被相続人の権利義務をすべて承継する(920条)
- 限定承認
- 債務の弁済責任などを相続財産の限度でのみ負う留保をつけて、権利義務を承継する(922条)
- 相続放棄
- 被相続人の権利義務は一切承継しない(939条)
判断ポイント
限定承認は「承継はするが責任だけ限定する」制度で、承継しない放棄とは別物です。
計算例:相続財産300万円・相続債務700万円、相続人の固有財産100万円(例示額であり法定の固定額ではない)
- 単純承認
- この例では、固有財産100万円+相続財産300万円−相続債務700万円=差引き300万円の債務超過になる
- 限定承認
- 700万円の弁済は被相続人の300万円からのみ行われ、相続人の財産は100万円のまま残る
- 相続放棄
- 資産も負債も相続しないため、相続人の財産は100万円のまま変わらない
判断ポイント
限定承認と放棄は手元に残る額が同じでも、プラスが多いときは限定承認の方が有利になります。
家庭裁判所の手続と期間
- 単純承認
- 手続は不要。自己のために相続の開始があったことを知った時から3か月以内に何もしなければ単純承認とみなされる
- 限定承認
- 知った時から3か月以内に、相続財産の目録を作成して家庭裁判所に提出し、限定承認をする旨を申述する。共同相続では相続人全員で行う(923条・924条)
- 相続放棄
- 知った時から3か月以内に家庭裁判所へ申述する。各相続人が単独でできる
判断ポイント
起算点は相続開始の時ではなく「自己のために相続の開始があったことを知った時」です。
01相続の承認・放棄と遺産分割の重要暗記項目
相続の承認・放棄の期間
915条1項の熟慮期間は3箇月で、起算点は相続開始の時ではなく自己のために相続の開始があったことを知った時である。利害関係人または検察官の請求により家庭裁判所が伸長できる。相続人が承認も放棄もしないで死亡したときは、その者の相続人が自己のために相続の開始があったことを知った時から起算する(916条)。承認および放棄は熟慮期間内であっても撤回することができないが(919条1項)、詐欺・強迫等を理由とする取消しは妨げられない(同2項)。
覚え方知った時から三箇月、撤回はできないが取消しはできる
ひっかけ注意熟慮期間の起算点を相続開始時とする誤りが定番。自己のために相続開始があったことを知った時である。
配偶者居住権
配偶者居住権は令和2年4月1日施行の制度で、被相続人の配偶者が相続開始の時に被相続人所有の建物に居住していた場合に、遺産分割、遺贈、死因贈与、または家庭裁判所の審判によって取得する(1028条・1029条)。相続開始による当然取得ではない。被相続人が相続開始の時に配偶者以外の者と居住建物を共有していた場合は取得できない(1028条1項ただし書)。譲渡することができず(1032条2項)、居住建物の所有者は配偶者に設定登記を備えさせる義務を負う(1031条1項)。
覚え方分割・遺贈・死因贈与・審判で取得。譲渡はできない
ひっかけ注意配偶者が居住していれば当然に配偶者居住権が発生するとする誤りが狙われる。取得原因は限定されている。
預貯金債権と遺産分割
従来、可分債権は相続開始と同時に法定相続分に応じて当然に分割されるとされてきたが(最判昭和29年4月8日等)、最大決平成28年12月19日は、普通預金債権・通常貯金債権・定期貯金債権について、口座の同一性が保たれたまま残高が変動する性質等を理由に当然分割を否定し、遺産分割の対象となるとした。したがって共同相続人全員の同意がなければ払戻しを受けられない。これに対し相続債務は相続開始と同時に法定相続分に応じて当然に分割承継される。
覚え方預貯金は分割の対象、借金は当然に分かれる
ひっかけ注意預貯金債権も相続開始と同時に当然分割されるとする改正前の判例が誤りとして出題される。
遺産分割前の預貯金債権の払戻し
909条の2は、葬式費用や当面の生計費に充てる必要から、遺産分割前でも各共同相続人が預貯金債権の一定額を単独で払い戻せるようにした制度である。上限は相続開始時の債権額の3分の1に当該相続人の法定相続分を乗じた額で、かつ同一の金融機関ごとに法務省令で定める額(現行は150万円)が限度となる。権利行使した部分は当該相続人が遺産の一部分割により取得したものとみなされ、後の遺産分割で調整される。
覚え方三分の一に相続分を掛け、一行あたり百五十万円まで
ひっかけ注意上限額を金融機関ごとではなく口座ごととする誤り、および150万円の上限を落とす誤りが狙われる。
寄与分
904条の2の寄与分は、共同相続人中に被相続人の事業に関する労務の提供もしくは財産上の給付、被相続人の療養看護その他の方法により被相続人の財産の維持または増加について特別の寄与をした者があるときに認められる。協議が調わないときは家庭裁判所が定めるが、その請求は遺産分割の審判の請求があった場合等に限られる(同4項)。寄与分は被相続人が相続開始の時に有した財産の価額から遺贈の価額を控除した残額を超えることができない(3項)。相続人以外の者は主張できない。
覚え方寄与分は相続人だけ。遺贈を引いた残りが上限
ひっかけ注意寄与分が遺贈に優先するとする誤りが狙われる。904条の2第3項により遺贈の価額を控除した残額が上限である。
配偶者短期居住権
配偶者短期居住権は、被相続人の建物に相続開始の時に無償で居住していた配偶者に法律上当然に生じる権利で、遺産分割や遺贈を要しない。居住建物について遺産分割をすべき場合は、分割により帰属が確定した日または相続開始から6箇月を経過する日のいずれか遅い日まで、それ以外の場合は取得者による消滅の申入れの日から6箇月を経過する日まで存続する(1037条1項)。使用のみが認められ収益権はない。
覚え方当然に発生して最低六箇月。使えるが収益はできない
ひっかけ注意配偶者短期居住権にも収益権があるとする誤り、および相続放棄をすると失われるとする誤りが狙われる。
遺留分侵害額請求権の期間制限
1048条は、遺留分権利者が相続の開始および遺留分を侵害する贈与または遺贈があったことを知った時から1年間行使しないときに時効によって消滅するとし、相続開始の時から10年を経過したときも同様とする(後段は除斥期間と解される)。相続開始前における遺留分の放棄は家庭裁判所の許可を受けたときに限り効力を生じ(1049条1項)、共同相続人の一人がした放棄は他の各共同相続人の遺留分に影響を及ぼさない(同2項)。相続開始後の放棄には許可は不要である。
覚え方知って一年・開始から十年。事前放棄は家裁の許可が要る
ひっかけ注意相続開始前の遺留分の放棄が自由にできるとする誤り、および放棄により他の相続人の遺留分が増えるとする誤りが狙われる。
法定単純承認
921条により法定単純承認となるのは、相続人が相続財産の全部または一部を処分したとき(保存行為および602条の期間を超えない賃貸を除く)、熟慮期間内に限定承認も相続放棄もしなかったとき、限定承認または放棄をした後に相続財産の全部もしくは一部を隠匿し、私にこれを消費し、または悪意でこれを財産目録に記載しなかったときである。単純承認をすると無限に被相続人の権利義務を承継する(920条)。
覚え方処分・期間徒過・背信行為の三つで単純承認とみなされる
ひっかけ注意被相続人の債務の弁済や形見分け程度の行為も常に「処分」にあたるとする誤りが狙われる。保存行為や短期賃貸は除かれる。
覚える数字と、狙われる引っかけ
- 熟慮期間 3か月
- 預貯金の払戻し 債権額の3分の1×相続分・1金融機関150万円まで
- 具体的相続分の主張 相続開始から10年
- ひっかけ熟慮期間の起算点を相続開始の時とする肢。自己のために相続の開始があったことを知った時である
- ひっかけ相続放棄と遺産分割で対抗要件の要否を入れ替える肢。放棄は登記不要、遺産分割の超過部分は登記が必要
- ひっかけ配偶者居住権が相続開始により当然に発生するとする肢。当然に発生するのは配偶者短期居住権のほう
押さえる判例
普通預金債権等は相続開始と同時に当然分割されるものではなく、遺産分割の対象となる
死亡保険金請求権は受取人の固有財産で原則として特別受益に当たらないが、著しい不公平が生ずる特段の事情があれば903条を類推適用する
02試験で正誤を分けるチェック順
- 1熟慮期間内かを確認する。起算点は自己のために相続の開始があったことを知った時で、3か月以内に単純承認・限定承認・放棄を選ぶ
問題文の限定語を先に拾い、上の暗記項目と照合してから結論を出します。
- 2限定承認は共同相続人全員が共同して、放棄は各人が単独で家庭裁判所に申述する点を区別する
問題文の限定語を先に拾い、上の暗記項目と照合してから結論を出します。
- 3分割の場面では対抗要件を見る。法定相続分を超えて取得した部分は、登記等がなければ第三者に対抗できない
問題文の限定語を先に拾い、上の暗記項目と照合してから結論を出します。
03この論点の根拠
- 関連法令
- 民法
- 情報確認日
- 2026年4月1日施行法令基準
- 復習方法
- 要点を確認した後、○×一問一答で条件の違いを見分ける
法改正により扱いが変わる場合があります。試験日程や申込みに関する情報は、 必ず公式案内も確認してください。
問題演習
相続の承認・放棄と遺産分割の○×一問一答
1/8問解答 0・正解 0
民法重要度 S頻出度 10/24(編集部の目安)
相続の承認・放棄の期間
相続人は、自己のために相続の開始があったことを知った時から三箇月以内に、相続について単純若しくは限定の承認又は放棄をしなければならない。
相続の承認・放棄と遺産分割の○×一問一答8問|問題と解説
この論点で収録している8問を、正誤と解説つきで通して読めます。 上の演習で迷った問題を見直すときに使ってください。
問1
相続の承認・放棄の期間重要度S相続人は、自己のために相続の開始があったことを知った時から三箇月以内に、相続について単純若しくは限定の承認又は放棄をしなければならない。
答え:○(正しい)
解説
正しい。915条1項本文の熟慮期間は三箇月であり、利害関係人又は検察官の請求により家庭裁判所が伸長できる。
問2
配偶者居住権重要度S被相続人所有の建物に相続開始の時に居住していた配偶者は、相続の開始によって当然に配偶者居住権を取得する。
答え:×(誤り)
解説
誤り。1028条1項は、遺産分割によって取得するものとされたとき又は遺贈の目的とされたときに取得するとしている。
問3
預貯金債権と遺産分割重要度A共同相続された普通預金債権は、相続開始と同時に当然に相続分に応じて分割され、遺産分割の対象とならない。
答え:×(誤り)
解説
誤り。最高裁大法廷平成28年12月19日決定は、預貯金債権は当然分割されず遺産分割の対象となるとした。
問4
遺留分侵害額請求権の期間制限重要度A遺留分侵害額の請求権は、遺留分権利者が相続の開始及び遺留分を侵害する贈与又は遺贈があったことを知った時から五年間行使しないときは、時効によって消滅する。
答え:×(誤り)
解説
誤り。1048条の期間は一年であり、相続開始の時から十年を経過したときも同様に権利は消滅する。
問5
法定単純承認重要度B相続人が相続財産である建物について保存行為をしたときは、単純承認をしたものとみなされる。
答え:×(誤り)
解説
誤り。921条1号ただし書は保存行為及び602条の期間を超えない賃貸を処分から除外している。
問6
遺産分割前の預貯金債権の払戻し重要度A各共同相続人は、遺産に属する預貯金債権のうち相続開始の時の債権額の二分の一に自己の相続分を乗じた額について、単独でその権利を行使することができる。
答え:×(誤り)
解説
誤り。909条の2が単独行使を認めるのは、相続開始時の債権額の三分の一に相続分を乗じた額の範囲である。
問7
寄与分重要度A被相続人の療養看護に努めた相続人以外の親族も、寄与分を主張して自己の取り分の増加を求めることができる。
答え:×(誤り)
解説
誤り。904条の2の寄与分は共同相続人に限って認められ、相続人でない親族は特別寄与料の制度によることになる。
問8
配偶者短期居住権重要度A居住建物について配偶者を含む共同相続人間で遺産分割をすべき場合の配偶者短期居住権は、遺産分割により建物の帰属が確定した日又は相続開始の時から六箇月を経過する日のいずれか遅い日まで存続する。
答え:○(正しい)
解説
正しい。1037条1項1号は、帰属確定日と相続開始から六箇月経過日のいずれか遅い日までを存続期間とする。
相続の承認・放棄と遺産分割の問題を続けて解く
この論点に対応する8問を絞り込んで出題します。