国民年金法
社労士の保険料の免除(法定・申請・学生納付特例・納付猶予・産前産後)|原則・例外と判断の手順【2027年度試験対応】
産前産後と育児期間の免除は保険料納付済期間になり、法定免除・申請免除は保険料免除期間になります。どの免除が世帯主や配偶者の所得を問うか、年金額に反映するかを区別します。
要点 8件・基本問題 8問・解説の確認問題 10問読む → 覚える → 解くまでこのページで完結
2027年度試験対応。法令基準日:2026-11-06。
まず押さえるポイント
産前産後と育児期間の免除は保険料納付済期間になり、法定免除・申請免除は保険料免除期間になります。どの免除が世帯主や配偶者の所得を問うか、年金額に反映するかを区別します。
法令基準日:2026-11-06 / 解説更新日:2026-11-06
産前産後期間の範囲
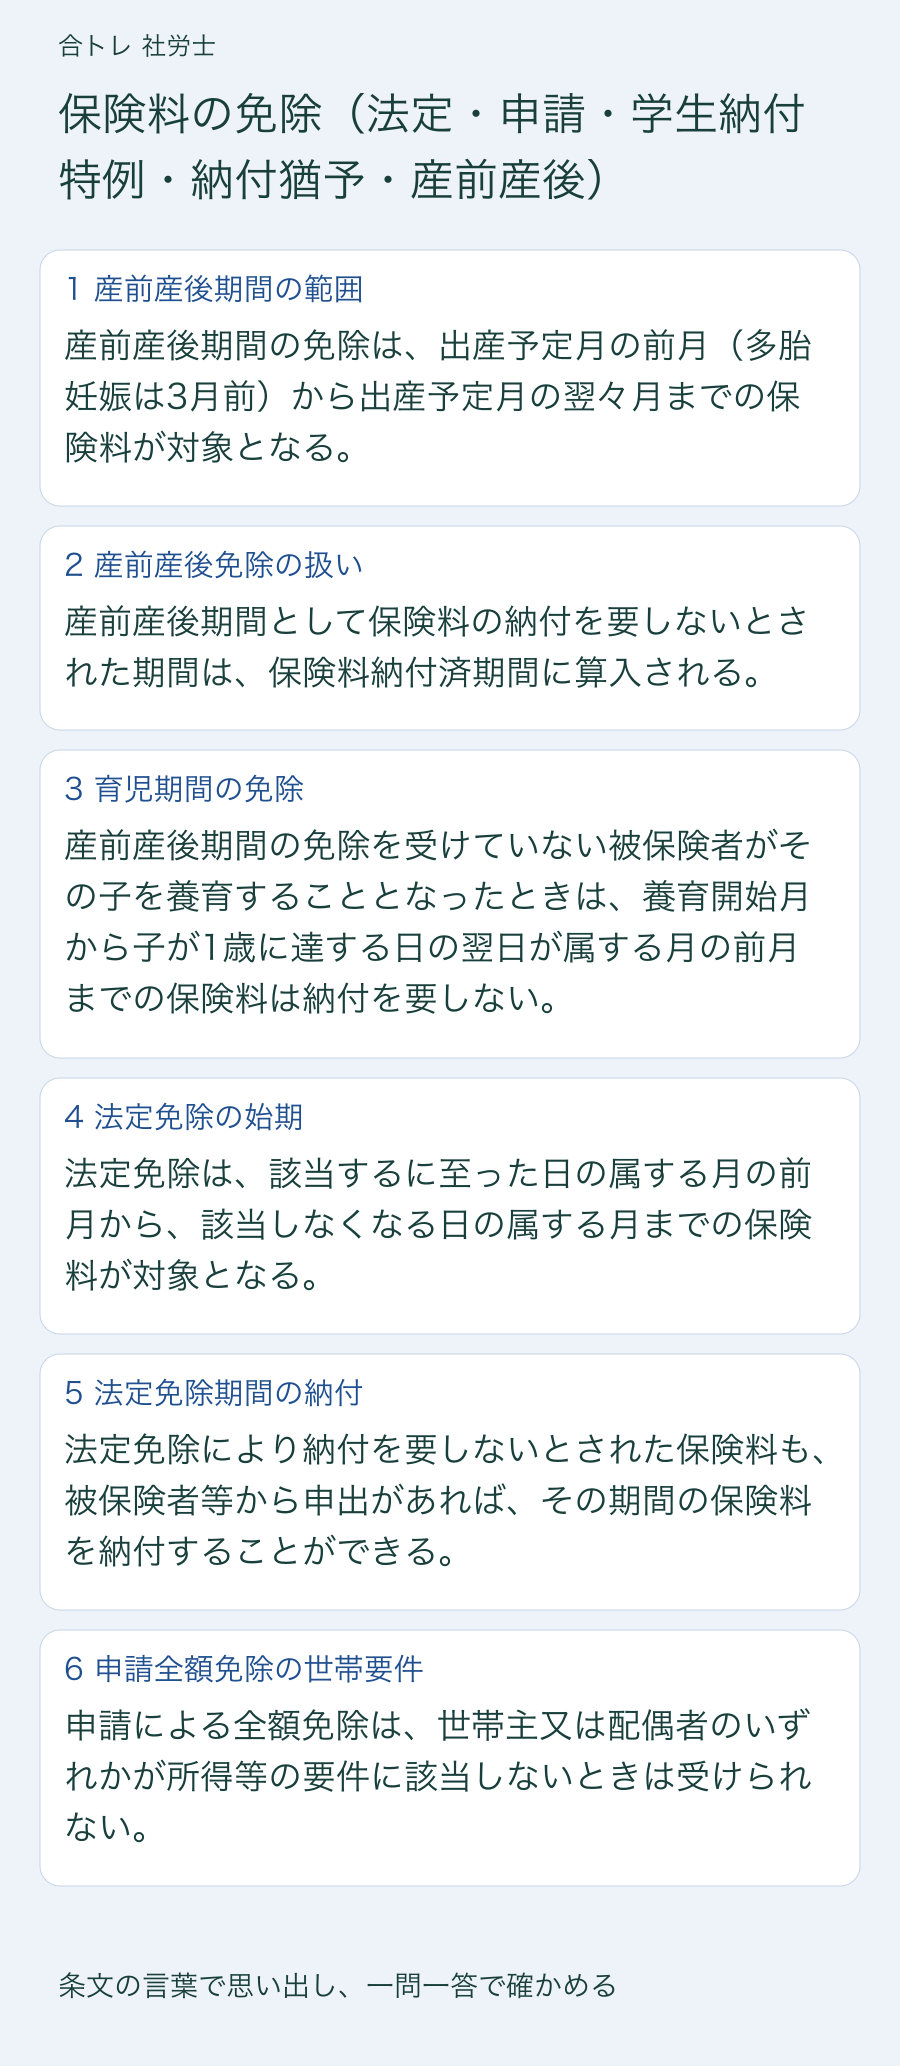
産前産後期間の免除は、出産予定月の前月(多胎妊娠は3月前)から出産予定月の翌々月までの保険料が対象となる。
88条の2は出産予定月の翌々月までとする。多胎妊娠では始期が3月前になる点もあわせて覚える。
根拠:国民年金法
産前産後免除の扱い
産前産後期間として保険料の納付を要しないとされた期間は、保険料納付済期間に算入される。
5条1項は88条の2により納付を要しないとされた保険料に係る期間を保険料納付済期間に含める。保険料免除期間になる法定免除・申請免除と区別する。
根拠:国民年金法
育児期間の免除
産前産後期間の免除を受けていない被保険者がその子を養育することとなったときは、養育開始月から子が1歳に達する日の翌日が属する月の前月までの保険料は納付を要しない。
88条の3第2項の定めで、2026年10月から施行されている。この期間も保険料納付済期間となり(5条1項)、免除分は子ども・子育て支援納付金で補われる(88条の3第3項)。
根拠:国民年金法
法定免除の始期
法定免除は、該当するに至った日の属する月の前月から、該当しなくなる日の属する月までの保険料が対象となる。
89条1項は該当日の属する月の前月から免除すると定める。終期が該当しなくなる日の属する月までである点もあわせて押さえる。
根拠:国民年金法
法定免除期間の納付
法定免除により納付を要しないとされた保険料も、被保険者等から申出があれば、その期間の保険料を納付することができる。
89条2項は申出のあった期間に限り法定免除を適用しないとする。追納とは別に、免除の時点で納付を選べる仕組みである。
根拠:国民年金法
申請全額免除の世帯要件
申請による全額免除は、世帯主又は配偶者のいずれかが所得等の要件に該当しないときは受けられない。
90条1項ただし書は、世帯主又は配偶者のいずれかが各号に該当しないときは免除しないとする。本人だけで判断するのは学生納付特例である。
根拠:国民年金法
学生納付特例の判断
学生納付特例は、学生等である本人の所得等で判断し、世帯主や配偶者の所得は問わない。
90条の3は90条・90条の2のような世帯主・配偶者のただし書を置いていない。全額免除・一部免除と並べると違いがわかる。
根拠:国民年金法
学生納付特例と年金額
学生納付特例の期間は、追納しない限り老齢基礎年金の額に反映されない。
27条8号は、全額免除期間から90条の3による期間を除いて2分の1を反映させる。学生納付特例の期間は受給資格期間には算入されるが、年金額には反映されない。
根拠:国民年金法
全額免除の所得基準
申請全額免除の所得基準は、前年の所得が(扶養親族等の数+1)×35万円+32万円以下であること。一部免除は88万円・128万円・168万円を基礎に扶養親族等1人につき原則38万円を加えた額以下であること。
90条1項1号は所得基準の額を政令に委ね、施行令6条の7が(扶養親族等の数+1)×35万円+32万円と定める。扶養親族等がなければ67万円になる。4分の3免除・半額免除・4分の1免除はそれぞれ88万円・128万円・168万円に扶養親族等1人につき原則38万円を加えた額で、学生納付特例は半額免除と同じ式を使う(施行令6条の8の2・6条の9・6条の9の2)。
納付猶予の所得要件
納付猶予(令和17年6月までの措置)は、本人と配偶者の所得等で判断し、世帯主の所得は問わない。
平成26年改正法附則14条1項は、平成28年7月から令和17年6月までの期間に、50歳に達する日の属する月の前月までの被保険者期間について納付猶予を認める。ただし書で要件を課すのは配偶者だけで、世帯主は含まない。申請免除は本人・配偶者・世帯主、学生納付特例は本人だけで判断する。納付猶予の期間は学生納付特例の期間と同じく扱われ(同条3項)、追納しなければ年金額に反映されない。
根拠:国民年金法
要点の一覧
| 確認すること | ルール |
|---|---|
| 産前産後期間の範囲 | 産前産後期間の免除は、出産予定月の前月(多胎妊娠は3月前)から出産予定月の翌々月までの保険料が対象となる。 |
| 産前産後免除の扱い | 産前産後期間として保険料の納付を要しないとされた期間は、保険料納付済期間に算入される。 |
| 育児期間の免除 | 産前産後期間の免除を受けていない被保険者がその子を養育することとなったときは、養育開始月から子が1歳に達する日の翌日が属する月の前月までの保険料は納付を要しない。 |
| 法定免除の始期 | 法定免除は、該当するに至った日の属する月の前月から、該当しなくなる日の属する月までの保険料が対象となる。 |
| 法定免除期間の納付 | 法定免除により納付を要しないとされた保険料も、被保険者等から申出があれば、その期間の保険料を納付することができる。 |
| 申請全額免除の世帯要件 | 申請による全額免除は、世帯主又は配偶者のいずれかが所得等の要件に該当しないときは受けられない。 |
| 学生納付特例の判断 | 学生納付特例は、学生等である本人の所得等で判断し、世帯主や配偶者の所得は問わない。 |
| 学生納付特例と年金額 | 学生納付特例の期間は、追納しない限り老齢基礎年金の額に反映されない。 |
| 全額免除の所得基準 | 申請全額免除の所得基準は、前年の所得が(扶養親族等の数+1)×35万円+32万円以下であること。一部免除は88万円・128万円・168万円を基礎に扶養親族等1人につき原則38万円を加えた額以下であること。 |
| 納付猶予の所得要件 | 納付猶予(令和17年6月までの措置)は、本人と配偶者の所得等で判断し、世帯主の所得は問わない。 |
オリジナル確認問題で判断する
○か×かを選び、理由を確認してください。実際の過去問を転載したものではありません。
問1 第1号被保険者の産前産後期間の免除は、出産予定月の前月から出産予定月の翌月までの期間の保険料が対象となる。
根拠:資料1
問2 産前産後期間として保険料の納付を要しないとされた期間は、保険料納付済期間に算入される。
根拠:資料1
問3 産前産後期間の免除を受けていない第1号被保険者がその子を養育することとなったときは、養育開始月から子が1歳に達する日の翌日が属する月の前月までの保険料は納付を要しない。
根拠:資料1
問4 生活保護法による生活扶助を受けるに至った第1号被保険者の保険料は、該当するに至った日の属する月から法定免除となる。
根拠:資料1
問5 法定免除の対象となる期間であっても、被保険者等が申し出たときは、その期間の保険料を納付することができる。
根拠:資料1
問6 申請による全額免除は、本人の前年所得が基準以下であれば、世帯主の所得にかかわらず受けることができる。
根拠:資料1
問7 学生納付特例は、世帯主や配偶者の所得を問わず、学生等である本人の所得等により判断される。
根拠:資料1
問8 学生納付特例の期間は、追納しなくても、保険料全額免除期間として老齢基礎年金の額の2分の1に反映される。
根拠:資料1
問9 申請による保険料の全額免除の所得基準は、前年の所得が、扶養親族等の数に1を加えた数を35万円に乗じて得た額に32万円を加算した額以下であることである。
問10 保険料の納付猶予は、本人及び配偶者の所得のほか、世帯主の所得も要件として判断される。
根拠:資料1
この解説の一次資料
産前産後と育児期間の免除は保険料納付済期間になり、法定免除・申請免除は保険料免除期間になります。どの免除が世帯主や配偶者の所得を問うか、年金額に反映するかを区別します。
保険料の免除(法定・申請・学生納付特例・納付猶予・産前産後)|産前産後期間の範囲
産前産後期間の免除は、出産予定月の前月(多胎妊娠は3月前)から出産予定月の翌々月までの保険料が対象となる。 88条の2は出産予定月の翌々月までとする。多胎妊娠では始期が3月前になる点もあわせて覚える。
覚え方産前産後期間の免除は、出産予定月の前月(多胎妊娠は3月前)から出産予定月の翌々月までの保険料が対象となる。
比較して覚える
法定免除・申請全額免除・学生納付特例・納付猶予
誰の所得を問うか、届出か申請か、老齢基礎年金の額に反映するかを並べると、免除の種類を取り違える問題が解けます。
01保険料の免除(法定・申請・学生納付特例・納付猶予・産前産後)の重要暗記項目
保険料の免除(法定・申請・学生納付特例・納付猶予・産前産後)|産前産後期間の範囲
産前産後期間の免除は、出産予定月の前月(多胎妊娠は3月前)から出産予定月の翌々月までの保険料が対象となる。 88条の2は出産予定月の翌々月までとする。多胎妊娠では始期が3月前になる点もあわせて覚える。
覚え方産前産後期間の免除は、出産予定月の前月(多胎妊娠は3月前)から出産予定月の翌々月までの保険料が対象となる。
ひっかけ注意88条の2は出産予定月の翌々月までとする。多胎妊娠では始期が3月前になる点もあわせて覚える。
保険料の免除(法定・申請・学生納付特例・納付猶予・産前産後)|産前産後免除の扱い
産前産後期間として保険料の納付を要しないとされた期間は、保険料納付済期間に算入される。 5条1項は88条の2により納付を要しないとされた保険料に係る期間を保険料納付済期間に含める。保険料免除期間になる法定免除・申請免除と区別する。
覚え方産前産後期間として保険料の納付を要しないとされた期間は、保険料納付済期間に算入される。
保険料の免除(法定・申請・学生納付特例・納付猶予・産前産後)|育児期間の免除
産前産後期間の免除を受けていない被保険者がその子を養育することとなったときは、養育開始月から子が1歳に達する日の翌日が属する月の前月までの保険料は納付を要しない。 88条の3第2項の定めで、2026年10月から施行されている。この期間も保険料納付済期間となり(5条1項)、免除分は子ども・子育て支援納付金で補われる(88条の3第3項)。
覚え方産前産後期間の免除を受けていない被保険者がその子を養育することとなったときは、養育開始月から子が1歳に達する日の翌日が属する月の前月までの保険料は納付を要しない。
保険料の免除(法定・申請・学生納付特例・納付猶予・産前産後)|法定免除の始期
法定免除は、該当するに至った日の属する月の前月から、該当しなくなる日の属する月までの保険料が対象となる。 89条1項は該当日の属する月の前月から免除すると定める。終期が該当しなくなる日の属する月までである点もあわせて押さえる。
覚え方法定免除は、該当するに至った日の属する月の前月から、該当しなくなる日の属する月までの保険料が対象となる。
ひっかけ注意89条1項は該当日の属する月の前月から免除すると定める。終期が該当しなくなる日の属する月までである点もあわせて押さえる。
保険料の免除(法定・申請・学生納付特例・納付猶予・産前産後)|法定免除期間の納付
法定免除により納付を要しないとされた保険料も、被保険者等から申出があれば、その期間の保険料を納付することができる。 89条2項は申出のあった期間に限り法定免除を適用しないとする。追納とは別に、免除の時点で納付を選べる仕組みである。
覚え方法定免除により納付を要しないとされた保険料も、被保険者等から申出があれば、その期間の保険料を納付することができる。
保険料の免除(法定・申請・学生納付特例・納付猶予・産前産後)|申請全額免除の世帯要件
申請による全額免除は、世帯主又は配偶者のいずれかが所得等の要件に該当しないときは受けられない。 90条1項ただし書は、世帯主又は配偶者のいずれかが各号に該当しないときは免除しないとする。本人だけで判断するのは学生納付特例である。
覚え方申請による全額免除は、世帯主又は配偶者のいずれかが所得等の要件に該当しないときは受けられない。
ひっかけ注意90条1項ただし書は、世帯主又は配偶者のいずれかが各号に該当しないときは免除しないとする。本人だけで判断するのは学生納付特例である。
保険料の免除(法定・申請・学生納付特例・納付猶予・産前産後)|学生納付特例の判断
学生納付特例は、学生等である本人の所得等で判断し、世帯主や配偶者の所得は問わない。 90条の3は90条・90条の2のような世帯主・配偶者のただし書を置いていない。全額免除・一部免除と並べると違いがわかる。
覚え方学生納付特例は、学生等である本人の所得等で判断し、世帯主や配偶者の所得は問わない。
保険料の免除(法定・申請・学生納付特例・納付猶予・産前産後)|学生納付特例と年金額
学生納付特例の期間は、追納しない限り老齢基礎年金の額に反映されない。 27条8号は、全額免除期間から90条の3による期間を除いて2分の1を反映させる。学生納付特例の期間は受給資格期間には算入されるが、年金額には反映されない。
覚え方学生納付特例の期間は、追納しない限り老齢基礎年金の額に反映されない。
ひっかけ注意27条8号は、全額免除期間から90条の3による期間を除いて2分の1を反映させる。学生納付特例の期間は受給資格期間には算入されるが、年金額には反映されない。
覚える数字と、狙われる引っかけ
- ひっかけ88条の2は出産予定月の翌々月までとする。多胎妊娠では始期が3月前になる点もあわせて覚える。
- ひっかけ89条1項は該当日の属する月の前月から免除すると定める。終期が該当しなくなる日の属する月までである点もあわせて押さえる。
- ひっかけ90条1項ただし書は、世帯主又は配偶者のいずれかが各号に該当しないときは免除しないとする。本人だけで判断するのは学生納付特例である。
- ひっかけ27条8号は、全額免除期間から90条の3による期間を除いて2分の1を反映させる。学生納付特例の期間は受給資格期間には算入されるが、年金額には反映されない。
- ひっかけ平成26年改正法附則14条1項は、平成28年7月から令和17年6月までの期間に、50歳に達する日の属する月の前月までの被保険者期間について納付猶予を認める。ただし書で要件を課すのは配偶者だけで、世帯主は含まない。申請免除は本人・配偶者・世帯主、学生納付特例は本人だけで判断する。納付猶予の期間は学生納付特例の期間と同じく扱われ(同条3項)、追納しなければ年金額に反映されない。
02試験で正誤を分けるチェック順
- 1産前産後期間の免除は、出産予定月の前月(多胎妊娠は3月前)から出産予定月の翌々月までの保険料が対象となる。
問題文の限定語を先に拾い、上の暗記項目と照合してから結論を出します。
- 2産前産後期間として保険料の納付を要しないとされた期間は、保険料納付済期間に算入される。
問題文の限定語を先に拾い、上の暗記項目と照合してから結論を出します。
- 3産前産後期間の免除を受けていない被保険者がその子を養育することとなったときは、養育開始月から子が1歳に達する日の翌日が属する月の前月までの保険料は納付を要しない。
問題文の限定語を先に拾い、上の暗記項目と照合してから結論を出します。
- 4法定免除は、該当するに至った日の属する月の前月から、該当しなくなる日の属する月までの保険料が対象となる。
問題文の限定語を先に拾い、上の暗記項目と照合してから結論を出します。
- 5法定免除により納付を要しないとされた保険料も、被保険者等から申出があれば、その期間の保険料を納付することができる。
問題文の限定語を先に拾い、上の暗記項目と照合してから結論を出します。
- 6申請による全額免除は、世帯主又は配偶者のいずれかが所得等の要件に該当しないときは受けられない。
問題文の限定語を先に拾い、上の暗記項目と照合してから結論を出します。
- 7学生納付特例は、学生等である本人の所得等で判断し、世帯主や配偶者の所得は問わない。
問題文の限定語を先に拾い、上の暗記項目と照合してから結論を出します。
- 8学生納付特例の期間は、追納しない限り老齢基礎年金の額に反映されない。
問題文の限定語を先に拾い、上の暗記項目と照合してから結論を出します。
- 9申請全額免除の所得基準は、前年の所得が(扶養親族等の数+1)×35万円+32万円以下であること。一部免除は88万円・128万円・168万円を基礎に扶養親族等1人につき原則38万円を加えた額以下であること。
問題文の限定語を先に拾い、上の暗記項目と照合してから結論を出します。
- 10納付猶予(令和17年6月までの措置)は、本人と配偶者の所得等で判断し、世帯主の所得は問わない。
問題文の限定語を先に拾い、上の暗記項目と照合してから結論を出します。
03この論点の根拠
- 内容の基準日
- 2026-11-06
- 復習方法
- 要点を確認した後、○×一問一答で条件の違いを見分ける
法改正により扱いが変わる場合があります。試験日程や申込みに関する情報は、 必ず公式案内も確認してください。
問題演習
保険料の免除(法定・申請・学生納付特例・納付猶予・産前産後)の○×一問一答
1/8問解答 0・正解 0
国民年金法
保険料の免除(法定・申請・学生納付特例・納付猶予・産前産後)|産前産後期間の範囲
第1号被保険者の産前産後期間の免除は、出産予定月の前月から出産予定月の翌月までの期間の保険料が対象となる。
保険料の免除(法定・申請・学生納付特例・納付猶予・産前産後)の○×一問一答10問|問題と解説
この論点で収録している10問を、正誤と解説つきで通して読めます。 上の演習で迷った問題を見直すときに使ってください。
問1
保険料の免除(法定・申請・学生納付特例・納付猶予・産前産後)|産前産後期間の範囲第1号被保険者の産前産後期間の免除は、出産予定月の前月から出産予定月の翌月までの期間の保険料が対象となる。
答え:×(誤り)
解説
誤り。88条の2は出産予定月の翌々月までとする。多胎妊娠では始期が3月前になる点もあわせて覚える。 要点:産前産後期間の免除は、出産予定月の前月(多胎妊娠は3月前)から出産予定月の翌々月までの保険料が対象となる。
問2
保険料の免除(法定・申請・学生納付特例・納付猶予・産前産後)|産前産後免除の扱い産前産後期間として保険料の納付を要しないとされた期間は、保険料納付済期間に算入される。
答え:○(正しい)
解説
正しい。5条1項は88条の2により納付を要しないとされた保険料に係る期間を保険料納付済期間に含める。保険料免除期間になる法定免除・申請免除と区別する。 要点:産前産後期間として保険料の納付を要しないとされた期間は、保険料納付済期間に算入される。
問3
保険料の免除(法定・申請・学生納付特例・納付猶予・産前産後)|育児期間の免除産前産後期間の免除を受けていない第1号被保険者がその子を養育することとなったときは、養育開始月から子が1歳に達する日の翌日が属する月の前月までの保険料は納付を要しない。
答え:○(正しい)
解説
正しい。88条の3第2項の定めで、2026年10月から施行されている。この期間も保険料納付済期間となり(5条1項)、免除分は子ども・子育て支援納付金で補われる(88条の3第3項)。 要点:産前産後期間の免除を受けていない被保険者がその子を養育することとなったときは、養育開始月から子が1歳に達する日の翌日が属する月の前月までの保険料は納付を要しない。
問4
保険料の免除(法定・申請・学生納付特例・納付猶予・産前産後)|法定免除の始期生活保護法による生活扶助を受けるに至った第1号被保険者の保険料は、該当するに至った日の属する月から法定免除となる。
答え:×(誤り)
解説
誤り。89条1項は該当日の属する月の前月から免除すると定める。終期が該当しなくなる日の属する月までである点もあわせて押さえる。 要点:法定免除は、該当するに至った日の属する月の前月から、該当しなくなる日の属する月までの保険料が対象となる。
問5
保険料の免除(法定・申請・学生納付特例・納付猶予・産前産後)|法定免除期間の納付法定免除の対象となる期間であっても、被保険者等が申し出たときは、その期間の保険料を納付することができる。
答え:○(正しい)
解説
正しい。89条2項は申出のあった期間に限り法定免除を適用しないとする。追納とは別に、免除の時点で納付を選べる仕組みである。 要点:法定免除により納付を要しないとされた保険料も、被保険者等から申出があれば、その期間の保険料を納付することができる。
問6
保険料の免除(法定・申請・学生納付特例・納付猶予・産前産後)|申請全額免除の世帯要件申請による全額免除は、本人の前年所得が基準以下であれば、世帯主の所得にかかわらず受けることができる。
答え:×(誤り)
解説
誤り。90条1項ただし書は、世帯主又は配偶者のいずれかが各号に該当しないときは免除しないとする。本人だけで判断するのは学生納付特例である。 要点:申請による全額免除は、世帯主又は配偶者のいずれかが所得等の要件に該当しないときは受けられない。
問7
保険料の免除(法定・申請・学生納付特例・納付猶予・産前産後)|学生納付特例の判断学生納付特例は、世帯主や配偶者の所得を問わず、学生等である本人の所得等により判断される。
答え:○(正しい)
解説
正しい。90条の3は90条・90条の2のような世帯主・配偶者のただし書を置いていない。全額免除・一部免除と並べると違いがわかる。 要点:学生納付特例は、学生等である本人の所得等で判断し、世帯主や配偶者の所得は問わない。
問8
保険料の免除(法定・申請・学生納付特例・納付猶予・産前産後)|学生納付特例と年金額学生納付特例の期間は、追納しなくても、保険料全額免除期間として老齢基礎年金の額の2分の1に反映される。
答え:×(誤り)
解説
誤り。27条8号は、全額免除期間から90条の3による期間を除いて2分の1を反映させる。学生納付特例の期間は受給資格期間には算入されるが、年金額には反映されない。 要点:学生納付特例の期間は、追納しない限り老齢基礎年金の額に反映されない。
問9
保険料の免除(法定・申請・学生納付特例・納付猶予・産前産後)|全額免除の所得基準申請による保険料の全額免除の所得基準は、前年の所得が、扶養親族等の数に1を加えた数を35万円に乗じて得た額に32万円を加算した額以下であることである。
答え:○(正しい)
解説
正しい。90条1項1号は所得基準の額を政令に委ね、施行令6条の7が(扶養親族等の数+1)×35万円+32万円と定める。扶養親族等がなければ67万円になる。4分の3免除・半額免除・4分の1免除はそれぞれ88万円・128万円・168万円に扶養親族等1人につき原則38万円を加えた額で、学生納付特例は半額免除と同じ式を使う(施行令6条の8の2・6条の9・6条の9の2)。 要点:申請全額免除の所得基準は、前年の所得が(扶養親族等の数+1)×35万円+32万円以下であること。一部免除は88万円・128万円・168万円を基礎に扶養親族等1人につき原則38万円を加えた額以下であること。
問10
保険料の免除(法定・申請・学生納付特例・納付猶予・産前産後)|納付猶予の所得要件保険料の納付猶予は、本人及び配偶者の所得のほか、世帯主の所得も要件として判断される。
答え:×(誤り)
解説
誤り。平成26年改正法附則14条1項は、平成28年7月から令和17年6月までの期間に、50歳に達する日の属する月の前月までの被保険者期間について納付猶予を認める。ただし書で要件を課すのは配偶者だけで、世帯主は含まない。申請免除は本人・配偶者・世帯主、学生納付特例は本人だけで判断する。納付猶予の期間は学生納付特例の期間と同じく扱われ(同条3項)、追納しなければ年金額に反映されない。 要点:納付猶予(令和17年6月までの措置)は、本人と配偶者の所得等で判断し、世帯主の所得は問わない。
保険料の免除(法定・申請・学生納付特例・納付猶予・産前産後)の問題を続けて解く
この論点に対応する10問を絞り込んで出題します。