徴収法
社労士のメリット制|原則・例外と判断の手順【2027年度試験対応】
継続事業のメリット制は労災保険率を上げ下げし、有期事業のメリット制は確定保険料の額を上げ下げします。対象となる規模、収支率の範囲、改定後の率が適用される年度を区別します。
要点 8件・基本問題 8問・解説の確認問題 9問読む → 覚える → 解くまでこのページで完結
2027年度試験対応。法令基準日:2026-11-06。
まず押さえるポイント
継続事業のメリット制は労災保険率を上げ下げし、有期事業のメリット制は確定保険料の額を上げ下げします。対象となる規模、収支率の範囲、改定後の率が適用される年度を区別します。
法令基準日:2026-11-06 / 解説更新日:2026-11-06
対象となる規模
継続事業のメリット制は、100人以上の労働者を使用する事業と、20人以上100人未満の労働者を使用する事業で災害度係数が0.4以上のものなどに適用される。
12条3項各号と施行規則17条による。一括有期事業である建設の事業・立木の伐採の事業で確定保険料が40万円以上のものも対象になる。
保険関係成立からの期間
継続事業のメリット制は、基準日において労災保険に係る保険関係が成立した後3年以上経過した事業に適用される。
12条3項は、基準日(連続する3保険年度の最後の年度の3月31日)において3年以上経過していることを求める。
収支率の範囲
連続する3保険年度の収支率が100分の85を超え、又は100分の75以下である場合に、労災保険率が改定される。
12条3項による。改定されるのは85%を超える場合と75%以下の場合であり、75%超85%以下の範囲では改定されない。
適用される年度
メリット制により改定された労災保険率は、基準日の属する保険年度の次の次の保険年度に適用される。
12条3項による。基準日の属する年度の翌年度ではなく、その次の年度である点が問われる。
特例メリット制
中小事業主が安全衛生確保の措置を講じ、所定の期限までに申告書を提出した場合には、メリット制の増減の幅が100分の40から100分の45に拡大される。
12条の2による。申告書は、措置を講じた保険年度の次の保険年度の初日から6箇月以内に提出していなければならない。
収支率から除くもの
収支率の算定では、通勤災害など非業務災害に係る部分を除き、業務災害に関する保険給付と保険料に応ずる部分で計算する。
12条3項は、保険料から非業務災害率(1000分の0.6)に応ずる部分を除き、保険給付も業務災害に関するものに限っている。複数業務要因災害や二次健康診断等給付も算入しない。
有期事業のメリット制の効果
有期事業のメリット制は、事業終了後に確定保険料の額を引き上げ又は引き下げることにより行われる。
20条1項は確定保険料の額を上げ下げすると定める。労災保険率そのものを改定するのは継続事業のメリット制である。
有期事業のメリット制の規模
有期事業のメリット制は、建設の事業又は立木の伐採の事業であって、確定保険料の額が40万円以上か、建設の事業で請負金額1億1000万円以上、立木の伐採で素材の生産量1000立方メートル以上のものに適用される。
施行規則35条1項はいずれかに該当すればよいとする。有期事業の一括の規模要件(1億8000万円未満)と数字を混同しないようにする。
特例メリット制の申告期限
特例メリット制の適用を受けようとする事業主は、安全衛生確保措置を講じた保険年度の次の保険年度の初日から6か月以内に、所轄都道府県労働局長を経由して厚生労働大臣に申告書を提出する。
法12条の2は、措置を講じた保険年度のいずれかの次の保険年度の初日から6か月以内の申告を要件とする。申告書は所轄都道府県労働局長を経由して厚生労働大臣に出す(施行規則20条の5)。対象は常時300人(金融・保険・不動産・小売業は50人、卸売・サービス業は100人)以下の労働者を使用する事業主である(施行規則20条の2)。
要点の一覧
| 確認すること | ルール |
|---|---|
| 対象となる規模 | 継続事業のメリット制は、100人以上の労働者を使用する事業と、20人以上100人未満の労働者を使用する事業で災害度係数が0.4以上のものなどに適用される。 |
| 保険関係成立からの期間 | 継続事業のメリット制は、基準日において労災保険に係る保険関係が成立した後3年以上経過した事業に適用される。 |
| 収支率の範囲 | 連続する3保険年度の収支率が100分の85を超え、又は100分の75以下である場合に、労災保険率が改定される。 |
| 適用される年度 | メリット制により改定された労災保険率は、基準日の属する保険年度の次の次の保険年度に適用される。 |
| 特例メリット制 | 中小事業主が安全衛生確保の措置を講じ、所定の期限までに申告書を提出した場合には、メリット制の増減の幅が100分の40から100分の45に拡大される。 |
| 収支率から除くもの | 収支率の算定では、通勤災害など非業務災害に係る部分を除き、業務災害に関する保険給付と保険料に応ずる部分で計算する。 |
| 有期事業のメリット制の効果 | 有期事業のメリット制は、事業終了後に確定保険料の額を引き上げ又は引き下げることにより行われる。 |
| 有期事業のメリット制の規模 | 有期事業のメリット制は、建設の事業又は立木の伐採の事業であって、確定保険料の額が40万円以上か、建設の事業で請負金額1億1000万円以上、立木の伐採で素材の生産量1000立方メートル以上のものに適用される。 |
| 特例メリット制の申告期限 | 特例メリット制の適用を受けようとする事業主は、安全衛生確保措置を講じた保険年度の次の保険年度の初日から6か月以内に、所轄都道府県労働局長を経由して厚生労働大臣に申告書を提出する。 |
オリジナル確認問題で判断する
○か×かを選び、理由を確認してください。実際の過去問を転載したものではありません。
問1 継続事業のメリット制は、100人以上の労働者を使用する事業のほか、20人以上100人未満の労働者を使用する事業であって災害度係数が0.4以上のものにも適用される。
問2 継続事業のメリット制は、基準日において労災保険に係る保険関係が成立した後1年以上経過している事業であれば適用される。
根拠:資料1
問3 連続する3保険年度の間の収支率が100分の75を超え100分の85以下である場合に、労災保険率がメリット改定される。
根拠:資料1
問4 メリット制により改定された労災保険率は、基準日の属する保険年度の次の次の保険年度の労災保険率となる。
根拠:資料1
問5 中小事業主が労働者の安全又は衛生を確保するための措置を講じて所定の期限までに申告書を提出していた場合には、メリット制による増減の幅が100分の40から100分の45に拡大される。
問6 メリット制の収支率の算定にあたっては、通勤災害に関する保険給付の額も算入される。
問7 有期事業のメリット制は、事業終了後に労災保険率を引き上げ又は引き下げることにより行われる。
根拠:資料1
問8 建設の事業である有期事業は、確定保険料の額が40万円未満であっても、請負金額が1億1000万円以上であれば有期事業のメリット制の対象となる。
問9 特例メリット制の適用を受けようとする事業主は、安全衛生確保措置を講じた保険年度の次の保険年度の初日から6か月以内に、労災保険率特例適用申告書を提出しなければならない。
この解説の一次資料
- 労働保険の保険料の徴収等に関する法律確認日:2026-11-06
- 労働保険の保険料の徴収等に関する法律施行規則確認日:2026-11-06
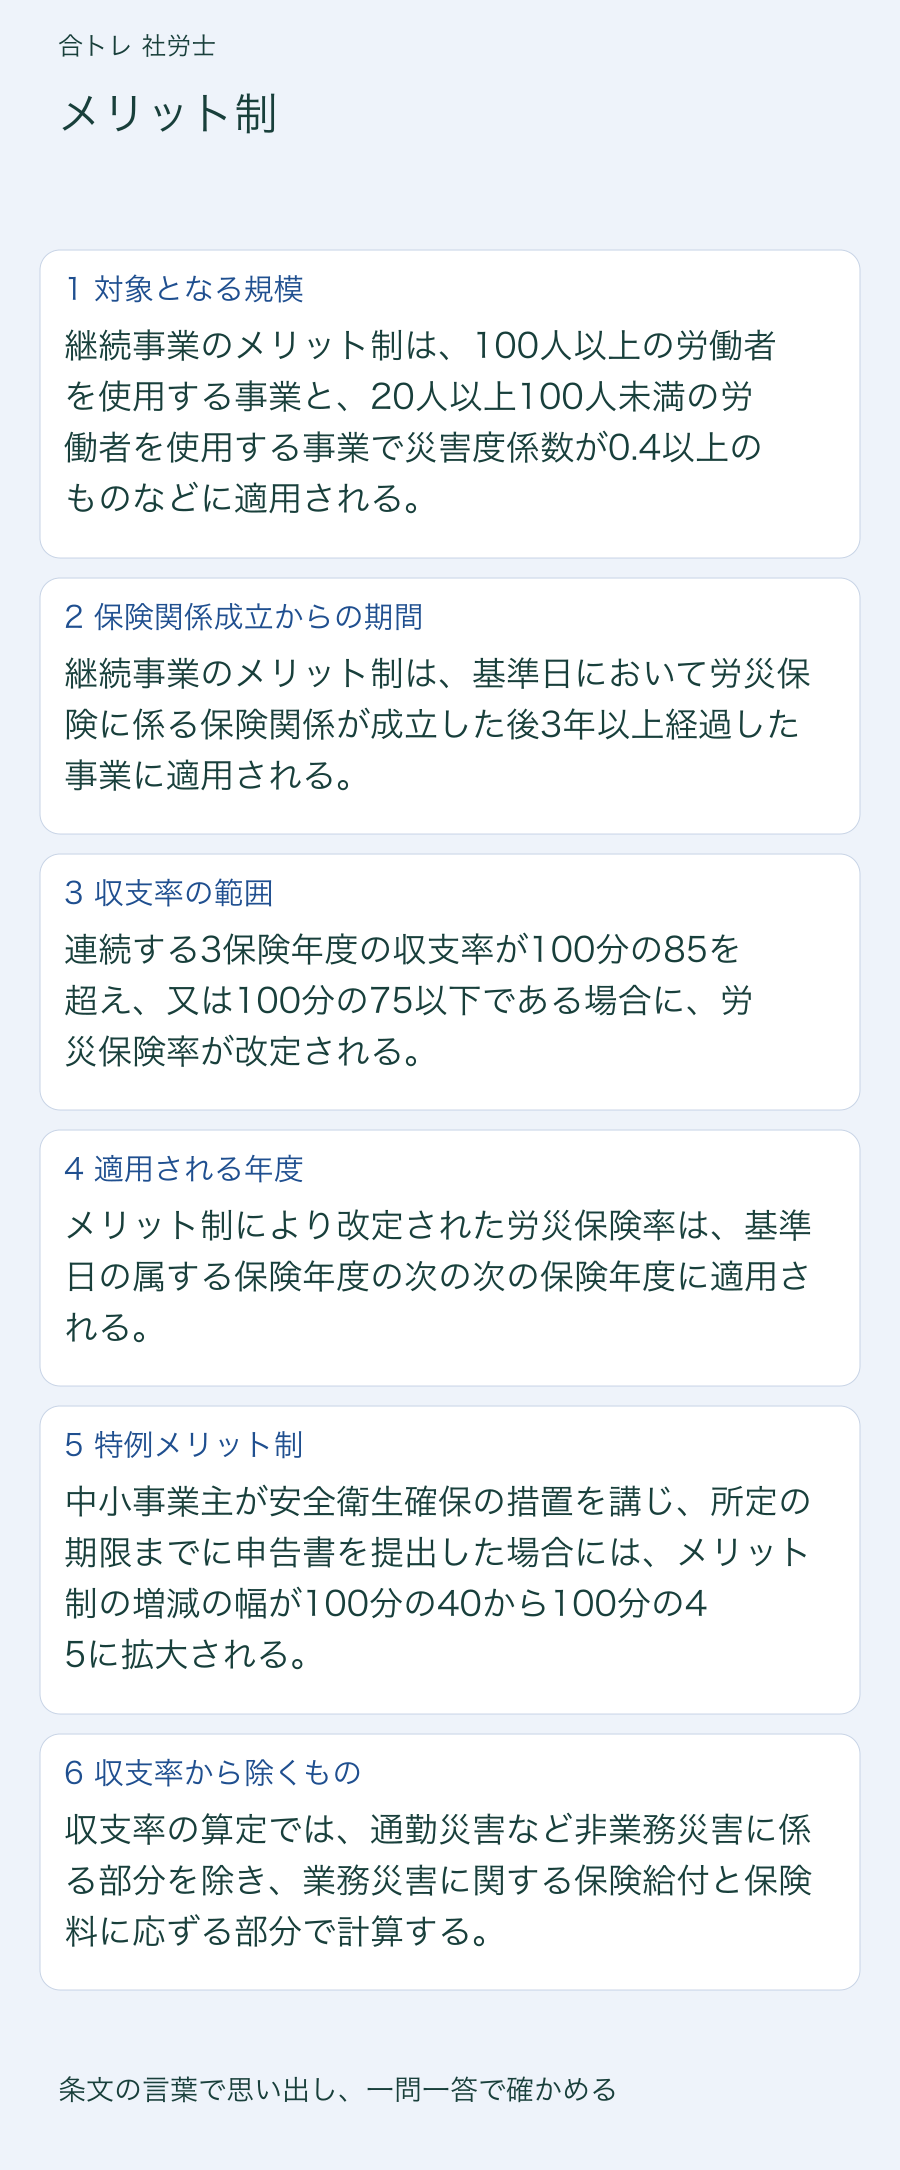
継続事業のメリット制は労災保険率を上げ下げし、有期事業のメリット制は確定保険料の額を上げ下げします。対象となる規模、収支率の範囲、改定後の率が適用される年度を区別します。
メリット制|対象となる規模
継続事業のメリット制は、100人以上の労働者を使用する事業と、20人以上100人未満の労働者を使用する事業で災害度係数が0.4以上のものなどに適用される。 12条3項各号と施行規則17条による。一括有期事業である建設の事業・立木の伐採の事業で確定保険料が40万円以上のものも対象になる。
覚え方継続事業のメリット制は、100人以上の労働者を使用する事業と、20人以上100人未満の労働者を使用する事業で災害度係数が0.4以上のものなどに適用される。
01メリット制の重要暗記項目
メリット制|対象となる規模
継続事業のメリット制は、100人以上の労働者を使用する事業と、20人以上100人未満の労働者を使用する事業で災害度係数が0.4以上のものなどに適用される。 12条3項各号と施行規則17条による。一括有期事業である建設の事業・立木の伐採の事業で確定保険料が40万円以上のものも対象になる。
覚え方継続事業のメリット制は、100人以上の労働者を使用する事業と、20人以上100人未満の労働者を使用する事業で災害度係数が0.4以上のものなどに適用される。
メリット制|保険関係成立からの期間
継続事業のメリット制は、基準日において労災保険に係る保険関係が成立した後3年以上経過した事業に適用される。 12条3項は、基準日(連続する3保険年度の最後の年度の3月31日)において3年以上経過していることを求める。
覚え方継続事業のメリット制は、基準日において労災保険に係る保険関係が成立した後3年以上経過した事業に適用される。
ひっかけ注意12条3項は、基準日(連続する3保険年度の最後の年度の3月31日)において3年以上経過していることを求める。
メリット制|収支率の範囲
連続する3保険年度の収支率が100分の85を超え、又は100分の75以下である場合に、労災保険率が改定される。 12条3項による。改定されるのは85%を超える場合と75%以下の場合であり、75%超85%以下の範囲では改定されない。
覚え方連続する3保険年度の収支率が100分の85を超え、又は100分の75以下である場合に、労災保険率が改定される。
ひっかけ注意12条3項による。改定されるのは85%を超える場合と75%以下の場合であり、75%超85%以下の範囲では改定されない。
メリット制|適用される年度
メリット制により改定された労災保険率は、基準日の属する保険年度の次の次の保険年度に適用される。 12条3項による。基準日の属する年度の翌年度ではなく、その次の年度である点が問われる。
覚え方メリット制により改定された労災保険率は、基準日の属する保険年度の次の次の保険年度に適用される。
メリット制|特例メリット制
中小事業主が安全衛生確保の措置を講じ、所定の期限までに申告書を提出した場合には、メリット制の増減の幅が100分の40から100分の45に拡大される。 12条の2による。申告書は、措置を講じた保険年度の次の保険年度の初日から6箇月以内に提出していなければならない。
覚え方中小事業主が安全衛生確保の措置を講じ、所定の期限までに申告書を提出した場合には、メリット制の増減の幅が100分の40から100分の45に拡大される。
メリット制|収支率から除くもの
収支率の算定では、通勤災害など非業務災害に係る部分を除き、業務災害に関する保険給付と保険料に応ずる部分で計算する。 12条3項は、保険料から非業務災害率(1000分の0.6)に応ずる部分を除き、保険給付も業務災害に関するものに限っている。複数業務要因災害や二次健康診断等給付も算入しない。
覚え方収支率の算定では、通勤災害など非業務災害に係る部分を除き、業務災害に関する保険給付と保険料に応ずる部分で計算する。
ひっかけ注意12条3項は、保険料から非業務災害率(1000分の0.6)に応ずる部分を除き、保険給付も業務災害に関するものに限っている。複数業務要因災害や二次健康診断等給付も算入しない。
メリット制|有期事業のメリット制の効果
有期事業のメリット制は、事業終了後に確定保険料の額を引き上げ又は引き下げることにより行われる。 20条1項は確定保険料の額を上げ下げすると定める。労災保険率そのものを改定するのは継続事業のメリット制である。
覚え方有期事業のメリット制は、事業終了後に確定保険料の額を引き上げ又は引き下げることにより行われる。
ひっかけ注意20条1項は確定保険料の額を上げ下げすると定める。労災保険率そのものを改定するのは継続事業のメリット制である。
メリット制|有期事業のメリット制の規模
有期事業のメリット制は、建設の事業又は立木の伐採の事業であって、確定保険料の額が40万円以上か、建設の事業で請負金額1億1000万円以上、立木の伐採で素材の生産量1000立方メートル以上のものに適用される。 施行規則35条1項はいずれかに該当すればよいとする。有期事業の一括の規模要件(1億8000万円未満)と数字を混同しないようにする。
覚え方有期事業のメリット制は、建設の事業又は立木の伐採の事業であって、確定保険料の額が40万円以上か、建設の事業で請負金額1億1000万円以上、立木の伐採で素材の生産量1000立方メートル以上のものに適用される。
覚える数字と、狙われる引っかけ
- ひっかけ12条3項は、基準日(連続する3保険年度の最後の年度の3月31日)において3年以上経過していることを求める。
- ひっかけ12条3項による。改定されるのは85%を超える場合と75%以下の場合であり、75%超85%以下の範囲では改定されない。
- ひっかけ12条3項は、保険料から非業務災害率(1000分の0.6)に応ずる部分を除き、保険給付も業務災害に関するものに限っている。複数業務要因災害や二次健康診断等給付も算入しない。
- ひっかけ20条1項は確定保険料の額を上げ下げすると定める。労災保険率そのものを改定するのは継続事業のメリット制である。
02試験で正誤を分けるチェック順
- 1継続事業のメリット制は、100人以上の労働者を使用する事業と、20人以上100人未満の労働者を使用する事業で災害度係数が0.4以上のものなどに適用される。
問題文の限定語を先に拾い、上の暗記項目と照合してから結論を出します。
- 2継続事業のメリット制は、基準日において労災保険に係る保険関係が成立した後3年以上経過した事業に適用される。
問題文の限定語を先に拾い、上の暗記項目と照合してから結論を出します。
- 3連続する3保険年度の収支率が100分の85を超え、又は100分の75以下である場合に、労災保険率が改定される。
問題文の限定語を先に拾い、上の暗記項目と照合してから結論を出します。
- 4メリット制により改定された労災保険率は、基準日の属する保険年度の次の次の保険年度に適用される。
問題文の限定語を先に拾い、上の暗記項目と照合してから結論を出します。
- 5中小事業主が安全衛生確保の措置を講じ、所定の期限までに申告書を提出した場合には、メリット制の増減の幅が100分の40から100分の45に拡大される。
問題文の限定語を先に拾い、上の暗記項目と照合してから結論を出します。
- 6収支率の算定では、通勤災害など非業務災害に係る部分を除き、業務災害に関する保険給付と保険料に応ずる部分で計算する。
問題文の限定語を先に拾い、上の暗記項目と照合してから結論を出します。
- 7有期事業のメリット制は、事業終了後に確定保険料の額を引き上げ又は引き下げることにより行われる。
問題文の限定語を先に拾い、上の暗記項目と照合してから結論を出します。
- 8有期事業のメリット制は、建設の事業又は立木の伐採の事業であって、確定保険料の額が40万円以上か、建設の事業で請負金額1億1000万円以上、立木の伐採で素材の生産量1000立方メートル以上のものに適用される。
問題文の限定語を先に拾い、上の暗記項目と照合してから結論を出します。
- 9特例メリット制の適用を受けようとする事業主は、安全衛生確保措置を講じた保険年度の次の保険年度の初日から6か月以内に、所轄都道府県労働局長を経由して厚生労働大臣に申告書を提出する。
問題文の限定語を先に拾い、上の暗記項目と照合してから結論を出します。
03この論点の根拠
- 内容の基準日
- 2026-11-06
- 復習方法
- 要点を確認した後、○×一問一答で条件の違いを見分ける
法改正により扱いが変わる場合があります。試験日程や申込みに関する情報は、 必ず公式案内も確認してください。
問題演習
メリット制の○×一問一答
1/8問解答 0・正解 0
徴収法
メリット制|対象となる規模
継続事業のメリット制は、100人以上の労働者を使用する事業のほか、20人以上100人未満の労働者を使用する事業であって災害度係数が0.4以上のものにも適用される。
メリット制の○×一問一答9問|問題と解説
この論点で収録している9問を、正誤と解説つきで通して読めます。 上の演習で迷った問題を見直すときに使ってください。
問1
メリット制|対象となる規模継続事業のメリット制は、100人以上の労働者を使用する事業のほか、20人以上100人未満の労働者を使用する事業であって災害度係数が0.4以上のものにも適用される。
答え:○(正しい)
解説
正しい。12条3項各号と施行規則17条による。一括有期事業である建設の事業・立木の伐採の事業で確定保険料が40万円以上のものも対象になる。 要点:継続事業のメリット制は、100人以上の労働者を使用する事業と、20人以上100人未満の労働者を使用する事業で災害度係数が0.4以上のものなどに適用される。
問2
メリット制|保険関係成立からの期間継続事業のメリット制は、基準日において労災保険に係る保険関係が成立した後1年以上経過している事業であれば適用される。
答え:×(誤り)
解説
誤り。12条3項は、基準日(連続する3保険年度の最後の年度の3月31日)において3年以上経過していることを求める。 要点:継続事業のメリット制は、基準日において労災保険に係る保険関係が成立した後3年以上経過した事業に適用される。
問3
メリット制|収支率の範囲連続する3保険年度の間の収支率が100分の75を超え100分の85以下である場合に、労災保険率がメリット改定される。
答え:×(誤り)
解説
誤り。12条3項による。改定されるのは85%を超える場合と75%以下の場合であり、75%超85%以下の範囲では改定されない。 要点:連続する3保険年度の収支率が100分の85を超え、又は100分の75以下である場合に、労災保険率が改定される。
問4
メリット制|適用される年度メリット制により改定された労災保険率は、基準日の属する保険年度の次の次の保険年度の労災保険率となる。
答え:○(正しい)
解説
正しい。12条3項による。基準日の属する年度の翌年度ではなく、その次の年度である点が問われる。 要点:メリット制により改定された労災保険率は、基準日の属する保険年度の次の次の保険年度に適用される。
問5
メリット制|特例メリット制中小事業主が労働者の安全又は衛生を確保するための措置を講じて所定の期限までに申告書を提出していた場合には、メリット制による増減の幅が100分の40から100分の45に拡大される。
答え:○(正しい)
解説
正しい。12条の2による。申告書は、措置を講じた保険年度の次の保険年度の初日から6箇月以内に提出していなければならない。 要点:中小事業主が安全衛生確保の措置を講じ、所定の期限までに申告書を提出した場合には、メリット制の増減の幅が100分の40から100分の45に拡大される。
問6
メリット制|収支率から除くものメリット制の収支率の算定にあたっては、通勤災害に関する保険給付の額も算入される。
答え:×(誤り)
解説
誤り。12条3項は、保険料から非業務災害率(1000分の0.6)に応ずる部分を除き、保険給付も業務災害に関するものに限っている。複数業務要因災害や二次健康診断等給付も算入しない。 要点:収支率の算定では、通勤災害など非業務災害に係る部分を除き、業務災害に関する保険給付と保険料に応ずる部分で計算する。
問7
メリット制|有期事業のメリット制の効果有期事業のメリット制は、事業終了後に労災保険率を引き上げ又は引き下げることにより行われる。
答え:×(誤り)
解説
誤り。20条1項は確定保険料の額を上げ下げすると定める。労災保険率そのものを改定するのは継続事業のメリット制である。 要点:有期事業のメリット制は、事業終了後に確定保険料の額を引き上げ又は引き下げることにより行われる。
問8
メリット制|有期事業のメリット制の規模建設の事業である有期事業は、確定保険料の額が40万円未満であっても、請負金額が1億1000万円以上であれば有期事業のメリット制の対象となる。
答え:○(正しい)
解説
正しい。施行規則35条1項はいずれかに該当すればよいとする。有期事業の一括の規模要件(1億8000万円未満)と数字を混同しないようにする。 要点:有期事業のメリット制は、建設の事業又は立木の伐採の事業であって、確定保険料の額が40万円以上か、建設の事業で請負金額1億1000万円以上、立木の伐採で素材の生産量1000立方メートル以上のものに適用される。
問9
メリット制|特例メリット制の申告期限特例メリット制の適用を受けようとする事業主は、安全衛生確保措置を講じた保険年度の次の保険年度の初日から6か月以内に、労災保険率特例適用申告書を提出しなければならない。
答え:○(正しい)
解説
正しい。法12条の2は、措置を講じた保険年度のいずれかの次の保険年度の初日から6か月以内の申告を要件とする。申告書は所轄都道府県労働局長を経由して厚生労働大臣に出す(施行規則20条の5)。対象は常時300人(金融・保険・不動産・小売業は50人、卸売・サービス業は100人)以下の労働者を使用する事業主である(施行規則20条の2)。 要点:特例メリット制の適用を受けようとする事業主は、安全衛生確保措置を講じた保険年度の次の保険年度の初日から6か月以内に、所轄都道府県労働局長を経由して厚生労働大臣に申告書を提出する。
メリット制の問題を続けて解く
この論点に対応する9問を絞り込んで出題します。