資格・キャリア2027年版
社労士と税理士の違い|独占業務・試験・診断士・ダブルライセンス【2027年版】
2027年版の解説です。手続・費用・統計の対象時点は、本文と各出典に記載しています。
社労士は労働・社会保険の手続と帳簿、税理士は税の申告・税務書類・税務相談を扱い、根拠の法律がはっきり分かれます。試験も、社労士は1日で全科目を受けて科目ごとの基準点を満たす方式、税理士は5科目を科目合格で積み上げる方式です。中小企業診断士には、登録の無い人に業務を禁じる条文がありません。3つの資格の違いを条文と公表資料で比べます。
- 公開日
- 2026年11月6日
- 更新日
- 2026年11月6日
- 情報確認日
- 2026年11月6日
迷いやすい判断を、具体的な行動に変えます
- 社労士と税理士の違いは「扱う法律」です
- 社労士の独占業務はどこまでですか
- 税理士の独占業務は税務代理・税務書類・税務相談です
01社労士と税理士の違いは「扱う法律」です
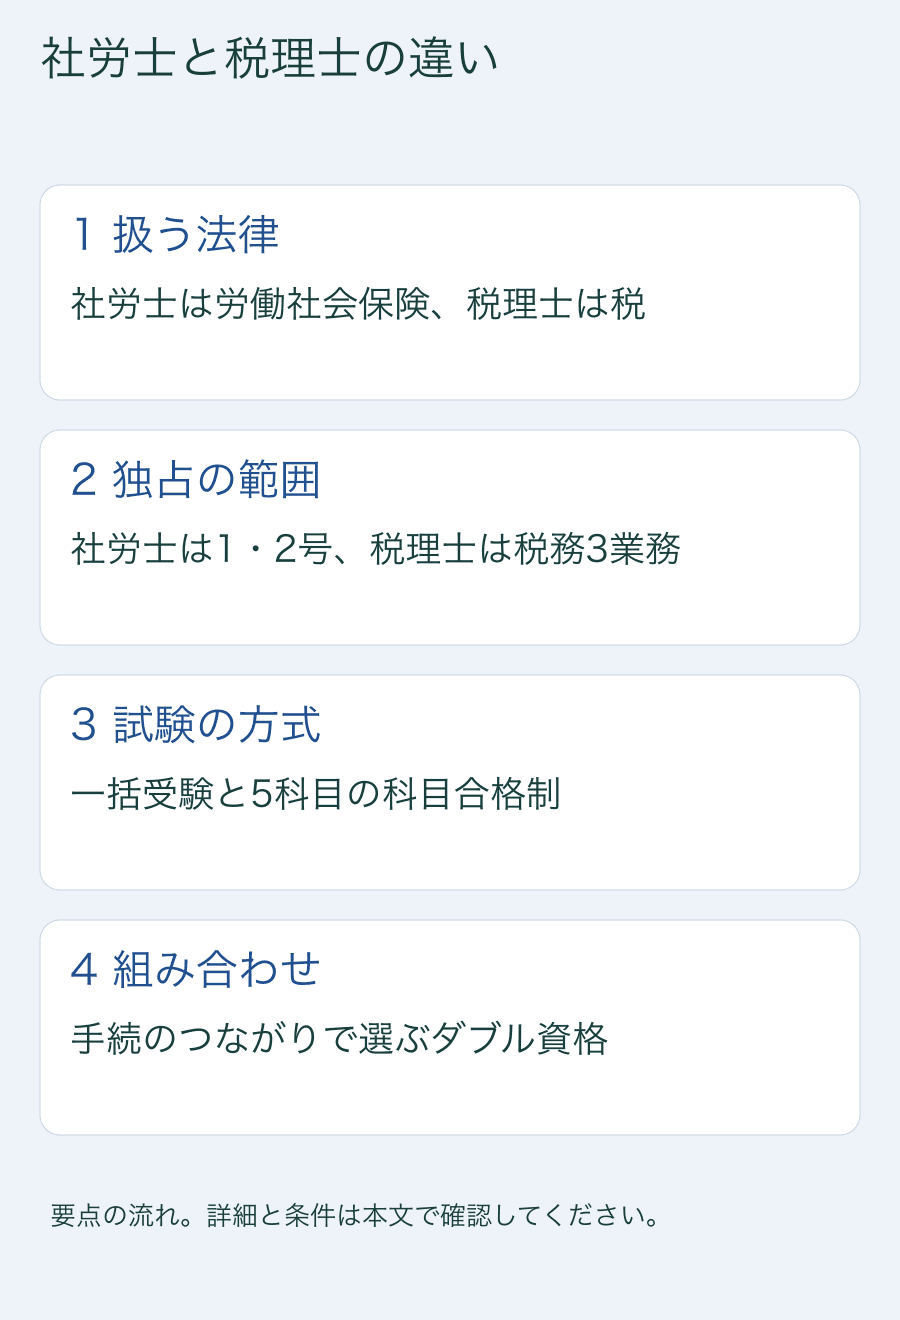
一番大きな違いは、仕事の根拠になる法律の範囲です。社会保険労務士法第2条は、労働社会保険諸法令に基づく申請書等と帳簿書類の作成、労務管理や社会保険に関する相談・指導を社労士の業務としています。税理士法第2条は、租税に関する税務代理・税務書類の作成・税務相談を税理士の業務としています。人を雇うことに伴う労働保険・社会保険は社労士、売上や給与にかかる税は税理士、と覚えると整理しやすくなります。
各法律の第1条にある使命も、この違いを表しています。社労士は、労働と社会保険に関する法令の円滑な実施を通じて、適切な労務管理の確立と、個人の尊厳が保持された適正な労働環境の形成に寄与することが使命です。税理士は、税務に関する専門家として、独立した公正な立場で、申告納税制度の理念にそって納税義務者の信頼にこたえ、納税義務の適正な実現を図ることが使命とされています。
02社労士の独占業務はどこまでですか
社会保険労務士法第27条は、社労士又は社労士法人でない者が、他人の求めに応じ報酬を得て、第2条第1項第1号から第2号までの事務を業として行うことを禁じています。行政機関等に出す申請書等の作成、提出の代行、事務代理、特定社労士の紛争解決手続代理と、労働社会保険諸法令に基づく帳簿書類の作成がこれに当たります。第3号の相談・指導は第27条の対象に入っていません。
比べるときに押さえたいのは、第27条が「他人の求めに応じ」「報酬を得て」「業として」の3つを要件にしている点です。1号から3号までの業務の具体例や、開業社労士と勤務社労士の違いは「社労士とは」の記事で詳しく扱っています。ここでは税理士法と並べるための骨組みだけを確認します。
03税理士の独占業務は税務代理・税務書類・税務相談です
税理士法第2条第1項は、他人の求めに応じ、租税に関して、税務代理・税務書類の作成・税務相談を行うことを税理士の業務としています。ここでいう租税からは、印紙税、登録免許税、関税、法定外普通税、法定外目的税など政令で定めるものが除かれます。第52条は、税理士又は税理士法人でない者は、この法律に別段の定めがある場合を除くほか、税理士業務を行ってはならないと定めています。
社労士法第27条と違い、税理士法第52条には「報酬を得て」という文言がなく、報酬の有無が要件の形になっていません。また社労士の相談・指導(3号業務)が独占の外にあるのに対し、税理士の税務相談は第2条第1項の税理士業務そのものに含まれます。さらに第2条第2項により、税理士は税理士業務に付随して、財務書類の作成や会計帳簿の記帳の代行などの財務に関する事務も業として行えます。
04税理士が社会保険の手続をすると社労士法違反ですか
社会保険労務士法第27条にはただし書があり、他の法律に別段の定めがある場合と、政令で定める業務に付随して行う場合は除かれます。社会保険労務士法施行令第2条は、この政令で定める業務として、公認会計士が行う公認会計士法第2条第2項の業務と、税理士又は税理士法人が行う税理士法第2条第1項の業務を挙げています。
つまり税理士は、税理士業務に付随する範囲であれば、社労士の1号・2号の事務を行っても第27条の制限にかかりません。ただし条文は「付随して行う場合」に限っています。税務と結びつかない労働保険・社会保険の手続だけを報酬を得て業として引き受けることは、この例外では説明できません。どこまでが付随に当たるかは個別の事情で判断されるため、手続ごとに担当を確かめるのが安全です。
05給与計算・年末調整は社労士と税理士のどっちに頼みますか
「給与計算」という言葉は、どちらの法律の業務の条文にも出てきません。中身を分けて考えます。労働基準法第108条の賃金台帳は、労働社会保険諸法令に基づく帳簿書類で、社労士法の2号業務に当たります。健康保険法第48条は、事業主に被保険者の資格の取得・喪失や報酬月額・賞与額に関する届出を求めており、算定基礎届などの届出書の作成は1号業務です。
一方、給与から差し引く源泉所得税や年末調整は所得税の手続です。税務署に出す書類を作ることや、税額の計算について相談に応じることを、他人の求めに応じて業として行えば、税理士法第2条の税務書類の作成・税務相談に当たります。会社の担当者が自社の分を処理するのは「他人の求め」によるものではありません。外部に頼むなら、保険の届出は社労士、税の書類は税理士と、手続ごとに相手を分けて考えます。
06社労士試験と税理士試験の仕組みの違い
社労士試験は、1日で全科目を受ける方式です。第58回(令和8年度)は2026年8月23日に、選択式(80分)と択一式(210分)が行われました。選択式は8科目40点、択一式は7科目70点で、総得点と科目ごとの基準点の両方を満たす必要があります。一部の科目の合格を翌年に持ち越す仕組みはありません。第59回(2027年度)の日程は未公表で、2027年4月ごろの受験案内で確認します。
税理士試験は、税理士法第6条により、税法に属する科目から受験者が選ぶ3科目(所得税法か法人税法のどちらか1科目は必須)と、会計学に属する簿記論・財務諸表論の2科目、合わせて5科目で行われます。第7条により、一部の科目で基準以上の成績を得た人は、その後の試験でその科目が免除されます。いわゆる科目合格制で、1科目ずつ合格を積み上げられます。
07社労士と税理士はどっちが難しいですか
試験の方式が違うため、合格率の数字を並べるだけでは比べられません。社労士試験の第58回は、受験者42,510人、合格者3,961人、合格率9.3%でした。前年の第57回は5.5%です。科目ごとの基準点があるので、得意科目で稼いでも1科目でも基準点を割れば不合格になり、毎年、全科目を同じ日に仕上げることが求められます。
税理士試験は、1年に受ける科目数を自分で決められ、合格した科目を積み上げられる一方、5科目すべての合格が必要です。数年かけて取る人が多いと一般に言われます。1年で全範囲を仕上げる負荷と、複数年にわたって学習を続ける負荷のどちらが自分に合うかで、感じる難しさは変わります。社労士の合格率の推移は「合格率」の記事にまとめています。
08受験資格の違いと、税理士試験合格で社労士を受ける道
社労士試験の受験資格は、学歴、実務経験、厚生労働大臣が認めた国家試験の合格の3つに分かれ、いずれか1つを満たせば受験できます。試験センターが公表している国家試験の一覧には、税理士試験、公認会計士試験、中小企業診断士試験、司法書士試験などが含まれます。行政書士試験の合格も受験資格になります。科目合格だけで当てはまるかなど、迷う場合は事前に試験センターに確かめます。
税理士試験の受験資格は、税理士法第5条により税法に属する科目の試験に限って求められます。このため簿記論と財務諸表論は、受験資格がなくても受けられます。税法の科目は、大学などを卒業して社会科学に属する科目を修めた人、税務官公署の事務や法人の会計の事務などに通算2年以上従事した人、司法修習生となる資格を得た人、公認会計士試験の短答式に合格した人などが受けられます。
09合格してから名乗れるまでの道のりの違い
試験に受かっただけでは、どちらの資格も名乗れません。社労士は、合格に加えて労働社会保険諸法令に関する事務に通算2年以上従事するなどして資格を持ち(社会保険労務士法第3条)、社会保険労務士名簿に登録を受けて社労士になります(第14条の2)。実務経験が2年に満たない合格者も、厚生労働大臣が指定した講習を修了すれば登録できると、第58回の合格者発表で案内されています。詳しい手順は「社労士になるには」の記事で扱います。
税理士も、試験合格者は租税又は会計に関する事務に通算2年以上従事したことが必要です(税理士法第3条)。弁護士と、所定の税法の研修を修了した公認会計士は、税理士試験を受けずに税理士となる資格を持ちます。資格を得た人は税理士名簿に登録を受けて税理士になります(第18条)。弁護士となる資格を持つ人が試験を受けずに資格を得られる点は、社労士法第3条第2項と共通しています。
10中小企業診断士と社労士の違い
中小企業診断士は、中小企業支援法第11条に基づき、経済産業大臣が登録簿に登録する資格です。同条は、中小企業者が経営の診断と経営に関する助言を受ける機会を確保するための登録だと定めています。同法には、社会保険労務士法第27条や税理士法第52条にあたる、登録の無い人に業務を禁じる条文が置かれていません。診断士は独占業務を持たず、試験と実務の条件を満たした人を国が登録する仕組みです。
登録の条件は、申請の日前3年以内に試験に合格し、合格後に実務の従事か実務補習を合計15日以上行うことです(中小企業診断士の登録等及び試験に関する規則第1条)。登録には有効期間があり、第8条で5年とされています。更新には、理論政策更新研修などを合計5回以上行い、実務の従事や実務補習で合計30点以上(1日1点)を得ることが必要です(第10条)。社会保険労務士法には登録の有効期間の定めが無く、この点も違います。
11中小企業診断士試験と社労士試験の違い
中小企業診断士試験は第一次試験と第二次試験に分かれます。第一次試験は、経済学・経済政策、財務・会計、企業経営理論、運営管理、経営法務、経営情報システム、中小企業経営・中小企業政策の7科目を、多肢選択式又は短答式で行います。第二次試験は、中小企業の診断と助言に関する実務の事例について、短答式又は論文式で行い、その年度か前年度の第一次試験の合格者が受けられます。
第一次試験は、一部の科目に合格すると、合格した試験の年度の初めから3年以内の試験でその科目が免除されます。規則第41条により、税理士は財務・会計が、弁護士は経営法務が免除されますが、この免除の一覧に社労士は入っていません。企業経営理論の中には組織論が含まれており(第40条)、社労士の労務管理の学習と関わる部分があると一般に言われます。
12司法書士と社労士の違い
司法書士法第3条は、登記又は供託の手続の代理、法務局等に出す書類の作成、裁判所や検察庁に出す書類の作成などを司法書士の業務としています。第73条は、司法書士会に入会している司法書士又は司法書士法人でない者が、第3条第1項第1号から第5号までの業務を行うことを禁じています。法務局と裁判所の手続が中心で、社労士が扱う労働・社会保険の手続とは重なりません。
会社の手続で見ると、両者は時系列でつながります。会社の設立登記は司法書士の業務で、設立後に従業員を雇ったときの労働保険・社会保険の手続は社労士の業務です。司法書士試験の合格も、社労士試験の受験資格になる国家試験の一覧に含まれています。登記と労務の両方を1つの事務所で受けられる点が、この組み合わせの特徴です。
13社労士のダブルライセンスで何が変わりますか
ダブルライセンスの価値は、1つの依頼の中で続けて発生する手続を、資格の境目で止めずに受けられることです。社労士と税理士なら、給与にかかわる保険の届出と税の書類を1つの窓口で扱え、施行令第2条の「付随」の範囲を気にせずに社会保険の手続を受けられます。社労士と中小企業診断士なら、経営の助言と人事労務の手続を一緒に扱えます。
「どの組み合わせが一番稼げるか」は、資格の組み合わせだけでは決まりません。報酬は依頼の内容、地域、顧客の数で大きく変わるため、この記事では金額の目安を示しません。行政書士との組み合わせは「社労士と行政書士の違い」、社労士の収入の見方は「社労士の年収」の記事で扱っています。
14どの順番で取ると重なりを生かせますか
順番を考えるときは、受験資格と科目の免除のつながりを先に確かめます。学歴や実務経験で社労士試験の受験資格が無い人でも、税理士試験や中小企業診断士試験、行政書士試験に合格すれば受験資格を得られます。逆に診断士の第一次試験では、税理士が財務・会計を免除されますが、社労士には免除がありません。
試験の時期も確かめます。社労士試験は第58回が8月23日でした。他の試験と同じ年に受けるかどうかは、それぞれの実施機関が公表する日程で重なりを確かめてから決めます。社労士の学習内容は労働・社会保険の条文と数字が中心で、税理士の税法や診断士の経営の科目とは重なりが小さいため、一般には1つずつ仕上げる計画が立てやすいと言われます。
15社労士試験から始める人の学び方
社労士試験で社会保険労務士法は「社会保険に関する一般常識」の学習範囲に入り、第2条の業務、第27条の業務の制限、登録や懲戒などを学びます。この記事で比べた条文は、そのまま試験の論点でもあります。とくに「他人の求めに応じ」「報酬を得て」「業として」といった要件は、一部だけ言い換えられても気づけるよう、条文の言葉のまま覚えておきたいところです。
合トレでは、社会保険労務士法の論点解説と一問一答で、業務の範囲や業務の制限を条文に沿って確かめられます。他の資格と迷っている段階でも、まず社労士の科目に触れてみると、扱う法律の量と性質が自分に合うかを判断する材料になります。試験全体の仕組みは「試験の概要」の記事から確認してください。
よくある質問
社労士と税理士、どちらの方が難しいですか?
方式が違うため一概には比べられません。社労士は1日で全科目を受けて科目ごとの基準点を満たす方式で、第58回の合格率は9.3%でした。税理士は5科目を科目合格で積み上げる方式で、数年かけて取る人が多いと一般に言われます。
給与計算や年末調整は税理士と社労士のどっちに頼みますか?
賃金台帳や社会保険の届出は社労士の業務です。源泉所得税や年末調整にかかわる税務書類の作成・税務相談を、他人の求めに応じて業として行うのは税理士の業務です。給与計算という作業名ではなく、どの法律の手続かで分けて考えます。
税理士が社会保険の手続をすると社労士法違反になりますか?
社会保険労務士法施行令第2条により、税理士業務に付随して行う場合は第27条の制限から除かれます。税務と結びつかない社会保険の手続だけを報酬を得て業として行う場合は、この例外に当たりません。
税理士試験に合格すると社労士試験を受けられますか?
受けられます。税理士試験は、厚生労働大臣が認めた国家試験の一覧に含まれています。中小企業診断士試験、司法書士試験、行政書士試験の合格も受験資格になります。
中小企業診断士と社労士はどちらがいいですか?
目的で選びます。社労士は労働・社会保険の手続と帳簿の作成が独占業務です。診断士は独占業務を持たない登録資格で、5年ごとの更新があり、経営の診断と助言が中心です。
社労士・税理士・司法書士はどれが一番稼げますか?
資格の種類だけで収入は決まらないため、この記事では金額の目安を示していません。報酬は依頼の内容、地域、顧客の数で変わります。
社労士におすすめのダブルライセンスは何ですか?
依頼が続けて発生する資格が向きます。給与と税なら税理士、経営の助言なら中小企業診断士、会社設立の登記なら司法書士がつながります。行政書士との組み合わせは「社労士と行政書士の違い」の記事で扱っています。
中小企業診断士試験で、社労士は科目の免除を受けられますか?
受けられません。規則第41条の第一次試験の免除の一覧に社労士は含まれていません。税理士は財務・会計、弁護士は経営法務が免除されます。
社労士と簿記2級のダブルライセンスは可能ですか?
両方を取ることに制限はありません。ただし簿記の検定は、社労士試験の受験資格になる「厚生労働大臣が認めた国家試験」の一覧には入っておらず、社労士法の業務の範囲とも直接の関係はありません。給与や会計の実務を理解する助けとして組み合わせる、という考え方が一般に言われます。
この記事の参照元
法令、制度、試験日程は変更される場合があります。受験・手続の前には、リンク先の最新案内も確認してください。
- 社会保険労務士法(e-Gov法令検索)別画面で開く
- 社会保険労務士法施行令(e-Gov法令検索)別画面で開く
- 税理士法(e-Gov法令検索)別画面で開く
- 中小企業支援法(e-Gov法令検索)別画面で開く
- 中小企業診断士の登録等及び試験に関する規則(e-Gov法令検索)別画面で開く
- 司法書士法(e-Gov法令検索)別画面で開く
- 労働基準法(e-Gov法令検索)別画面で開く
- 健康保険法(e-Gov法令検索)別画面で開く
- 受験資格(社会保険労務士試験オフィシャルサイト)別画面で開く
- 厚生労働大臣が認めた国家試験(社会保険労務士試験オフィシャルサイト)別画面で開く
- 第58回(令和8年度)社会保険労務士試験 受験案内(試験センター)別画面で開く
- 第58回社会保険労務士試験の合格者発表(厚生労働省 2026年10月1日)別画面で開く